Umzug nach Frankreich
20 Möglichkeiten für den Umzug nach Frankreich in unserem Leitfaden: 1 Programm für Fachkräfte, 1 Work-and-Travel-Visum, 1 Investorenroute, 4 Routen für Unternehmen / Start-ups, 10 Arbeitsvisa, 1 Studienvisum, 2 Ehegattenvisa.
Kein Visum für digitale Nomaden. Kleinste Investition: Talent · Unternehmensgründer, €30k+ ≈ $34k. Am anhand der amtlichen Quellen geprüft.
Frankreich bietet eine breite Auswahl an Aufenthaltstiteln, von Arbeits- und Geschäftswegen bis zu Besucher- und Work-and-Travel-Optionen. Jeder Weg hat eigene Anforderungen, und die Zahlen ergeben sich aus den Datensätzen.
Programme für Fachkräfte · 1

Talent · Renommierte Person
Nötiges Einkommen: €22k+ im Jahr ≈ $25k
Work and Travel · 1

Working Holiday
Altersgrenze: Alter je nach Pass unterschiedlich
Investition · 1

Talent · €300k Investition
Nötige Investition: €300k+ ≈ $335k
Unternehmen / Start-up · 4

Unternehmer / Freiberufler
Nötiges Einkommen: €1,867+ im Monat ≈ $2,090
Talent
Arbeit · 10

- Genehmigung für konzerninterne VersetzungNötiges Einkommen: €1,867+ im Monat ≈ $2,090
- Talent · ForscherNötiges Einkommen: €2,200+ im Monat ≈ $2,460
- Talent · Mitarbeiter eines innovativen UnternehmensNötiges Einkommen: €40k+ im Jahr ≈ $44k
- Talent · Entsandter MitarbeiterNötiges Einkommen: €40k+ im Jahr ≈ $44k
- Talent · Qualifizierter AngestellterNötiges Einkommen: €40k+ im Jahr ≈ $44k
- Talent-Karte · Medizin und PharmazieNötiges Einkommen: €41k+ im Jahr ≈ $46k
- Blaue KarteNötiges Einkommen: €59k+ im Jahr ≈ $66k
- Talent · UnternehmensverantwortlicherNötiges Einkommen: €67k+ im Jahr ≈ $75k
- Aufenthaltskarte für AngestellteErster Aufenthalt: 1 J.
- Karte für SaisonarbeitskräfteErster Aufenthalt: 3 J.
Studium · 1

Studiengenehmigung
Erster Aufenthalt: 1 J.
Ehegattenvisa · 2

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner einer ansässigen Person
Nötiges Einkommen: €1,867+ im Monat ≈ $2,090
Ehepartner eines Staatsbürgers
Erster Aufenthalt: 1 J.
Freizügigkeit und visumfreie Aufenthalte · 2
EU-Freizügigkeit · Erlaubt das Leben hier
Offen für 31 Pässe: Belgien, Bulgarien, Dänemark, Deutschland, Estland, Finnland, Frankreich, Griechenland, Irland, Island, Italien, Kroatien, Lettland, Liechtenstein, Litauen, Luxemburg, Malta, Niederlande, Norwegen, Österreich, Polen, Portugal, Rumänien, Schweden, Schweiz, Slowakei, Slowenien, Spanien, Tschechien, Ungarn, Zypern.
Freizügigkeit durch Vertrag · Erlaubt das Leben hier
Offen für 1 Pass: Andorra.
Steuern
Neuankömmlinge kommen möglicherweise für die Impatriierten-Regelung in Betracht, die die Expatriierungsprämie von der Einkommensteuer ausnehmen oder eine Pauschaloption anwenden und eine teilweise Befreiung bestimmter ausländischer passiver Einkünfte und Gewinne gewähren kann. Dies setzt in jedem Jahr den französischen steuerlichen Wohnsitz voraus. Andernfalls gilt für Ihr Haushaltseinkommen nach dem Familienquotienten der allgemeine progressive Einkommensteuertarif. Steuerregeln sind von den Visaregeln getrennt.
Sonderregelung
Impatriierten-Regelung (Art. 155 B CGI)
30% Steuer
Details
- Auf: Expatriierungsprämie oder auf Antrag 30% der Nettovergütung
- Wer: Arbeitnehmer oder Führungskraft, die von einem ausländischen Unternehmen aus dem Ausland entsandt oder von einem in Frankreich ansässigen Unternehmen direkt im Ausland angeworben wurde
Aus dem Ausland angeworbene Arbeitnehmer und Führungskräfte können die Impatriierungsprämie (oder, auf Antrag bei direkter Anwerbung im Ausland, pauschal 30% der gesamten Nettovergütung) von der Einkommensteuer ausnehmen, ebenso den Teil des Entgelts, der auf im Ausland erbrachte Arbeit entfällt, bis zum 31. Dezember des achten Jahres nach Antritt der Stelle. Auf Antrag gilt außerdem eine Befreiung von 50% für bestimmte ausländische passive Einkünfte und Gewinne.
Besteuert wird
Expatriierungsprämie oder auf Antrag 30% der Nettovergütung; zusätzlich 50% bestimmter ausländischer passiver Einkünfte und Gewinne für Vertragsstaaten mit Amtshilfeklauseln.
Für wen es gilt
- Arbeitnehmer oder Führungskraft, die von einem ausländischen Unternehmen aus dem Ausland entsandt oder von einem in Frankreich ansässigen Unternehmen direkt im Ausland angeworben wurde.
- In den fünf Kalenderjahren vor dem Jahr des Stellenantritts nicht in Frankreich steuerlich ansässig.
- Ab Stellenantritt in jedem Jahr der Vergünstigung nach Art. 4 B CGI in Frankreich steuerlich ansässig.
- Die Vergünstigung gilt bis zum 31. Dezember des achten Jahres nach Antritt der Stelle in Frankreich (Stellen ab 6. Juli 2016).
Ausschlüsse
- Nach Ablauf des Zeitraums wird die Person mit der gesamten Vergütung nach den allgemeinen Regeln besteuert.
- Personen, die aus eigener Initiative nach Frankreich gekommen sind oder bei der Anwerbung bereits ihren Wohnsitz in Frankreich hatten, können die Regelung nicht in Anspruch nehmen.
- Die Befreiung der Prämie und des Entgelts für Arbeit im Ausland ist, nach jährlicher Wahl des Steuerpflichtigen, auf 50% der Gesamtvergütung begrenzt oder der auf die Auslandstätigkeit entfallende Teil auf 20% des steuerpflichtigen Entgelts abzüglich der Prämie.
- Das steuerpflichtig bleibende Entgelt muss mindestens dem Entgelt für vergleichbare Funktionen im selben Unternehmen oder, falls es dort keines gibt, in vergleichbaren in Frankreich ansässigen Unternehmen entsprechen; ein Fehlbetrag wird dem steuerpflichtigen Entgelt hinzugerechnet.
- Die Befreiung von 50% für passive Einkünfte und Gewinne betrifft Einkünfte, die aus Staaten gezahlt werden, und Wertpapiere, die in Staaten gehalten werden, mit denen ein Steuerabkommen mit Amtshilfeklausel besteht.
Steuerliche Ansässigkeit
Der steuerliche Wohnsitz nach Art. 4 B CGI ist in jedem Jahr der Vergünstigung erforderlich; die vorangegangenen fünf Kalenderjahre müssen außerhalb des französischen steuerlichen Wohnsitzes verbracht worden sein.
Visa
Unabhängig vom Visum; wird meist zusammen mit Talentkarten oder Arbeitnehmertiteln genutzt.
Weitere Steuern
Sozialabgaben werden von dieser Regelung nicht befreit.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Französischer Einkommensteuertarif 2026 (auf Einkommen 2025)
Progressive Sätze
Details
- Auf: Steuerpflichtiges Netto-Haushaltseinkommen geteilt durch den Familienquotienten
- Wer: Steuerlicher Wohnsitz in Frankreich
- Grenze: €12k/Jahr ≈ $13k
Progressiver Tarif je Anteil des Familienquotienten: 0% bis EUR11,600, (≈ $13,000) 11% bis EUR29,579, (≈ $33,000) 30% bis EUR84,577, (≈ $94,500) 41% bis EUR181,917 (≈ $203,000) und darüber 45%, festgelegt durch das Finanzgesetz 2026-103 vom 19. Februar 2026.
Besteuert wird
Steuerpflichtiges Netto-Haushaltseinkommen geteilt durch den Familienquotienten.
Für wen es gilt
- Steuerlicher Wohnsitz in Frankreich.
Grenzen
- EUR 11,600 im Jahr (≈ $13,000) · Obergrenze des 0%-Bereichs je Anteil
- EUR 29,579 im Jahr (≈ $33,000) · Obergrenze des 11%-Bereichs
- EUR 84,577 im Jahr (≈ $94,500) · Obergrenze des 30%-Bereichs
- EUR 181,917 im Jahr (≈ $203,000) · Obergrenze des 41%-Bereichs; darüber 45%
Steuerliche Ansässigkeit
Regeln zum steuerlichen Wohnsitz in Art. 4 B CGI.
Visa
Die Visumart ändert den Tarif nicht.
Weitere Steuern
Sozialabgaben und Mehrwertsteuer sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Frankreich, Regelung für Kleinunternehmer (micro-entrepreneur) 2026: Umsatzobergrenzen EUR 203,100 (Waren) und EUR 83,600 (Dienstleistungen), pauschale Sozialabgaben von 12.3% bis 25.6%
Steuererleichterung
Details
- Auf: Jahresumsatz (chiffre d'affaires) ohne Abzug tatsächlicher Ausgaben
- Grenze: €203k/Jahr ≈ $227k
Einzelunternehmer in Frankreich können 2026 die Regelung für Kleinunternehmer (micro-entrepreneur) nutzen, solange der Jahresumsatz bei Warenverkäufen höchstens EUR 203,100 (≈ $227,000) und bei Dienstleistungen höchstens EUR 83,600 (≈ $93,400) beträgt; sie zahlen Sozialabgaben auf den Umsatz von 12.3% (Waren), 21.2% (gewerbliche und handwerkliche Dienstleistungen) oder 25.6% (sonstige freiberufliche Dienstleistungen); steuerpflichtiger Gewinn ist der Umsatz abzüglich eines Pauschalabzugs von 71%, 50% oder 34%, und eine abgeltende Einkommensteuerzahlung von 1%, 1.7% oder 2.2% des Umsatzes ist optional.
Besteuert wird
Jahresumsatz (chiffre d'affaires) ohne Abzug tatsächlicher Ausgaben. Sozialabgabensätze auf den Umsatz: 12.3% Ankauf und Wiederverkauf von Waren (BIC); 21.2% gewerbliche und handwerkliche Dienstleistungen (BIC); 25.6% sonstige Dienstleistungen (BNC, freiberufliche Tätigkeiten); 23.2% reglementierte freie Berufe bei der Cipav; 6% klassifizierte möblierte Touristenunterkünfte und Gästezimmer. Nicht klassifizierte möblierte Touristenunterkünfte fallen ab dem 1. Januar 2026 aus der Micro-Sozialregelung heraus: Einkünfte bis EUR 23,000 (≈ $25,700) unterliegen stattdessen den Sozialabgaben auf Kapitaleinkünfte. Bemessungsgrundlage der Einkommensteuer: Umsatz abzüglich eines Pauschalabzugs (mindestens EUR 305 (≈ $340)): 71% Waren und Verzehr vor Ort, 50% sonstige BIC-Dienstleistungen und klassifizierte Touristenunterkünfte, 34% freie Berufe, 30% nicht klassifizierte möblierte Touristenunterkünfte; das Ergebnis wird dem nach dem progressiven Tarif besteuerten Haushaltseinkommen hinzugerechnet. Optionale abgeltende Zahlung: 1% (Warenlieferungen und Beherbergung außer möblierter Vermietung), 1.7% (BIC-Dienstleistungen und klassifizierte möblierte Touristenunterkünfte), 2.2% (BNC).
Für wen es gilt
- Umsatzobergrenzen für 2026 bei vollem Kalenderjahr: EUR 203,100 (≈ $227,000) für Waren- und Speisenverkauf; EUR 83,600 (≈ $93,400) für Dienstleistungen (BIC, BNC) und Beherbergung; bei gemischter Tätigkeit Gesamtumsatz höchstens EUR 203,100 (≈ $227,000) und Dienstleistungsumsatz höchstens EUR 83,600 (≈ $93,400); freie Berufe bei der Cipav EUR 83,600 (≈ $93,400).
- Für die Einkommensteuer gilt die Micro-Regelung für 2026 bezogene Einkünfte, wenn der Umsatz ohne Mehrwertsteuer 2025 oder 2024 die Obergrenze für die Tätigkeit nicht überschritten hat.
- Option der abgeltenden Einkommensteuerzahlung: steuerpflichtiges Referenzeinkommen des vorletzten Jahres (2024 für 2026) von höchstens EUR 29,315 (≈ $32,700) für einen Quotientenanteil, erhöht um 50% je halben Anteil und 25% je Viertelanteil; die Option wird bis zum 30. September für das Folgejahr oder innerhalb von 3 Monaten nach Aufnahme der Tätigkeit bei der Urssaf ausgeübt.
- Klassifizierte möblierte Touristenunterkünfte und Gästezimmer: Obergrenze EUR 83,600 (≈ $93,400) für 2026 bezogene Einkünfte (EUR 77,700 (≈ $86,800) galten für 2025 bezogene Einkünfte); nicht klassifizierte möblierte Touristenunterkünfte EUR 15,000 (≈ $16,800).
Ausschlüsse
- Ein vereinnahmter Umsatz von null bedeutet, dass für den Zeitraum keine Einkommensteuer und keine Sozialabgaben anfallen.
- Die Einkommensteuer folgt dem Progressivtarif „French income tax scale 2026“, sofern nicht die liberatory payment gewählt wird.
Grenzen
- EUR 203,100 im Jahr (≈ $227,000) · Umsatzobergrenze für Waren- und Speisenverkauf, 2026
- EUR 83,600 im Jahr (≈ $93,400) · Umsatzobergrenze für Dienstleistungen (BIC, BNC) und Beherbergung, 2026
- EUR 83,600 im Jahr (≈ $93,400) · Umsatzobergrenze für klassifizierte möblierte Touristenunterkünfte und Gästezimmer, 2026 bezogene Einkünfte (EUR 77,700 (≈ $86,800) für 2025 bezogene Einkünfte)
- EUR 15,000 im Jahr (≈ $16,800) · Umsatzobergrenze für nicht klassifizierte möblierte Touristenunterkünfte
- EUR 29,315 im Jahr (≈ $32,700) · Steuerpflichtiges Referenzeinkommen je Quotientenanteil für die abgeltende Zahlung 2026 (Einkommen von 2024)
Steuerliche Ansässigkeit
Die Regelung betrifft in Frankreich registrierte Einzelunternehmer; die Einkommensteuer wird auf Grundlage des französischen steuerlichen Wohnsitzes des Haushalts erhoben (siehe „French income tax scale 2026“).
Visa
Die Regelung hängt von der angemeldeten Tätigkeit ab, nicht von der Visumkategorie.
Weitere Steuern
Die Schwellenwerte der Mehrwertsteuerbefreiung sowie die CFE und die Beiträge zur beruflichen Bildung gelten gesondert.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Frankreich in Bildern
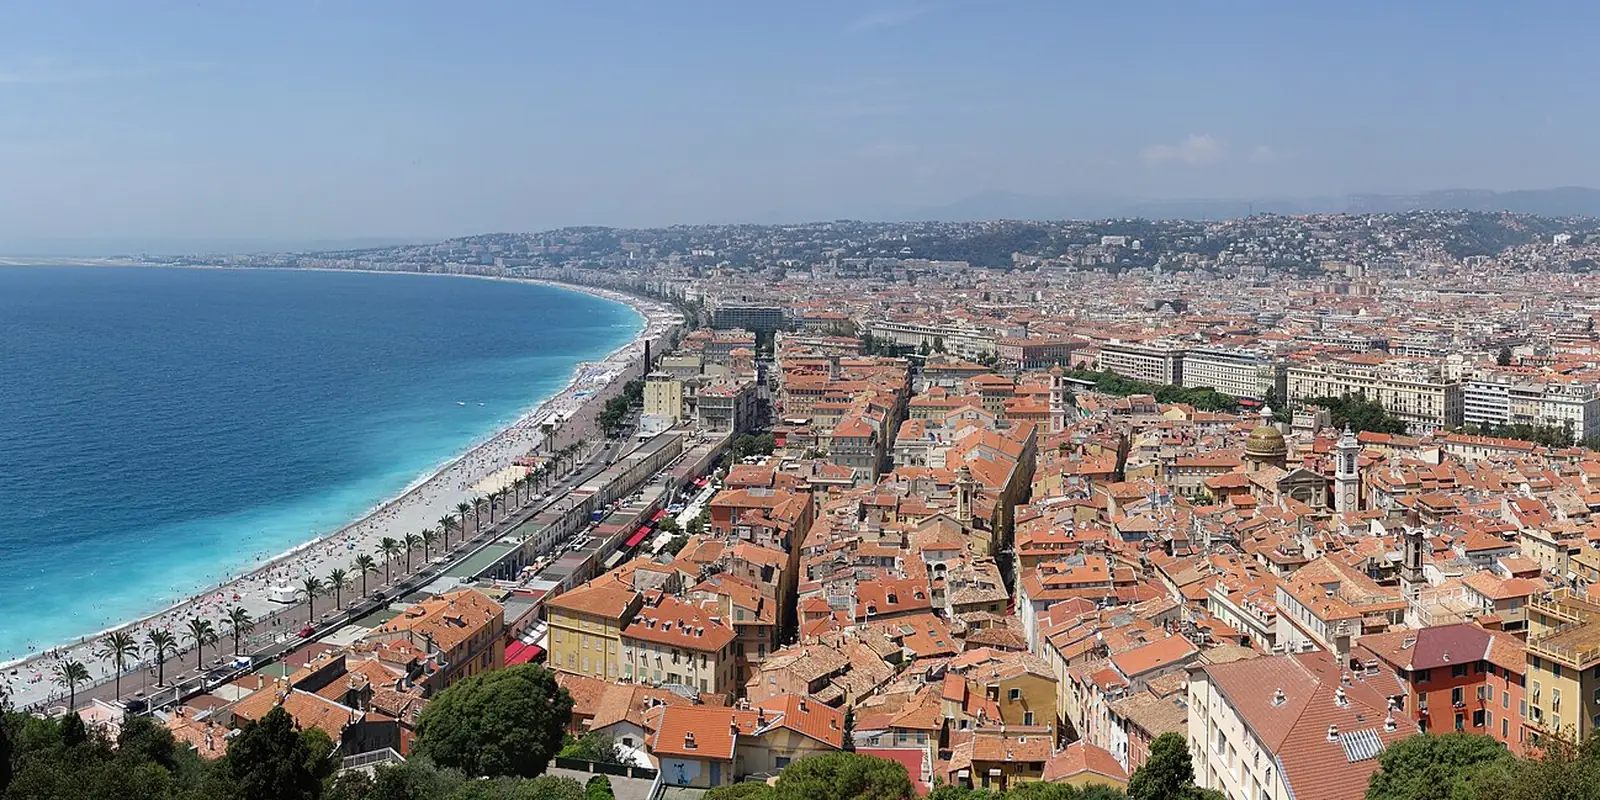
Kürzere Aufenthalte · 1
Ruhestand oder Leben von Ersparnissen
Besucherkarte
Nötiges Einkommen: €1,478+ im Monat ≈ $1,650
Später wechseln · 1
Arbeit
Arbeitssuche nach dem Abschluss
Nötiges Einkommen: €2,801+ im Monat ≈ $3,130
Ankunft in Frankreich: erste Schritte
- Für den Aufenthalt einen Krankenversicherungsschutz abschließen, wie erforderlich.
- Einen Nachweis über eine Wohnanschrift in Frankreich vorlegen.
- Ein französisches Bankkonto für Gehalt, Leistungen und den täglichen Zahlungsverkehr eröffnen.
- Alle Anmelde- oder Aufenthaltsformalitäten bei den örtlichen Behörden erledigen.
- Aufenthaltstitel und Reisepass stets mitführen und die Verlängerungstermine prüfen.
- Wenn Sie arbeiten, sicherstellen, dass Ihr Arbeitgeber die erforderliche Genehmigung hat oder dass Ihr Titel die Tätigkeit erlaubt.
Häufige Fragen
Welche Visa für Fachkräfte gibt es in Frankreich?
Frankreich hat 1 Programm für Fachkräfte. Talent · Renommierte Person verlangt ein Einkommen von mindestens EUR 22,404.2 im Jahr (≈ $25,000) und gewährt einen ersten Aufenthalt von 4 Jahre, der verlängert werden kann.
Gibt es in Frankreich ein Work-and-Travel-Visum?
Ja. Frankreich hat 1 Work-and-Travel-Visum. Working Holiday gewährt einen ersten Aufenthalt von 1 Jahr.
Wie viel muss man für einen Aufenthalt in Frankreich investieren?
Frankreich hat 1 Investorenroute. Talent · €300k Investition verlangt eine Investition von mindestens EUR 300,000 (≈ $335,000) und gewährt einen ersten Aufenthalt von 4 Jahre, der verlängert werden kann.
Kann man durch die Gründung eines Unternehmens nach Frankreich ziehen?
Frankreich hat 4 Routen für Unternehmen oder Start-ups. Unternehmer / Freiberufler verlangt ein Einkommen von mindestens EUR 1,867.02 im Monat (≈ $2,090) und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Talent · Künstler verlangt ein Einkommen von mindestens EUR 1,306.91 im Monat (≈ $1,460) und gewährt einen ersten Aufenthalt von 4 Jahre, der verlängert werden kann. Talent · Unternehmensgründer verlangt eine Investition von mindestens EUR 30,000 (≈ $33,500) und gewährt einen ersten Aufenthalt von 4 Jahre, der verlängert werden kann.
Welche Arbeitsvisa bietet Frankreich Ausländern an?
Frankreich hat 10 Arbeitsvisa. Genehmigung für konzerninterne Versetzung verlangt ein Gehalt von mindestens EUR 1,867.02 im Monat (≈ $2,090) und gewährt einen ersten Aufenthalt von 3 Jahre. Aufenthaltskarte für Angestellte gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Karte für Saisonarbeitskräfte gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Wie erhält man ein Studienvisum für Frankreich?
Frankreich hat 1 Studienvisum. Studiengenehmigung gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Kann man in Frankreich zu Ehe- oder Lebenspartner ziehen?
Ja. Frankreich hat 2 Ehegattenvisa. Ehepartner einer ansässigen Person verlangt ein Einkommen von mindestens EUR 1,867.02 im Monat (≈ $2,090) und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Ehepartner eines Staatsbürgers gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Frankreich fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.