Mudarse a Francia
20 formas de mudarse a Francia en nuestra guía: 1 programa de talento, 1 visa de vacaciones y trabajo, 1 vía para inversores, 4 vías de negocio o startup, 10 visas de trabajo, 1 visa de estudiante, 2 visas de cónyuge.
No hay visa para nómadas digitales. Inversión más baja: Talento · Creador de negocio, €30k+ ≈ $34k. Comprobado con fuentes oficiales el .
Francia ofrece una amplia gama de permisos de residencia, desde vías de trabajo y de negocio hasta opciones de visitante y de vacaciones y trabajo. Cada vía tiene sus propios requisitos, y las cifras las fijan los registros.
Programas de talento · 1

Talento · Persona de renombre
Ingresos exigidos: €22k+ al año ≈ $25k
Vacaciones y trabajo · 1

Working Holiday
Límite de edad: La edad varía según el pasaporte
Inversión · 1

Talento · inversión de €300k
Inversión exigida: €300k+ ≈ $335k
Negocio / Startup · 4

Emprendedor / autónomo
Ingresos exigidos: €1,867+ al mes ≈ $2,090
Talento
Trabajo · 10

- Permiso de traslado intraempresarialIngresos exigidos: €1,867+ al mes ≈ $2,090
- Talento · InvestigadorIngresos exigidos: €2,200+ al mes ≈ $2,460
- Talento · Empleado de empresa innovadoraIngresos exigidos: €40k+ al año ≈ $44k
- Talento · Empleado en comisión de servicioIngresos exigidos: €40k+ al año ≈ $44k
- Talento · Empleado cualificadoIngresos exigidos: €40k+ al año ≈ $44k
- Tarjeta de talento · medicina y farmaciaIngresos exigidos: €41k+ al año ≈ $46k
- Tarjeta azul UEIngresos exigidos: €59k+ al año ≈ $66k
- Talento · Directivo de empresaIngresos exigidos: €67k+ al año ≈ $75k
- Tarjeta de residencia de empleadoPrimera estancia: 1 año
- Tarjeta de trabajador de temporadaPrimera estancia: 3 años
Estudiante · 1

Permiso de estudiante
Primera estancia: 1 año
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un residente
Ingresos exigidos: €1,867+ al mes ≈ $2,090
Cónyuge de un ciudadano
Primera estancia: 1 año
Libre circulación y estancias sin visa · 2
Libre circulación de la UE · Te permite vivir aquí
Disponible para 31 pasaportes: Alemania, Austria, Bélgica, Bulgaria, Chequia, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Irlanda, Islandia, Italia, Letonia, Liechtenstein, Lituania, Luxemburgo, Malta, Noruega, Países Bajos, Polonia, Portugal, Rumanía, Suecia, Suiza.
Libre circulación por tratado · Te permite vivir aquí
Disponible para 1 pasaporte: Andorra.
Impuestos
Los recién llegados pueden acogerse al régimen de impatriados, que puede excluir la prima de expatriación del impuesto sobre la renta o aplicar una opción a tanto alzado, y dar una exención parcial de ciertos ingresos pasivos y ganancias de fuente extranjera. Esto exige domicilio fiscal en Francia cada año. En caso contrario, se aplica la escala progresiva ordinaria del impuesto sobre la renta a la renta de tu hogar tras el cociente familiar. Las normas fiscales son aparte de las de visa.
Régimen especial
Régimen de impatriados (Art. 155 B CGI)
30% de impuesto
Detalles
- Sobre: Prima de expatriación, o por opción el 30% de la remuneración neta
- Quién: Empleado o directivo llamado desde el extranjero por una empresa extranjera, o contratado directamente en el extranjero por una empresa establecida en Francia
Los empleados y directivos contratados en el extranjero pueden excluir del impuesto sobre la renta la prima de impatriación (o, por opción para los contratados directamente en el extranjero, un 30% fijo de la remuneración neta total), y la parte de la retribución correspondiente al trabajo realizado en el extranjero, hasta el 31 de diciembre del octavo año posterior a la toma de posesión del puesto. Por opción, también se aplica una exención del 50% a ciertos ingresos pasivos y ganancias de fuente extranjera.
Qué grava
Prima de expatriación, o por opción el 30% de la remuneración neta; más el 50% de ciertos ingresos pasivos y ganancias de fuente extranjera para los países con convenio que incluyen cláusulas de asistencia administrativa.
A quién se aplica
- Empleado o directivo llamado desde el extranjero por una empresa extranjera, o contratado directamente en el extranjero por una empresa establecida en Francia.
- No tener domicilio fiscal en Francia en los cinco años naturales anteriores al año de toma de posesión del puesto.
- Tener domicilio fiscal en Francia conforme al Art. 4 B CGI desde la toma de posesión del puesto, en cada año del beneficio.
- El beneficio dura hasta el 31 de diciembre del octavo año posterior a la toma de posesión del puesto en Francia (puestos desde el 6 de julio de 2016).
Exclusiones
- Pasado el período la persona tributa conforme a las reglas ordinarias por toda su remuneración.
- No pueden beneficiarse quienes llegaron a Francia por iniciativa propia o ya tenían su domicilio en Francia cuando fueron contratados.
- La exención de la prima y de la retribución por trabajo en el extranjero está limitada, a opción anual del contribuyente, al 50% de la remuneración total, o la parte de actividad en el extranjero al 20% de la retribución imponible neta de la prima.
- La retribución que sigue tributando debe ser al menos igual a la de funciones similares en la misma empresa o, en su defecto, en empresas similares establecidas en Francia; cualquier diferencia se suma a la retribución imponible.
- La exención del 50% sobre los ingresos pasivos y las ganancias abarca los ingresos pagados desde, y los valores mantenidos en, Estados con un convenio fiscal que contenga una cláusula de asistencia administrativa.
Residencia fiscal
Se exige domicilio fiscal conforme al Art. 4 B CGI en cada año del beneficio; los cinco años naturales anteriores deben haberse pasado fuera del domicilio fiscal francés.
Visas
Independiente de la visa; suele usarse con tarjetas de talento o permisos de empleado.
Otros impuestos
Este régimen no exime de las cotizaciones sociales.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Escala francesa del impuesto sobre la renta 2026 (sobre los ingresos de 2025)
Tipos progresivos
Detalles
- Sobre: Renta neta imponible del hogar dividida por el cociente familiar
- Quién: Domicilio fiscal en Francia
- Límite: €12k/año ≈ $13k
Escala progresiva por parte del cociente familiar: 0% hasta EUR11,600, (≈ $13,000) 11% hasta EUR29,579, (≈ $33,000) 30% hasta EUR84,577, (≈ $94,500) 41% hasta EUR181,917 (≈ $203,000) y 45% por encima, fijada por la Ley de Presupuestos 2026-103 del 19 de febrero de 2026.
Qué grava
Renta neta imponible del hogar dividida por el cociente familiar.
A quién se aplica
- Domicilio fiscal en Francia.
Límites
- EUR 11,600 al año (≈ $13,000) · Límite superior del tramo del 0% por parte
- EUR 29,579 al año (≈ $33,000) · Límite superior del tramo del 11%
- EUR 84,577 al año (≈ $94,500) · Límite superior del tramo del 30%
- EUR 181,917 al año (≈ $203,000) · Límite superior del tramo del 41%; 45% por encima
Residencia fiscal
Reglas de domicilio fiscal del Art. 4 B CGI.
Visas
El tipo de visa no cambia la escala.
Otros impuestos
Las cargas sociales y el IVA son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Régimen de microemprendedor de Francia 2026: límites de facturación de EUR 203,100 (bienes) y EUR 83,600 (servicios), cotizaciones sociales fijas del 12.3% al 25.6%
Ventaja fiscal
Detalles
- Sobre: Facturación anual (chiffre d'affaires) sin deducir los gastos reales
- Límite: €203k/año ≈ $227k
Los empresarios individuales en Francia pueden usar el régimen de microemprendedor en 2026 mientras la facturación anual se mantenga en EUR 203,100 (≈ $227,000) o menos para la venta de bienes o en EUR 83,600 (≈ $93,400) para servicios, pagando cotizaciones sociales sobre la facturación del 12.3% (bienes), 21.2% (servicios comerciales y artesanales) o 25.6% (otros servicios liberales); el beneficio imponible es la facturación menos una reducción fija del 71%, 50% o 34%, y es opcional un pago liberatorio del impuesto sobre la renta del 1%, 1.7% o 2.2% de la facturación.
Qué grava
Facturación anual (chiffre d'affaires) sin deducir los gastos reales. Tipos de cotización social sobre la facturación: 12.3% compra y reventa de bienes (BIC); 21.2% servicios comerciales y artesanales (BIC); 25.6% otros servicios (BNC, actividades liberales); 23.2% profesiones liberales reguladas en la Cipav; 6% alquileres turísticos amueblados clasificados y habitaciones de huéspedes. Los alquileres turísticos amueblados no clasificados quedan fuera del régimen micro-social desde el 1 de enero de 2026: los ingresos de hasta EUR 23,000 (≈ $25,700) soportan en su lugar las cargas sociales sobre los ingresos del capital. Base del impuesto sobre la renta: facturación menos una reducción fija (mínimo EUR 305 (≈ $340)): 71% bienes y alimentación in situ, 50% otros servicios BIC y alquileres turísticos clasificados, 34% profesiones liberales, 30% alquileres turísticos amueblados no clasificados; el resultado se suma a la renta del hogar gravada con la escala progresiva. Pago liberatorio opcional: 1% (bienes y suministro de alojamiento distinto de los alquileres amueblados), 1.7% (servicios BIC y alquileres turísticos amueblados clasificados), 2.2% (BNC).
A quién se aplica
- Límites de facturación de 2026 para un año natural completo: EUR 203,100 (≈ $227,000) para ventas de bienes y alimentación; EUR 83,600 (≈ $93,400) para servicios (BIC, BNC) y alojamiento; para actividad mixta, facturación total no superior a EUR 203,100 (≈ $227,000) y facturación por servicios no superior a EUR 83,600 (≈ $93,400); profesiones liberales de la Cipav EUR 83,600 (≈ $93,400).
- Para el impuesto sobre la renta, el régimen micro se aplica a los ingresos percibidos en 2026 cuando la facturación sin IVA en 2025 o en 2024 no superó el límite de la actividad.
- Opción del pago liberatorio del impuesto sobre la renta: renta imponible de referencia del segundo año anterior (2024 para 2026) no superior a EUR 29,315 (≈ $32,700) por una parte del cociente, incrementada un 50% por media parte y un 25% por cuarto de parte; la opción se ejerce ante la Urssaf antes del 30 de septiembre para el año siguiente, o en los 3 meses siguientes a la creación de la actividad.
- Alquileres turísticos amueblados clasificados y habitaciones de huéspedes: límite de EUR 83,600 (≈ $93,400) para los ingresos percibidos en 2026 (EUR 77,700 (≈ $86,800) aplicados a los ingresos percibidos en 2025); alquileres turísticos amueblados no clasificados EUR 15,000 (≈ $16,800).
Exclusiones
- Una facturación cobrada de cero significa que no se debe impuesto sobre la renta ni cotización social por el período.
- El impuesto sobre la renta sigue la escala progresiva de “French income tax scale 2026”, salvo que se elija el pago liberatorio.
Límites
- EUR 203,100 al año (≈ $227,000) · Límite de facturación para ventas de bienes y alimentación, 2026
- EUR 83,600 al año (≈ $93,400) · Límite de facturación para servicios (BIC, BNC) y alojamiento, 2026
- EUR 83,600 al año (≈ $93,400) · Límite de facturación para alquileres turísticos amueblados clasificados y habitaciones de huéspedes, ingresos percibidos en 2026 (EUR 77,700 (≈ $86,800) para los ingresos percibidos en 2025)
- EUR 15,000 al año (≈ $16,800) · Límite de facturación para alquileres turísticos amueblados no clasificados
- EUR 29,315 al año (≈ $32,700) · Renta imponible de referencia por parte del cociente para el pago liberatorio en 2026 (ingresos de 2024)
Residencia fiscal
El régimen se aplica a los empresarios individuales registrados en Francia; el impuesto sobre la renta se paga sobre la base del domicilio fiscal francés del hogar (véase “French income tax scale 2026”).
Visas
El régimen depende de la actividad registrada, no de la categoría de visa.
Otros impuestos
Los umbrales de franquicia del IVA y las contribuciones CFE y de formación profesional se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
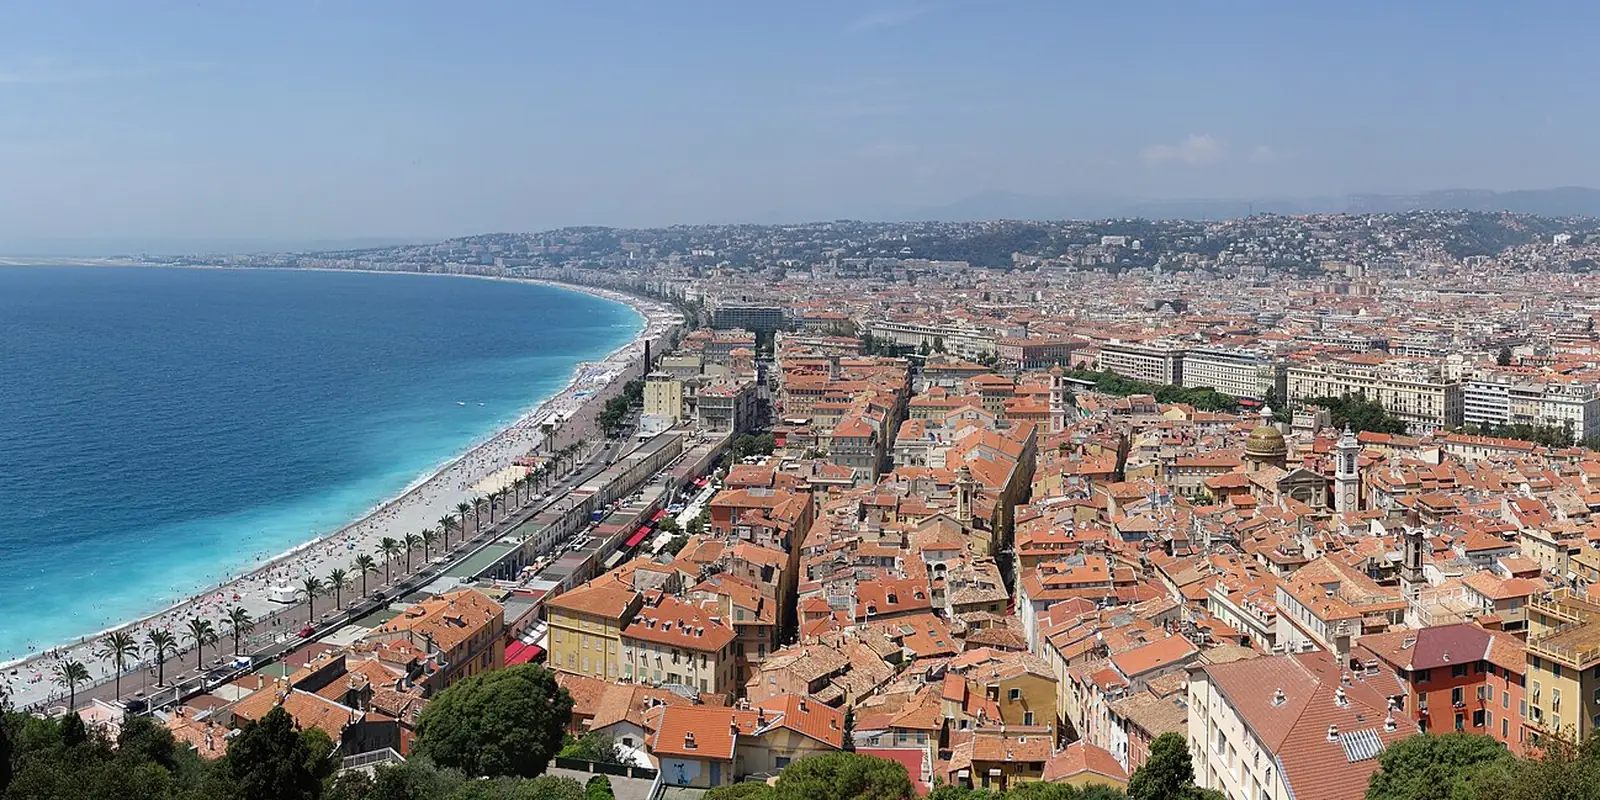
Francia en imágenes
Estancias más cortas · 1
Jubilarse o vivir de ahorros
Tarjeta de visitante
Ingresos exigidos: €1,478+ al mes ≈ $1,650
Para cambiar más adelante · 1
Trabajo
Búsqueda de empleo tras los estudios
Ingresos exigidos: €2,801+ al mes ≈ $3,130
Al llegar a Francia: primeros pasos
- Contrata una cobertura médica, según lo exija tu estancia.
- Aporta un comprobante de domicilio en Francia.
- Abre una cuenta bancaria francesa para el salario, las prestaciones y las operaciones diarias.
- Completa los trámites de registro o residencia ante las autoridades locales.
- Lleva contigo tu permiso de residencia y tu pasaporte, y comprueba las fechas de renovación.
- Si trabajas, asegúrate de que tu empleador tiene la autorización necesaria o de que tu permiso permite la actividad.
Preguntas frecuentes
¿Qué visas de talento tiene Francia?
Francia tiene 1 programa de talento. Talento · Persona de renombre exige unos ingresos de al menos EUR 22,404.2 al año (≈ $25,000) y da una primera estancia de 4 años que se puede renovar.
¿Tiene Francia visa de vacaciones y trabajo?
Sí. Francia tiene 1 visa de vacaciones y trabajo. Working Holiday da una primera estancia de 1 año.
¿Cuánto hay que invertir para obtener la residencia en Francia?
Francia tiene 1 vía para inversores. Talento · inversión de €300k exige una inversión de al menos EUR 300,000 (≈ $335,000) y da una primera estancia de 4 años que se puede renovar.
¿Puedo mudarme a Francia abriendo un negocio?
Francia tiene 4 vías de negocio o startup. Emprendedor / autónomo exige unos ingresos de al menos EUR 1,867.02 al mes (≈ $2,090) y da una primera estancia de 1 año que se puede renovar. Talento · Artista exige unos ingresos de al menos EUR 1,306.91 al mes (≈ $1,460) y da una primera estancia de 4 años que se puede renovar. Talento · Creador de negocio exige una inversión de al menos EUR 30,000 (≈ $33,500) y da una primera estancia de 4 años que se puede renovar.
¿Qué visas de trabajo ofrece Francia a extranjeros?
Francia tiene 10 visas de trabajo. Permiso de traslado intraempresarial exige un salario de al menos EUR 1,867.02 al mes (≈ $2,090) y da una primera estancia de 3 años. Tarjeta de residencia de empleado da una primera estancia de 1 año que se puede renovar. Tarjeta de trabajador de temporada da una primera estancia de 3 años que se puede renovar.
¿Cómo se obtiene una visa de estudiante para Francia?
Francia tiene 1 visa de estudiante. Permiso de estudiante da una primera estancia de 1 año que se puede renovar.
¿Puedo reunirme con mi cónyuge o pareja en Francia?
Sí. Francia tiene 2 visas de cónyuge. Cónyuge de un residente exige unos ingresos de al menos EUR 1,867.02 al mes (≈ $2,090) y da una primera estancia de 1 año que se puede renovar. Cónyuge de un ciudadano da una primera estancia de 1 año que se puede renovar.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Francia AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.