Mudarse a España
20 formas de mudarse a España en nuestra guía: 6 visas de vacaciones y trabajo, 1 visa de nómada o trabajo en remoto, 1 vía de pago por residir, 2 vías de negocio o startup, 5 visas de trabajo, 2 visas de estudiante, 1 vía por nacionalidad u origen, 2 visas de cónyuge.
Trabajadores en remoto: Visa de nómada digital, €2,442+ al mes ≈ $2,730. Comprobado con fuentes oficiales el .
España ofrece diversas vías para los recién llegados de fuera de la UE, desde el trabajo en remoto hasta los estudios, los negocios y la jubilación. Las visas y los impuestos son independientes.
Vacaciones y trabajo · 6

Nómada / Trabajo en remoto · 1

Visa de nómada digital
Ingresos exigidos: €2,442+ al mes ≈ $2,730
Jubilarse o vivir de ahorros · 1

Visado de residencia no lucrativa
Ingresos exigidos: €2,400+ al mes ≈ $2,680
Negocio / Startup · 2

Visa de emprendedor
Primera estancia: 3 años
Permiso de trabajo por cuenta propia
Primera estancia: 1 año
Trabajo · 5

Estudiante · 2

Permiso de prácticas
Primera estancia: 1 año
Visa de estudiante
Por tu nacionalidad u origen · 1

Solo para ciudadanos de determinados países o para personas con raíces familiares aquí. A diferencia de la libre circulación, cada una exige una solicitud.
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un residente
Ingresos exigidos: €900+ al mes ≈ $1,010
Cónyuge de un ciudadano
Primera estancia: 5 años
Libre circulación y estancias sin visa · 2
Libre circulación de la UE · Te permite vivir aquí
Disponible para 31 pasaportes: Alemania, Austria, Bélgica, Bulgaria, Chequia, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Irlanda, Islandia, Italia, Letonia, Liechtenstein, Lituania, Luxemburgo, Malta, Noruega, Países Bajos, Polonia, Portugal, Rumanía, Suecia, Suiza.
Libre circulación por tratado · Te permite vivir aquí
Disponible para 1 pasaporte: Andorra.
Impuestos
Si pasas a ser residente fiscal en España, tributas por tu renta mundial. Con este régimen, las rentas de trabajo y de actividad emprendedora que cumplen los requisitos se tratan como de fuente española aunque se obtengan en el extranjero, con una deducción limitada por impuesto extranjero. En caso contrario, los residentes pagan el impuesto sobre la renta de las personas físicas por su renta mundial, y las rentas del ahorro tributan con una escala separada.
Régimen especial
Régimen especial para trabajadores, emprendedores y teletrabajadores desplazados a España (régimen Beckham, Art. 93 LIRPF)
24% de impuesto
Detalles
- Límite: €600k/año ≈ $670k
Régimen opcional que grava las rentas de fuente española con las normas de no residentes: 24% hasta EUR600,000 (≈ $670,000) y 47% por encima, durante el año de llegada más cinco años. Las rentas de fuente extranjera ajenas al trabajo y a la actividad emprendedora que cumplen los requisitos no tributan en España con este régimen.
Qué grava
Impuesto calculado conforme a las normas del impuesto sobre la renta de no residentes españoles para las personas que optan por él y pasan a ser residentes fiscales en España mediante un desplazamiento que cumple los requisitos. La AEAT trata todas las rentas del trabajo y de la actividad emprendedora que cumplen los requisitos obtenidas durante el régimen como de fuente española, aunque la actividad se realice en el extranjero, con la excepción de calendario para lo anterior al desplazamiento o posterior al régimen. La base A (dividendos, intereses y ganancias patrimoniales) usa una escala separada del ahorro; las demás rentas suelen integrarse en la base B. Puede aplicarse una deducción limitada por impuesto extranjero a las rentas de trabajo o de actividad emprendedora obtenidas en el extranjero que cumplen los requisitos, con el límite legal.
A quién se aplica
- La persona debe pasar a ser residente fiscal en España a causa del desplazamiento, no haber sido residente en España en los cinco períodos impositivos anteriores y optar por el régimen mediante el modelo 149.
- El desplazamiento (en el primer año de la solicitud o en el anterior) debe derivar de una de estas causas: un contrato de trabajo en España (incluido el trabajo en remoto para un empleador extranjero con la visa internacional de teletrabajo), ser administrador de una entidad, una actividad emprendedora reconocida conforme al Art. 70 de la Ley 14/2013, o ser un profesional altamente cualificado que presta servicios a empresas emergentes o realiza trabajos de I+D+i, con más del 40% de los ingresos empresariales, profesionales y laborales procedente de ello.
- La persona no debe obtener rentas mediante un establecimiento permanente en España (salvo en los casos de emprendedor y de profesional altamente cualificado).
- El régimen se aplica en el período impositivo del cambio de residencia y en los cinco períodos impositivos siguientes, mientras se mantengan las condiciones.
- El cónyuge y los hijos menores de 25 años (o de cualquier edad si tienen discapacidad), o el progenitor cuando no hay matrimonio, también pueden optar si pasan a ser residentes y su base imponible conjunta es inferior a la del contribuyente principal.
Exclusiones
- No es automático con una visa de nómada digital ni con otra visa; la opción fiscal, la residencia y las condiciones de actividad son independientes.
- Los dividendos, intereses y ganancias patrimoniales (rentas del Art. 25.1.f TRLIRNR) usan la escala separada del ahorro del Art. 93.2.e: 19% hasta EUR 6,000, (≈ $6,700) 21% hasta EUR 50,000, (≈ $55,900) 23% hasta EUR 200,000, (≈ $223,000) 27% hasta EUR 300,000 (≈ $335,000) y 30% por encima (30% desde el ejercicio 2025 conforme a la Ley 7/2024). La escala del 24%/47% se aplica al resto de la base.
- Los inmuebles urbanos no afectos a actividades económicas en España pueden generar rentas imputadas por alquiler aunque se usen como vivienda habitual del contribuyente (criterio de unificación del TEAC de 17 de julio de 2025).
- Las rentas de trabajo y de actividad emprendedora que cumplen los requisitos y se obtienen durante el régimen se tratan como de fuente española aunque el trabajo se realice en el extranjero, salvo las rentas de actividad anterior al desplazamiento o posterior al fin del régimen.
Límites
- EUR 600,000 al año (≈ $670,000) · Parte general de la base: 24% hasta este importe y 47% por encima (Art. 93.2.e.1); la retención sobre rentas del trabajo es del 24%, y del 47% sobre retribuciones de un mismo pagador superiores a EUR 600,000 (≈ $670,000).
- EUR 300,000 al año (≈ $335,000) · Parte del ahorro de la base: 19% hasta EUR 6,000, (≈ $6,700) 21% hasta EUR 50,000, (≈ $55,900) 23% hasta EUR 200,000, (≈ $223,000) 27% hasta este importe y 30% por encima (Art. 93.2.e.2).
Días en el país
- Más de 183 días en año natural · Residencia fiscal en España si se permanece más de 183 días en España durante el año natural (Art. 9 LIRPF), con sujeción a las reglas del centro de intereses.
Residencia fiscal
El solicitante debe pasar a ser residente fiscal en España a causa del desplazamiento y no haber sido residente en los cinco períodos impositivos anteriores; la opción se presenta mediante el modelo 149 y dura el año de llegada más cinco. Los participantes se consideran no residentes a efectos de los convenios para evitar la doble imposición y tributan en España solo por las rentas de fuente española, y las rentas de trabajo y de actividad emprendedora que cumplen los requisitos se consideran de fuente española.
Visas
Opción fiscal independiente; una visa de teletrabajo puede ser una circunstancia que cumple los requisitos, pero no confiere el régimen.
Otros impuestos
La Seguridad Social, el IVA y el registro de la actividad empresarial son independientes. Los participantes tributan por el Impuesto sobre el Patrimonio de forma limitada (bienes situados en España). Los inmuebles urbanos no afectos a actividades económicas en España generan rentas imputadas por alquiler aunque sean la vivienda habitual (criterio del TEAC de 17 de julio de 2025). La deducción por impuesto extranjero para las rentas de trabajo y de actividad emprendedora que cumplen los requisitos y se obtienen en el extranjero tiene un límite del 30% de la cuota correspondiente.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Impuesto sobre la Renta de las Personas Físicas (IRPF) español para residentes
Renta mundial
Detalles
- Quién: Una persona es residente si permanece más de 183 días en el año natural, o si el núcleo principal de sus actividades o intereses económicos se encuentra en España
- Límite: €6,000/año ≈ $6,700
Los residentes tributan por su renta mundial, incluidas las rentas de fuente extranjera. Las rentas del ahorro (intereses, dividendos, ganancias) tributan del 19% al 30% sumando los tramos estatal y autonómico; la escala general tiene un tramo estatal del 9.5% al 24.5% más un tramo autonómico.
Qué grava
Renta mundial de los residentes fiscales, dividida en una base general (trabajo, actividad económica, alquileres) y una base del ahorro (intereses, dividendos, ganancias patrimoniales).
A quién se aplica
- Una persona es residente si permanece más de 183 días en el año natural, o si el núcleo principal de sus actividades o intereses económicos se encuentra en España.
- Se presume la residencia cuando el cónyuge no separado y los hijos menores dependientes viven habitualmente en España.
Exclusiones
- Las ausencias esporádicas cuentan para los 183 días salvo que se pruebe la residencia fiscal en otro país.
Límites
- EUR 6,000 al año (≈ $6,700) · Escala del ahorro: 19% hasta este importe (9.5% estatal más 9.5% autonómico).
- EUR 50,000 al año (≈ $55,900) · Escala del ahorro: 21% desde 6,000 hasta este importe.
- EUR 200,000 al año (≈ $223,000) · Escala del ahorro: 23% desde 50,000 hasta este importe.
- EUR 300,000 al año (≈ $335,000) · Escala del ahorro: 27% desde 200,000 hasta este importe, y 30% por encima.
- EUR 12,450 al año (≈ $13,900) · Escala general estatal: 9.5% hasta este importe, luego 12% hasta 20,200, 15% hasta 35,200, 18.5% hasta 60,000, 22.5% hasta 300,000 y 24.5% por encima; cada comunidad autónoma añade su propia escala.
Días en el país
- Más de 183 días en año natural · Presencia en territorio español; las ausencias esporádicas cuentan salvo que se pruebe la residencia fiscal en otro país.
Residencia fiscal
El Art. 9 de la ley del IRPF fija la residencia por la presencia de más de 183 días o por el centro de intereses económicos, con la presunción familiar.
Visas
El tipo de visa no cambia el IRPF ordinario; los residentes pueden optar por el régimen del Art. 93 cuando cumplan los requisitos.
Otros impuestos
Los tipos de la escala general autonómica difieren según la comunidad autónoma. La Seguridad Social, el IVA y el Impuesto sobre el Patrimonio son independientes.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
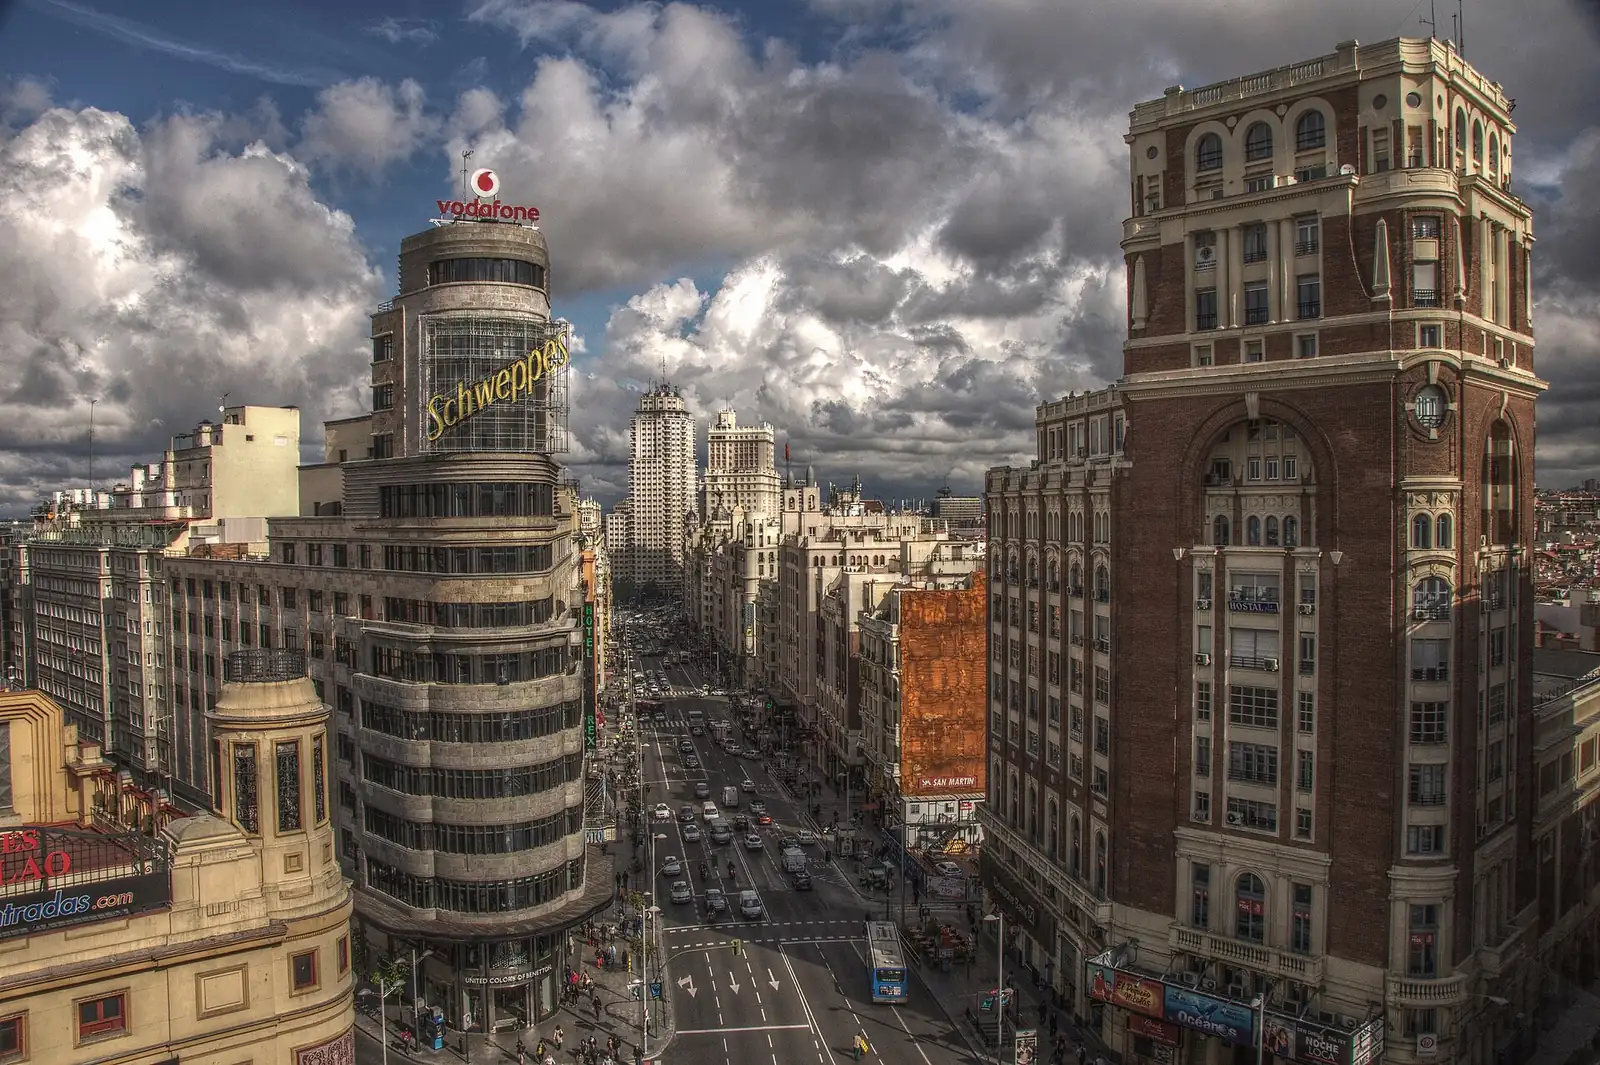
España en imágenes
Para cambiar más adelante · 1
Trabajo
Búsqueda de empleo tras los estudios
Primera estancia: 2 años
Camino a la residencia permanente · 1
- Ciudadanía · Spanish nationality of origin for children of Spaniards and option for children of a Spanish-born parent (Código Civil Articles 17 and 20)
Al llegar a España: primeros pasos
- Contrata un seguro médico privado que cumpla los requisitos de tu vía, como la ausencia de copago o de límite de cobertura para la residencia no lucrativa.
- Empadrónate en el ayuntamiento de tu localidad (padrón) en cuanto tengas dónde vivir.
- Abre una cuenta bancaria española si necesitas acreditar medios o domiciliar pagos periódicos.
- Inscríbete en la administración tributaria si necesitas presentar impuestos u optar por el régimen especial.
- Conserva copias de tu visa, tu seguro y tu empadronamiento para las renovaciones y otros trámites.
Preguntas frecuentes
¿Tiene España visa de vacaciones y trabajo?
Sí. España tiene 6 visas de vacaciones y trabajo. Working Holiday · Argentina es para personas de 18 a 35 años y da una primera estancia de 1 año. Working Holiday · Australia es para personas de 18 a 30 años y da una primera estancia de 1 año. Working Holiday · Canadá es para personas de 18 a 35 años y da una primera estancia de 1 año.
¿Cuál es el requisito de ingresos de la visa de nómada digital de España en 2026?
España tiene 1 visa de nómada o trabajo en remoto. Visa de nómada digital exige unos ingresos de al menos EUR 2,442 al mes (≈ $2,730) y da una primera estancia de 3 años que se puede renovar.
¿Puedo jubilarme o vivir en España con mis ahorros o mi pensión?
España tiene 1 vía de jubilación o de pago por residir. Visado de residencia no lucrativa exige unos ingresos de al menos EUR 2,400 al mes (≈ $2,680) y da una primera estancia de 1 año que se puede renovar.
¿Puedo mudarme a España abriendo un negocio?
España tiene 2 vías de negocio o startup. Visa de emprendedor da una primera estancia de 3 años que se puede renovar. Permiso de trabajo por cuenta propia da una primera estancia de 1 año que se puede renovar.
¿Qué visas de trabajo ofrece España a extranjeros?
España tiene 5 visas de trabajo. Visa de empleado da una primera estancia de 1 año que se puede renovar. Tarjeta azul UE exige un salario desde EUR 33,085.09 al año (≈ $37,000) y da una primera estancia de 3 años que se puede renovar. Trabajador altamente cualificado exige un salario de al menos EUR 41,356.36 al año (≈ $46,200) y da una primera estancia de 3 años que se puede renovar.
¿Cómo se obtiene una visa de estudiante para España?
España tiene 2 visas de estudiante. Permiso de prácticas da una primera estancia de 1 año que se puede renovar. También está Visa de estudiante.
¿Puede mi nacionalidad u origen darme la residencia en España?
Sí. España tiene 1 vía por nacionalidad u origen. Es Nacionalidad española por descendencia y por opción.
¿Puedo reunirme con mi cónyuge o pareja en España?
Sí. España tiene 2 visas de cónyuge. Cónyuge de un residente exige unos ingresos de al menos EUR 900 al mes (≈ $1,010). Cónyuge de un ciudadano da una primera estancia de 5 años que se puede renovar.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre España AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.