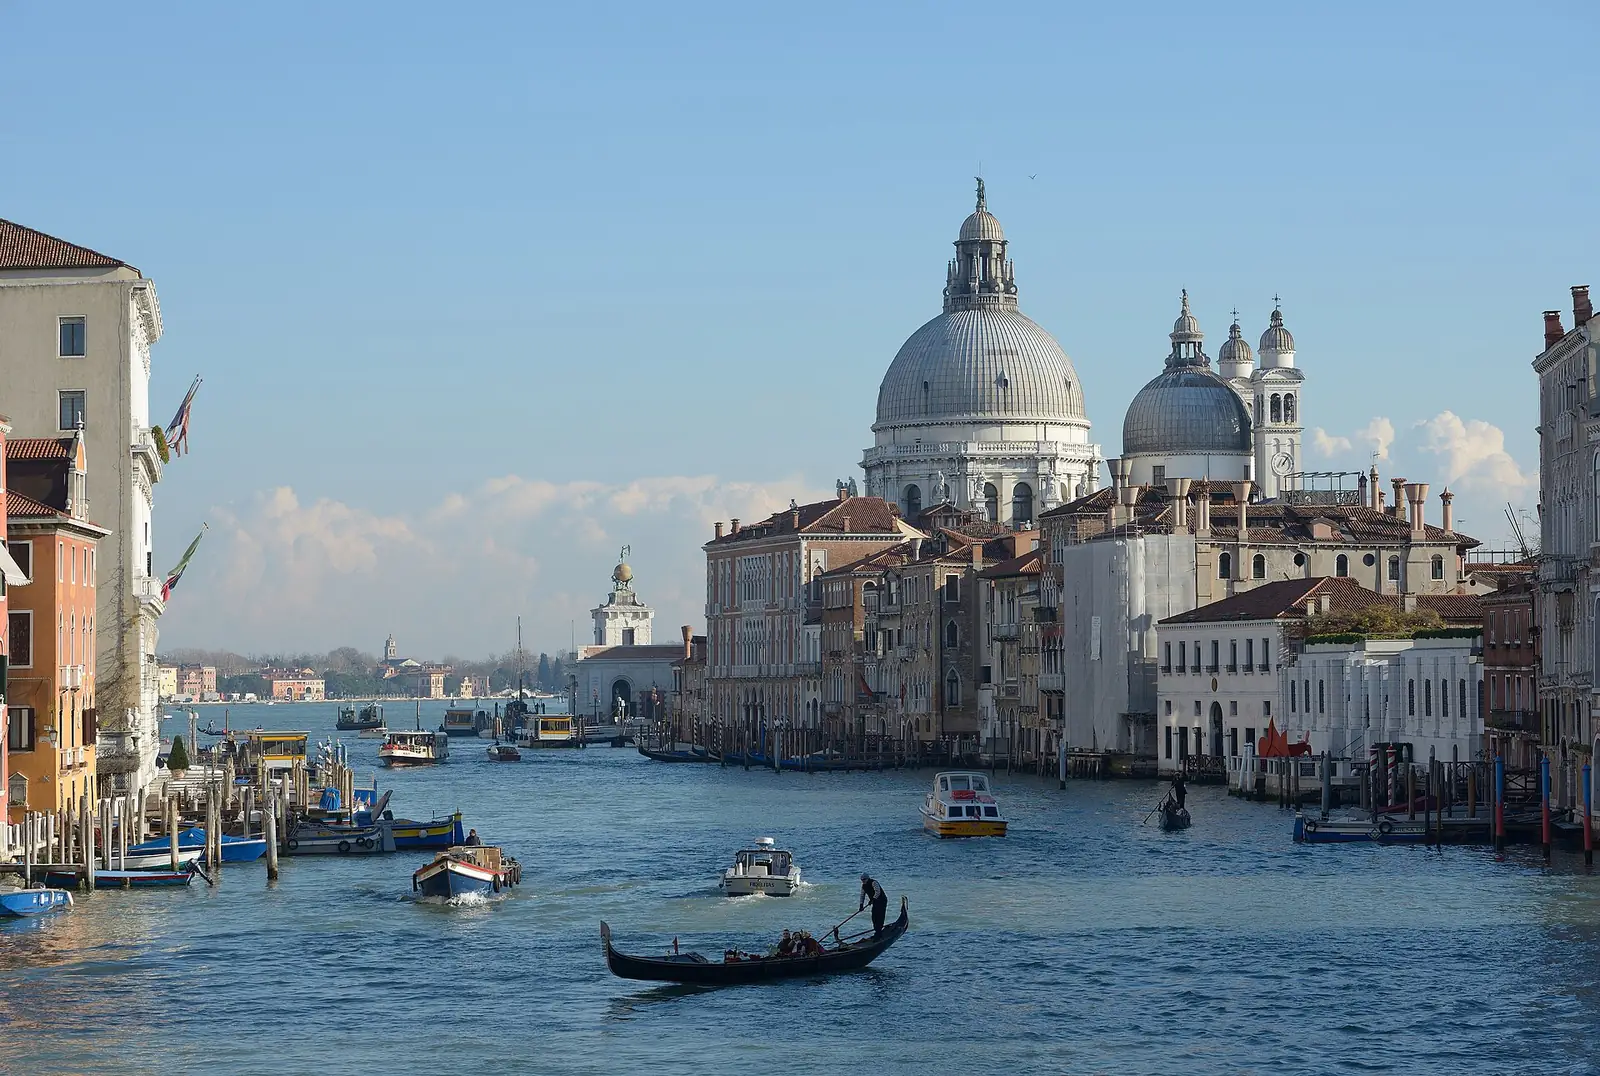
Mudarse a Italia
18 formas de mudarse a Italia en nuestra guía: 4 visas de vacaciones y trabajo, 1 visa de nómada o trabajo en remoto, 4 vías para inversores, 1 vía de pago por residir, 2 vías de negocio o startup, 2 visas de trabajo, 1 visa de estudiante, 1 vía por nacionalidad u origen, 2 visas de cónyuge.
Trabajadores en remoto: Visa de nómada digital, desde €25k al año ≈ $28k. Inversión más baja: Investor Visa · €250k startup, €250k+ ≈ $279k. Impuestos para recién llegados: Impuesto sustitutivo para nuevos residentes sobre las rentas de fuente extranjera (art. 24-bis TUIR, tipo fijo), Cuota fija global de EUR 300,000. Comprobado con fuentes oficiales el .
Italia ofrece una serie de vías para nacionales de fuera de la UE, desde la inversión y el trabajo en remoto hasta los estudios y la familia. Cada una tiene sus propios requisitos y su propio proceso de solicitud, y los registros aquí recogen las opciones principales.
Vacaciones y trabajo · 4

Nómada / Trabajo en remoto · 1

Visa de nómada digital
Ingresos exigidos: desde €25k al año ≈ $28k
Inversión · 4

Investor Visa
Inversión exigida: desde €250k ≈ $279k
Jubilarse o vivir de ahorros · 1

Residencia electiva
Ingresos exigidos: €31k+ al año ≈ $35k
Negocio / Startup · 2

Startup Visa
Ahorros exigidos: €50k+ ≈ $56k
Visa de trabajo autónomo
Ingresos exigidos: €8,500+ al año ≈ $9,500
Trabajo · 2

Tarjeta azul UE
Primera estancia: 2 años
Visa de trabajo (Decreto Flussi)
Estudiante · 1

Visa de estudiante
Ahorros exigidos: €10k+ al año ≈ $11k
Por tu nacionalidad u origen · 1

Solo para ciudadanos de determinados países o para personas con raíces familiares aquí. A diferencia de la libre circulación, cada una exige una solicitud.
Ciudadanía italiana por descendencia
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un residente
Ingresos exigidos: €11k+ al año ≈ $12k
Cónyuge de un ciudadano
Primera estancia: 5 años
Libre circulación y estancias sin visa · 1
Libre circulación de la UE · Te permite vivir aquí
Disponible para 31 pasaportes: Alemania, Austria, Bélgica, Bulgaria, Chequia, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Irlanda, Islandia, Italia, Letonia, Liechtenstein, Lituania, Luxemburgo, Malta, Noruega, Países Bajos, Polonia, Portugal, Rumanía, Suecia, Suiza.
Impuestos
Los nuevos residentes pueden tener la posibilidad de elegir un régimen fiscal especial. Los registros describen un impuesto sustitutivo sobre las rentas de fuente extranjera, un régimen de trabajadores impatriados para los ingresos por trabajo por cuenta ajena y por cuenta propia obtenidos en Italia, y un régimen de pensionistas extranjeros para quienes se trasladan a determinados municipios del sur. En los demás casos, los residentes tributan por su renta mundial a los tipos ordinarios del IRPEF.
Régimen especial
Impuesto sustitutivo para nuevos residentes sobre las rentas de fuente extranjera (art. 24-bis TUIR, tipo fijo)
Ventaja fiscal
Detalles
- Quién: No haber sido residente en Italia durante al menos nueve de los diez períodos impositivos anteriores al inicio de la opción
- Límite: €300k/año ≈ $335k
Cuota global anual opcional que sustituye al impuesto italiano sobre las rentas de fuente extranjera: EUR300,000 (≈ $335,000) para quienes trasladan su residencia desde el 1 de enero de 2026 (Ley 199/2025), EUR200,000 (≈ $223,000) para traslados entre el 11 de agosto de 2024 y el 31 de diciembre de 2025, EUR100,000 (≈ $112,000) para traslados anteriores; el efecto termina a los quince años.
Qué grava
Rentas de fuente extranjera de personas físicas admisibles que trasladan su residencia a Italia; las rentas de fuente italiana tributan conforme a las normas ordinarias.
A quién se aplica
- No haber sido residente en Italia durante al menos nueve de los diez períodos impositivos anteriores al inicio de la opción.
- La opción se ejerce en la declaración del año del traslado o del siguiente; es posible una consulta vinculante previa (interpello).
- Los familiares que cumplan el mismo requisito de residencia pueden añadirse por EUR50,000 (≈ $55,900) cada uno al año desde el 1 de enero de 2026 (EUR25,000 (≈ $27,900) para cohortes anteriores).
- La opción puede excluir Estados extranjeros elegidos, cuyas rentas tributan entonces conforme a las normas ordinarias con crédito por impuesto extranjero.
Exclusiones
- Las rentas de fuente italiana siguen sujetas a la tributación ordinaria.
- Las plusvalías por participaciones sustanciales (art. 67(1)(c) TUIR) realizadas en los cinco primeros períodos de la opción quedan fuera de la cuota global.
- La revocación o la pérdida de la opción (por ejemplo, por impago) impide ejercer una nueva opción.
Límites
- EUR 300,000 al año (≈ $335,000) · Contribuyente principal: residencia trasladada desde el 1 de enero de 2026 (la Ley 199/2025 art. 1 párrs. 25-26 elevó EUR200,000 (≈ $223,000) a EUR300,000 (≈ $335,000))
- EUR 50,000 al año (≈ $55,900) · Por familiar, residencia trasladada desde el 1 de enero de 2026
- EUR 200,000 al año (≈ $223,000) · Contribuyente principal: residencia trasladada del 11 de agosto de 2024 al 31 de diciembre de 2025
- EUR 25,000 al año (≈ $27,900) · Por familiar, traslados anteriores al 1 de enero de 2026
- EUR 100,000 al año (≈ $112,000) · Contribuyente principal: traslados anteriores al 11 de agosto de 2024
Residencia fiscal
La cohorte se determina por la fecha en que se traslada la residencia a Italia. La suma global se paga en un solo plazo antes de la fecha límite de pago del saldo, y la opción caduca tras quince periodos impositivos.
Visas
No se necesita visa para la opción; es una opción fiscal.
Otros impuestos
El IVA italiano, las cotizaciones sociales y los impuestos locales son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Régimen de trabajadores impatriados (Art. 5 D.Lgs. 209/2023)
Ventaja fiscal
Detalles
- Sobre: Ingresos de tipo laboral y profesionales obtenidos en Italia hasta EUR600,000 (≈ $670,000) al año
- Límite: €600k/año ≈ $670k
Solo el 50% de los ingresos cualificados por trabajo por cuenta ajena y por cuenta propia obtenidos en Italia, hasta EUR600,000 (≈ $670,000) al año, computa en la base imponible; el 40% para trabajadores con un hijo menor.
Qué grava
Ingresos de tipo laboral y profesionales obtenidos en Italia hasta EUR600,000 (≈ $670,000) al año; el 50% de ellos (el 40% con un hijo menor) entra en la base imponible y tributa a los tipos ordinarios del IRPEF.
A quién se aplica
- Comprometerse a la residencia fiscal en Italia durante al menos cuatro años y no haber sido residente en los tres periodos impositivos anteriores.
- Si el trabajador mantiene el mismo empleador o grupo que en el extranjero, el tiempo exigido fuera de Italia es de seis periodos (siete si trabajó antes en Italia para ese grupo).
- Realizar el trabajo principalmente en Italia y cumplir los requisitos de alta cualificación o especialización del D.Lgs. 108/2012 y el D.Lgs. 206/2007.
- Se aplica desde el año del traslado y los cuatro periodos siguientes; se pierde con recuperación si la residencia termina antes de cuatro años.
- La inclusión del 40% se aplica cuando el trabajador se traslada con un hijo menor o tiene o adopta uno durante el régimen, y el hijo reside en Italia.
Exclusiones
- Los ingresos superiores a EUR600,000 (≈ $670,000) al año no reciben reducción alguna.
Límites
- EUR 600,000 al año (≈ $670,000) · Tope anual de ingresos para la inclusión del 50% (o 40%)
Residencia fiscal
El periodo de beneficio es de cinco periodos impositivos; se aplican tres periodos adicionales a quienes trasladaron su residencia registrada en 2024 y son propietarios de una vivienda en Italia usada como residencia principal que se compró antes del 31 de diciembre de 2023 y en los 12 meses anteriores al traslado.
Visas
Independiente del tipo de visa.
Otros impuestos
Las cotizaciones sociales y el IVA son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Régimen de pensionistas extranjeros: impuesto sustitutivo del 7% en municipios del sur (Art. 24-ter TUIR)
7% de impuesto
Detalles
- Sobre: Rentas de fuente extranjera de cualquier categoría
Impuesto sustitutivo del 7% sobre todas las rentas de fuente extranjera durante cada uno de nueve periodos impositivos para perceptores de pensiones extranjeras que se trasladan a municipios del sur admisibles; el límite de población es de 30,000 habitantes desde el 7 de abril de 2026 (antes 20,000).
Qué grava
Rentas de fuente extranjera de cualquier categoría.
A quién se aplica
- Percibir una pensión pagada desde el extranjero y trasladar la residencia fiscal a un municipio de Sicilia, Calabria, Cerdeña, Campania, Basilicata, Abruzos, Molise o Apulia con no más de 30,000 habitantes, o a un municipio de 30,000 o menos afectado por los terremotos de 2009 o 2016.
- No haber sido residente fiscal en Italia en los cinco periodos impositivos anteriores a aquel en que la opción surte efecto.
- Trasladarse desde un país que tenga en vigor con Italia un acuerdo de cooperación administrativa en materia fiscal.
- La opción es válida durante nueve periodos impositivos; la población del municipio se toma de los datos del ISTAT a 1 de enero del año anterior al primer periodo.
Exclusiones
- Las regiones y los municipios que no figuran en la lista no son admisibles.
Residencia fiscal
La opción se ejerce en la declaración del año del traslado.
Visas
Independiente del tipo de visa.
Otros impuestos
Las rentas de fuente italiana y los impuestos locales siguen las normas ordinarias.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Impuesto italiano sobre la renta de las personas físicas (IRPEF): tipos ordinarios 2026
Renta mundial
Detalles
- Sobre: Renta mundial de los residentes, neta de las cargas deducibles
- Límite: €28k/año ≈ $31k
Los residentes tributan por su renta mundial, incluidas las rentas de fuente extranjera: 23% hasta EUR28,000, (≈ $31,300) 33% de EUR28,000 (≈ $31,300) a EUR50,000 (≈ $55,900) (reducido desde el 35% por la Ley de Presupuestos de 2026) y 43% por encima de EUR50,000 (≈ $55,900); los no residentes tributan solo por las rentas de fuente italiana.
Qué grava
Renta mundial de los residentes, neta de las cargas deducibles; los recargos regionales y municipales son adicionales.
A quién se aplica
- Residente fiscal en Italia: durante la mayor parte del ejercicio fiscal (al menos 183 días, 184 en años bisiestos) la persona tiene residencia habitual o domicilio en Italia, está físicamente presente allí o figura inscrita en el registro de población residente.
Exclusiones
- Los contribuyentes con una renta total superior a EUR200,000 (≈ $223,000) no conservan el beneficio del segundo tipo reducido.
Límites
- EUR 28,000 al año (≈ $31,300) · 23% hasta este importe
- EUR 50,000 al año (≈ $55,900) · 33% entre EUR28,000 (≈ $31,300) y este importe; 43% por encima
Días en el país
- Al menos 183 días en ejercicio fiscal (184 días en años bisiestos) · Quien durante la mayor parte del año (al menos 183 días, 184 en años bisiestos) cumple al menos una condición de residencia es residente en Italia a efectos del impuesto sobre la renta.
Residencia fiscal
Los residentes tributan por la renta con independencia de dónde se obtenga; los no residentes tributan solo por las rentas de fuente italiana.
Visas
Independiente del tipo de visa.
Otros impuestos
Los recargos regionales y municipales, las cotizaciones sociales y el IVA son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Régimen de tipo fijo para autónomos y empresarios individuales (regime forfetario)
15% de impuesto
Detalles
- Quién: Ingresos u honorarios del año anterior que no superen EUR85,000, (≈ $95,000) y no más de EUR20,000 (≈ $22,300) brutos gastados en empleados y colaboradores
- Límite: €85k/año ≈ $95k
Un único impuesto sustitutivo del 15% sobre un beneficio imponible a tanto alzado para autónomos con ingresos de hasta EUR85,000 (≈ $95,000); 5% durante los primeros cinco años de una actividad realmente nueva.
Qué grava
Los ingresos u honorarios multiplicados por el coeficiente de rentabilidad de la actividad, menos las cotizaciones sociales obligatorias; el 15% sustituye al impuesto sobre la renta y a los recargos regionales y municipales.
A quién se aplica
- Ingresos u honorarios del año anterior que no superen EUR85,000, (≈ $95,000) y no más de EUR20,000 (≈ $22,300) brutos gastados en empleados y colaboradores.
- Residentes en Italia, o residentes de un Estado de la UE o del EEE que intercambie información y que obtengan al menos el 75% de su renta total en Italia.
- El tipo del 5% se aplica durante cinco años si no se ejerció ninguna actividad empresarial o profesional en los tres años anteriores y la actividad no es continuación de un empleo o de un trabajo previo.
Exclusiones
- Personas que usan regímenes especiales de IVA u otros regímenes de renta a tipo fijo.
- Personas cuyo trabajo es principalmente para un empleador actual o reciente (dos años anteriores).
- Empleados con ingresos laborales superiores a EUR30,000 (≈ $33,500) en el año anterior (EUR35,000 (≈ $39,100) para 2025 y 2026).
- Quien participa como socio en determinadas sociedades o controla sociedades de responsabilidad limitada con actividad relacionada.
Límites
- EUR 85,000 al año (≈ $95,000) · Límite de ingresos u honorarios para entrar y permanecer en el régimen (se sale al año siguiente si se supera)
- EUR 100,000 al año (≈ $112,000) · Por encima de este importe el régimen termina el mismo año y el IVA se devenga desde la operación que lo supera
- EUR 20,000 al año (≈ $22,300) · Gasto bruto máximo en empleados y colaboradores
Residencia fiscal
Los no residentes quedan excluidos, salvo los residentes de Estados de la UE y del EEE que intercambien información y que obtengan al menos el 75% de su renta total en Italia.
Visas
Independiente del tipo de visa; relevante para los titulares de permisos de trabajo por cuenta propia que son residentes fiscales en Italia.
Otros impuestos
Las cotizaciones sociales y las normas del IVA son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Italia en imágenes
Para cambiar más adelante · 1
Negocio / Startup
Startup Hub (en el país)
Ahorros exigidos: €50k+ ≈ $56k
Camino a la residencia permanente · 1
- Ciudadanía tras 2 años · Recognition of Italian citizenship by descent (iure sanguinis, Law 91/1992 as amended by Decree-Law 36/2025 and Law 74/2025)
Al llegar a Italia: primeros pasos
- Solicitar un permiso de residencia en la Questura dentro del plazo indicado para tu vía, si es necesario.
- Registrar tu domicilio en el comune local.
- Contratar un seguro médico o inscribirse en el servicio nacional de salud, según corresponda.
- Abrir una cuenta bancaria si la necesitas para tu vía o para la vida diaria.
- Llevar contigo copias de la solicitud del permiso y de los documentos.
- Comprobar los trámites propios de cada vía, como presentarse ante la policía o completar el registro fiscal.
Preguntas frecuentes
¿Tiene Italia visa de vacaciones y trabajo?
Sí. Italia tiene 4 visas de vacaciones y trabajo. Working Holiday · Australia es para personas de 18 a 35 años, exige unos ahorros de al menos EUR 10,000 (≈ $11,200) y da una primera estancia de 1 año. Working Holiday · Canadá es para personas de 18 a 35 años y da una primera estancia de 1 año. Working Holiday · Japón es para personas de 18 a 30 años, exige unos ahorros de al menos EUR 10,400 (≈ $11,600) y da una primera estancia de 1 año.
¿Cuál es el requisito de ingresos de la visa de nómada digital de Italia en 2026?
Italia tiene 1 visa de nómada o trabajo en remoto. Visa de nómada digital exige unos ingresos desde EUR 24,789 al año (≈ $27,700) y da una primera estancia de 1 año que se puede renovar.
¿Cuánto hay que invertir para obtener la residencia en Italia?
Italia tiene 4 vías para inversores. Investor Visa · €1M donación exige una inversión de al menos EUR 1,000,000 (≈ $1,120,000) y da una primera estancia de 2 años que se puede renovar. Investor Visa · €2M bonos exige una inversión de al menos EUR 2,000,000 (≈ $2,230,000) y da una primera estancia de 2 años que se puede renovar. Investor Visa · €250k startup exige una inversión de al menos EUR 250,000 (≈ $279,000) y da una primera estancia de 2 años que se puede renovar.
¿Puedo jubilarme o vivir en Italia con mis ahorros o mi pensión?
Italia tiene 1 vía de jubilación o de pago por residir. Residencia electiva exige unos ingresos de al menos EUR 31,000 al año (≈ $34,600).
¿Puedo mudarme a Italia abriendo un negocio?
Italia tiene 2 vías de negocio o startup. Startup Visa exige unos ahorros de al menos EUR 50,000 (≈ $55,900) y da una primera estancia de 1 año que se puede renovar. Visa de trabajo autónomo exige unos ingresos de al menos EUR 8,500 al año (≈ $9,500) y da una primera estancia de 2 años que se puede renovar.
¿Qué visas de trabajo ofrece Italia a extranjeros?
Italia tiene 2 visas de trabajo. Tarjeta azul UE da una primera estancia de 2 años que se puede renovar. También está Visa de trabajo (Decreto Flussi).
¿Cómo se obtiene una visa de estudiante para Italia?
Italia tiene 1 visa de estudiante. Visa de estudiante exige unos ahorros de al menos EUR 10,179.85 al año (≈ $11,400).
¿Puede mi nacionalidad u origen darme la residencia en Italia?
Sí. Italia tiene 1 vía por nacionalidad u origen. Es Ciudadanía italiana por descendencia.
¿Puedo reunirme con mi cónyuge o pareja en Italia?
Sí. Italia tiene 2 visas de cónyuge. Cónyuge de un residente exige unos ingresos de al menos EUR 10,651.68 al año (≈ $11,900). Cónyuge de un ciudadano da una primera estancia de 5 años que se puede renovar.
¿Tiene Italia un régimen fiscal especial para nuevos residentes?
Sí: Impuesto sustitutivo para nuevos residentes sobre las rentas de fuente extranjera (art. 24-bis TUIR, tipo fijo). Cuota global anual opcional que sustituye al impuesto italiano sobre las rentas de fuente extranjera: EUR300,000 (≈ $335,000) para quienes trasladan su residencia desde el 1 de enero de 2026 (Ley 199/2025), EUR200,000 (≈ $223,000) para traslados entre el 11 de agosto de 2024 y el 31 de diciembre de 2025, EUR100,000 (≈ $112,000) para traslados anteriores; el efecto termina a los quince años. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Italia AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.