Mudar para Itália
18 formas de se mudar para Itália no nosso guia: 4 vistos de férias e trabalho, 1 visto de nômade / trabalho remoto, 4 vias para investidores, 1 via de pagar para residir, 2 vias de negócios / startup, 2 vistos de trabalho, 1 visto de estudante, 1 via por nacionalidade ou ascendência, 2 vistos de cônjuge.
Trabalhadores remotos: Visto de nômade digital, a partir de €25k por ano ≈ $28k. Menor investimento: Investor Visa · Startup de €250k, €250k+ ≈ $279k. Imposto para recém-chegados: Imposto substitutivo para novos residentes sobre renda de fonte estrangeira (Art. 24-bis TUIR, flat tax), Montante fixo de EUR 300,000. Verificado em com fontes oficiais.
A Itália oferece diversas rotas para cidadãos de países fora da UE, do investimento e trabalho remoto ao estudo e à família. Cada uma tem seus próprios requisitos e processo de pedido, e os registros aqui apresentam as principais opções.
Férias e trabalho · 4

Nômade / Trabalho remoto · 1

Visto de nômade digital
Renda exigida: a partir de €25k por ano ≈ $28k
Investimento · 4

Investor Visa
Investimento exigido: a partir de €250k ≈ $279k
Aposentadoria ou viver de poupança · 1

Residência por escolha própria
Renda exigida: €31k+ por ano ≈ $35k
Negócios / Startups · 2

Startup Visa
Poupança exigida: €50k+ ≈ $56k
Visto para trabalho autônomo
Renda exigida: €8,500+ por ano ≈ $9,500
Trabalho · 2

Blue Card
Primeira estadia: 2 anos
Visto de trabalho (Decreto Flussi)
Estudante · 1

Visto de estudante
Poupança exigida: €10k+ por ano ≈ $11k
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Cidadania italiana por descendência
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Renda exigida: €11k+ por ano ≈ $12k
Cônjuge de cidadão
Primeira estadia: 5 anos
Livre circulação e estadias sem visto · 1
Livre circulação na UE · Permite viver aqui
Aberta a 31 passaportes: Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovênia, Espanha, Estônia, Finlândia, França, Grécia, Hungria, Irlanda, Islândia, Itália, Letônia, Liechtenstein, Lituânia, Luxemburgo, Malta, Noruega, Países Baixos, Polônia, Portugal, Romênia, Suécia, Suíça, Tchéquia.
Impostos
Novos residentes podem ter a opção de escolher um regime fiscal especial. Os registros descrevem um imposto substitutivo sobre renda de fonte estrangeira, um regime de trabalhadores impatriados para renda de emprego e de trabalho autônomo produzida na Itália e um regime de aposentados estrangeiros para quem se muda para certos municípios do sul. Nos demais casos, os residentes são tributados sobre a renda mundial pelas alíquotas ordinárias do IRPEF.
Regime especial
Imposto substitutivo para novos residentes sobre renda de fonte estrangeira (Art. 24-bis TUIR, flat tax)
Benefício fiscal
Detalhes
- Quem: Não ser residente na Itália em pelo menos nove dos dez períodos fiscais anteriores ao início da opção
- Limite: €300k/ano ≈ $335k
Valor anual fixo opcional que substitui o imposto italiano sobre renda de fonte estrangeira: EUR300,000 (≈ $335,000) para quem transfere a residência a partir de 1 de janeiro de 2026 (Law 199/2025), EUR200,000 (≈ $223,000) para transferências entre 11 de agosto de 2024 e 31 de dezembro de 2025, EUR100,000 (≈ $112,000) para transferências anteriores; o efeito termina após quinze anos.
Tributado sobre
Renda de fonte estrangeira de pessoas físicas elegíveis que transferem a residência para a Itália; a renda de fonte italiana é tributada pelas regras ordinárias.
A quem se aplica
- Não ser residente na Itália em pelo menos nove dos dez períodos fiscais anteriores ao início da opção.
- A opção é feita na declaração do ano da transferência ou do seguinte; é possível um pedido de parecer prévio (interpello).
- Familiares que atendam ao mesmo critério de residência podem ser incluídos a EUR50,000 (≈ $55,900) cada por ano a partir de 1 de janeiro de 2026 (EUR25,000 (≈ $27,900) para grupos anteriores).
- A opção pode excluir Estados estrangeiros escolhidos, cuja renda é então tributada pelas regras ordinárias com crédito de imposto estrangeiro.
Exclusões
- A renda de fonte italiana permanece sob a tributação ordinária.
- Ganhos em participações substanciais (Art. 67(1)(c) TUIR) realizados nos primeiros cinco períodos da opção ficam fora do valor fixo.
- A revogação ou perda da opção (por exemplo, por falta de pagamento) impede uma nova opção.
Limites
- EUR 300,000 por ano (≈ $335,000) · Contribuinte principal: residência transferida a partir de 1 de janeiro de 2026 (Law 199/2025 art. 1 paras. 25-26 elevou EUR200,000 (≈ $223,000) para EUR300,000 (≈ $335,000))
- EUR 50,000 por ano (≈ $55,900) · Por familiar, residência transferida a partir de 1 de janeiro de 2026
- EUR 200,000 por ano (≈ $223,000) · Contribuinte principal: residência transferida de 11 de agosto de 2024 a 31 de dezembro de 2025
- EUR 25,000 por ano (≈ $27,900) · Por familiar, transferências anteriores a 1 de janeiro de 2026
- EUR 100,000 por ano (≈ $112,000) · Contribuinte principal: transferências anteriores a 11 de agosto de 2024
Residência fiscal
O grupo é definido pela data em que a residência é transferida para a Itália. O valor fixo é pago em uma parcela até o prazo de pagamento do saldo, e a opção se extingue após quinze períodos fiscais.
Vistos
Não é necessário visto para a opção; trata-se de uma opção fiscal.
Outros impostos
O IVA, as contribuições sociais e os tributos locais italianos são separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Regime de trabalhadores impatriados (Art. 5 D.Lgs. 209/2023)
Benefício fiscal
Detalhes
- Sobre: Renda de tipo emprego e profissional produzida na Itália até EUR600,000 (≈ $670,000) por ano
- Limite: €600k/ano ≈ $670k
Apenas 50% da renda qualificada de emprego e trabalho autônomo produzida na Itália, até EUR600,000 (≈ $670,000) por ano, conta para a renda tributável; 40% para trabalhadores com filho menor.
Tributado sobre
Renda de tipo emprego e profissional produzida na Itália até EUR600,000 (≈ $670,000) por ano; 50% dela (40% com filho menor) entra na renda tributável e é tributada pelas alíquotas ordinárias do IRPEF.
A quem se aplica
- Comprometer-se com a residência fiscal italiana por pelo menos quatro anos e não ter sido residente nos três períodos fiscais anteriores.
- Se o trabalhador mantém o mesmo empregador ou grupo do exterior, o tempo exigido no exterior é de seis períodos (sete se antes empregado na Itália por esse grupo).
- Trabalho realizado principalmente na Itália e atendimento dos requisitos de alta qualificação ou especialização do D.Lgs. 108/2012 e do D.Lgs. 206/2007.
- Aplica-se a partir do ano da transferência e dos quatro períodos seguintes; perdido com recuperação se a residência terminar antes de quatro anos.
- A inclusão de 40% se aplica quando o trabalhador se muda com um filho menor ou tem ou adota um durante o regime, e o filho é residente na Itália.
Exclusões
- A renda acima de EUR600,000 (≈ $670,000) por ano não recebe redução.
Limites
- EUR 600,000 por ano (≈ $670,000) · Teto anual de renda para a inclusão de 50% (ou 40%)
Residência fiscal
Período do benefício de cinco períodos fiscais; três períodos extras se aplicam a pessoas que mudaram sua residência registrada em 2024 e possuem na Itália um imóvel usado como residência principal, comprado até 31 de dezembro de 2023 e nos 12 meses anteriores à mudança.
Vistos
Independe do tipo de visto.
Outros impostos
As contribuições sociais e o IVA são separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Regime de aposentados estrangeiros: imposto substitutivo de 7% em municípios do sul (Art. 24-ter TUIR)
7% de imposto
Detalhes
- Sobre: Renda de fonte estrangeira de qualquer categoria
Imposto substitutivo de 7% sobre toda a renda de fonte estrangeira, por cada um de nove períodos fiscais, para beneficiários de pensões estrangeiras que se mudam para municípios elegíveis do sul; o limite populacional é de 30,000 habitantes a partir de 7 de abril de 2026 (antes 20,000).
Tributado sobre
Renda de fonte estrangeira de qualquer categoria.
A quem se aplica
- Receber renda de pensão paga do exterior e transferir a residência fiscal para um município da Sicilia, Calabria, Sardegna, Campania, Basilicata, Abruzzo, Molise ou Puglia com no máximo 30,000 habitantes, ou para um município de 30,000 ou menos atingido pelos terremotos de 2009 ou 2016.
- Não ter sido residente fiscal na Itália nos cinco períodos fiscais anteriores àquele em que a opção produz efeito.
- Mudar-se de um país que tenha com a Itália um acordo de cooperação administrativa em matéria fiscal em vigor.
- Opção válida por nove períodos fiscais; a população do município é lida nos dados do ISTAT em 1 de janeiro do ano anterior ao primeiro período.
Exclusões
- Regiões e municípios fora da lista não são elegíveis.
Residência fiscal
A opção é exercida na declaração do ano da transferência.
Vistos
Independe do tipo de visto.
Outros impostos
A renda de fonte italiana e os tributos locais permanecem sob as regras ordinárias.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Alíquotas ordinárias do imposto de renda de pessoa física italiano (IRPEF) em 2026
Renda global
Detalhes
- Sobre: Renda mundial dos residentes, líquida dos encargos dedutíveis
- Limite: €28k/ano ≈ $31k
Os residentes são tributados sobre a renda mundial, incluindo a de fonte estrangeira: 23% até EUR28,000, (≈ $31,300) 33% de EUR28,000 (≈ $31,300) a EUR50,000 (≈ $55,900) (reduzido de 35% pela Lei Orçamentária de 2026) e 43% acima de EUR50,000 (≈ $55,900); os não residentes são tributados apenas sobre a renda de fonte italiana.
Tributado sobre
Renda mundial dos residentes, líquida dos encargos dedutíveis; os adicionais regionais e municipais são acrescidos.
A quem se aplica
- Residente fiscal italiano: durante a maior parte do ano fiscal (pelo menos 183 dias, 184 em anos bissextos) a pessoa tem residência habitual ou domicílio na Itália, está fisicamente presente ali ou está inscrita no registro da população residente.
Exclusões
- Contribuintes com renda total acima de EUR200,000 (≈ $223,000) não mantêm o benefício da segunda alíquota mais baixa.
Limites
- EUR 28,000 por ano (≈ $31,300) · 23% até este valor
- EUR 50,000 por ano (≈ $55,900) · 33% entre EUR28,000 (≈ $31,300) e este valor; 43% acima
Dias no país
- Pelo menos 183 dias em ano fiscal (184 dias em anos bissextos) · Quem, durante a maior parte do ano (pelo menos 183 dias, 184 em anos bissextos), satisfaz pelo menos uma condição de residência é residente na Itália para fins de imposto de renda.
Residência fiscal
Os residentes são tributados sobre a renda onde quer que seja produzida; os não residentes são tributados apenas sobre a renda de fonte italiana.
Vistos
Independe do tipo de visto.
Outros impostos
Os adicionais regionais e municipais, as contribuições sociais e o IVA são separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Regime de taxa fixa para autônomos e empresários individuais (regime forfetario)
15% de imposto
Detalhes
- Quem: Receita ou honorários no ano anterior não superiores a EUR85,000, (≈ $95,000) e não mais de EUR20,000 (≈ $22,300) brutos gastos com empregados e colaboradores
- Limite: €85k/ano ≈ $95k
Um único imposto substitutivo de 15% sobre um lucro tributável forfetário para autônomos com receita de até EUR85,000 (≈ $95,000); 5% nos primeiros cinco anos de uma atividade genuinamente nova.
Tributado sobre
Receita ou honorários multiplicados pelo coeficiente de rentabilidade da atividade, menos as contribuições sociais obrigatórias; os 15% substituem o imposto de renda e os adicionais regionais e municipais.
A quem se aplica
- Receita ou honorários no ano anterior não superiores a EUR85,000, (≈ $95,000) e não mais de EUR20,000 (≈ $22,300) brutos gastos com empregados e colaboradores.
- Residentes na Itália, ou residentes de um Estado da UE ou do EEE que troque informações e que obtenham pelo menos 75% de sua renda total na Itália.
- A alíquota de 5% se aplica por cinco anos se nenhuma atividade empresarial ou profissional foi exercida nos três anos anteriores e a atividade não é continuação de emprego ou de trabalho anterior.
Exclusões
- Pessoas que usam regimes especiais de IVA ou outros regimes de renda de taxa fixa.
- Pessoas cujo trabalho é principalmente para um empregador atual ou recente (dois anos anteriores).
- Empregados com renda de emprego acima de EUR30,000 (≈ $33,500) no ano anterior (EUR35,000 (≈ $39,100) para 2025 e 2026).
- Quem é sócio de certas sociedades ou controla sociedades limitadas com atividade relacionada.
Limites
- EUR 85,000 por ano (≈ $95,000) · Teto de receita ou honorários para entrar e permanecer no regime (saindo no ano seguinte se excedido)
- EUR 100,000 por ano (≈ $112,000) · Acima disto, o regime termina no mesmo ano e o IVA é devido a partir da operação que o ultrapassa
- EUR 20,000 por ano (≈ $22,300) · Gasto bruto máximo com empregados e colaboradores
Residência fiscal
Os não residentes são excluídos, exceto residentes de Estados da UE e do EEE que troquem informações e que obtenham pelo menos 75% da renda total na Itália.
Vistos
Independe do tipo de visto; relevante para titulares de autorizações de trabalho autônomo que são residentes fiscais na Itália.
Outros impostos
As contribuições sociais e as regras do IVA são separadas.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
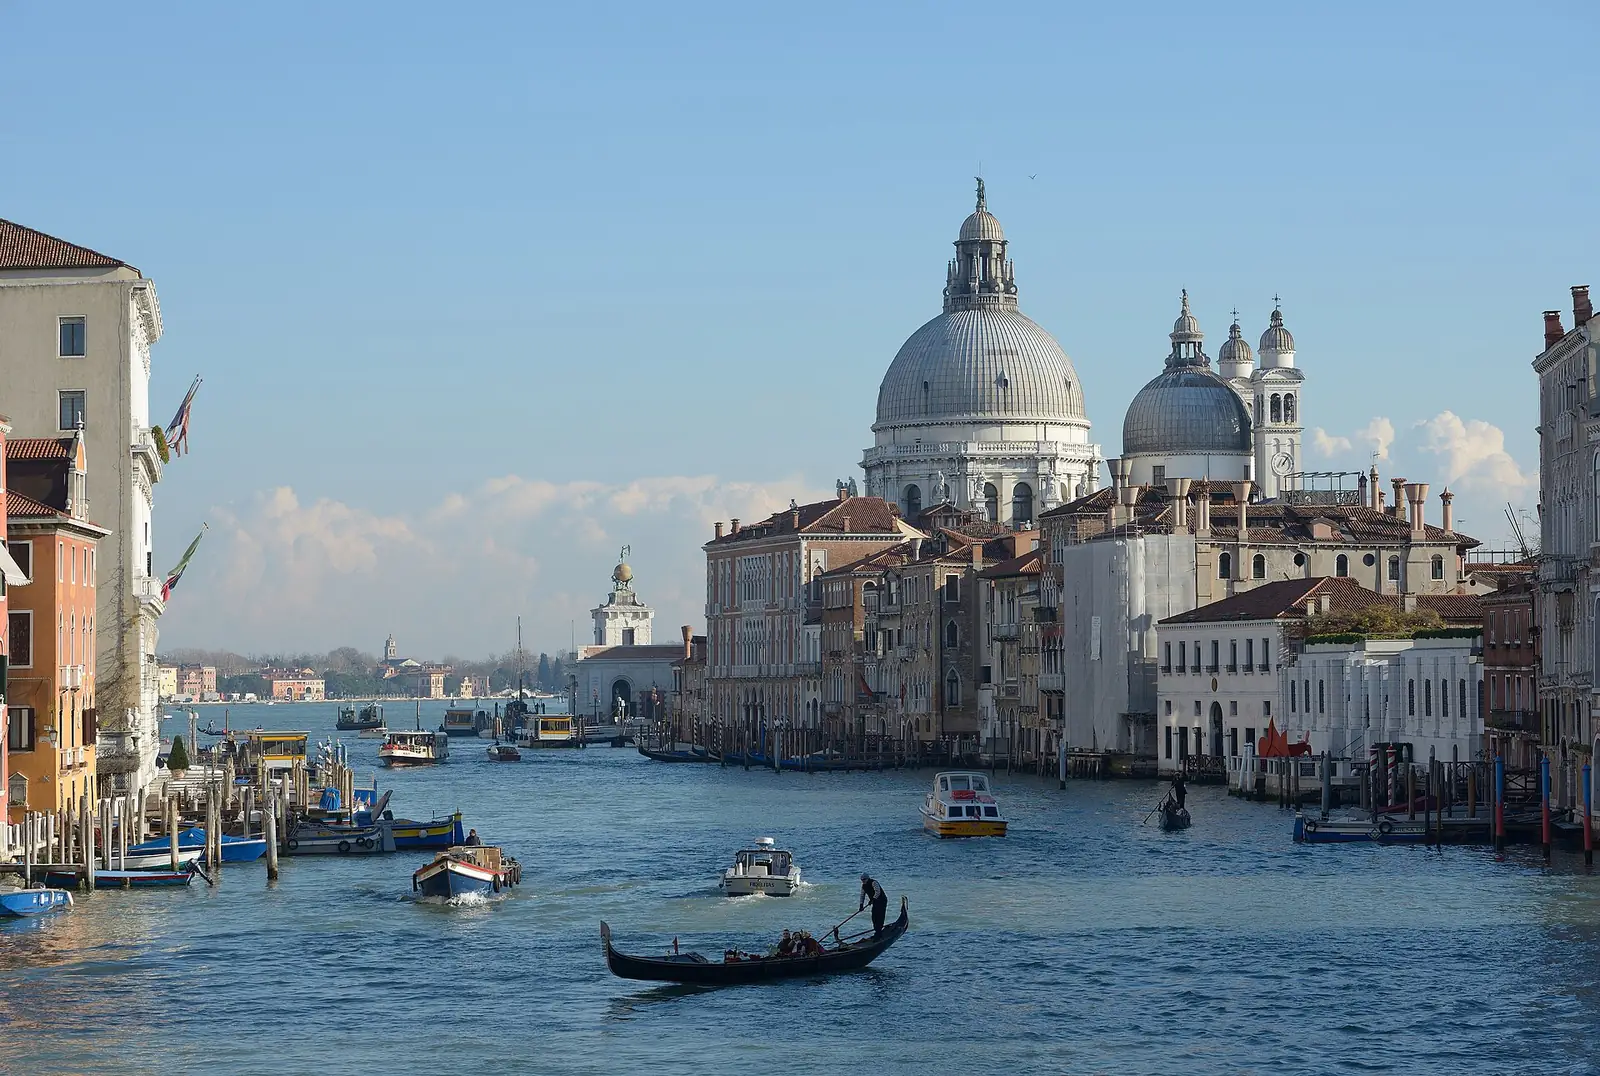
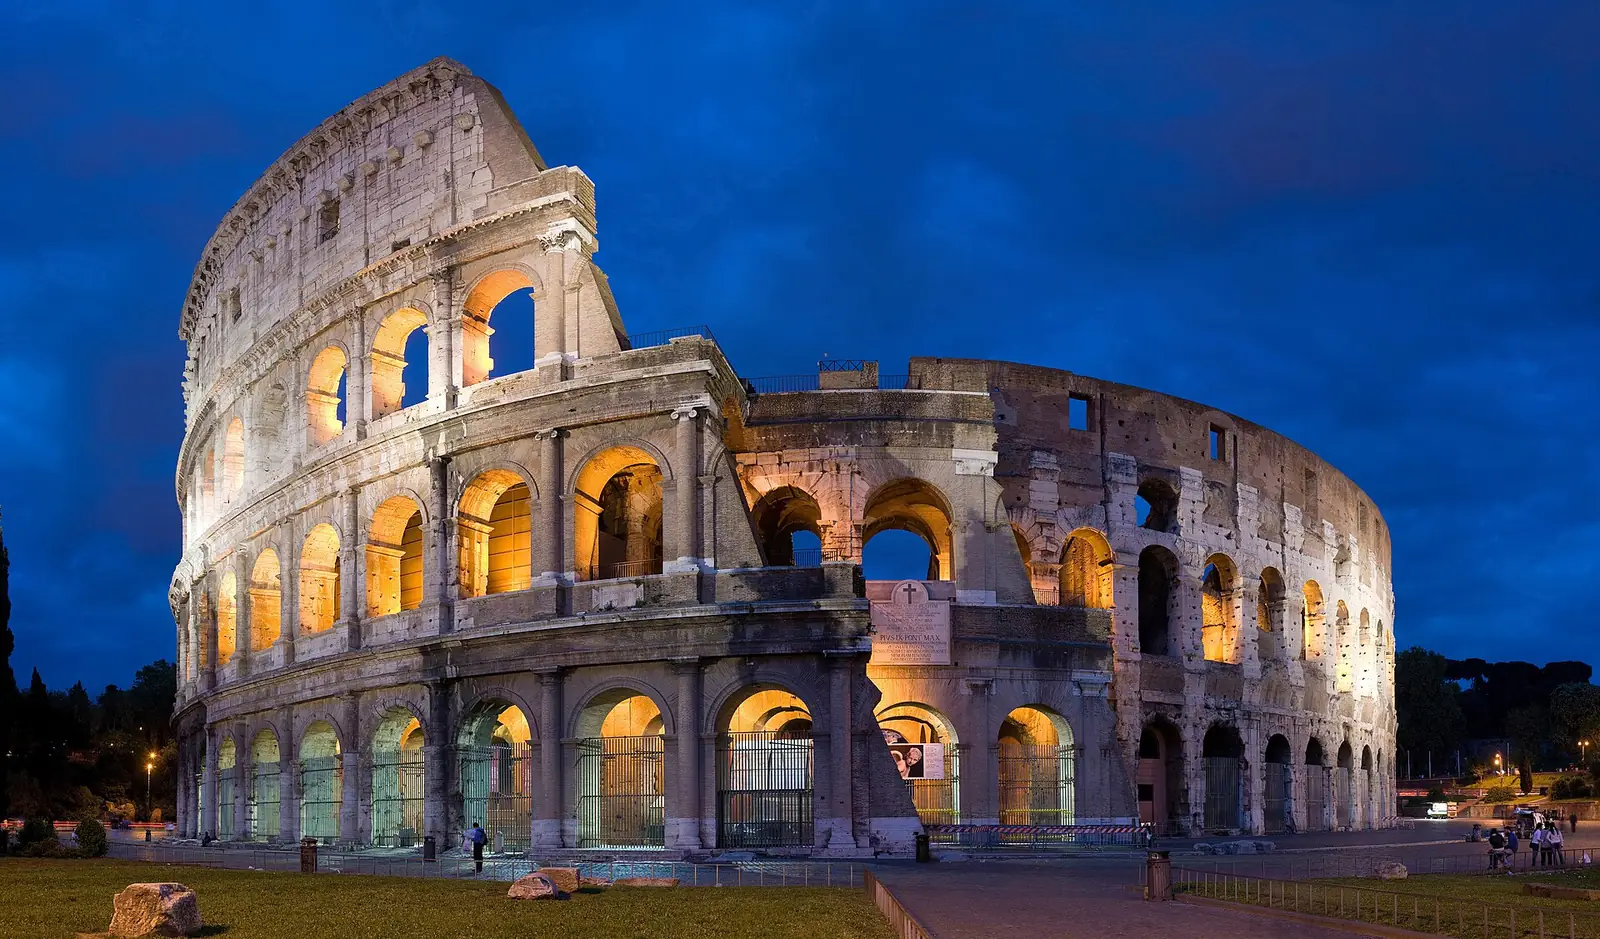
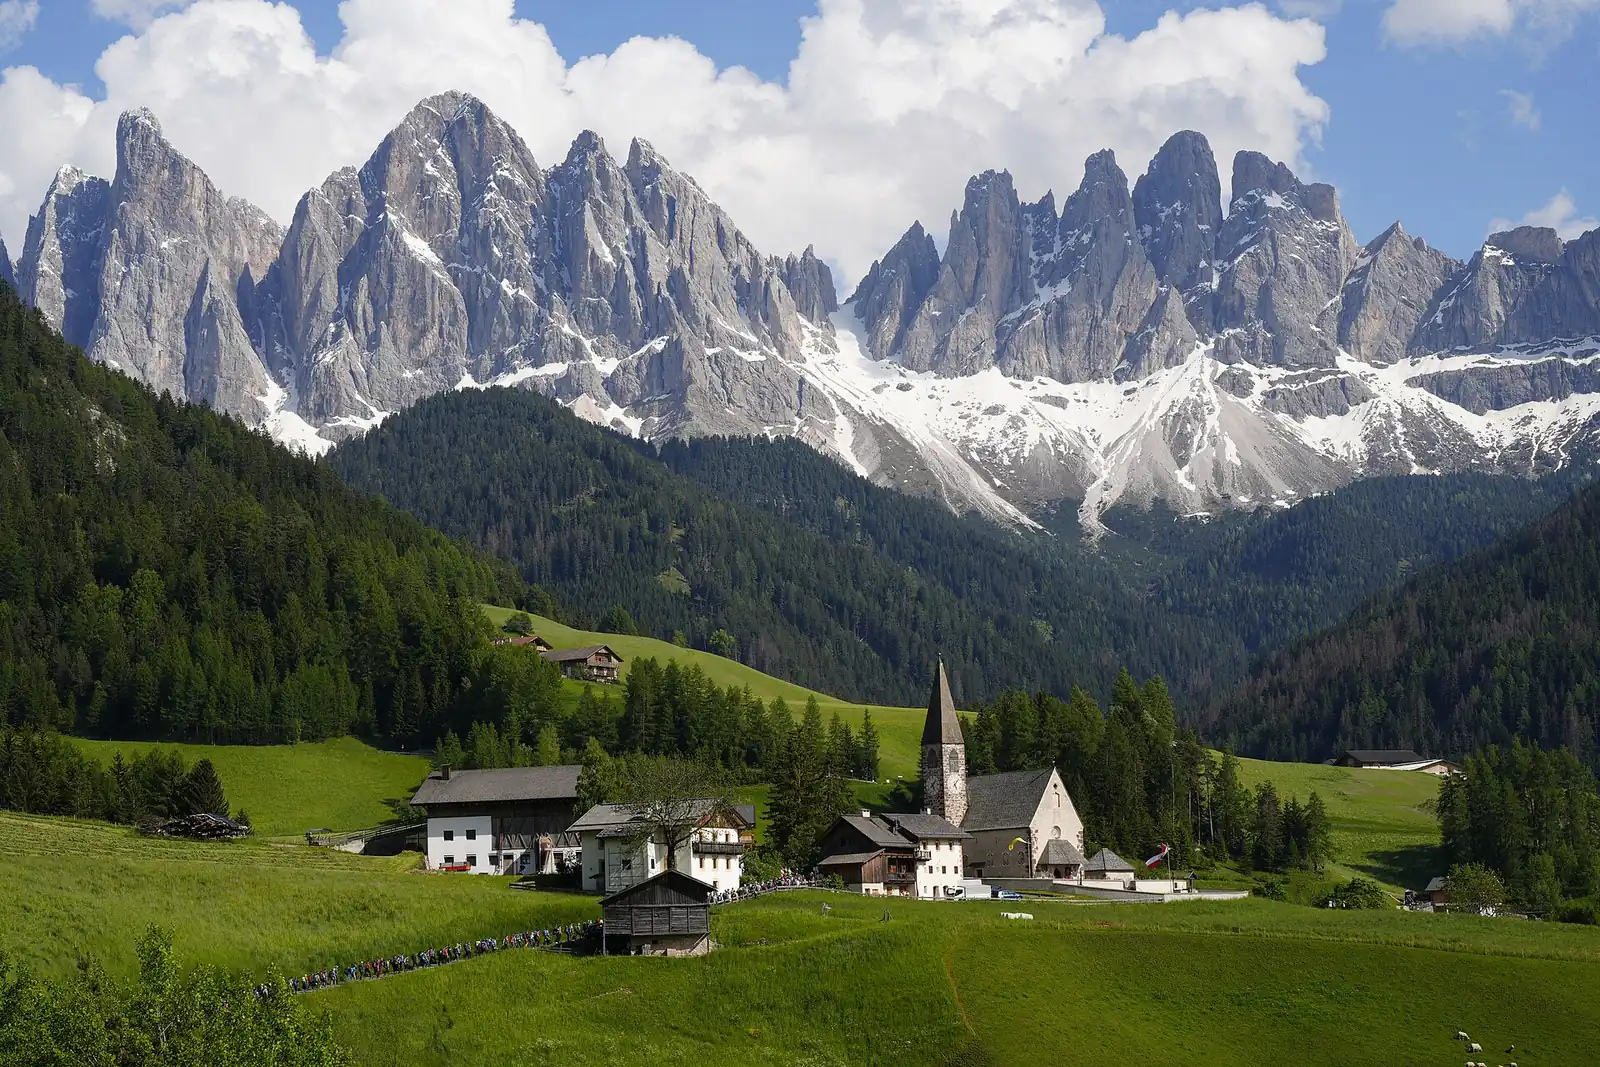
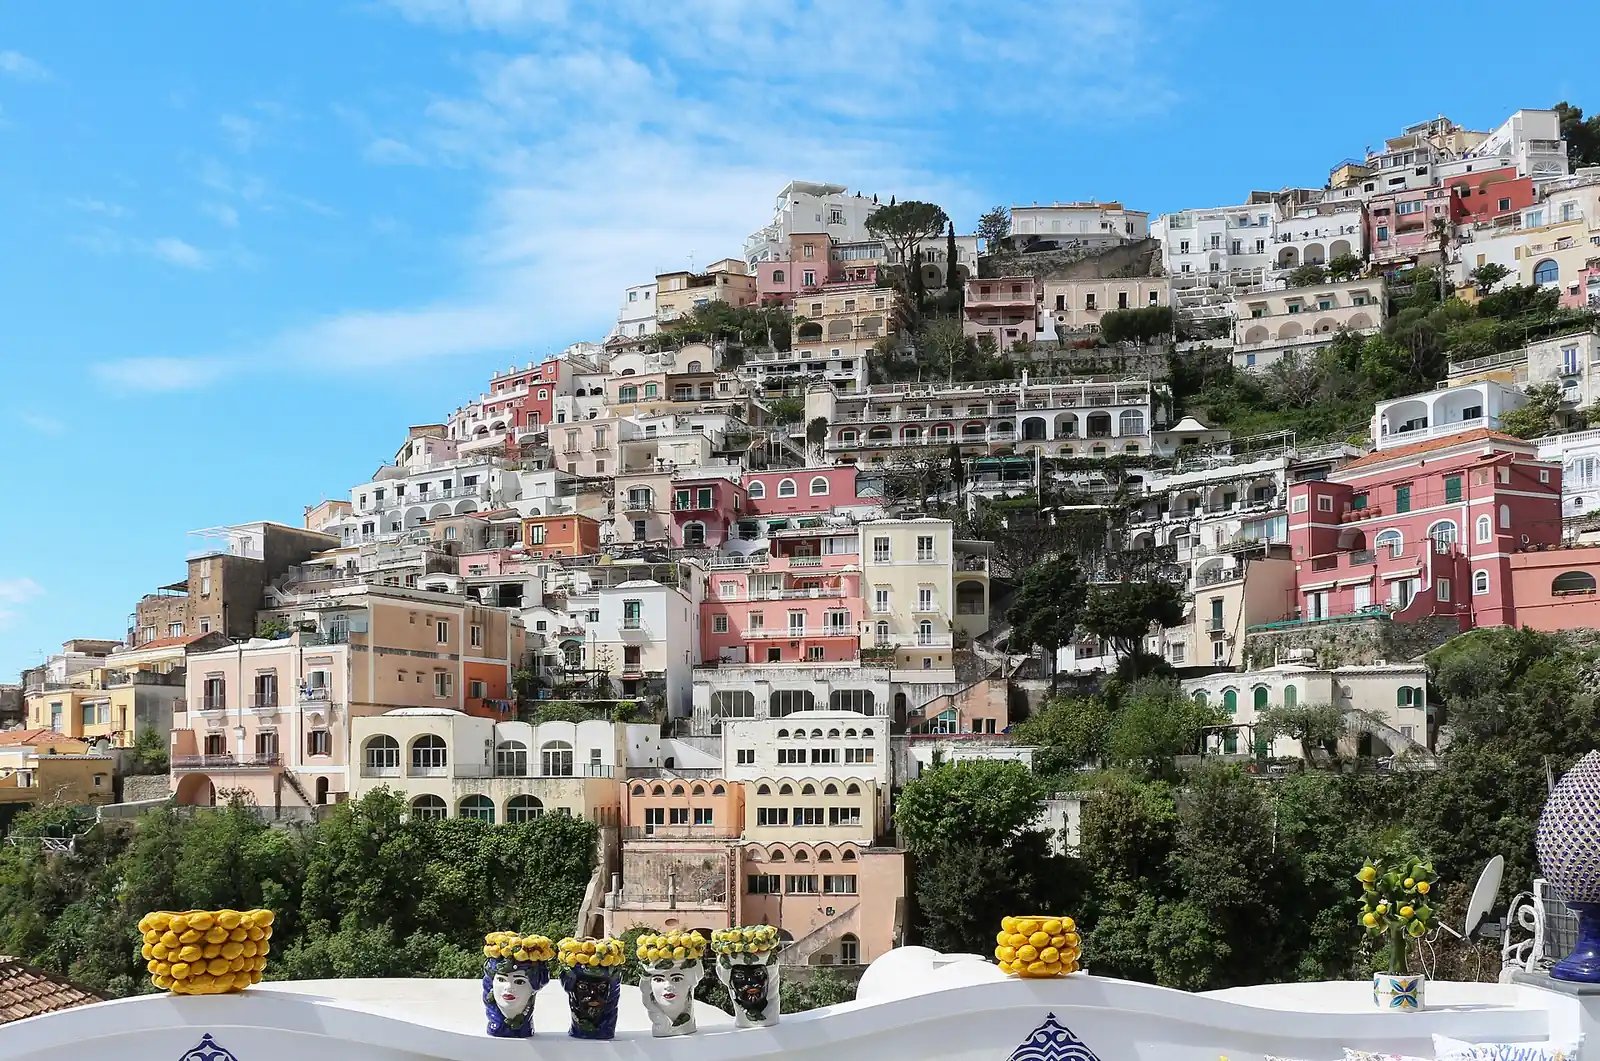
Itália em imagens
Passar para mais tarde · 1
Negócios / Startups
Startup Hub (no país)
Poupança exigida: €50k+ ≈ $56k
Caminho para a residência permanente · 1
- Cidadania após 2 anos · Recognition of Italian citizenship by descent (iure sanguinis, Law 91/1992 as amended by Decree-Law 36/2025 and Law 74/2025)
Chegar a Itália: primeiros passos
- Solicite uma autorização de residência na Questura dentro do prazo indicado para a sua rota, se exigido.
- Registre seu endereço no comune local.
- Obtenha seguro de saúde ou inscreva-se no serviço nacional de saúde, conforme o caso.
- Abra uma conta bancária se necessário para a sua rota ou para o dia a dia.
- Mantenha consigo cópias do seu pedido de autorização e dos documentos.
- Verifique quaisquer etapas específicas da rota, como se apresentar à polícia ou concluir o registro fiscal.
Perguntas frequentes
Itália tem um visto de férias e trabalho?
Sim. Itália tem 4 vistos de férias e trabalho. Working Holiday · Austrália é para idades de 18 a 35, exige poupança de pelo menos EUR 10,000 (≈ $11,200) e dá uma primeira estadia de 1 ano. Working Holiday · Canadá é para idades de 18 a 35 e dá uma primeira estadia de 1 ano. Working Holiday · Japão é para idades de 18 a 30, exige poupança de pelo menos EUR 10,400 (≈ $11,600) e dá uma primeira estadia de 1 ano.
Qual é o requisito de renda do visto de nômade digital de Itália em 2026?
Itália tem 1 visto de nômade ou de trabalho remoto. Visto de nômade digital exige renda a partir de EUR 24,789 por ano (≈ $27,700) e dá uma primeira estadia de 1 ano que pode ser renovada.
Quanto é preciso investir para obter residência em Itália?
Itália tem 4 vias para investidores. Investor Visa · Doação de €1M exige um investimento de pelo menos EUR 1,000,000 (≈ $1,120,000) e dá uma primeira estadia de 2 anos que pode ser renovada. Investor Visa · Títulos de €2M exige um investimento de pelo menos EUR 2,000,000 (≈ $2,230,000) e dá uma primeira estadia de 2 anos que pode ser renovada. Investor Visa · Startup de €250k exige um investimento de pelo menos EUR 250,000 (≈ $279,000) e dá uma primeira estadia de 2 anos que pode ser renovada.
Posso me aposentar ou morar em Itália com minha poupança ou pensão?
Itália tem 1 via de aposentadoria ou de pagar para residir. Residência por escolha própria exige renda de pelo menos EUR 31,000 por ano (≈ $34,600).
Posso me mudar para Itália abrindo um negócio?
Itália tem 2 vias de negócios ou startup. Startup Visa exige poupança de pelo menos EUR 50,000 (≈ $55,900) e dá uma primeira estadia de 1 ano que pode ser renovada. Visto para trabalho autônomo exige renda de pelo menos EUR 8,500 por ano (≈ $9,500) e dá uma primeira estadia de 2 anos que pode ser renovada.
Que vistos de trabalho Itália oferece a estrangeiros?
Itália tem 2 vistos de trabalho. Blue Card dá uma primeira estadia de 2 anos que pode ser renovada. Existe também Visto de trabalho (Decreto Flussi).
Como se obtém um visto de estudante para Itália?
Itália tem 1 visto de estudante. Visto de estudante exige poupança de pelo menos EUR 10,179.85 por ano (≈ $11,400).
Minha nacionalidade ou ascendência pode me dar residência em Itália?
Sim. Itália tem 1 via por nacionalidade ou ascendência. É Cidadania italiana por descendência.
Posso me juntar ao meu cônjuge ou parceiro em Itália?
Sim. Itália tem 2 vistos de cônjuge. Cônjuge de residente exige renda de pelo menos EUR 10,651.68 por ano (≈ $11,900). Cônjuge de cidadão dá uma primeira estadia de 5 anos que pode ser renovada.
Itália tem um regime fiscal especial para novos residentes?
Sim: Imposto substitutivo para novos residentes sobre renda de fonte estrangeira (Art. 24-bis TUIR, flat tax). Valor anual fixo opcional que substitui o imposto italiano sobre renda de fonte estrangeira: EUR300,000 (≈ $335,000) para quem transfere a residência a partir de 1 de janeiro de 2026 (Law 199/2025), EUR200,000 (≈ $223,000) para transferências entre 11 de agosto de 2024 e 31 de dezembro de 2025, EUR100,000 (≈ $112,000) para transferências anteriores; o efeito termina após quinze anos. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Itália AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.