Mudar para Espanha
20 formas de se mudar para Espanha no nosso guia: 6 vistos de férias e trabalho, 1 visto de nômade / trabalho remoto, 1 via de pagar para residir, 2 vias de negócios / startup, 5 vistos de trabalho, 2 vistos de estudante, 1 via por nacionalidade ou ascendência, 2 vistos de cônjuge.
Trabalhadores remotos: Visto de nômade digital, €2,442+ por mês ≈ $2,730. Verificado em com fontes oficiais.
A Espanha oferece uma série de rotas para recém-chegados de fora da UE, do trabalho remoto ao estudo, negócios e aposentadoria. Vistos e impostos são separados.
Férias e trabalho · 6

Nômade / Trabalho remoto · 1

Visto de nômade digital
Renda exigida: €2,442+ por mês ≈ $2,730
Aposentadoria ou viver de poupança · 1

Visto não lucrativo
Renda exigida: €2,400+ por mês ≈ $2,680
Negócios / Startups · 2

Visto de empreendedor
Primeira estadia: 3 anos
Autorização para trabalhadores autônomos
Primeira estadia: 1 ano
Trabalho · 5

Estudante · 2

Autorização para estágio
Primeira estadia: 1 ano
Visto de estudante
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Renda exigida: €900+ por mês ≈ $1,010
Cônjuge de cidadão
Primeira estadia: 5 anos
Livre circulação e estadias sem visto · 2
Livre circulação na UE · Permite viver aqui
Aberta a 31 passaportes: Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovênia, Espanha, Estônia, Finlândia, França, Grécia, Hungria, Irlanda, Islândia, Itália, Letônia, Liechtenstein, Lituânia, Luxemburgo, Malta, Noruega, Países Baixos, Polônia, Portugal, Romênia, Suécia, Suíça, Tchéquia.
Livre circulação por tratado · Permite viver aqui
Aberta a 1 passaporte: Andorra.
Impostos
Se você se tornar residente fiscal espanhol, é tributado sobre a renda mundial. Neste regime, a renda do trabalho e a renda qualificada de atividade empreendedora são tratadas como de fonte espanhola mesmo que auferidas no exterior, com um crédito de imposto estrangeiro limitado. Caso contrário, os residentes pagam imposto de renda de pessoa física sobre a renda mundial, com a renda de poupança tributada por uma escala separada.
Regime especial
Regime especial para trabalhadores, empreendedores e teletrabalhadores deslocados para a Espanha (regime Beckham, Art. 93 LIRPF)
24% de imposto
Detalhes
- Limite: €600k/ano ≈ $670k
Regime opcional que tributa a renda de fonte espanhola pelas regras de não residentes: 24% até EUR600,000 (≈ $670,000) e 47% acima, no ano da chegada mais cinco anos. A renda de fonte estrangeira fora da renda qualificada do trabalho e da atividade empreendedora não é tributada na Espanha por este regime.
Tributado sobre
Imposto calculado pelas regras do imposto de renda de não residentes espanhol para indivíduos que optaram e se tornam residentes fiscais espanhóis por meio de uma mudança qualificada. A AEAT trata toda a renda do trabalho e a renda de atividade empreendedora qualificada auferidas durante o regime como de fonte espanhola, mesmo quando a atividade é exercida no exterior, sujeita à exceção de prazo antes da mudança/após o regime. A Base A (dividendos, juros e ganhos de capital) usa uma escala de poupança separada; as demais rendas são geralmente a base B. Um crédito de imposto estrangeiro limitado pode se aplicar à renda qualificada de emprego/atividade empreendedora auferida no exterior, com teto legal.
A quem se aplica
- O indivíduo deve se tornar residente fiscal espanhol por causa da mudança, não ter sido residente na Espanha nos cinco períodos fiscais anteriores e optar pelo regime no formulário 149.
- A mudança (no primeiro ano de aplicação ou no ano anterior) deve resultar de um destes: um contrato de trabalho na Espanha (incluindo trabalho remoto para um empregador estrangeiro com o visto de teletrabalho internacional), tornar-se administrador de uma entidade, uma atividade empreendedora reconhecida nos termos do Art. 70 da Ley 14/2013, ou um profissional altamente qualificado que atende startups ou realiza trabalho de P&D&I com mais de 40% da renda empresarial, profissional e do trabalho proveniente dele.
- O indivíduo não deve auferir renda por meio de um estabelecimento permanente na Espanha (exceto nos casos de empreendedor e de profissional altamente qualificado).
- O regime se aplica no período fiscal da mudança de residência e nos cinco períodos fiscais seguintes, enquanto as condições continuarem.
- Cônjuge e filhos menores de 25 anos (ou de qualquer idade se com deficiência), ou o pai ou a mãe quando não há casamento, também podem optar se também se tornarem residentes e se sua base tributável combinada for menor que a do contribuinte principal.
Exclusões
- Não é automático com um visto de nômade digital ou outro; a opção fiscal, a residência e as condições de atividade são separadas.
- Dividendos, juros e ganhos de capital (renda do Art. 25.1.f TRLIRNR) usam a escala de poupança separada do Art. 93.2.e: 19% até EUR 6,000, (≈ $6,700) 21% até EUR 50,000, (≈ $55,900) 23% até EUR 200,000, (≈ $223,000) 27% até EUR 300,000 (≈ $335,000) e 30% acima (30% a partir do ano fiscal de 2025 pela Ley 7/2024). A escala de 24%/47% se aplica ao restante da base.
- Imóveis urbanos não empresariais na Espanha podem gerar renda de aluguel imputada mesmo quando usados como moradia habitual do contribuinte (critério de unificação do TEAC de 17 de julho de 2025).
- A renda qualificada de emprego e de atividade empreendedora auferida durante o regime é tratada como de fonte espanhola mesmo quando o trabalho é feito no exterior, exceto a renda de atividade anterior à mudança ou posterior ao fim do regime.
Limites
- EUR 600,000 por ano (≈ $670,000) · Parte geral da base: 24% até este valor e 47% acima (Art. 93.2.e.1); a retenção sobre a renda de emprego é de 24%, e de 47% sobre remuneração de um mesmo pagador acima de EUR 600,000 (≈ $670,000).
- EUR 300,000 por ano (≈ $335,000) · Parte de poupança da base: 19% até EUR 6,000, (≈ $6,700) 21% até EUR 50,000, (≈ $55,900) 23% até EUR 200,000, (≈ $223,000) 27% até este valor e 30% acima (Art. 93.2.e.2).
Dias no país
- Mais de 183 dias em ano civil · Residência fiscal espanhola se mais de 183 dias na Espanha no ano civil (Art. 9 LIRPF), sujeita às regras do centro de interesses.
Residência fiscal
O solicitante deve se tornar residente fiscal espanhol por causa da mudança e não ter sido residente nos cinco períodos fiscais anteriores; a opção é apresentada no formulário 149 e dura o ano da chegada mais cinco. Os participantes são tratados como não residentes para fins de tratados de dupla tributação e são tributados na Espanha apenas sobre a renda de fonte espanhola, com a renda qualificada do trabalho e da atividade empreendedora considerada de fonte espanhola.
Vistos
Opção fiscal independente; um visto de teletrabalho pode ser uma circunstância qualificante, mas não confere o regime.
Outros impostos
Seguridade social, IVA e registro de atividade empresarial espanhóis são separados. Os participantes estão sujeitos ao Imposto sobre o Patrimônio em base limitada (bens situados na Espanha). Imóveis urbanos não empresariais na Espanha geram renda de aluguel imputada mesmo que sejam a residência principal (critério do TEAC de 17 de julho de 2025). Um crédito de imposto estrangeiro para renda qualificada do trabalho e da atividade empreendedora auferida no exterior é limitado a 30% do imposto correspondente.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Imposto de renda de pessoa física espanhol (IRPF) para residentes
Renda global
Detalhes
- Quem: Uma pessoa é residente se estiver presente mais de 183 dias no ano civil, ou se o núcleo principal de suas atividades ou interesses econômicos estiver na Espanha
- Limite: €6,000/ano ≈ $6,700
Os residentes são tributados sobre a renda mundial, incluindo a de fonte estrangeira. A renda de poupança (juros, dividendos, ganhos) é tributada a 19% a 30%, combinando as parcelas estatal e regional; a escala geral tem uma parcela estatal de 9.5% a 24.5% mais uma parcela regional.
Tributado sobre
Renda mundial dos residentes fiscais, dividida em base geral (trabalho, negócios, aluguéis) e base de poupança (juros, dividendos, ganhos de capital).
A quem se aplica
- Uma pessoa é residente se estiver presente mais de 183 dias no ano civil, ou se o núcleo principal de suas atividades ou interesses econômicos estiver na Espanha.
- Presume-se a residência quando o cônjuge não separado e os filhos menores dependentes vivem habitualmente na Espanha.
Exclusões
- Ausências esporádicas contam para os 183 dias, a menos que se comprove a residência fiscal em outro país.
Limites
- EUR 6,000 por ano (≈ $6,700) · Escala de poupança: 19% até este valor (estatal 9.5% mais regional 9.5%).
- EUR 50,000 por ano (≈ $55,900) · Escala de poupança: 21% de 6,000 até este valor.
- EUR 200,000 por ano (≈ $223,000) · Escala de poupança: 23% de 50,000 até este valor.
- EUR 300,000 por ano (≈ $335,000) · Escala de poupança: 27% de 200,000 até este valor, e 30% acima dele.
- EUR 12,450 por ano (≈ $13,900) · Escala geral estatal: 9.5% até este valor, depois 12% até 20,200, 15% até 35,200, 18.5% até 60,000, 22.5% até 300,000 e 24.5% acima; cada região acrescenta sua própria escala.
Dias no país
- Mais de 183 dias em ano civil · Presença no território espanhol; ausências esporádicas contam, a menos que se comprove a residência fiscal em outro país.
Residência fiscal
O Art. 9 da lei do IRPF define a residência pela presença de mais de 183 dias ou pelo centro de interesses econômicos, com a presunção familiar.
Vistos
O tipo de visto não altera o IRPF ordinário; os residentes podem optar pelo regime do Art. 93 quando elegíveis.
Outros impostos
As alíquotas da escala geral regional diferem por comunidade autônoma. Seguridade social, IVA e imposto sobre o patrimônio são separados.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
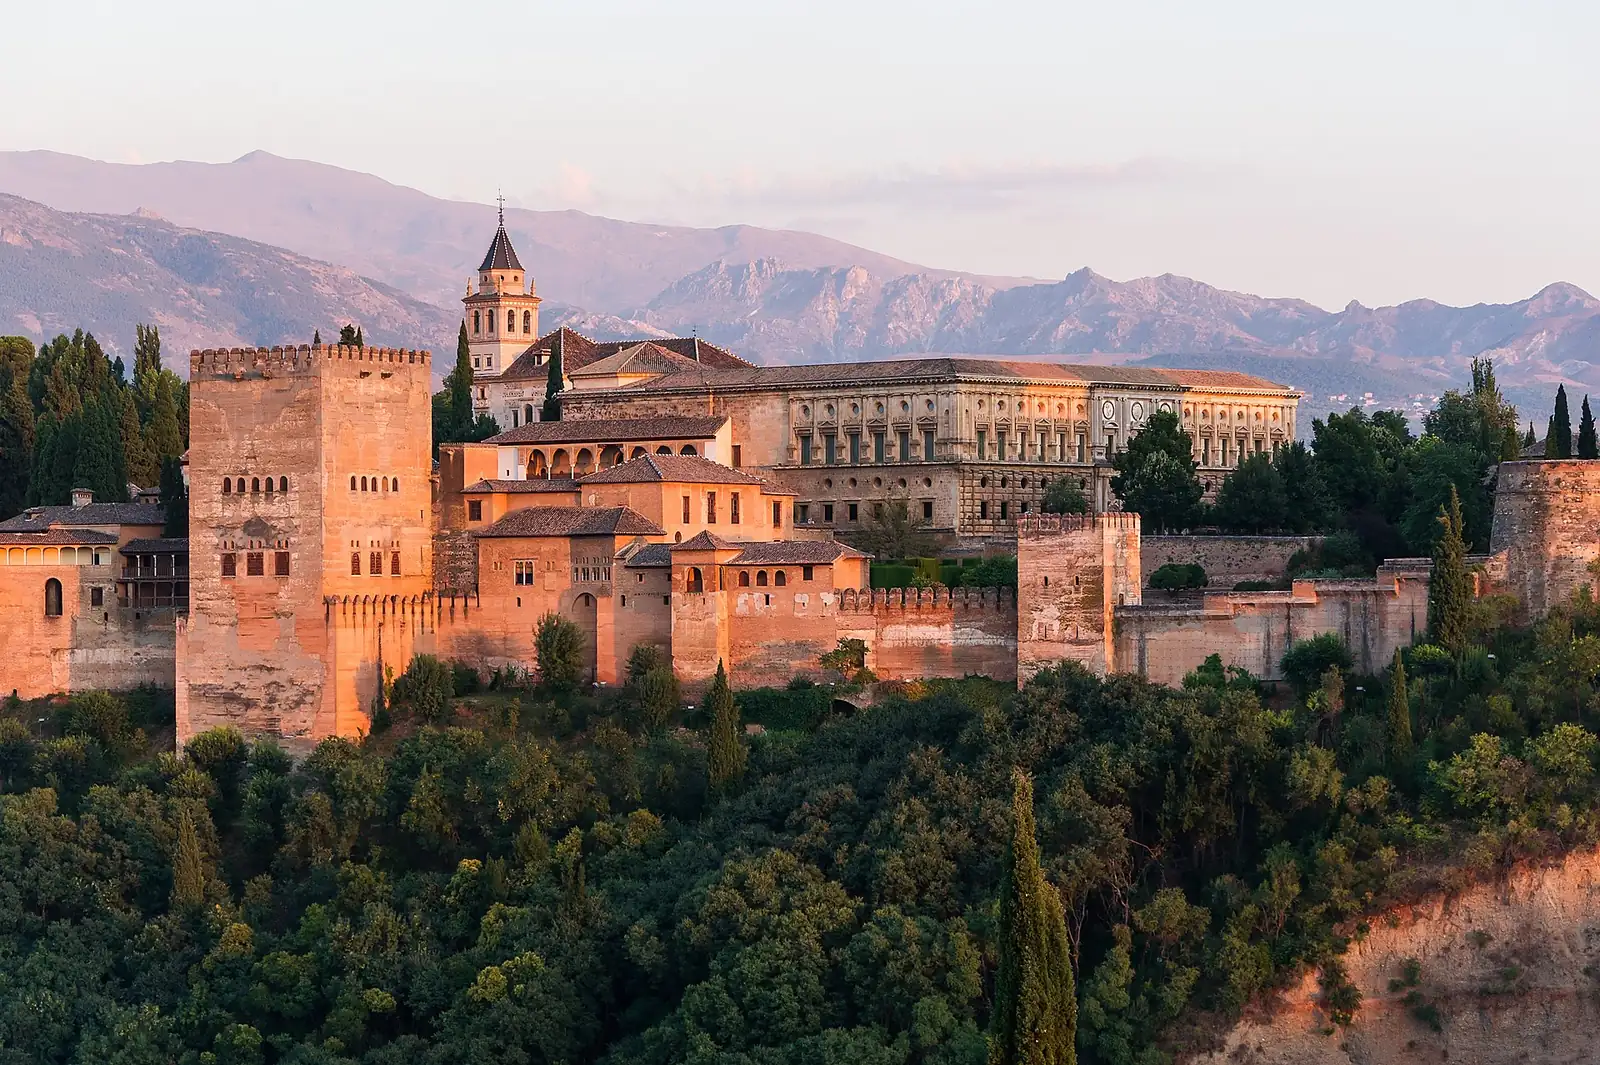
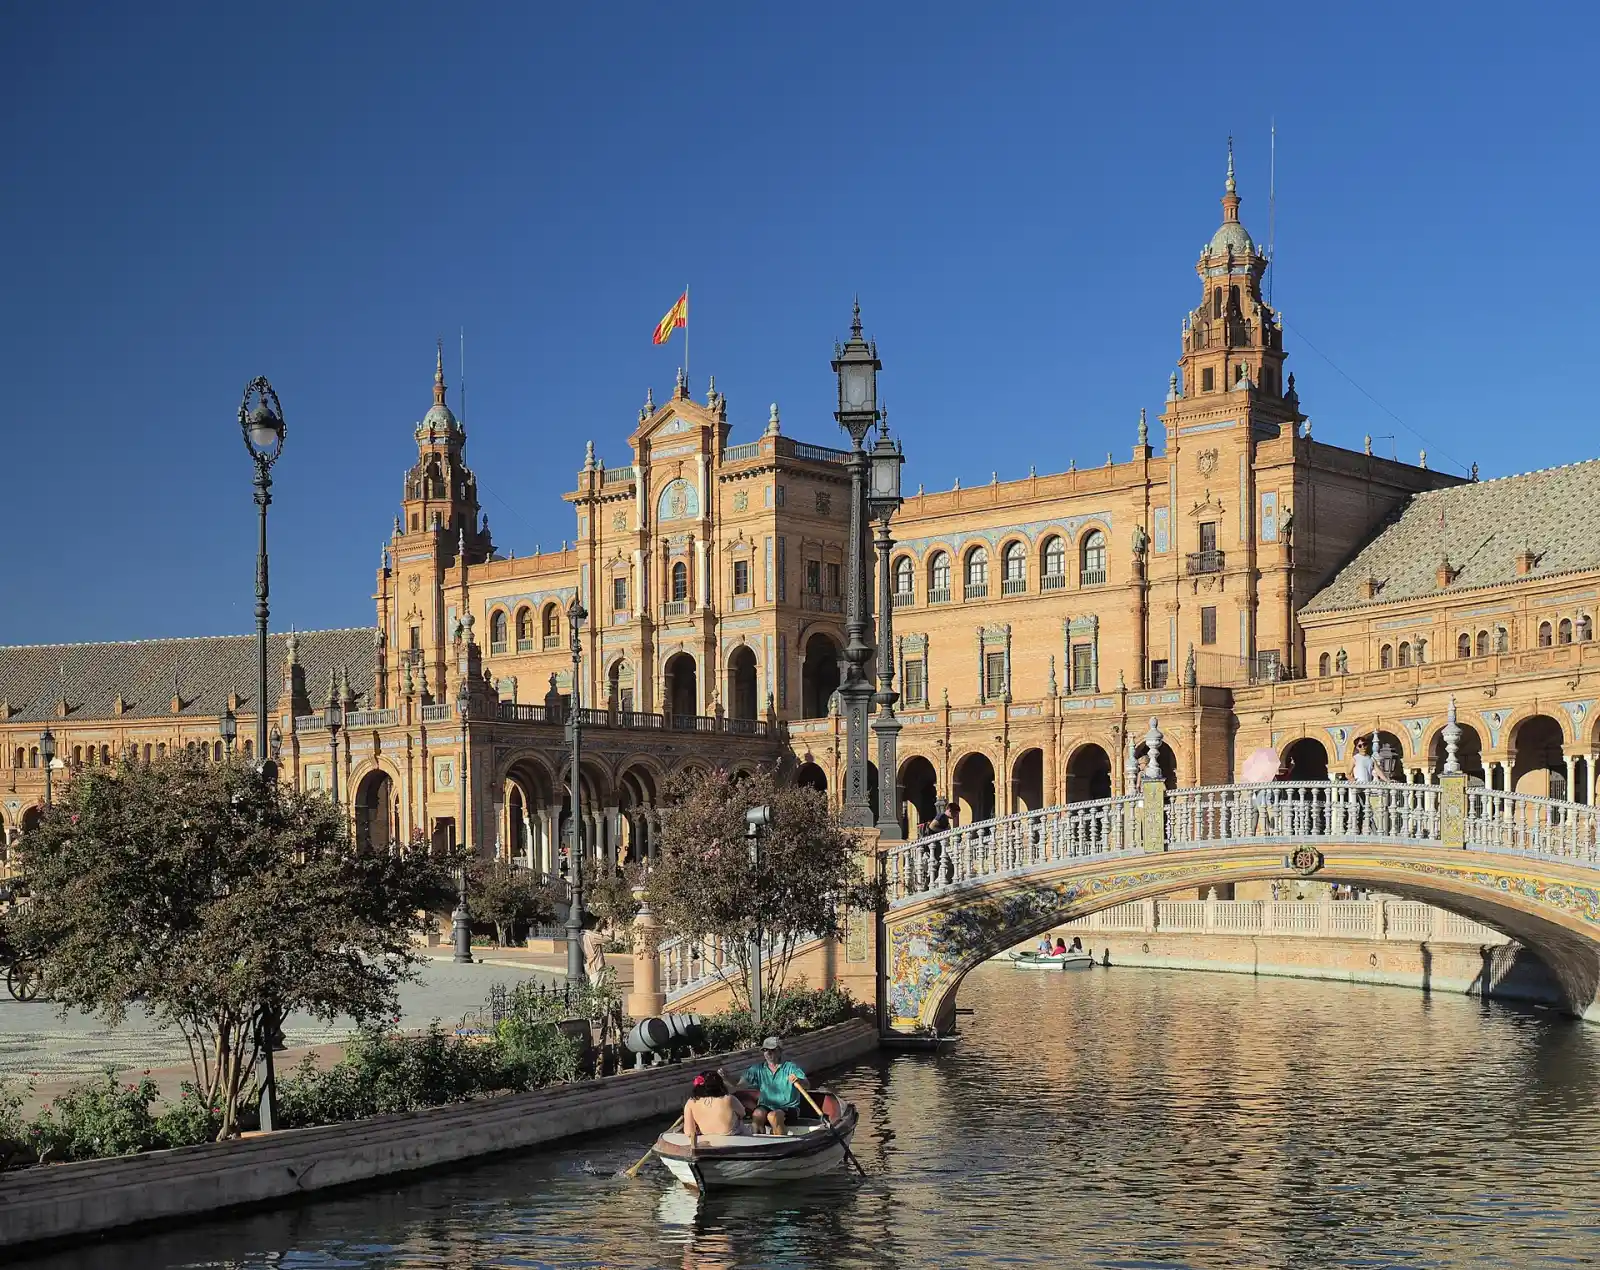
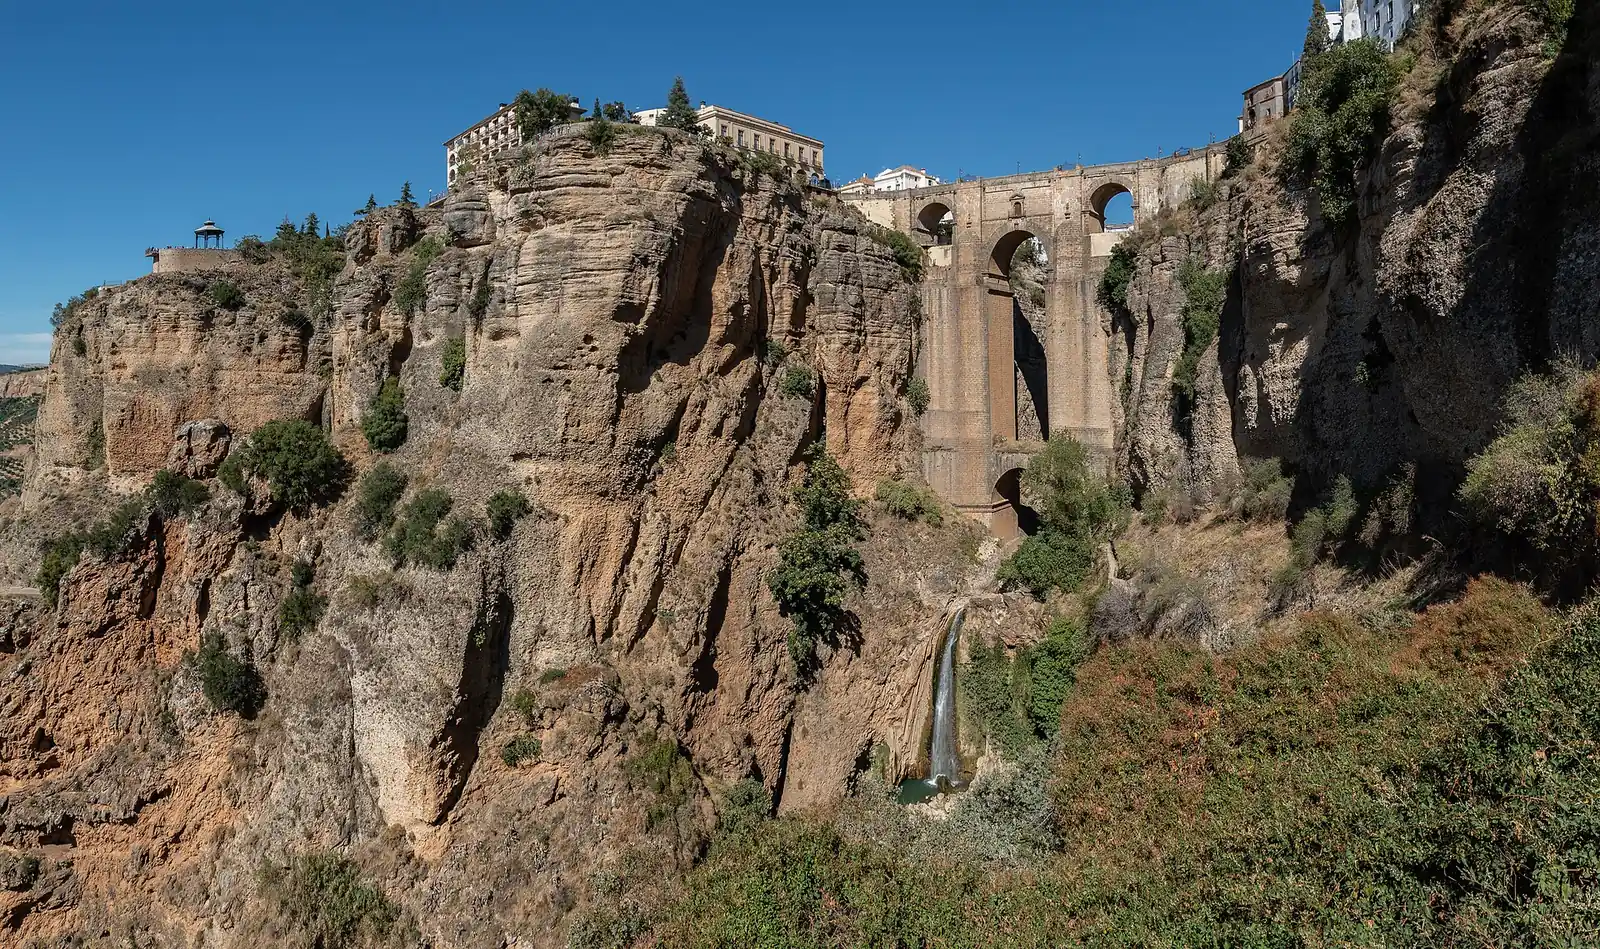
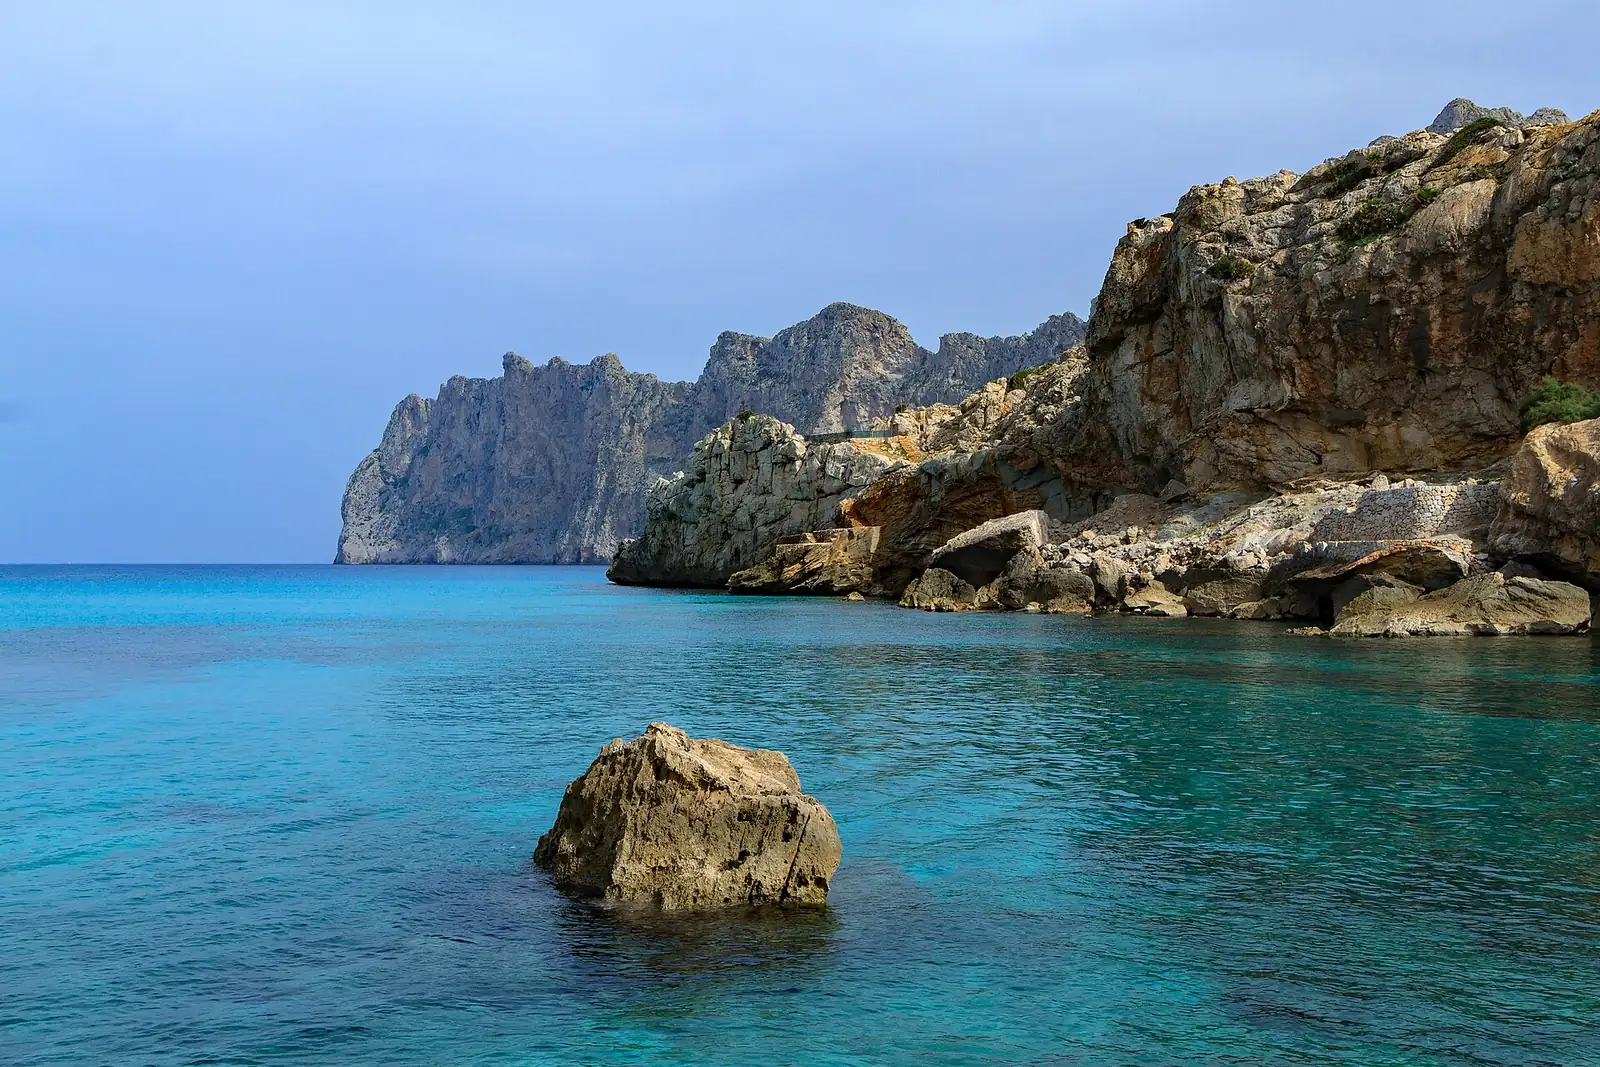
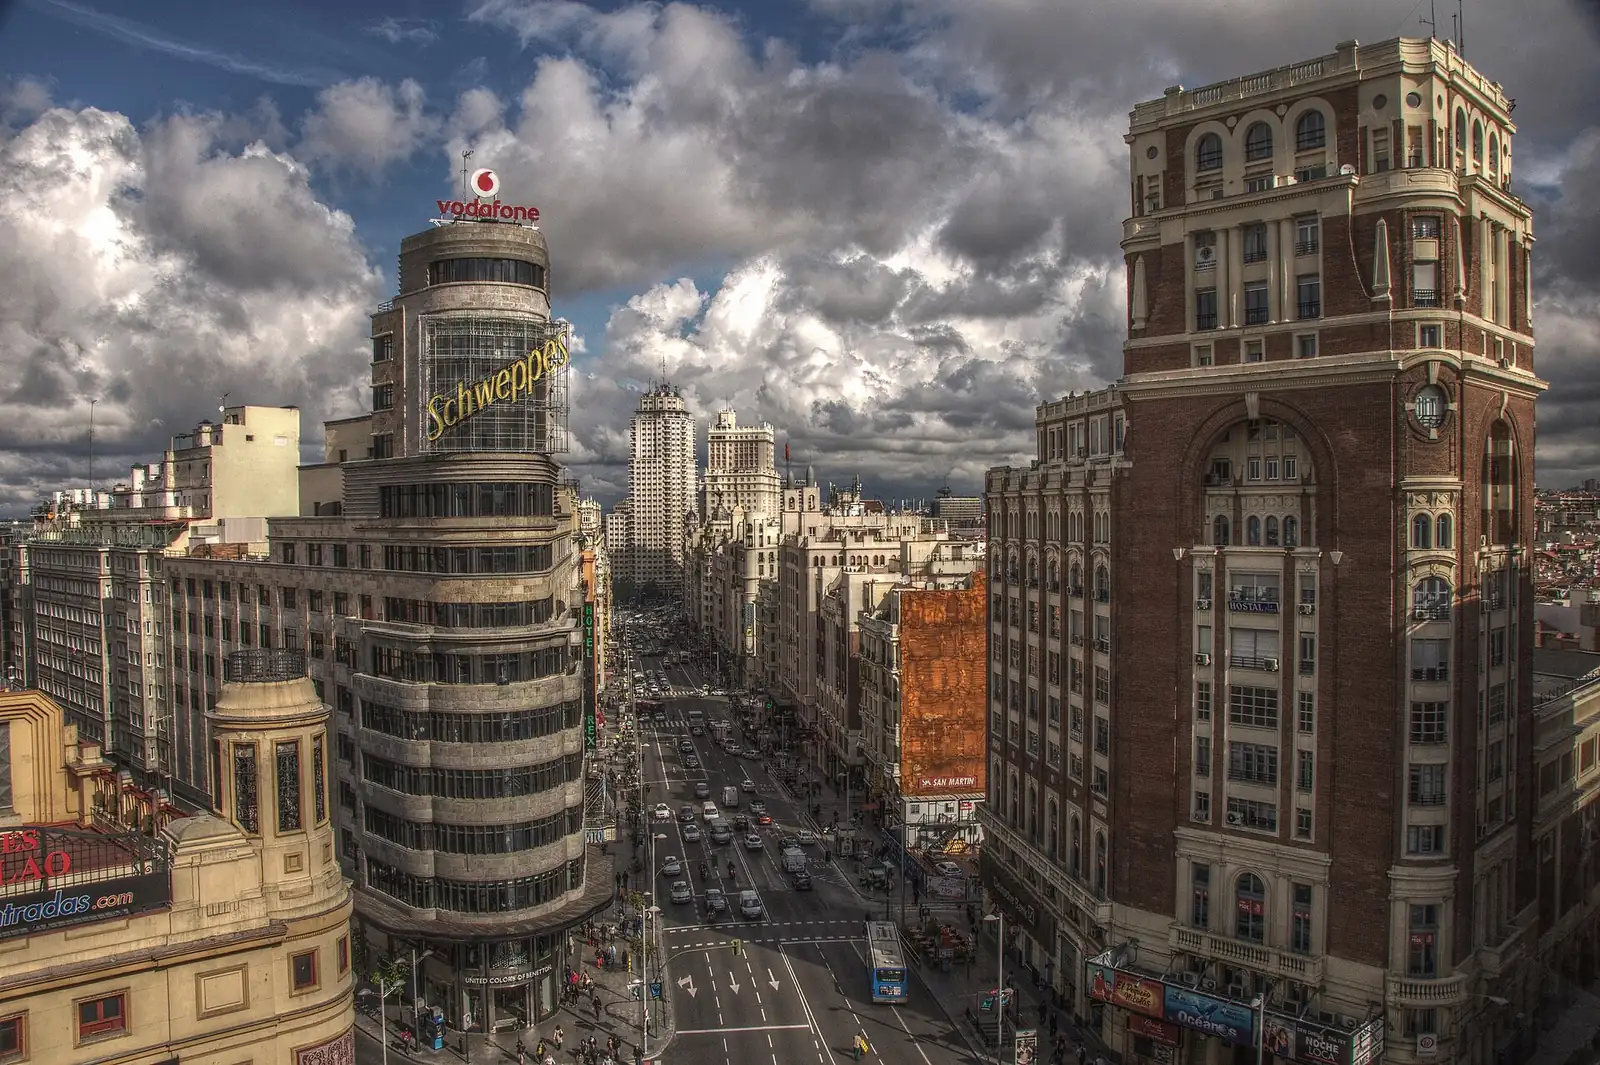
Espanha em imagens
Passar para mais tarde · 1
Trabalho
Busca de emprego após graduação
Primeira estadia: 2 anos
Caminho para a residência permanente · 1
- Cidadania · Spanish nationality of origin for children of Spaniards and option for children of a Spanish-born parent (Código Civil Articles 17 and 20)
Chegar a Espanha: primeiros passos
- Contrate um seguro de saúde privado que atenda aos requisitos da sua rota, como sem coparticipação nem limite de cobertura para a residência não lucrativa.
- Registre seu endereço na prefeitura local (padrón) assim que tiver onde morar.
- Abra uma conta bancária espanhola se precisar comprovar meios ou configurar pagamentos regulares.
- Registre-se na agência tributária se precisar declarar impostos ou optar pelo regime especial.
- Guarde cópias do seu visto, seguro e registro de endereço para renovações e outros procedimentos.
Perguntas frequentes
Espanha tem um visto de férias e trabalho?
Sim. Espanha tem 6 vistos de férias e trabalho. Working Holiday · Argentina é para idades de 18 a 35 e dá uma primeira estadia de 1 ano. Working Holiday · Austrália é para idades de 18 a 30 e dá uma primeira estadia de 1 ano. Working Holiday · Canadá é para idades de 18 a 35 e dá uma primeira estadia de 1 ano.
Qual é o requisito de renda do visto de nômade digital de Espanha em 2026?
Espanha tem 1 visto de nômade ou de trabalho remoto. Visto de nômade digital exige renda de pelo menos EUR 2,442 por mês (≈ $2,730) e dá uma primeira estadia de 3 anos que pode ser renovada.
Posso me aposentar ou morar em Espanha com minha poupança ou pensão?
Espanha tem 1 via de aposentadoria ou de pagar para residir. Visto não lucrativo exige renda de pelo menos EUR 2,400 por mês (≈ $2,680) e dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me mudar para Espanha abrindo um negócio?
Espanha tem 2 vias de negócios ou startup. Visto de empreendedor dá uma primeira estadia de 3 anos que pode ser renovada. Autorização para trabalhadores autônomos dá uma primeira estadia de 1 ano que pode ser renovada.
Que vistos de trabalho Espanha oferece a estrangeiros?
Espanha tem 5 vistos de trabalho. Visto de empregado dá uma primeira estadia de 1 ano que pode ser renovada. EU Blue Card exige um salário a partir de EUR 33,085.09 por ano (≈ $37,000) e dá uma primeira estadia de 3 anos que pode ser renovada. Trabalhador altamente qualificado exige um salário de pelo menos EUR 41,356.36 por ano (≈ $46,200) e dá uma primeira estadia de 3 anos que pode ser renovada.
Como se obtém um visto de estudante para Espanha?
Espanha tem 2 vistos de estudante. Autorização para estágio dá uma primeira estadia de 1 ano que pode ser renovada. Existe também Visto de estudante.
Minha nacionalidade ou ascendência pode me dar residência em Espanha?
Sim. Espanha tem 1 via por nacionalidade ou ascendência. É Nacionalidade espanhola por descendência e opção.
Posso me juntar ao meu cônjuge ou parceiro em Espanha?
Sim. Espanha tem 2 vistos de cônjuge. Cônjuge de residente exige renda de pelo menos EUR 900 por mês (≈ $1,010). Cônjuge de cidadão dá uma primeira estadia de 5 anos que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Espanha AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.