Umzug nach Spanien
20 Möglichkeiten für den Umzug nach Spanien in unserem Leitfaden: 6 Work-and-Travel-Visa, 1 Nomaden-/Remote-Arbeit-Visum, 1 Route mit Zahlung für den Aufenthalt, 2 Routen für Unternehmen / Start-ups, 5 Arbeitsvisa, 2 Studienvisa, 1 Route nach Staatsangehörigkeit oder Abstammung, 2 Ehegattenvisa.
Remote-Arbeit: Visum für digitale Nomaden, €2,442+ im Monat ≈ $2,730. Am anhand der amtlichen Quellen geprüft.
Spanien bietet eine Reihe von Routen für Neuankömmlinge aus Nicht-EU-Staaten, von Remote-Arbeit bis zu Studium, Geschäft und Ruhestand. Visa und Steuern sind getrennt zu betrachten.
Work and Travel · 6

Working Holiday
Nomaden / Remote-Arbeit · 1

Visum für digitale Nomaden
Nötiges Einkommen: €2,442+ im Monat ≈ $2,730
Ruhestand oder Leben von Ersparnissen · 1

Non-Lucrative-Visum
Nötiges Einkommen: €2,400+ im Monat ≈ $2,680
Unternehmen / Start-up · 2

Unternehmervisum
Erster Aufenthalt: 3 J.
Genehmigung für Selbstständige
Erster Aufenthalt: 1 J.
Arbeit · 5

Studium · 2

Praktikumsgenehmigung
Erster Aufenthalt: 1 J.
Studentenvisum
Nach Staatsangehörigkeit oder Abstammung · 1

Nur für Staatsangehörige bestimmter Länder oder für Menschen mit familiären Wurzeln hier. Anders als bei der Freizügigkeit ist jeweils ein Antrag nötig.
Ehegattenvisa · 2

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner einer ansässigen Person
Nötiges Einkommen: €900+ im Monat ≈ $1,010
Ehepartner eines Staatsbürgers
Erster Aufenthalt: 5 J.
Freizügigkeit und visumfreie Aufenthalte · 2
EU-Freizügigkeit · Erlaubt das Leben hier
Offen für 31 Pässe: Belgien, Bulgarien, Dänemark, Deutschland, Estland, Finnland, Frankreich, Griechenland, Irland, Island, Italien, Kroatien, Lettland, Liechtenstein, Litauen, Luxemburg, Malta, Niederlande, Norwegen, Österreich, Polen, Portugal, Rumänien, Schweden, Schweiz, Slowakei, Slowenien, Spanien, Tschechien, Ungarn, Zypern.
Freizügigkeit durch Vertrag · Erlaubt das Leben hier
Offen für 1 Pass: Andorra.
Steuern
Wenn Sie in Spanien steuerlich ansässig werden, werden Sie auf das Welteinkommen besteuert. Unter diesem Regime werden Arbeitseinkommen und qualifizierendes Unternehmereinkommen als aus spanischen Quellen stammend behandelt, auch wenn sie im Ausland erzielt werden, mit einer begrenzten Anrechnung ausländischer Steuern. Andernfalls zahlen Ansässige Einkommensteuer auf das Welteinkommen, wobei Sparerträge nach einer gesonderten Tabelle besteuert werden.
Sonderregelung
Besonderes Regime für nach Spanien umgezogene Arbeitnehmer, Unternehmer und Telearbeitende (Beckham-Regime, Art. 93 LIRPF)
24% Steuer
Details
- Grenze: €600k/Jahr ≈ $670k
Optionales Regime, das Einkommen aus spanischen Quellen nach den Regeln für Nichtansässige besteuert: 24% bis EUR600,000 (≈ $670,000) und 47% darüber, für das Jahr der Ankunft plus fünf Jahre. Einkommen aus ausländischen Quellen außerhalb des qualifizierenden Arbeits- und Unternehmereinkommens wird in Spanien nach diesem Regime nicht besteuert.
Besteuert wird
Steuer, berechnet nach den spanischen Regeln der Einkommensteuer für Nichtansässige, für Personen, die dafür optiert haben und durch einen qualifizierenden Umzug in Spanien steuerlich ansässig werden. Die AEAT behandelt alles Arbeitseinkommen und qualifizierende Einkommen aus unternehmerischer Tätigkeit, das während des Regimes erzielt wird, als aus spanischen Quellen stammend, auch wenn die Tätigkeit im Ausland ausgeübt wird, vorbehaltlich der Zeitausnahme vor dem Umzug/nach dem Regime. Base A (Dividenden, Zinsen und Kapitalgewinne) verwendet eine gesonderte Sparertragstabelle; sonstiges Einkommen gehört in der Regel zu Base B. Für qualifizierendes im Ausland erzieltes Einkommen aus Beschäftigung/unternehmerischer Tätigkeit kann eine begrenzte Anrechnung ausländischer Steuern mit gesetzlicher Obergrenze gelten.
Für wen es gilt
- Die Person muss wegen des Umzugs in Spanien steuerlich ansässig werden, in den fünf Steuerzeiträumen davor nicht in Spanien ansässig gewesen sein und das Regime mit Formular 149 wählen.
- Der Umzug (im ersten Antragsjahr oder im Jahr davor) muss auf einem der folgenden Gründe beruhen: ein Arbeitsvertrag in Spanien (einschließlich Remote-Arbeit für einen ausländischen Arbeitgeber mit dem internationalen Telearbeitsvisum), die Übernahme einer Direktorenstellung in einer Einrichtung, eine nach Art. 70 der Ley 14/2013 anerkannte unternehmerische Tätigkeit oder eine hochqualifizierte Fachkraft, die Start-ups bedient oder F&E&I-Arbeit leistet, mit mehr als 40% des Geschäfts-, Berufs- und Arbeitseinkommens daraus.
- Die Person darf kein Einkommen über eine Betriebsstätte in Spanien erzielen (außer in den Fällen von Unternehmern und hochqualifizierten Fachkräften).
- Das Regime gilt im Steuerzeitraum des Wohnsitzwechsels und in den folgenden fünf Steuerzeiträumen, solange die Bedingungen fortbestehen.
- Ehepartner und Kinder unter 25 (oder jeden Alters bei Behinderung) oder der Elternteil, wo keine Ehe besteht, können ebenfalls optieren, wenn sie ebenfalls ansässig werden und ihre gemeinsame Bemessungsgrundlage niedriger ist als die des Hauptsteuerpflichtigen.
Ausschlüsse
- Nicht automatisch mit einem Visum für digitale Nomaden oder einem anderen Visum; Steueroption, Ansässigkeit und Tätigkeitsbedingungen sind gesondert zu betrachten.
- Dividenden, Zinsen und Kapitalgewinne (Einkommen nach Art. 25.1.f TRLIRNR) verwenden die gesonderte Sparertragstabelle in Art. 93.2.e: 19% bis EUR 6,000, (≈ $6,700) 21% bis EUR 50,000, (≈ $55,900) 23% bis EUR 200,000, (≈ $223,000) 27% bis EUR 300,000 (≈ $335,000) und 30% darüber (30% ab dem Steuerjahr 2025 nach Ley 7/2024). Die Tabelle von 24%/47% gilt für den Rest der Bemessungsgrundlage.
- Nicht betriebliche städtische Immobilien in Spanien können fiktive Mieteinnahmen erzeugen, auch wenn sie als gewöhnlicher Wohnsitz des Steuerpflichtigen genutzt werden (Vereinheitlichungskriterium des TEAC vom 17. Juli 2025).
- Qualifizierendes Arbeits- und Unternehmereinkommen, das während des Regimes erzielt wird, gilt als aus spanischen Quellen stammend, auch wenn die Arbeit im Ausland verrichtet wird, mit Ausnahme von Einkommen aus Tätigkeit vor dem Umzug oder nach dem Ende des Regimes.
Grenzen
- EUR 600,000 im Jahr (≈ $670,000) · Allgemeiner Teil der Bemessungsgrundlage: 24% bis zu diesem Betrag und 47% darüber (Art. 93.2.e.1); die Quellensteuer auf Arbeitseinkommen beträgt 24%, und 47% auf Vergütungen eines Zahlers oberhalb von EUR 600,000 (≈ $670,000).
- EUR 300,000 im Jahr (≈ $335,000) · Sparerteil der Bemessungsgrundlage: 19% bis EUR 6,000, (≈ $6,700) 21% bis EUR 50,000, (≈ $55,900) 23% bis EUR 200,000, (≈ $223,000) 27% bis zu diesem Betrag und 30% darüber (Art. 93.2.e.2).
Tage im Land
- Mehr als 183 Tage in Kalenderjahr · Spanische steuerliche Ansässigkeit bei mehr als 183 Tagen in Spanien im Kalenderjahr (Art. 9 LIRPF), vorbehaltlich der Regeln zum Interessenmittelpunkt.
Steuerliche Ansässigkeit
Die antragstellende Person muss wegen des Umzugs in Spanien steuerlich ansässig werden und in den vorangegangenen fünf Steuerzeiträumen nicht ansässig gewesen sein; die Option wird mit Formular 149 eingereicht und gilt für das Ankunftsjahr plus fünf. Teilnehmende gelten für Zwecke von Doppelbesteuerungsabkommen als Nichtansässige und werden in Spanien nur auf Einkommen aus spanischen Quellen besteuert, wobei qualifizierendes Arbeits- und Unternehmereinkommen als aus spanischen Quellen stammend gilt.
Visa
Eigenständige Steueroption; ein Telearbeitsvisum kann ein qualifizierender Umstand sein, verleiht das Regime aber nicht.
Weitere Steuern
Spanische Sozialversicherung, Mehrwertsteuer und Gewerbeanmeldung sind gesondert zu betrachten. Teilnehmende unterliegen der Vermögensteuer in beschränktem Umfang (in Spanien gelegene Vermögenswerte). Nicht betriebliche städtische Immobilien in Spanien erzeugen fiktive Mieteinnahmen, auch wenn sie der Hauptwohnsitz sind (TEAC-Kriterium vom 17. Juli 2025). Eine Anrechnung ausländischer Steuern für im Ausland erzieltes qualifizierendes Arbeits- und Unternehmereinkommen ist auf 30% der zugehörigen Steuerbelastung begrenzt.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Spanische Einkommensteuer (IRPF) für Ansässige
Welteinkommen
Details
- Wer: Eine Person ist ansässig, wenn sie sich im Kalenderjahr mehr als 183 Tage aufhält oder wenn der Hauptmittelpunkt ihrer Tätigkeiten oder wirtschaftlichen Interessen in Spanien liegt
- Grenze: €6,000/Jahr ≈ $6,700
Ansässige werden auf das Welteinkommen, einschließlich Einkommen aus ausländischen Quellen, besteuert. Sparerträge (Zinsen, Dividenden, Gewinne) werden mit 19% bis 30% unter Zusammenrechnung des staatlichen und des regionalen Anteils besteuert; die allgemeine Tabelle hat einen staatlichen Anteil von 9.5% bis 24.5% plus einen regionalen Anteil.
Besteuert wird
Welteinkommen steuerlich Ansässiger, aufgeteilt in eine allgemeine Bemessungsgrundlage (Arbeit, Geschäft, Vermietung) und eine Sparer-Bemessungsgrundlage (Zinsen, Dividenden, Kapitalgewinne).
Für wen es gilt
- Eine Person ist ansässig, wenn sie sich im Kalenderjahr mehr als 183 Tage aufhält oder wenn der Hauptmittelpunkt ihrer Tätigkeiten oder wirtschaftlichen Interessen in Spanien liegt.
- Die Ansässigkeit wird vermutet, wenn der nicht getrennt lebende Ehepartner und unterhaltsberechtigte minderjährige Kinder gewöhnlich in Spanien leben.
Ausschlüsse
- Gelegentliche Abwesenheiten zählen zu den 183 Tagen, es sei denn, die steuerliche Ansässigkeit in einem anderen Land wird nachgewiesen.
Grenzen
- EUR 6,000 im Jahr (≈ $6,700) · Sparertragstabelle: 19% bis zu diesem Betrag (staatlich 9.5% plus regional 9.5%).
- EUR 50,000 im Jahr (≈ $55,900) · Sparertragstabelle: 21% ab 6,000 bis zu diesem Betrag.
- EUR 200,000 im Jahr (≈ $223,000) · Sparertragstabelle: 23% ab 50,000 bis zu diesem Betrag.
- EUR 300,000 im Jahr (≈ $335,000) · Sparertragstabelle: 27% ab 200,000 bis zu diesem Betrag und 30% darüber.
- EUR 12,450 im Jahr (≈ $13,900) · Staatliche allgemeine Tabelle: 9.5% bis zu diesem Betrag, dann 12% bis 20,200, 15% bis 35,200, 18.5% bis 60,000, 22.5% bis 300,000 und 24.5% darüber; jede Region fügt ihre eigene Tabelle hinzu.
Tage im Land
- Mehr als 183 Tage in Kalenderjahr · Anwesenheit auf spanischem Gebiet; gelegentliche Abwesenheiten zählen, es sei denn, die steuerliche Ansässigkeit in einem anderen Land wird nachgewiesen.
Steuerliche Ansässigkeit
Art. 9 des IRPF-Gesetzes legt die Ansässigkeit durch Anwesenheit von mehr als 183 Tagen oder durch den Mittelpunkt der wirtschaftlichen Interessen fest, mit der Familienvermutung.
Visa
Die Visumart ändert den gewöhnlichen IRPF nicht; Ansässige können bei Berechtigung für das Regime nach Art. 93 optieren.
Weitere Steuern
Die regionalen Sätze der allgemeinen Tabelle unterscheiden sich je nach Autonomer Gemeinschaft. Sozialversicherung, Mehrwertsteuer und Vermögensteuer sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
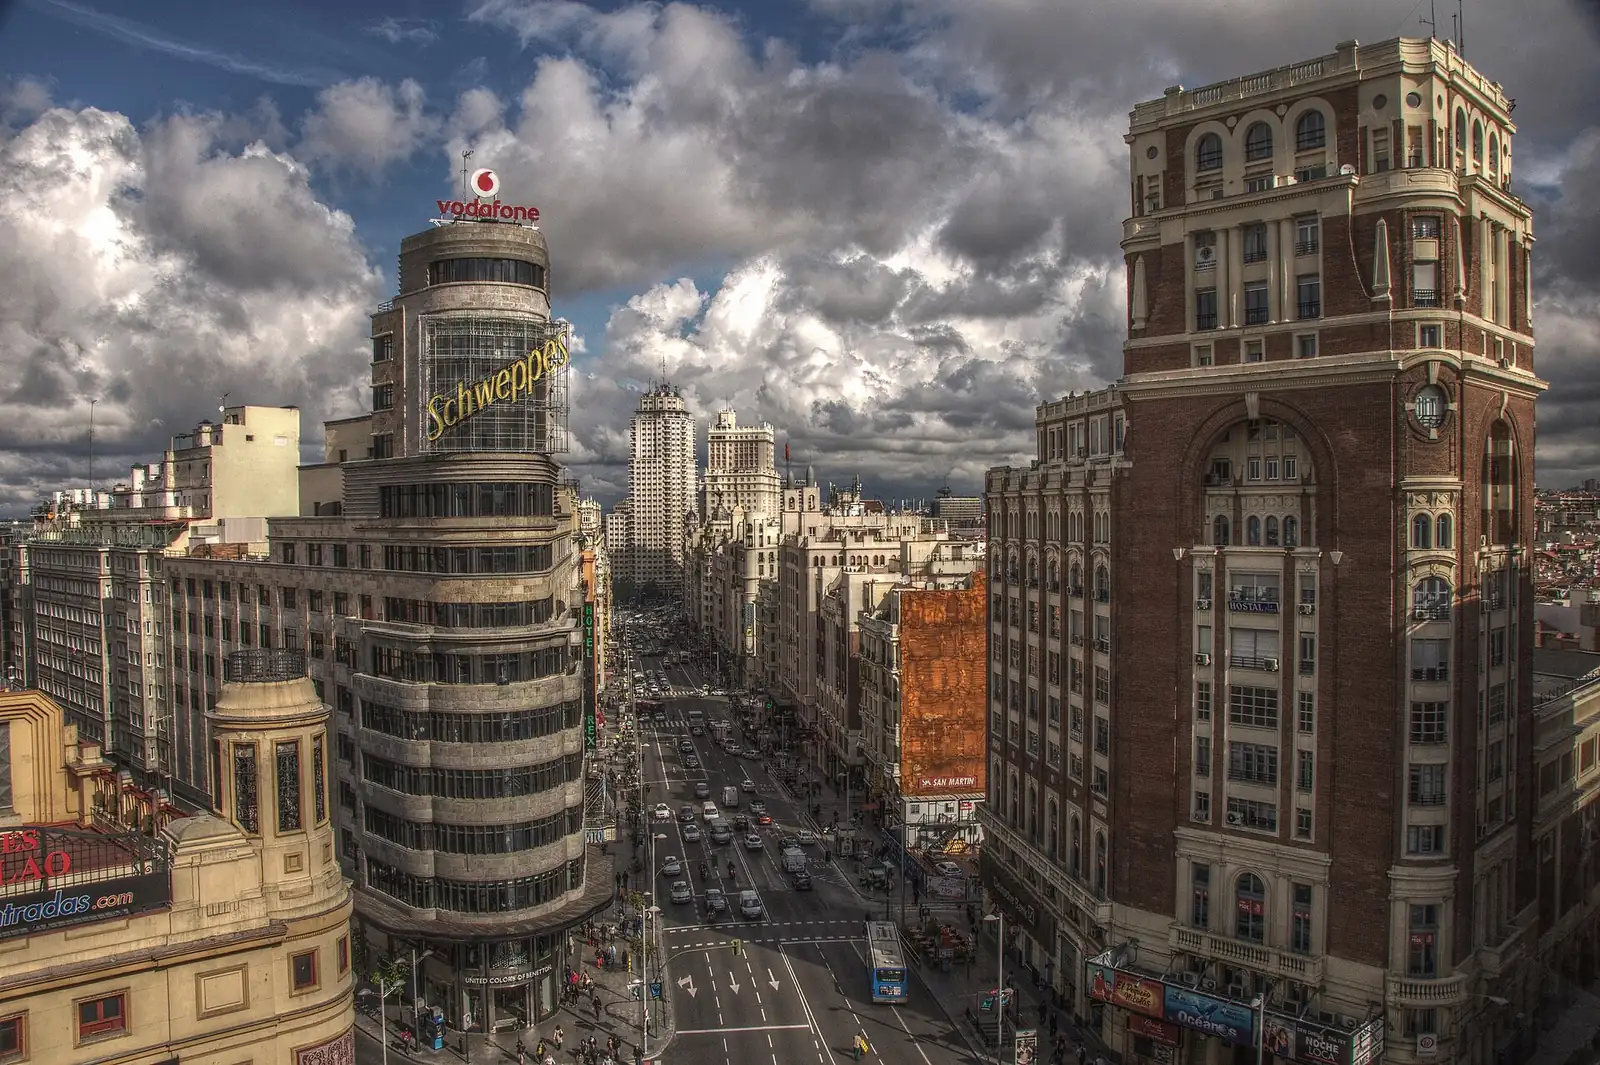
Spanien in Bildern
Später wechseln · 1
Arbeit
Arbeitssuche nach dem Abschluss
Erster Aufenthalt: 2 J.
Weg zum Daueraufenthalt · 1
- Einbürgerung · Spanish nationality of origin for children of Spaniards and option for children of a Spanish-born parent (Código Civil Articles 17 and 20)
Ankunft in Spanien: erste Schritte
- Schließen Sie eine private Krankenversicherung ab, die die Anforderungen Ihrer Route erfüllt, etwa ohne Zuzahlung oder Deckungsgrenze für den Aufenthalt ohne Erwerbstätigkeit.
- Melden Sie Ihre Adresse bei der örtlichen Gemeinde (padrón) an, sobald Sie eine Unterkunft haben.
- Eröffnen Sie ein spanisches Bankkonto, wenn Sie Mittel nachweisen oder regelmäßige Zahlungen einrichten müssen.
- Registrieren Sie sich beim Finanzamt, wenn Sie Steuererklärungen abgeben oder das Sonderregime wählen müssen.
- Bewahren Sie Kopien Ihres Visums, Ihrer Versicherung und Ihrer Adressanmeldung für Verlängerungen und andere Verfahren auf.
Häufige Fragen
Gibt es in Spanien ein Work-and-Travel-Visum?
Ja. Spanien hat 6 Work-and-Travel-Visa. Working Holiday · Argentinien gilt für 18 bis 35 Jahre und gewährt einen ersten Aufenthalt von 1 Jahr. Working Holiday · Australien gilt für 18 bis 30 Jahre und gewährt einen ersten Aufenthalt von 1 Jahr. Working Holiday · Kanada gilt für 18 bis 35 Jahre und gewährt einen ersten Aufenthalt von 1 Jahr.
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Spanien im Jahr 2026?
Spanien hat 1 Visum für digitale Nomaden oder Remote-Arbeit. Visum für digitale Nomaden verlangt ein Einkommen von mindestens EUR 2,442 im Monat (≈ $2,730) und gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Kann man in Spanien vom Ersparten oder von einer Rente im Ruhestand leben?
Spanien hat 1 Route für den Ruhestand oder mit Zahlung für den Aufenthalt. Non-Lucrative-Visum verlangt ein Einkommen von mindestens EUR 2,400 im Monat (≈ $2,680) und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Kann man durch die Gründung eines Unternehmens nach Spanien ziehen?
Spanien hat 2 Routen für Unternehmen oder Start-ups. Unternehmervisum gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann. Genehmigung für Selbstständige gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Welche Arbeitsvisa bietet Spanien Ausländern an?
Spanien hat 5 Arbeitsvisa. Visum für Angestellte gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. EU Blue Card verlangt ein Gehalt ab EUR 33,085.09 im Jahr (≈ $37,000) und gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann. Hochqualifizierte Arbeitskraft verlangt ein Gehalt von mindestens EUR 41,356.36 im Jahr (≈ $46,200) und gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Wie erhält man ein Studienvisum für Spanien?
Spanien hat 2 Studienvisa. Praktikumsgenehmigung gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Es gibt außerdem Studentenvisum.
Kann die Staatsangehörigkeit oder Abstammung einen Aufenthalt in Spanien ermöglichen?
Ja. Spanien hat 1 Route nach Staatsangehörigkeit oder Abstammung. Es handelt sich um Spanische Staatsangehörigkeit durch Abstammung und Option.
Kann man in Spanien zu Ehe- oder Lebenspartner ziehen?
Ja. Spanien hat 2 Ehegattenvisa. Ehepartner einer ansässigen Person verlangt ein Einkommen von mindestens EUR 900 im Monat (≈ $1,010). Ehepartner eines Staatsbürgers gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Spanien fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.