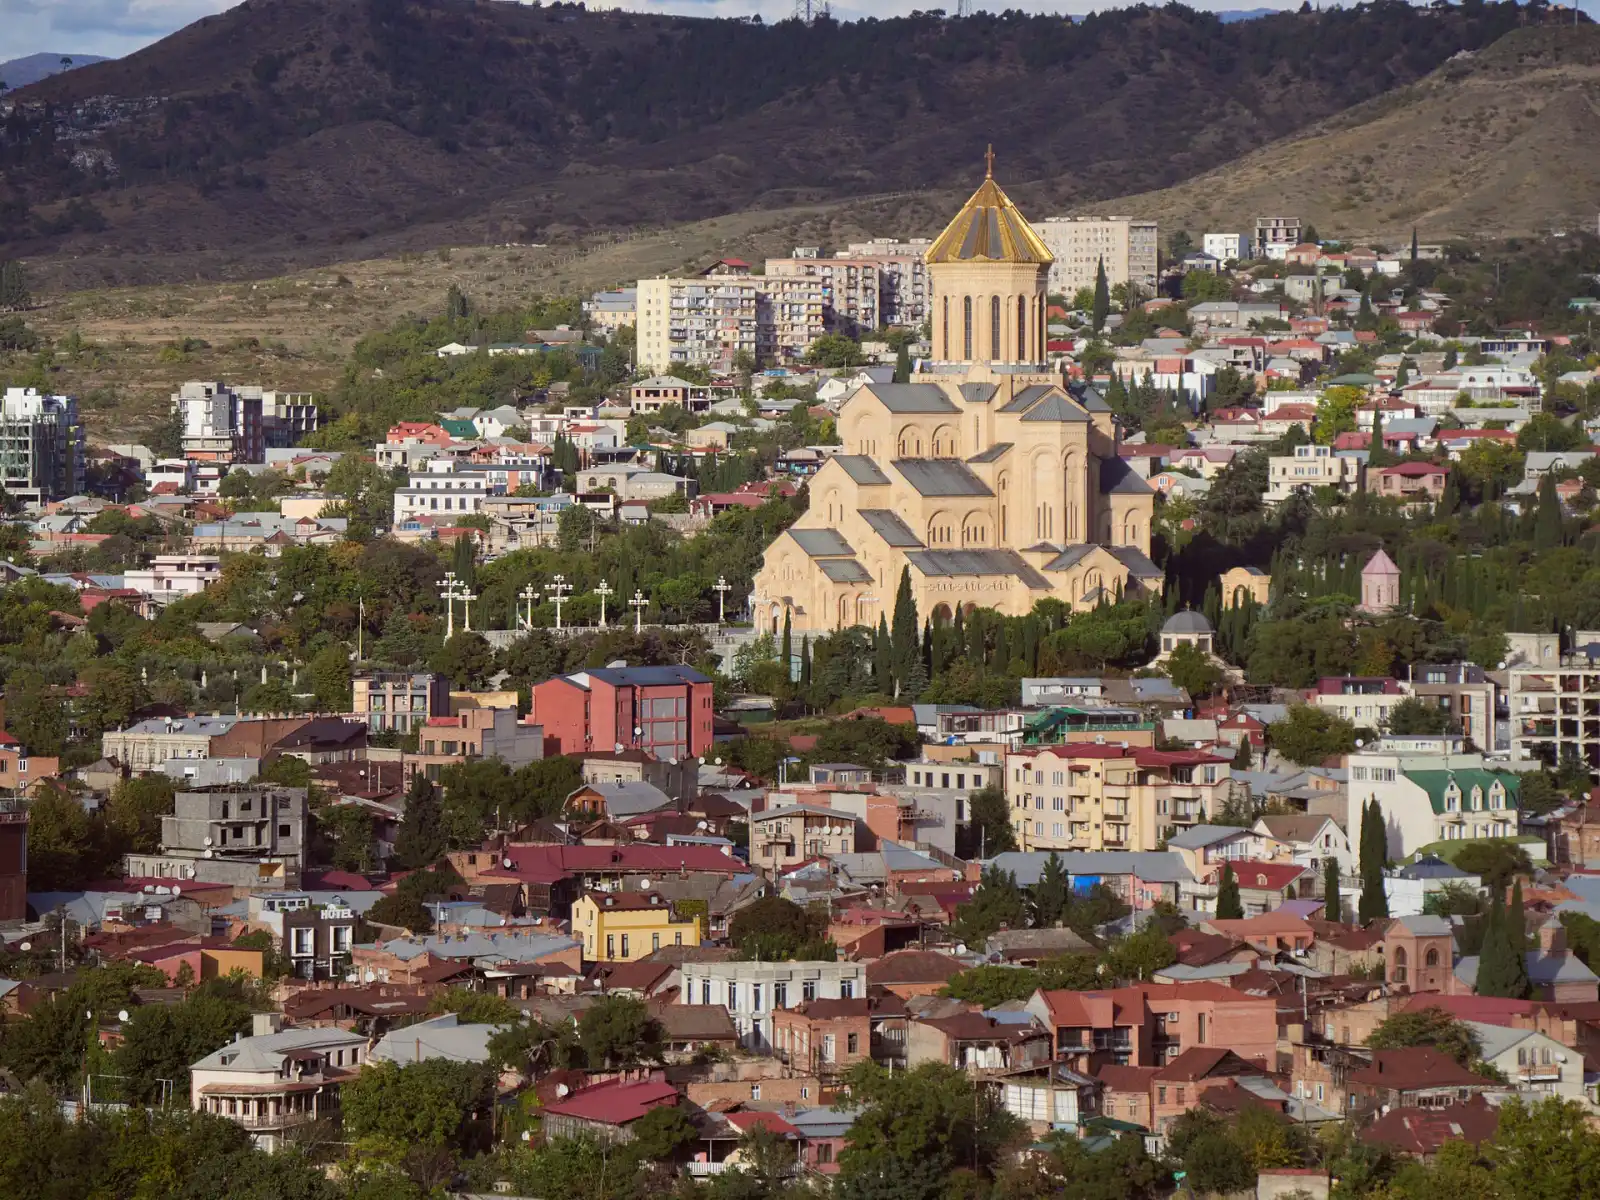
Umzug nach Georgien
7 Möglichkeiten für den Umzug nach Georgien in unserem Leitfaden: 2 Investorenrouten, 2 Arbeitsvisa, 1 Studienvisum, 2 Ehegattenvisa.
Kein Visum für digitale Nomaden. Kleinste Investition: Investor · $300k, $300k+. Steuern für Neuzugezogene: Einkommensteuer: Satz von 20% und Befreiung der Einkünfte Ansässiger aus dem Ausland, 20% Steuer. Am anhand der amtlichen Quellen geprüft.
Georgia bietet eine Mischung von Einwanderungswegen für Menschen, die dort leben möchten, ob über Immobilien, Investitionen, Arbeit, Studium oder IT. Dieser Leitfaden behandelt die wichtigsten Aufenthaltsoptionen und was bei der Ankunft zu erwarten ist.
Investition · 2

D5 · Immobilie über $150k
Nötiges Vermögen: $150k+
Investor · $300k
Nötige Investition: $300k+
Arbeit · 2

D1-Arbeits-/Geschäftsvisum
Erster Aufenthalt: 1 J.
Genehmigung für den IT-Sektor
Nötiges Einkommen: $25k+ im Jahr
Studium · 1

D3-Studienvisum
Erster Aufenthalt: 1 J.
Ehegattenvisa · 2

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner einer ansässigen Person
Erster Aufenthalt: 1 J.
Ehepartner eines Staatsbürgers
Erster Aufenthalt: 1 J.
Freizügigkeit und visumfreie Aufenthalte · 1
Visumfreier Aufenthalt (12 Monate) · Bis zu 12 Monate ohne Visum
Arbeit: Die Arbeitstätigkeit von Ausländern unterliegt dem georgischen Recht; das Recht auf Visafreiheit selbst ist ein Recht auf Einreise und Aufenthalt.
Offen für 104 Pässe: Albanien, Andorra, Antigua und Barbuda, Argentinien, Armenien, Aserbaidschan, Australien, AW, Bahamas, Bahrain, Barbados, Belarus, Belgien, Belize, BM, Bosnien und Herzegowina, Botsuana, Brasilien, Brunei Darussalam, Bulgarien, Costa Rica, Dänemark, Deutschland, Dominikanische Republik, Ecuador, El Salvador, Estland, Falklandinseln, Finnland, FO, Frankreich, GG, Gibraltar, Griechenland, Grönland, Honduras, IM, Irland, Island, Israel, Italien, Japan, JE, Jordanien, Kaimaninseln, Kanada, Kasachstan, Katar, Kirgisistan, Kolumbien, Kroatien, Kuwait, Lettland, Libanon, Liechtenstein, Litauen, Luxemburg, Malaysia, Malta, Mauritius, Mexiko, Monaco, Montenegro, Neukaledonien, Neuseeland, Niederlande, Norwegen, Oman, Österreich, Panama, PF, Polen, Portugal, Republik Moldau, Rumänien, Russland, San Marino, Saudi-Arabien, Schweden, Schweiz, Serbien, Seychellen, Singapur, Slowakei, Slowenien, Spanien, Südafrika, Südkorea, Tadschikistan, TC, Thailand, Tschechien, Türkei, Turkmenistan, Ukraine, Ungarn, Usbekistan, VA, VC, Vereinigte Arabische Emirate, Vereinigte Staaten, Vereinigtes Königreich, VG, Zypern.
Steuern
Die steuerliche Ansässigkeit in Georgia ist von Ihrem Einwanderungsstatus getrennt. Wenn Sie ansässig sind, sind Ihre Einkünfte aus dem Ausland von der georgischen Einkommensteuer befreit, während Einkommen aus georgischen Quellen in der Regel mit dem Standardsatz besteuert wird, sofern kein Sonderregime gilt. Nichtansässige werden nur mit Einkommen aus georgischen Quellen besteuert. Für Kleinunternehmen und für IT-Unternehmen der Virtual Zone gibt es Sonderregime, und Renteneinkommen hat eigene Befreiungen.
Sonderregelung
Small Business Status (Einzelunternehmer)
1% Steuer
Details
- Auf: Steuerpflichtiges Einkommen aus wirtschaftlicher Tätigkeit aus georgischen Quellen, ohne Gehalt und ohne die in Ordinance 415 Annex 5 aufgeführten Einkommensarten nach Article 88(3)
- Grenze: GEL 500k/Jahr ≈ $193k
1% auf das steuerpflichtige Einkommen einer unternehmerisch tätigen natürlichen Person; 3% ab dem Monat, in dem das Bruttoeinkommen aus wirtschaftlicher Tätigkeit GEL 500,000 (≈ $193,000) übersteigt, bis zum Jahresende.
Besteuert wird
Steuerpflichtiges Einkommen aus wirtschaftlicher Tätigkeit aus georgischen Quellen, ohne Gehalt und ohne die in Ordinance 415 Annex 5 aufgeführten Einkommensarten nach Article 88(3); das Bruttoeinkommen aus wirtschaftlicher Tätigkeit (nicht das steuerpflichtige Einkommen) wird an der Grenze von GEL 500,000 (≈ $193,000) gemessen.
Für wen es gilt
- Unternehmerisch tätige natürliche Person, die sich an den Revenue Service wendet und eine Kleinunternehmerbescheinigung erhält (Tax Code Art. 88-89).
- Das nach dem Regime besteuerte Einkommen stammt aus georgischen Quellen: Der Sondersatz gilt nicht für Einkünfte aus dem Ausland.
- Es werden ein besonderes Aufzeichnungsbuch und steuerliche Quellbelege geführt; Erklärung und Zahlung sind bis zum 15. des Folgemonats fällig (Art. 91, 93).
Ausschlüsse
- Tätigkeiten nach Ordinance 415 Annex 4 können den Status nicht erhalten: Tätigkeiten, die eine Lizenz oder Genehmigung erfordern, Tätigkeiten mit erheblichen Investitionen (Herstellung verbrauchsteuerpflichtiger Waren), Devisengeschäfte, medizinische, architektonische, rechtliche/anwaltliche, notarielle, Prüfungs- und Beratungstätigkeiten (einschließlich Steuerberatung), Glücksspiel, Personalüberlassung und die Herstellung verbrauchsteuerpflichtiger Waren.
- Einkommen nach Annex 5 liegt außerhalb des Regimes und wird nicht auf die Grenze angerechnet: Mieteinnahmen aus Immobilien, Darlehenseinkünfte, Glücksspielgewinne, Schenkungen, Gewinne aus dem Verkauf von Immobilien, Fahrzeugen und Wertpapieren, Erbschaften, Dividenden, Zinsen, Lizenzgebühren, Schuldenerlass und Gewinne aus dem Verkauf einer Gesellschaftsbeteiligung.
- Gehaltseinkommen liegt außerhalb des Regimes.
Grenzen
- GEL 500,000 im Jahr (≈ $193,000) · Bruttoeinkommen aus wirtschaftlicher Tätigkeit über diesem Betrag in einem Kalenderjahr: 3% von diesem Monat bis zum Jahresende; der Status wird ab dem Folgejahr entzogen, wenn die Grenze in zwei aufeinanderfolgenden Kalenderjahren jeweils überschritten wird.
- GEL 700,000 im Jahr (≈ $270,000) · Gleiche Grenze für Betreiber von Weintourismus und Agrotourismus.
- GEL 100,000 im Jahr (≈ $38,500) · Die Registrierung zur Mehrwertsteuer ist verpflichtend, sobald die steuerpflichtigen Lieferungen und Leistungen diesen Betrag innerhalb von 12 aufeinanderfolgenden Monaten übersteigen; der Small-Business-Status befreit nicht von der Mehrwertsteuer.
Tage im Land
- Mindestens 183 Tage in jeder zusammenhängende Zeitraum von 12 Kalendermonaten, der im Steuerjahr endet · Georgische steuerliche Ansässigkeit einer natürlichen Person (Tax Code Art. 34).
Steuerliche Ansässigkeit
Der Status ist eine steuerliche Registrierung, getrennt vom Einwanderungsstatus; er erfordert kein bestimmtes Visum.
Visa
Kein Visum gewährt den Status. Ab dem 1 March 2026 benötigt ein ausländischer Selbstständiger zusätzlich das Recht auf Arbeit von der State Employment Support Agency, und der IT-Aufenthaltstitel steht IT-Kleinunternehmern offen.
Weitere Steuern
Die Registrierung zur Mehrwertsteuer ist verpflichtend ab GEL 100,000 (≈ $38,500) steuerpflichtiger Lieferungen und Leistungen in 12 Monaten; das Regime befreit nicht von der Mehrwertsteuer. Bauleistungen sind seit February 2025 nach Ordinance 415 in der geänderten Fassung vom Regime ausgeschlossen.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Einkommensteuer: Satz von 20% und Befreiung der Einkünfte Ansässiger aus dem Ausland
20% Steuer
Details
- Auf: Einkommen Ansässiger und Nichtansässiger aus georgischen Quellen
Einkommen einer ansässigen natürlichen Person, das nicht aus georgischen Quellen stammt, ist von der Einkommensteuer befreit; Einkommen aus georgischen Quellen wird mit 20% besteuert, sofern kein Sonderregime gilt.
Besteuert wird
Einkommen Ansässiger und Nichtansässiger aus georgischen Quellen; Einkünfte und Gewinne Ansässiger aus dem Ausland sind befreit (Art. 82(1)(u)).
Für wen es gilt
- Ansässig: tatsächliche Anwesenheit von 183 oder mehr Tagen in einem zusammenhängenden Zeitraum von 12 Kalendermonaten, der im Steuerjahr endet (Art. 34).
Ausschlüsse
- Einkommen aus georgischen Quellen (einschließlich Dienstleistungen, die ein ansässiger Anbieter an ausländische Kunden erbringt, sofern sie nicht von einer ausländischen Betriebsstätte erbracht werden) ist nicht befreit; die Quellenregeln stehen in Art. 104.
Tage im Land
- Mindestens 183 Tage in jeder zusammenhängende Zeitraum von 12 Kalendermonaten, der im Steuerjahr endet · Ansässig für das Steuerjahr; Zeit im Ausland für Behandlung, Freizeit, Dienstreise oder Ausbildung zählt als Zeit in Georgia; Transit sowie Behandlungs- oder Freizeitaufenthalte aufgeführter Personen zählen nicht.
Steuerliche Ansässigkeit
Nichtansässige werden nur mit Einkommen aus georgischen Quellen besteuert.
Visa
Um steuerlich ansässig zu sein, ist kein Visum und keine Erlaubnis erforderlich; es zählt die Anwesenheit, nicht der Einwanderungsstatus.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Befreiungen für Renteneinkommen
Details
- Auf: Rentenzahlungen und Beiträge
- Wer: Teilnehmende am kapitalgedeckten Rentensystem und an freiwilligen privaten Renten
- Grenze: GEL 6,000/Jahr ≈ $2,310
Staatliche Renten, Beiträge und Leistungen der kapitalgedeckten Rente sowie Leistungen aus freiwilligen privaten Renten sind von der Einkommensteuer befreit; freiwillige Rentenbeiträge bis zu GEL 6,000 (≈ $2,310) pro Jahr sind befreit.
Besteuert wird
Rentenzahlungen und Beiträge
Für wen es gilt
- Teilnehmende am kapitalgedeckten Rentensystem und an freiwilligen privaten Renten.
Ausschlüsse
- Irrtümlich oder überhöht gezahlte und zurückerstattete Beiträge, Auszahlungen außerhalb der gesetzlichen Fälle und Einmalzahlungen über das Privileg hinaus werden mit 20% besteuert.
Grenzen
- GEL 6,000 im Jahr (≈ $2,310) · Freiwillige private Rentenbeiträge von oder für einen Teilnehmenden sind bis zu diesem Gesamtbetrag pro Jahr befreit.
Steuerliche Ansässigkeit
Ausländische Renten georgischer Ansässiger stammen aus dem Ausland und fallen unter die Territorialbefreiung.
Visa
Keine einwanderungsrechtliche Bedingung.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Person der Virtual Zone: Befreiung von der Gewinnsteuer auf IT-Exporte
0% Steuer
Details
- Wer: Juristische Person mit IT-Tätigkeit und Status der Virtual Zone (Tax Code Art. 1(35))
Gewinn oder Gewinnausschüttung, die eine juristische Person der Virtual Zone aus der Lieferung von Informationstechnologien außerhalb Georgias erzielt, ist von der Gewinnsteuer befreit.
Besteuert wird
Gewinn und ausgeschütteter Gewinn einer juristischen Person der Virtual Zone aus IT, die außerhalb Georgias geliefert wird
Für wen es gilt
- Juristische Person mit IT-Tätigkeit und Status der Virtual Zone (Tax Code Art. 1(35)).
Ausschlüsse
- Gilt für juristische Personen, nicht für natürliche Personen.
Visa
Getrennt vom Einwanderungsrecht; der IT-Aufenthaltstitel erfasst Leiter internationaler IT-Unternehmen.
Weitere Steuern
Der Standardsatz der Gewinnsteuer beträgt 15% auf ausgeschütteten Gewinn (Art. 97-98).
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Körperschaftsteuer auf ausgeschütteten Gewinn
15% Steuer
Details
- Wer: Ansässige Unternehmen (allgemeine Regel)
Ansässige Unternehmen zahlen 15% Gewinnsteuer auf ausgeschütteten Gewinn statt auf einbehaltene Gewinne.
Besteuert wird
Ausgeschütteter Gewinn zuzüglich nicht geschäftlicher Ausgaben, unentgeltlicher Lieferungen und überhöhter Repräsentationskosten (Art. 97(1))
Für wen es gilt
- Ansässige Unternehmen (allgemeine Regel).
Ausschlüsse
- Banken, Kreditgenossenschaften, Mikrofinanzorganisationen und Kreditgeber werden mit 20% auf den steuerpflichtigen Gewinn besteuert; Unternehmen der Free Industrial Zone haben eine Gewinnbefreiung für zulässige Zonengeschäfte (Art. 99(1)(m)).
Visa
Keine.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Georgische kapitalgedeckte Rente: 2% Arbeitnehmer, 2% Arbeitgeber und 2% staatlicher Beitrag für Arbeitnehmer, die Staatsangehörige oder Inhaber eines Daueraufenthaltstitels sind
2% Steuer
Details
- Wer: Das Gesetz gilt für Arbeitgeber, Staatsangehörige von Georgia sowie ausländische Staatsangehörige und Staatenlose mit Daueraufenthaltstitel in Georgia (art. 1(4))
- Grenze: GEL 24k/Jahr ≈ $9,240
Das Gesetz zur kapitalgedeckten Rente erfasst georgische Staatsangehörige sowie ausländische Staatsangehörige oder Staatenlose mit einem Daueraufenthaltstitel. Für solche Arbeitnehmer zahlt der Arbeitgeber 2% des steuerpflichtigen Gehalts, weitere 2% werden vom Arbeitnehmer einbehalten, und der Staat steuert 2% auf die ersten GEL 24,000 (≈ $9,240) des Jahresgehalts und 1% auf den Teil von GEL 24,000 (≈ $9,240) bis GEL 60,000 (≈ $23,100) bei; Selbstständige zahlen 4% und erhalten denselben staatlichen Beitrag. Ausländer mit befristetem Aufenthaltstitel liegen außerhalb des genannten Anwendungsbereichs.
Besteuert wird
Steuerpflichtiges Gehalt eines Arbeitnehmers (Arbeitgeber 2% auf eigene Kosten, Arbeitnehmer 2%, die der Arbeitgeber im Namen des Arbeitnehmers abführt); Einkommen eines Selbstständigen (4%). Staatlicher Beitrag: 2% des Gehalts oder Einkommens innerhalb der ersten GEL 24,000 (≈ $9,240) pro Kalenderjahr, 1% auf den Teil über GEL 24,000 (≈ $9,240) bis GEL 60,000, (≈ $23,100) nichts über GEL 60,000 (≈ $23,100).
Für wen es gilt
- Das Gesetz gilt für Arbeitgeber, Staatsangehörige von Georgia sowie ausländische Staatsangehörige und Staatenlose mit Daueraufenthaltstitel in Georgia (art. 1(4)).
- Der Beitritt und die Beitragszahlung sind für Arbeitnehmer verpflichtend, außer für Personen, die vor Inkrafttreten des Gesetzes 60 (Männer) oder 55 (Frauen) Jahre alt waren; Selbstständige treten freiwillig bei.
- Ein Teilnehmender, der die Staatsangehörigkeit oder den Daueraufenthaltstitel verliert, kann das Rentenvermögen als Einmalzahlung beanspruchen (art. 34-1).
Ausschlüsse
- Ausländische Staatsangehörige mit befristetem Aufenthaltstitel fallen nicht in den Anwendungsbereich nach art. 1(4).
Grenzen
- GEL 24,000 im Jahr (≈ $9,240) · Der staatliche Beitrag von 2% gilt innerhalb der ersten GEL 24,000 (≈ $9,240) des Jahresgehalts oder -einkommens
- GEL 60,000 im Jahr (≈ $23,100) · Der staatliche Beitrag von 1% gilt von GEL 24,000 (≈ $9,240) bis GEL 60,000 (≈ $23,100); darüber keiner
Steuerliche Ansässigkeit
Die Beiträge werden in Lari über die Einkommenserklärung des Arbeitgebers geleistet und sind von der Einkommensteuer von 20% getrennt.
Visa
Der Daueraufenthaltstitel ist der Status, der einen Ausländer in das System einbezieht.
Weitere Steuern
Die Einkommensteuer von 20% auf Einkünfte mit georgischer Quelle gilt gesondert (siehe „Personal income tax: 20% rate and exemption of foreign-source income of residents“).
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Micro Business Status: keine Einkommensteuer bis GEL 30,000
0% Steuer
Details
- Wer: Natürliche Person, die wirtschaftliche Tätigkeit selbstständig und ohne angestellte Arbeitskräfte ausübt und beim Revenue Service die Micro-Business-Bescheinigung beantragt (Tax Code Art. 84-85)
- Grenze: GEL 30k/Jahr ≈ $12k
Eine natürliche Person mit Micro-Business-Status zahlt keine Einkommensteuer auf das Bruttoeinkommen aus selbstständiger wirtschaftlicher Tätigkeit bis zu GEL 30,000 (≈ $11,600) pro Kalenderjahr.
Besteuert wird
Bruttoeinkommen aus selbstständiger wirtschaftlicher Tätigkeit einer natürlichen Person, die keine angestellten Arbeitskräfte einsetzt; per Regierungsbeschluss aufgeführte Einkommensarten werden nicht angerechnet.
Für wen es gilt
- Natürliche Person, die wirtschaftliche Tätigkeit selbstständig und ohne angestellte Arbeitskräfte ausübt und beim Revenue Service die Micro-Business-Bescheinigung beantragt (Tax Code Art. 84-85).
- Das im Kalenderjahr einzufordernde Bruttoeinkommen übersteigt GEL 30,000 (≈ $11,600) nicht.
Ausschlüsse
- Die Regierung kann bestimmte Tätigkeiten vom Status ausschließen und die Grenze von GEL 30,000 (≈ $11,600) für bestimmte Tätigkeiten aufheben.
- Der Status wird entzogen, wenn die Person sich als Mehrwertsteuerzahler registriert, den Small-Business-Status beantragt oder der Warenbestand GEL 45,000 (≈ $17,300) übersteigt.
Grenzen
- GEL 30,000 im Jahr (≈ $11,600) · Höchstes Bruttoeinkommen in einem Kalenderjahr für den Micro-Business-Status.
- GEL 45,000 (≈ $17,300) · Warenbestand, ab dem der Micro-Business-Status entzogen wird.
Steuerliche Ansässigkeit
Der Status ist eine steuerliche Registrierung, getrennt vom Einwanderungsstatus, und erfordert kein bestimmtes Visum.
Visa
Unabhängig vom gehaltenen Visum oder Aufenthaltstitel.
Weitere Steuern
Die Registrierung zur Mehrwertsteuer (verpflichtend ab GEL 100,000 (≈ $38,500) steuerpflichtiger Lieferungen und Leistungen in 12 Monaten) beendet den Status.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Georgien in Bildern
Kürzere Aufenthalte · 1
Investition
Immobilienaufenthalt · $150k
Nötiges Vermögen: $150k+
Weg zum Daueraufenthalt · 2
- Daueraufenthalt nach 10 Jahren · Permanent living permit (Law Art. 15(g))
- Daueraufenthalt nach 5 Jahren · Unlimited residence permit after investment residence permit (Law Art. 15(k))
Ankunft in Georgien: erste Schritte
- Stellen Sie sicher, dass Sie einen Krankenversicherungsschutz haben, der Ihren Bedürfnissen entspricht, da die Einträge keine bestimmte Anforderung nennen.
- Melden Sie Ihre Adresse bei den zuständigen Behörden an, wenn Sie sich langfristig aufhalten.
- Eröffnen Sie ein georgisches Bankkonto für lokale Zahlungen und zum Nachweis von Einkommen oder Investitionen, wo erforderlich.
- Halten Sie bei Wegen auf Immobilienbasis die Eigentumsnachweise und alle erforderlichen Bewertungsunterlagen aktuell.
Häufige Fragen
Wie viel muss man für einen Aufenthalt in Georgien investieren?
Georgien hat 2 Investorenrouten. D5 · Immobilie über $150k verlangt Vermögen von mindestens $150,000 und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Investor · $300k verlangt eine Investition von mindestens $300,000 und gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann.
Welche Arbeitsvisa bietet Georgien Ausländern an?
Georgien hat 2 Arbeitsvisa. D1-Arbeits-/Geschäftsvisum gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Genehmigung für den IT-Sektor verlangt ein Gehalt von mindestens $25,000 im Jahr und gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Wie erhält man ein Studienvisum für Georgien?
Georgien hat 1 Studienvisum. D3-Studienvisum gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Kann man in Georgien zu Ehe- oder Lebenspartner ziehen?
Ja. Georgien hat 2 Ehegattenvisa. Ehepartner einer ansässigen Person gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Ehepartner eines Staatsbürgers gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Georgien fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.