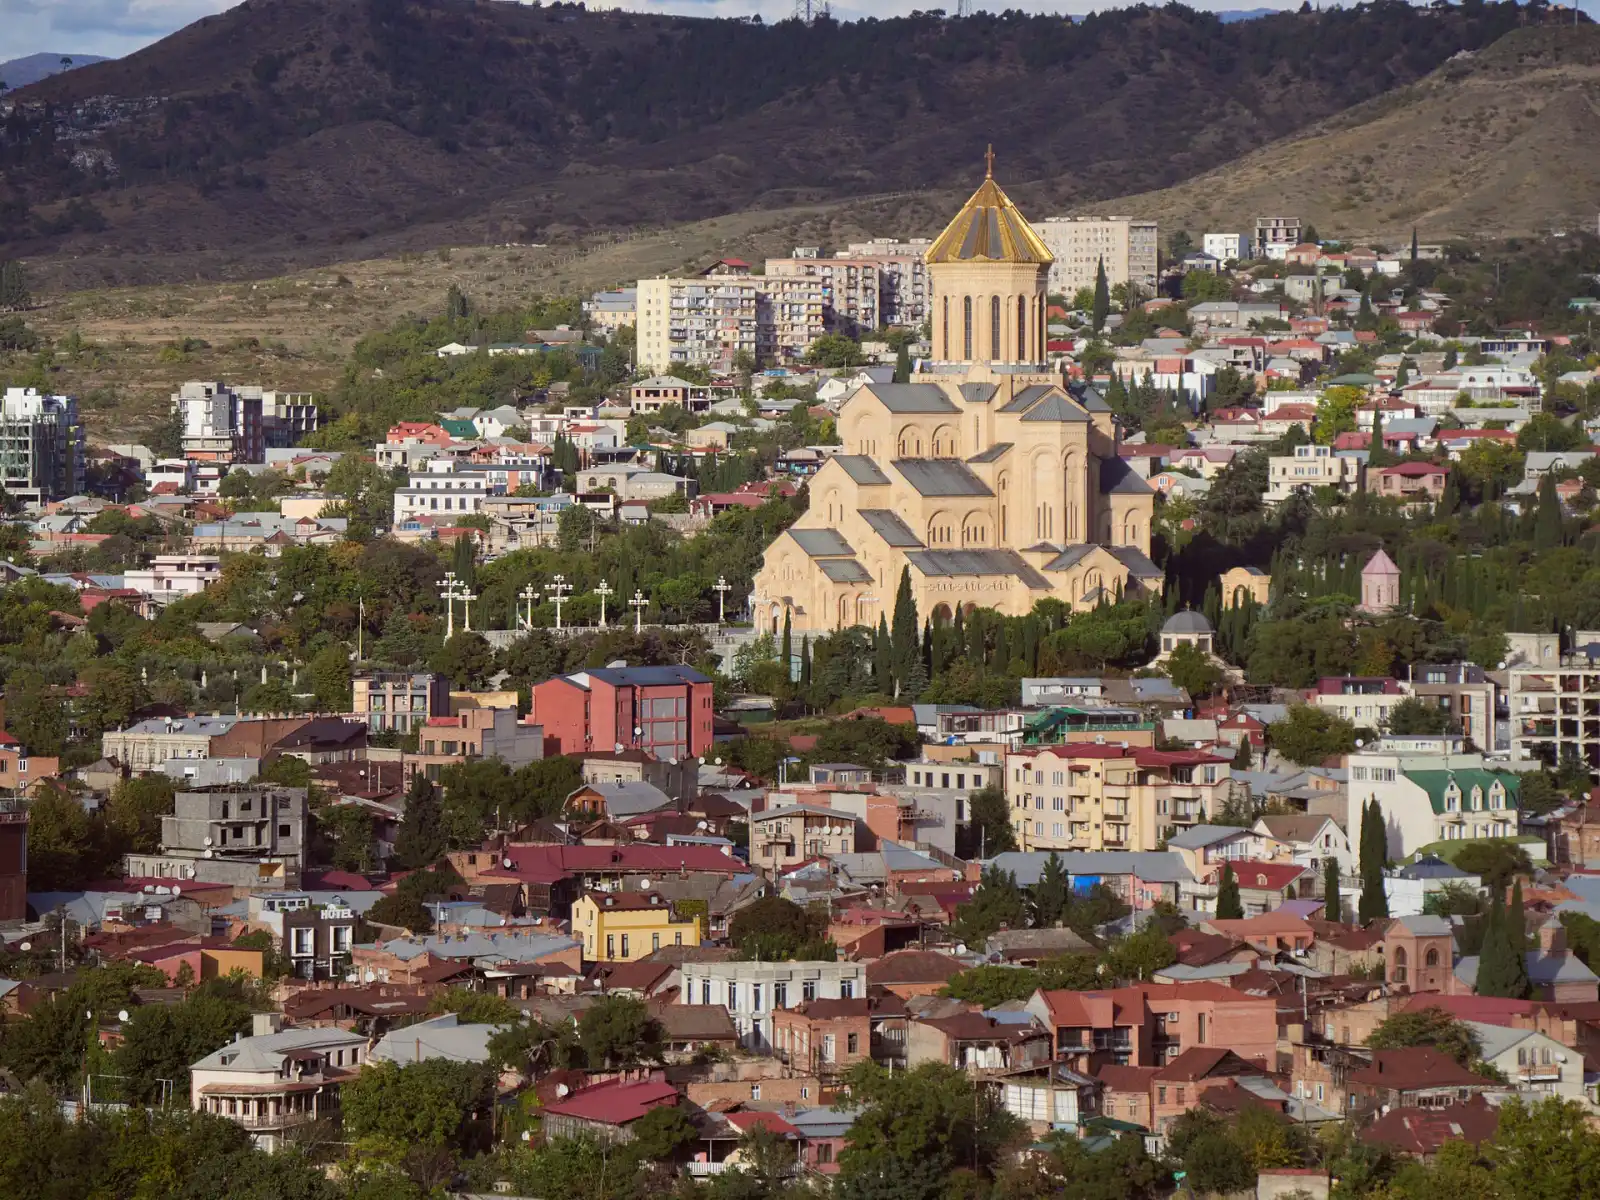
ジョージアへの移住
当ガイドではジョージアへの移住方法が7件あります:投資家ルート2件, 就労ビザ2件, 留学ビザ1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 最も低い投資額:Investor · $300k、$300k+。 新規居住者の税金:個人所得税:20% の税率と、居住者の国外源泉所得の免税、税率20%。 に公的情報源で確認済み。
ジョージアには、不動産、投資、就労、就学、IT など、居住を希望する人のためのさまざまな入国・滞在ルートがあります。このガイドでは、主な在留の選択肢と、到着時に想定される事項を扱います。
投資 · 2

D5 · Property over $150k
必要な資産: $150k+
Investor · $300k
必要な投資: $300k+
就労 · 2

D1 就労・ビジネスビザ
初回の滞在: 1年
IT sector permit
必要な収入: $25k+ /年
留学 · 1

配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
ビザなし滞在(12か月) · ビザなしで最長12か月
就労:外国人の労働活動はジョージアの法律によって規律されます。ビザ免除の権利自体は、入国し滞在する権利です。
104か国のパスポートが対象:AW, BM, FO, GG, IM, JE, PF, TC, VA, VC, VG, アイスランド, アイルランド, アゼルバイジャン, アメリカ合衆国, アラブ首長国連邦, アルゼンチン, アルバニア, アルメニア, アンティグア・バーブーダ, アンドラ, イギリス, イスラエル, イタリア, ウクライナ, ウズベキスタン, エクアドル, エストニア, エルサルバドル, オーストラリア, オーストリア, オマーン, オランダ, カザフスタン, カタール, カナダ, キプロス, ギリシャ, キルギス, クウェート, グリーンランド, クロアチア, ケイマン諸島, コスタリカ, コロンビア, サウジアラビア, サンマリノ, ジブラルタル, シンガポール, スイス, スウェーデン, スペイン, スロバキア, スロベニア, セーシェル, セルビア, タイ, タジキスタン, チェコ, デンマーク, ドイツ, ドミニカ共和国, トルクメニスタン, トルコ, ニューカレドニア, ニュージーランド, ノルウェー, バーレーン, パナマ, バハマ, バルバドス, ハンガリー, フィンランド, フォークランド諸島, ブラジル, フランス, ブルガリア, ブルネイ, ベラルーシ, ベリーズ, ベルギー, ポーランド, ボスニア・ヘルツェゴビナ, ボツワナ, ポルトガル, ホンジュラス, マルタ, マレーシア, メキシコ, モーリシャス, モナコ, モルドバ, モンテネグロ, ヨルダン, ラトビア, リトアニア, リヒテンシュタイン, ルーマニア, ルクセンブルク, レバノン, ロシア, 南アフリカ, 日本, 韓国。
税金
ジョージアの税務上の居住地は、在留資格とは別です。居住者の場合、国外源泉所得はジョージアの所得税が免除され、ジョージア源泉所得は、特別制度が適用されない限り、一般に標準税率で課税されます。非居住者は、ジョージア源泉所得にのみ課税されます。小規模事業者とバーチャルゾーンの IT 企業には特別制度があり、年金所得には独自の免税があります。
特別制度
小規模事業者の地位(個人事業主)
税率1%
詳細
- 課税対象:ジョージア源泉の経済活動による課税所得
- 上限:GEL 500k/年 ≈ $193k
起業家である自然人の課税所得に 1%。経済活動による総所得が GEL 500,000 (≈ $193,000) を超えた月から年末までは 3%。
課税対象
ジョージア源泉の経済活動による課税所得。給与と、Ordinance 415 Annex 5 に挙げられた Article 88(3) の所得の種類は除きます。経済活動による総所得(課税所得ではない)が、GEL 500,000 (≈ $193,000) の上限に照らして判定されます。
適用対象
- 歳入庁に申請し、小規模事業者証明書を受け取った起業家である自然人(Tax Code Art. 88-89)。
- この制度で課税される所得はジョージア源泉であり、特別税率は国外源泉所得には適用されません。
- 特別な記録帳簿と税務の原始書類を保管します。申告と納付の期限は翌月の15日です(Art. 91, 93)。
適用除外
- Ordinance 415 Annex 4 の活動は、この地位を取得できません。許認可を要する活動、多額の投資を要する活動(物品税対象品の製造)、外国為替取引、医療、建築、法律・弁護、公証、監査、コンサルティング(税務コンサルティングを含む)の活動、賭博、人材派遣、物品税対象品の製造です。
- Annex 5 の所得はこの制度の対象外で、上限の算定にも含まれません。不動産賃貸料、貸付による所得、賭博の賞金、贈与、不動産・車両・有価証券の売却益、相続、配当、利子、ロイヤルティ、債務免除、持分の売却益です。
- 給与所得はこの制度の対象外です。
上限
- 年額GEL 500,000 (≈ $193,000) · 暦年中の経済活動による総所得がこの額を超えた場合:その月から年末まで 3%。連続する2暦年のそれぞれで超えた場合は、翌年から地位が取り消されます。
- 年額GEL 700,000 (≈ $270,000) · ワインツーリズムとアグリツーリズムの事業者にも同じ上限が適用されます。
- 年額GEL 100,000 (≈ $38,500) · 課税対象の供給が連続する12か月間でこの額を超えると、VAT の登録が義務となります。小規模事業者の地位は VAT を免除しません。
国内での日数
- 課税年度に終わる、連続する12暦月の期間で183日以上 · 自然人のジョージアにおける税務上の居住地(Tax Code Art. 34)。
税務上の居住
この地位は在留資格とは別の税務上の登録であり、特定のビザは必要ありません。
ビザ
この地位を付与するビザはありません。2026年3月1日以降、外国人の自営業者には State Employment Support Agency からの就労の権利も必要で、IT 在留許可は小規模事業者の IT 起業家を対象としています。
その他の税
12か月間の課税対象の供給が GEL 100,000 (≈ $38,500) を超えると VAT の登録が義務となります。この制度は VAT を免除しません。建設活動は、改正後の Ordinance 415 に基づき、2025年2月からこの制度の対象外とされました。
に公的情報源で確認変更履歴
通常のルール
個人所得税:20% の税率と、居住者の国外源泉所得の免税
税率20%
詳細
- 課税対象:居住者と非居住者のジョージア源泉所得
居住者である自然人の所得のうちジョージア源泉でないものは所得税が免除されます。ジョージア源泉の所得は、特別制度が適用されない限り 20% で課税されます。
課税対象
居住者と非居住者のジョージア源泉所得。居住者の国外源泉所得とキャピタルゲインは免税です(Art. 82(1)(u))。
適用対象
- 居住者:課税年度に終わる連続する12暦月の期間のうち、実際の滞在が183日以上(Art. 34)。
適用除外
- ジョージア源泉の所得(居住者のサービス提供者が外国の顧客に提供するサービスを含み、外国の恒久的施設が提供する場合を除く)は免税ではありません。源泉の規則は Art. 104 にあります。
国内での日数
- 課税年度に終わる、連続する12暦月の期間で183日以上 · その課税年度の居住者。治療、休暇、出張、教育のために国外で過ごした期間はジョージアでの期間として数えられます。通過、および挙げられた者による治療または休暇の滞在は数えられません。
税務上の居住
非居住者は、ジョージア源泉所得にのみ課税されます。
ビザ
税務上の居住者になるために、ビザや許可は必要ありません。入国管理上の資格ではなく、滞在が基準です。
に公的情報源で確認変更履歴
通常のルール
年金所得の免税
詳細
- 課税対象:年金の支払いと拠出金
- 対象者:積立年金制度の加入者と任意の私的年金の加入者
- 上限:GEL 6,000/年 ≈ $2,310
国民年金、積立年金の拠出金と給付、任意の私的年金の給付は所得税が免除されます。任意の年金拠出金は年 GEL 6,000 (≈ $2,310) まで免税です。
課税対象
年金の支払いと拠出金
適用対象
- 積立年金制度の加入者と任意の私的年金の加入者。
適用除外
- 誤って、または過大に拠出された金額の返還、法定の場合以外での引き出し、優遇を超える一時金には 20% で課税されます。
上限
- 年額GEL 6,000 (≈ $2,310) · 加入者本人または加入者のための任意の私的年金の拠出金は、年間でこの合計額まで免税です。
税務上の居住
ジョージアの居住者の外国年金は国外源泉であり、属地主義による免税の対象です。
ビザ
入国管理上の条件はありません。
に公的情報源で確認変更履歴
特別制度
バーチャルゾーン法人:IT 輸出に対する利益税の免税
税率0%
詳細
- 対象者:バーチャルゾーン資格を持ち、IT 活動に従事する法人(Tax Code Art. 1(35))
バーチャルゾーン法人が、ジョージア国外への情報技術の提供によって得た利益または利益分配は、利益税が免除されます。
課税対象
バーチャルゾーン法人の、ジョージア国外に提供した IT による利益と分配された利益
適用対象
- バーチャルゾーン資格を持ち、IT 活動に従事する法人(Tax Code Art. 1(35))。
適用除外
- 法人に適用され、自然人には適用されません。
ビザ
入国管理とは別です。IT 在留許可は、国際 IT 企業の管理者を対象としています。
その他の税
標準の利益税率は、分配された利益に対して 15% です(Art. 97-98)。
に公的情報源で確認変更履歴
通常のルール
分配された利益に対する法人利益税
税率15%
通常のルール
ジョージアの積立年金:国民または永住許可の保有者である従業員について、従業員 2%、雇用主 2%、国 2% の拠出
税率2%
詳細
- 対象者:この法律は、雇用主、ジョージア国民、およびジョージアで永住許可を持つ外国人と無国籍者に適用されます(art. 1(4))
- 上限:GEL 24k/年 ≈ $9,240
積立年金法は、ジョージア国民、および永住許可を持つ外国人または無国籍者を対象としています。このような従業員については、雇用主が課税対象給与の 2% を支払い、さらに 2% を従業員から源泉徴収し、国は年間給与の最初の GEL 24,000 (≈ $9,240) に 2%、GEL 24,000 (≈ $9,240) から GEL 60,000 (≈ $23,100) までの部分に 1% を上乗せします。自営業者は 4% を支払い、同じ国の拠出を受けます。一時在留許可の外国人は、定められた対象範囲外です。
課税対象
従業員の課税対象給与(雇用主は自己負担で 2%、従業員は雇用主が従業員に代わって納付する 2%)、自営業者の所得(4%)。国の拠出:暦年の最初の GEL 24,000 (≈ $9,240) までの給与または所得の 2%、GEL 24,000 (≈ $9,240) を超え GEL 60,000 (≈ $23,100) までの部分の 1%、GEL 60,000 (≈ $23,100) を超える部分はなし。
適用対象
- この法律は、雇用主、ジョージア国民、およびジョージアで永住許可を持つ外国人と無国籍者に適用されます(art. 1(4))。
- 従業員は加入と拠出が義務です。ただし、法律の施行前に60歳(男性)または55歳(女性)であった者を除きます。自営業者は任意で加入します。
- 国籍または永住許可を失った加入者は、年金資産を一時金として請求できます(art. 34-1)。
適用除外
- 一時在留許可の外国人は、art. 1(4) の対象範囲に含まれません。
上限
- 年額GEL 24,000 (≈ $9,240) · 国の 2% の拠出は、年間給与または所得の最初の GEL 24,000 (≈ $9,240) までに適用されます。
- 年額GEL 60,000 (≈ $23,100) · 国の 1% の拠出は、GEL 24,000 (≈ $9,240) から GEL 60,000 (≈ $23,100) までに適用されます。それを超える部分はなし。
税務上の居住
拠出は、雇用主の所得申告を通じてラリで行われ、20% の個人所得税とは別です。
ビザ
永住許可は、外国人をこの制度の対象とする資格です。
その他の税
ジョージア国内源泉所得に対する20%の個人所得税は別途適用されます(「Personal income tax: 20% rate and exemption of foreign-source income of residents」を参照)。
に公的情報源で確認変更履歴
特別制度
マイクロ事業者の地位:GEL 30,000 まで所得税なし
税率0%
詳細
- 対象者:雇用労働を使わず、独立して経済活動を行い、歳入庁にマイクロ事業者証明書を申請した自然人(Tax Code Art. 84-85)
- 上限:GEL 30k/年 ≈ $12k
マイクロ事業者の地位を持つ自然人は、独立した経済活動による総所得が暦年で GEL 30,000 (≈ $11,600) までであれば、所得税を支払いません。
課税対象
雇用労働を使わない自然人による、独立した経済活動の総所得。政府の決定に挙げられた所得の種類は算入されません。
適用対象
- 雇用労働を使わず、独立して経済活動を行い、歳入庁にマイクロ事業者証明書を申請した自然人(Tax Code Art. 84-85)。
- 暦年中の受取総所得が GEL 30,000 (≈ $11,600) を超えないこと。
適用除外
- 政府は、特定の活動をこの地位から除外でき、指定された活動について GEL 30,000 (≈ $11,600) の上限を撤廃できます。
- VAT 納税者として登録した場合、小規模事業者の地位を申請した場合、または在庫残高が GEL 45,000 (≈ $17,300) を超えた場合、この地位は取り消されます。
上限
- 年額GEL 30,000 (≈ $11,600) · マイクロ事業者の地位における暦年の総所得の上限。
- GEL 45,000 (≈ $17,300) · これを超えるとマイクロ事業者の地位が取り消される在庫残高。
税務上の居住
この地位は在留資格とは別の税務上の登録であり、特定のビザは必要ありません。
ビザ
保有するビザや在留許可とは無関係です。
その他の税
VAT の登録(12か月間の課税対象の供給が GEL 100,000 (≈ $38,500) を超えると義務)により、この地位は終了します。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
写真で見るジョージア
短期滞在・1
投資
不動産居住 · $150k
必要な資産: $150k+
永住への道 · 2
- 永住:10年後 · Permanent living permit (Law Art. 15(g))
- 永住:5年後 · Unlimited residence permit after investment residence permit (Law Art. 15(k))
ジョージア到着後の最初の手続き
- 記録は特定の要件を定めていないため、ご自身のニーズに合った医療保障を用意してください。
- 長期滞在する場合は、関係当局に住所を登録してください。
- 現地での支払いのため、また必要な場合に収入や投資を示すために、ジョージアの銀行口座を開設してください。
- 不動産に基づくルートでは、所有権と、必要な鑑定書類を最新の状態に保ってください。
よくある質問
ジョージアの居住権にはいくら投資が必要ですか?
ジョージアには投資家ルートが2件あります。 D5 · Property over $150kは資産として$150,000以上が必要と初回の滞在期間が1年で、更新可能です。 Investor · $300kは投資として$300,000以上が必要と初回の滞在期間が5年で、更新可能です。
ジョージアは外国人にどんな就労ビザを出していますか?
ジョージアには就労ビザが2件あります。 D1 就労・ビジネスビザは初回の滞在期間が1年で、更新可能です。 IT sector permitは給与として年額$25,000以上が必要と初回の滞在期間が3年で、更新可能です。
ジョージアの留学ビザはどう取得しますか?
ジョージアには留学ビザが1件あります。 D3 学生ビザは初回の滞在期間が1年で、更新可能です。
ジョージアで配偶者やパートナーのもとに移れますか?
はい。ジョージアには配偶者ビザが2件あります。 居住者の配偶者は初回の滞在期間が1年で、更新可能です。 国民の配偶者は初回の滞在期間が1年で、更新可能です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ジョージアについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。