ポルトガルへの移住
当ガイドではポルトガルへの移住方法が28件あります:ワーキングホリデービザ1件, ノマド・リモートワークビザ2件, 投資家ルート5件, 支払いで滞在するルート1件, ビジネス・起業ルート2件, 就労ビザ10件, 留学ビザ3件, 国籍・祖先によるルート2件, 配偶者ビザ2件。
リモートワーカー:D8 ノマドビザ、€3,680+ /月 ≈ $4,110。 最も低い投資額:Golden Visa · €250k arts、€250k+ ≈ $279k。 に公的情報源で確認済み。
ビザと税は、異なる当局が扱います。居住許可は、どのように課税されるかを決めるものではなく、以下に説明する税の規則は、それ自体の条件で適用されます。
ワーキングホリデー · 1

ノマド・リモートワーク · 2

D8 ノマドビザ
必要な収入: €3,680+ /月 ≈ $4,110
D8 ノマド(一時滞在)
必要な収入: €3,680+ /月 ≈ $4,110
投資 · 5

Golden Visa
リタイア・預貯金で滞在 · 1

ビジネス・起業 · 2

スタートアップビザ
必要な預貯金: €6,446+ ≈ $7,200
D2 フリーランサービザ
必要な収入: €920+ /月 ≈ $1,030
就労 · 10

留学 · 3

国籍・祖先による · 2

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
CPLP居住
初回の滞在: 2年
孫によるポルトガル国籍
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
税金
ポルトガルの税務上の居住者となった新規の居住者は、一般的な累進 IRS 税率表に基づき全世界所得に課税され、居住そのものは、許可ではなく税法によって決まります。科学研究・イノベーションの特別制度では、挙げられた対象活動からの純所得に一定期間、軽減税率が適用され、年金と一部の低税率の管轄区域の項目を除き、国外源泉所得は一般に免税となります。従来の非居住習慣者(NHR)制度は廃止され、終了した期間内にすでに登録していた人についてのみ、経過措置として存続します。
特別制度
科学研究・イノベーション税制優遇(IFICI)
税率20%
詳細
- 課税対象:Art. 58-A に挙げられた活動からのポルトガル源泉の、カテゴリーA(給与)およびカテゴリーB(事業・専門職)の純所得
対象となる活動からの、カテゴリーAおよびBの純所得に対する特別な20%のIRS税率が、連続10年間適用されます。対象となる国外源泉所得は、カテゴリーHを除き、一般に免税で、低税率の特定の管轄区域からの所得には35%の税率が適用されます。
課税対象
Art. 58-A に挙げられた活動からのポルトガル源泉の、カテゴリーA(給与)およびカテゴリーB(事業・専門職)の純所得。国外源泉所得は、カテゴリーHの年金と、挙げられた低税率の管轄区域の項目を除き、一般に免税です。
適用対象
- ポルトガルの税務上の居住者となり、直前の5年間のいずれの年にもポルトガルの居住者でなかったこと。
- Art. 58-A(1) の活動を行うこと:資格を要する研究または教育、挙げられた高度な資格を要する職業(博士号、または学位に3年の経験)、投資契約に基づく、または AICEP/IAPMEI が認めた活動における資格を要する職、研究開発職員、認定スタートアップ、またはアゾレス諸島・マデイラ諸島の活動。
- a、b、d、f、g 項に基づく職(posto de trabalho)には雇用契約が必要です。高等教育機関とのサービス契約は、教育と研究の場合に対象となることがあります。
- 居住者となった年の翌年の1月15日までに、財務ポータルに登録します。それ以降の登録は、残りの期間について、登録した年から適用されます。
- この権利は、税務上の居住者であり、対象となる所得を得ている間のみ、毎年適用されます。新たな対象活動は、6か月以内に開始する必要があります。
適用除外
- NHR 制度の恩恵を受けた、または IRS 法典 Art. 12-A の課税を選択した人は利用できません。
- 納税者1人につき1回のみ利用できます。
- カテゴリーH(年金)の所得は、国外所得の免税の対象外です。
- 挙げられた低税率の管轄区域からの所得には、35%が課税されます。
国内での日数
- 課税年度中に始まる、または終わる任意の12か月の期間で183日超 · 183日を超えて滞在した場合、または期間中のいずれかの日に、常居所として保持する意図を示す状況で住居を保有している場合は、ポルトガルの税務上の居住者です。
税務上の居住
税務上の居住は IRS 法典 Art. 16 に基づいて判定され、特典の期間は、居住者として登録した年から連続10年間です。
ビザ
IFICI を付与するビザはなく、税務上の居住、対象活動、登録を通じて請求されます。
その他の税
IFICI は IRS のみに関するもので、VAT、社会保障、外国の税は別です。
に公的情報源で確認変更履歴
特別制度
Non-Habitual Resident 制度(廃止、経過措置のみ)
税の軽減
詳細
- 課税対象:既存の NHR の受益者は、当初の10年の期間の終わりまで制度を維持します
- 対象者:2024年1月1日に NHR として登録されていた
NHR は2024年1月1日に廃止されました。その日に NHR として登録されていた人、および2024年12月31日までに税務上の居住者となり申請した人についてのみ継続します。2025年3月31日より後の申請は、申請した年からのみ開始され、終了は引き続き2033年です。
課税対象
既存の NHR の受益者は、当初の10年の期間の終わりまで制度を維持します。2024年の登録グループは2033年に終了します。
適用対象
- 2024年1月1日に NHR として登録されていた。
- または、2024年12月31日までにポルトガルの税務上の居住者となり、18歳以上で、直前の5年間にポルトガルの居住者でなく、2023年12月31日までに締結された内定、契約または派遣協定、2023年10月10日までに締結された賃貸借契約、または2023年12月31日までの居住ビザもしくは許可(または開始された申請)など、ポルトガルとの以前のつながりの証拠を持っている。
適用除外
- 2024年12月31日より後に税務上の居住者となった人は利用できません。
- 遅い申請(2025年3月31日より後)は、申請した年より前の年が失われます。
税務上の居住
特典の期間は、登録した年から数えて連続10年目で終わります(2024年の登録者は2033年)。
ビザ
ビザには紐づきません。
その他の税
社会保障、VAT、その他の税は影響を受けません。
に公的情報源で確認変更履歴
通常のルール
ポルトガルの個人所得税(IRS):2026年の一般的な累進税率
最大48%の税
詳細
- 課税対象:居住者の課税所得(rendimento coletavel)
- 対象者:Art. 16 に基づく税務上の居住者:12か月の期間中に183日を超える滞在、または常居所として保持する住居
- 上限:€8,342/年 ≈ $9,320
居住個人は、国外源泉所得を含む全世界所得に課税され、2026年度国家予算(Lei 73-A/2025:第1区分は EUR 8,342 (≈ $9,320) まで、最高税率は EUR 86,634 (≈ $96,800) 超)が定める2026年の区分に基づき、12.5%から48%までの累進税率が適用され、さらに課税所得が EUR 80,000 (≈ $89,400) を超える部分に2.5%、EUR 250,000 (≈ $279,000) を超える部分に5%の追加の連帯税率が課されます。非居住者は、ポルトガル源泉所得に課税されます。
課税対象
居住者の課税所得(rendimento coletavel)。記載された区分は、2025年12月30日の Lei 73-A/2025(2026年度国家予算)により導入された Art. 68 の文言で、2025年の限度額を係数1.0351で更新したものです。
適用対象
- Art. 16 に基づく税務上の居住者:12か月の期間中に183日を超える滞在、または常居所として保持する住居。
上限
- 年額EUR 8,342 (≈ $9,320) · 12.5%区分の上限
- 年額EUR 12,587 (≈ $14,100) · 15.7%区分の上限
- 年額EUR 17,838 (≈ $19,900) · 21.2%区分の上限
- 年額EUR 23,089 (≈ $25,800) · 24.1%区分の上限
- 年額EUR 29,397 (≈ $32,800) · 31.1%区分の上限
- 年額EUR 43,090 (≈ $48,100) · 34.9%区分の上限
- 年額EUR 46,566 (≈ $52,000) · 43.1%区分の上限
- 年額EUR 86,634 (≈ $96,800) · 44.6%区分の上限。これを超える部分の税率は48%
- 年額EUR 80,000 (≈ $89,400) · この金額を超え EUR250,000 (≈ $279,000) までの課税所得に、2.5%の追加の連帯税率が適用されます(Art. 68-A)
- 年額EUR 250,000 (≈ $279,000) · この金額を超える課税所得に、5%の追加の連帯税率が適用されます(Art. 68-A)
国内での日数
- 課税年度中に始まる、または終わる任意の12か月の期間で183日超 · 滞在による居住。
税務上の居住
IRS 法典 Art. 16 の居住の判定基準。
ビザ
ビザの種類は、通常の IRS 税率を変えません。
その他の税
社会保障と VAT は別の制度です。追加の連帯税率は、Art. 68 の税率に上乗せして課されます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
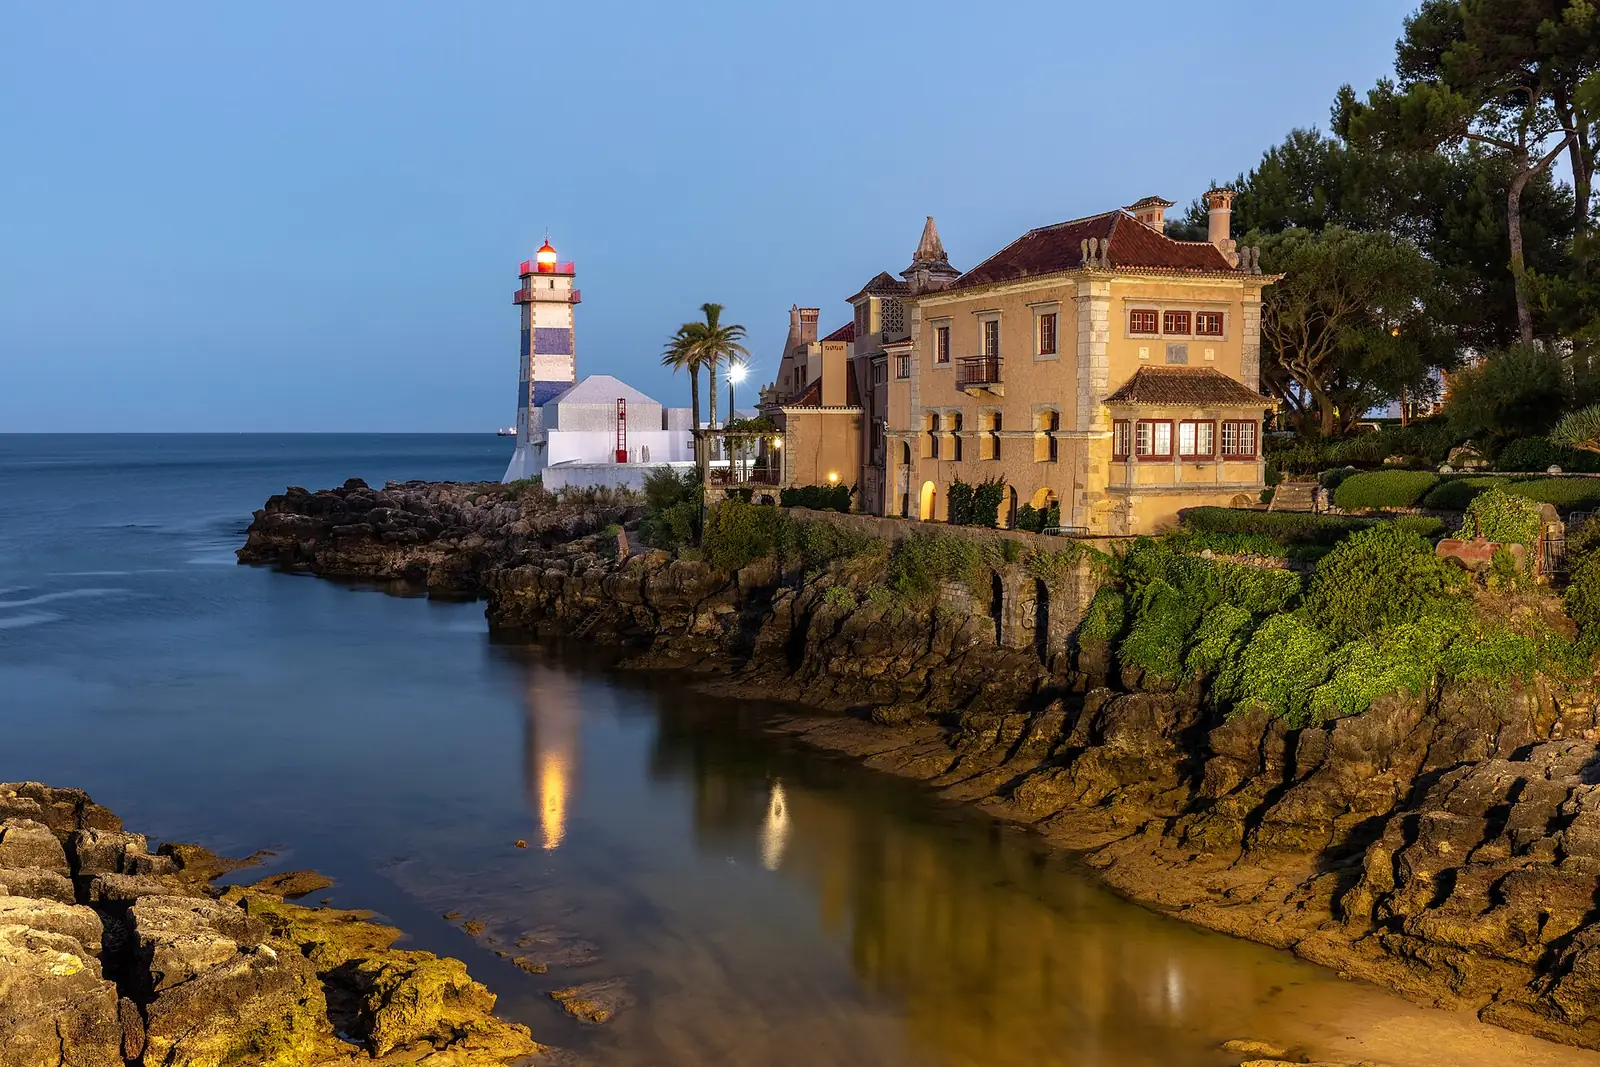
写真で見るポルトガル
永住への道 · 2
- 帰化 · Portuguese nationality by origin for grandchildren of Portuguese nationals (Lei da Nacionalidade Article 1(1)(d))
- 帰化:10年後 · Portuguese naturalisation for third-degree descendants of Portuguese nationals with five years of residence (Lei da Nacionalidade Article 6(8))
ポルトガル到着後の最初の手続き
- 申請の前、または申請と並行して、ルートの要件を満たす医療保険を手配します。
- ポルトガルの納税者番号を取得します。投資ルートと雇用ルートの両方の書類一覧に出てきます。
- ルートで必要な場合は、社会保障当局に登録し、その状況に問題がない状態を保ちます。
- ポルトガルの住所を確保し、申告できるようにしておきます。複数のルートで住所の申告書または証拠が求められます。
- ルートに資本移転が含まれる場合は、国際送金の銀行証明書が必要なため、ポルトガルの銀行との取引関係を開設します。
- 犯罪証明書、渡航書類、名誉宣誓書(honour declaration)を最新の状態に保ち、必要な場合は認証を受けます。
よくある質問
ポルトガルにワーキングホリデービザはありますか?
はい。ポルトガルにはワーキングホリデービザが1件あります。 ワーキングホリデーは初回の滞在期間が1年です。
2026年のポルトガルのデジタルノマドビザの収入要件は?
ポルトガルにはノマド・リモートワークビザが2件あります。 D8 ノマドビザは収入として月額EUR 3,680 (≈ $4,110)以上が必要と初回の滞在期間が2年で、更新可能です。 D8 ノマド(一時滞在)は収入として月額EUR 3,680 (≈ $4,110)以上が必要です。
ポルトガルの居住権にはいくら投資が必要ですか?
ポルトガルには投資家ルートが5件あります。 Golden Visa · €250k artsは投資としてEUR 250,000 (≈ $279,000)以上が必要と初回の滞在期間が2年で、更新可能です。 Golden Visa · €500k fundsは投資としてEUR 500,000 (≈ $559,000)以上が必要と初回の滞在期間が2年で、更新可能です。 Golden Visa · €500k researchは投資としてEUR 500,000 (≈ $559,000)以上が必要と初回の滞在期間が2年で、更新可能です。
預貯金や年金でポルトガルに退職・居住できますか?
ポルトガルにはリタイア・支払いで滞在するルートが1件あります。 D7 不労所得ビザは収入として月額EUR 920 (≈ $1,030)以上が必要と初回の滞在期間が2年で、更新可能です。
事業を始めてポルトガルに移住できますか?
ポルトガルにはビジネス・起業ルートが2件あります。 スタートアップビザは預貯金としてEUR 6,445.56 (≈ $7,200)以上が必要と初回の滞在期間が2年で、更新可能です。 D2 フリーランサービザは収入として月額EUR 920 (≈ $1,030)以上が必要と初回の滞在期間が2年で、更新可能です。
ポルトガルは外国人にどんな就労ビザを出していますか?
ポルトガルには就労ビザが10件あります。 ブルーカードは給与として月額EUR 1,725.6 (≈ $1,930)からが必要と初回の滞在期間が2年で、更新可能です。 求職ビザは初回の滞在期間が2年で、更新可能です。 文化活動許可は初回の滞在期間が2年で、更新可能です。
ポルトガルの留学ビザはどう取得しますか?
ポルトガルには留学ビザが3件あります。 学生許可は収入として月額EUR 920 (≈ $1,030)以上が必要と初回の滞在期間が3年で、更新可能です。 中等教育学校での学習は初回の滞在期間が1年で、更新可能です。 研修許可は初回の滞在期間が2年で、更新可能です。
国籍や祖先をもとにポルトガルの居住権を得られますか?
はい。ポルトガルには国籍・祖先によるルートが2件あります。 CPLP居住は初回の滞在期間が2年で、更新可能です。 ほかに孫によるポルトガル国籍があります。
ポルトガルで配偶者やパートナーのもとに移れますか?
はい。ポルトガルには配偶者ビザが2件あります。 居住者の配偶者は収入として月額EUR 460 (≈ $510)からが必要です。 ほかに国民の配偶者があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ポルトガルについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。
出典(4)
公式の情報源
- Residence Authorization for Investment Activity (ARI), Art. 90-A · AIMA · 2026-10-10に確認
- Lei n.º 23/2007 (Foreigners Law, REPSAE), consolidated text current to Lei n.º 62/2026 of 10 September 2026 · Procuradoria-Geral Distrital de Lisboa (consolidated legislation) · 2026-10-10に確認 · 2026-09-10公表
- AIMA table of fees for residence and stay procedures (Portaria 307/2023 as consolidated, in force from 1 March 2026) · Agency for Integration, Migration and Asylum (AIMA) · 2026-10-11に確認 · 2026-03-01公表
- AIMA family reunification, Article 98(2) in Portugal · AIMA · 2026-10-10に確認