フランスへの移住
当ガイドではフランスへの移住方法が20件あります:高度人材制度1件, ワーキングホリデービザ1件, 投資家ルート1件, ビジネス・起業ルート4件, 就労ビザ10件, 留学ビザ1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 最も低い投資額:Talent · Business creator、€30k+ ≈ $34k。 に公的情報源で確認済み。
フランスには、就労や事業のルートから、訪問者向けやワーキングホリデーまで、幅広い在留許可があります。各ルートにはそれぞれ要件があり、数値は各記録に定められています。
高度人材制度 · 1

Talent · Renowned person
必要な収入: €22k+ /年 ≈ $25k
ワーキングホリデー · 1

投資 · 1

Talent · €300k investment
必要な投資: €300k+ ≈ $335k
ビジネス・起業 · 4

起業家/フリーランサー
必要な収入: €1,867+ /月 ≈ $2,090
Talent
就労 · 10

- 企業内転勤許可必要な収入: €1,867+ /月 ≈ $2,090
- Talent · Researcher必要な収入: €2,200+ /月 ≈ $2,460
- Talent · Innovative co. employee必要な収入: €40k+ /年 ≈ $44k
- Talent · Employee on assignment必要な収入: €40k+ /年 ≈ $44k
- Talent · Qualified employee必要な収入: €40k+ /年 ≈ $44k
- Talent card · 医療・薬学必要な収入: €41k+ /年 ≈ $46k
- ブルーカード必要な収入: €59k+ /年 ≈ $66k
- Talent · Company officer必要な収入: €67k+ /年 ≈ $75k
- 被雇用者居住カード初回の滞在: 1年
- 季節労働者カード初回の滞在: 3年
留学 · 1

配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 2
税金
新規に来た人は、国外赴任手当を所得税の対象から除外するか一律の選択肢を適用でき、一部の国外の受動的所得およびキャピタルゲインの一部免除も受けられるインパトリエ制度の対象となる場合があります。これには、毎年フランスに税務上の住所を有していることが必要です。それ以外の場合は、家族除数適用後の世帯所得に、通常の累進所得税率表が適用されます。税の規則はビザの規則とは別です。
特別制度
Impatriate regime (Art. 155 B CGI)
税率30%
詳細
- 課税対象:国外赴任手当、または選択により純報酬の30%
- 対象者:外国企業から国外より招聘された被雇用者または管理職、もしくはフランスに設立された企業に国外で直接採用された人です
国外から採用された被雇用者および管理職は、就任後8年目の12月31日まで、インパトリエーション手当(または、国外で直接採用された人が選択した場合は、純報酬総額の一律30%)と、国外で行った勤務に係る報酬部分を所得税の対象から除外できます。選択により、一部の国外の受動的所得およびキャピタルゲインにも50%の免除が適用されます。
課税対象
国外赴任手当、または選択により純報酬の30%。加えて、行政支援条項を含む租税条約締結国からの一部の国外の受動的所得およびキャピタルゲインの50%が対象です。
適用対象
- 外国企業から国外より招聘された被雇用者または管理職、もしくはフランスに設立された企業に国外で直接採用された人です。
- 就任する年の前の暦年5年間に、フランスで税務上の住所を有していなかったことが必要です。
- 就任時から、適用を受ける各年において、Art. 4 B CGIに基づきフランスに税務上の住所を有している必要があります。
- 適用期間は、フランスでの就任後8年目の12月31日までです(2016年7月6日以降の就任)。
適用除外
- 期間終了後は、通常の規則に従い、すべての報酬に課税されます。
- 自らの意思でフランスに来た人、または採用時にすでにフランスに住居があった人は、適用を受けられません。
- 手当と国外勤務に係る報酬の免除には上限があり、納税者が毎年選択することで、報酬総額の50%、または国外活動部分については手当控除後の課税対象報酬の20%となります。
- 課税対象として残る報酬は、同一企業内の同種の職務の報酬、それがない場合はフランスに設立された同種の企業の報酬以上でなければなりません。不足分は課税対象報酬に加算されます。
- 受動的所得およびキャピタルゲインの50%免除は、行政支援条項を含む租税条約を締結している国から支払われる所得と、その国で保有する有価証券が対象です。
税務上の居住
適用を受ける各年において、Art. 4 B CGIに基づく税務上の住所が必要です。直前の暦年5年間は、フランスの税務上の住所の外で過ごしていなければなりません。
ビザ
ビザとは別個の制度で、通常はタレントカードまたは被雇用者向け許可と併用されます。
その他の税
この制度では社会保険料は免除されません。
に公的情報源で確認変更履歴
通常のルール
フランスの所得税率表2026(2025年の所得に対する)
累進税率
詳細
- 課税対象:世帯の純課税所得を家族除数で割った額です
- 対象者:フランスに税務上の住所があること
- 上限:€12k/年 ≈ $13k
家族除数1単位あたりの累進税率表:EUR11,600 (≈ $13,000)まで0%、EUR29,579 (≈ $33,000)まで11%、EUR84,577 (≈ $94,500)まで30%、EUR181,917 (≈ $203,000)まで41%、それを超える部分は45%で、2026年2月19日の財政法2026-103により定められています。
課税対象
世帯の純課税所得を家族除数で割った額です。
適用対象
- フランスに税務上の住所があること。
上限
- 年額EUR 11,600 (≈ $13,000) · 1単位あたりの0%区分の上限
- 年額EUR 29,579 (≈ $33,000) · 11%区分の上限
- 年額EUR 84,577 (≈ $94,500) · 30%区分の上限
- 年額EUR 181,917 (≈ $203,000) · 41%区分の上限、それを超える部分は45%
税務上の居住
税務上の住所に関する規則はArt. 4 B CGIにあります。
ビザ
ビザの種類によって税率表は変わりません。
その他の税
社会的賦課金とVATは別です。
に公的情報源で確認変更履歴
特別制度
フランスのマイクロ起業家制度2026:売上高の上限は物品でEUR 203,100、サービスでEUR 83,600、定額の社会保険料は12.3%から25.6%です
税の軽減
詳細
- 課税対象:年間売上高(chiffre d'affaires)で、実際の経費は控除しません
- 上限:€203k/年 ≈ $227k
フランスの個人事業主は、年間売上高が物品販売でEUR 203,100 (≈ $227,000)以下、サービスでEUR 83,600 (≈ $93,400)以下である限り、2026年にマイクロ起業家制度を利用できます。社会保険料は売上高に対して、12.3%(物品)、21.2%(商業・手工業サービス)、25.6%(その他の自由業サービス)で納めます。課税利益は売上高から71%、50%または34%の定額控除を差し引いた額で、売上高の1%、1.7%または2.2%の源泉分離型の所得税納付は任意です。
課税対象
年間売上高(chiffre d'affaires)で、実際の経費は控除しません。売上高に対する社会保険料率:12.3%は物品の購入・転売(BIC)、21.2%は商業・手工業サービス(BIC)、25.6%はその他のサービス(BNCの自由業)、23.2%はCipavの規制自由業、6%は等級認定された観光用家具付き賃貸および民宿です。等級認定のない観光用家具付き賃貸は、2026年1月1日からマイクロ社会制度の対象外となり、EUR 23,000 (≈ $25,700)までの所得には、代わりに投資所得に対する社会的賦課金が課されます。所得税の課税標準:売上高から定額控除(最低EUR 305 (≈ $340))を差し引いた額で、71%は物品および現地での飲食、50%はその他のBICサービスおよび等級認定された観光用賃貸、34%は自由業、30%は等級認定のない観光用家具付き賃貸です。その結果は、累進税率表で課税される世帯所得に加算されます。任意の源泉分離型納付:1%(家具付き賃貸以外の物品および宿泊の提供)、1.7%(BICサービスおよび等級認定された観光用家具付き賃貸)、2.2%(BNC)。
適用対象
- 暦年1年分の2026年の売上高上限:物品および飲食の販売はEUR 203,100 (≈ $227,000)、サービス(BIC、BNC)および宿泊はEUR 83,600 (≈ $93,400)です。複合的な活動の場合、売上高の合計はEUR 203,100 (≈ $227,000)以下、かつサービスの売上高はEUR 83,600 (≈ $93,400)以下でなければなりません。Cipavの自由業はEUR 83,600 (≈ $93,400)です。
- 所得税については、2025年または2024年のVAT抜き売上高が当該活動の上限を超えていなかった場合、マイクロ制度は2026年に受け取った所得に適用されます。
- 源泉分離型の所得税納付の選択:2年前(2026年については2024年)の基準課税所得が、家族除数1単位でEUR 29,315 (≈ $32,700)以下であることが条件で、半単位ごとに50%、4分の1単位ごとに25%加算されます。選択は、翌年分について9月30日までに、または事業開始から3か月以内にUrssafに対して行います。
- 等級認定された観光用家具付き賃貸および民宿:2026年に受け取った所得の上限はEUR 83,600 (≈ $93,400)です(2025年に受け取った所得にはEUR 77,700 (≈ $86,800)が適用されました)。等級認定のない観光用家具付き賃貸はEUR 15,000 (≈ $16,800)です。
適用除外
- 回収した売上高がゼロの場合、その期間について所得税も社会保険料も課されません。
- リベラトリー払い(liberatory payment)を選択しない限り、所得税は「French income tax scale 2026」の累進税率表に従います。
上限
- 年額EUR 203,100 (≈ $227,000) · 物品および飲食の販売に係る売上高上限、2026年
- 年額EUR 83,600 (≈ $93,400) · サービス(BIC、BNC)および宿泊に係る売上高上限、2026年
- 年額EUR 83,600 (≈ $93,400) · 等級認定された観光用家具付き賃貸および民宿に係る売上高上限、2026年に受け取った所得(2025年に受け取った所得にはEUR 77,700 (≈ $86,800))
- 年額EUR 15,000 (≈ $16,800) · 等級認定のない観光用家具付き賃貸に係る売上高上限
- 年額EUR 29,315 (≈ $32,700) · 2026年の源泉分離型納付に係る家族除数1単位あたりの基準課税所得(2024年の所得)
税務上の居住
この制度は、フランスに登録された個人事業主に適用されます。所得税は、世帯のフランス税務上のドミサイルを基準に課されます(「French income tax scale 2026」を参照)。
ビザ
この制度は登録された活動に応じて決まり、ビザの区分には左右されません。
その他の税
VAT免税基準額、ならびにCFEおよび職業訓練拠出金は別途適用されます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
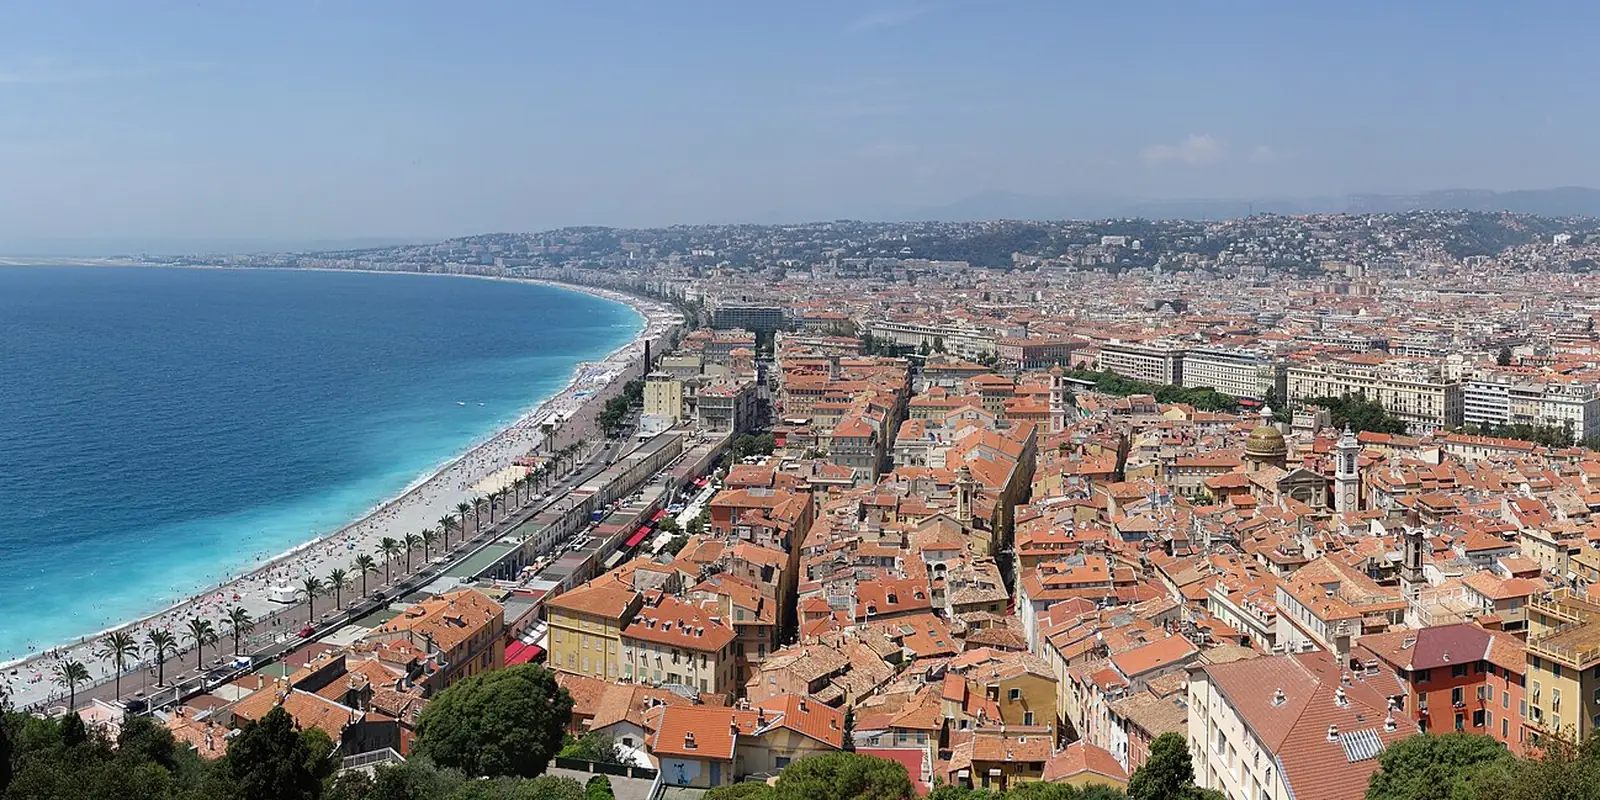
写真で見るフランス
短期滞在・1
リタイア・預貯金で滞在
Visitor card
必要な収入: €1,478+ /月 ≈ $1,650
フランス到着後の最初の手続き
- 滞在に必要な医療保険を手配します。
- フランスでの居住先住所の証明を提出します。
- 給与、手当、日常の取引のために、フランスの銀行口座を開設します。
- 必要な登録または居住に関する手続きを、地元当局で済ませます。
- 在留許可証とパスポートを携帯し、更新期限を確認します。
- 就労する場合は、雇用主が必要な許可を得ているか、許可証で当該活動が認められていることを確認します。
よくある質問
フランスにはどんな高度人材ビザがありますか?
フランスには高度人材制度が1件あります。 Talent · Renowned personは収入として年額EUR 22,404.2 (≈ $25,000)以上が必要と初回の滞在期間が4年で、更新可能です。
フランスにワーキングホリデービザはありますか?
はい。フランスにはワーキングホリデービザが1件あります。 ワーキングホリデーは初回の滞在期間が1年です。
フランスの居住権にはいくら投資が必要ですか?
フランスには投資家ルートが1件あります。 Talent · €300k investmentは投資としてEUR 300,000 (≈ $335,000)以上が必要と初回の滞在期間が4年で、更新可能です。
事業を始めてフランスに移住できますか?
フランスにはビジネス・起業ルートが4件あります。 起業家/フリーランサーは収入として月額EUR 1,867.02 (≈ $2,090)以上が必要と初回の滞在期間が1年で、更新可能です。 Talent · Artistは収入として月額EUR 1,306.91 (≈ $1,460)以上が必要と初回の滞在期間が4年で、更新可能です。 Talent · Business creatorは投資としてEUR 30,000 (≈ $33,500)以上が必要と初回の滞在期間が4年で、更新可能です。
フランスは外国人にどんな就労ビザを出していますか?
フランスには就労ビザが10件あります。 企業内転勤許可は給与として月額EUR 1,867.02 (≈ $2,090)以上が必要と初回の滞在期間が3年です。 被雇用者居住カードは初回の滞在期間が1年で、更新可能です。 季節労働者カードは初回の滞在期間が3年で、更新可能です。
フランスの留学ビザはどう取得しますか?
フランスには留学ビザが1件あります。 学生許可は初回の滞在期間が1年で、更新可能です。
フランスで配偶者やパートナーのもとに移れますか?
はい。フランスには配偶者ビザが2件あります。 居住者の配偶者は収入として月額EUR 1,867.02 (≈ $2,090)以上が必要と初回の滞在期間が1年で、更新可能です。 国民の配偶者は初回の滞在期間が1年で、更新可能です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
フランスについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。