프랑스 이주
이 안내서에 나온 프랑스 이주 경로는 20개입니다: 인재 제도 1개, 워킹홀리데이 비자 1개, 투자자 경로 1개, 사업 / 창업 경로 4개, 취업 비자 10개, 학생 비자 1개, 배우자 비자 2개.
디지털 노마드 비자가 없습니다. 가장 낮은 투자 금액: Talent · 사업 창업자, €30k+ ≈ $34k. 에 공식 출처와 대조해 확인했습니다.
프랑스는 취업 및 사업 경로부터 방문자 및 워킹홀리데이 옵션까지 다양한 체류 허가를 제공합니다. 각 경로에는 고유한 요건이 있으며, 수치는 기록에 따라 정해집니다.
인재 제도 · 1

Talent · 저명 인사
필요 소득: 연 €22k+ ≈ $25k
워킹홀리데이 · 1

투자 · 1

Talent · €300k 투자
필요 투자: €300k+ ≈ $335k
사업 / 창업 · 4

기업가 / 프리랜서
필요 소득: 월 €1,867+ ≈ $2,090
Talent
취업 · 10

- Intra-company transfer 허가필요 소득: 월 €1,867+ ≈ $2,090
- Talent · 연구자필요 소득: 월 €2,200+ ≈ $2,460
- Talent · 혁신 기업 직원필요 소득: 연 €40k+ ≈ $44k
- Talent · 파견 직원필요 소득: 연 €40k+ ≈ $44k
- Talent · 숙련 직원필요 소득: 연 €40k+ ≈ $44k
- Talent card · 의료 및 약학필요 소득: 연 €41k+ ≈ $46k
- Blue Card필요 소득: 연 €59k+ ≈ $66k
- Talent · 회사 임원필요 소득: 연 €67k+ ≈ $75k
- 직원 거주 카드최초 체류: 1년
- 계절 근로자 카드최초 체류: 3년
학생 · 1

배우자 비자 · 2

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
자유 이동 및 무비자 체류 · 2
세금
새로 온 사람은 인파트리에이트 제도의 적용을 받을 수 있으며, 이 제도는 해외 근무 수당을 소득세에서 제외하거나 정액 옵션을 적용하고 일부 국외 수동적 소득과 이익에 대해 부분 면제를 제공합니다. 이를 위해서는 매년 프랑스 조세상 주소가 필요합니다. 그렇지 않으면 가족 지분 적용 후의 가구 소득에 일반 누진 소득세 세율표가 적용됩니다. 세금 규정은 비자 규정과 별개입니다.
특별 과세 제도
Impatriate regime (Art. 155 B CGI)
세율 30%
자세히
- 과세 대상: 해외 근무 수당, 또는 선택에 따라 순보수의 30%이며, 행정 공조 조항이 있는 조세 조약 국가의 일부 국외 수동적 소득과 이익의 50%가 추가됩니다
- 적용 대상: 외국 회사가 해외에서 파견한 직원 또는 관리자, 또는 프랑스에 설립된 회사가 해외에서 직접 채용한 사람입니다
해외에서 채용된 직원과 관리자는 직무를 맡은 해부터 8번째 해의 12월 31일까지 소득세에서 인파트리에이션 수당(또는 해외에서 직접 채용된 경우 선택에 따라 총 순보수의 정액 30%)과 해외에서 수행한 업무에 관련된 급여 부분을 제외할 수 있습니다. 선택에 따라 일부 국외 수동적 소득과 이익에도 50% 면제가 적용됩니다.
과세 대상
해외 근무 수당, 또는 선택에 따라 순보수의 30%이며, 행정 공조 조항이 있는 조세 조약 국가의 일부 국외 수동적 소득과 이익의 50%가 추가됩니다.
적용 대상
- 외국 회사가 해외에서 파견한 직원 또는 관리자, 또는 프랑스에 설립된 회사가 해외에서 직접 채용한 사람입니다.
- 직무를 맡는 해 이전 5개 역년 동안 프랑스에 조세상 주소를 두지 않았어야 합니다.
- 직무를 맡은 때부터 혜택을 받는 매 연도에 Art. 4 B CGI에 따라 프랑스에 조세상 주소를 두어야 합니다.
- 혜택은 프랑스에서 직무를 맡은 해부터 8번째 해의 12월 31일까지 적용됩니다(2016년 7월 6일 이후의 직무).
제외 사항
- 해당 기간이 지나면 모든 보수에 대해 일반 규정에 따라 과세됩니다.
- 스스로 프랑스에 온 사람이나 채용 당시 이미 프랑스에 거주지가 있던 사람은 혜택을 받을 수 없습니다.
- 수당과 해외 근무 급여의 면제는 납세자가 매년 선택하는 바에 따라 총 보수의 50% 또는 수당을 뺀 과세 급여의 20%(해외 활동 부분)로 한도가 정해집니다.
- 과세 대상으로 남는 급여는 같은 회사의 유사 직무 급여 이상이어야 하고, 그렇지 않으면 프랑스에 설립된 유사 회사의 급여 이상이어야 하며, 부족분은 과세 급여에 가산됩니다.
- 수동적 소득과 이익에 대한 50% 면제는 행정 공조 조항이 포함된 조세 조약을 맺은 국가에서 지급된 소득과 그 국가에서 보유한 증권에 적용됩니다.
세법상 거주지
혜택을 받는 매 연도에 Art. 4 B CGI에 따른 조세상 주소가 필요하며, 이전 5개 역년은 프랑스 조세상 주소 밖에서 보냈어야 합니다.
비자
비자와는 별개이며, 보통 탤런트 카드나 직원 허가와 함께 사용됩니다.
기타 세금
이 제도는 사회보장 분담금을 면제하지 않습니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
프랑스 소득세 세율표 2026(2025년 소득 기준)
누진세율
자세히
- 과세 대상: 가구의 순과세 소득을 가족 지분으로 나눈 금액입니다
- 적용 대상: 프랑스 내 조세상 주소
- 한도: €12k/년 ≈ $13k
가족 지분(family quotient share)당 누진 세율표: EUR11,600 (≈ $13,000)까지 0%, EUR29,579 (≈ $33,000)까지 11%, EUR84,577 (≈ $94,500)까지 30%, EUR181,917 (≈ $203,000)까지 41%, 그 이상 45%이며, 2026년 2월 19일자 Finance Act 2026-103으로 정해졌습니다.
과세 대상
가구의 순과세 소득을 가족 지분으로 나눈 금액입니다.
적용 대상
- 프랑스 내 조세상 주소.
한도
- 연 EUR 11,600 (≈ $13,000) · 지분당 0% 구간 상한
- 연 EUR 29,579 (≈ $33,000) · 11% 구간 상한
- 연 EUR 84,577 (≈ $94,500) · 30% 구간 상한
- 연 EUR 181,917 (≈ $203,000) · 41% 구간 상한, 그 이상은 45%
세법상 거주지
조세상 주소 규정은 Art. 4 B CGI에 있습니다.
비자
비자 종류는 세율표를 바꾸지 않습니다.
기타 세금
사회 부담금과 VAT는 별도입니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
프랑스 마이크로 기업가 제도 2026: 매출 한도 EUR 203,100(상품) 및 EUR 83,600(서비스), 사회보장 분담금 정률 12.3%~25.6%
세금 감면
자세히
- 과세 대상: 실제 비용을 공제하지 않은 연 매출(chiffre d'affaires)입니다. 매출에 대한 사회보장 분담금 요율: 상품 매입 및 재판매(BIC) 12.3%, 상업 및 수공업 서비스(BIC) 21.2%, 기타 서비스(BNC 전문 활동) 25.6%, Cipav 소속 규제 전문직 23.2%, 등급 지정 관광용 가구 구비 임대 및 객실 임대 6%. 등급이 지정되지 않은 관광용 가구 구비 임대는 2026년 1월 1일부터 마이크로 사회보장 제도 대상에서 제외되며, EUR 23,000 (≈ $25,700)까지의 소득에는 대신 투자 소득에 대한 사회 부담금이 부과됩니다. 소득세 과세 기준: 매출에서 정액 공제(최소 EUR 305 (≈ $340))를 뺀 금액으로, 상품 및 현장 음식 71%, 기타 BIC 서비스 및 등급 지정 관광 임대 50%, 전문직 34%, 등급 미지정 관광용 가구 구비 임대 30%이며, 그 결과가 누진세율로 과세되는 가구 소득에 합산됩니다. 선택적 분리 납부: 1%(가구 구비 임대 외의 상품 및 숙박 제공), 1.7%(BIC 서비스 및 등급 지정 관광용 가구 구비 임대), 2.2%(BNC)
- 한도: €203k/년 ≈ $227k
프랑스의 개인 사업자는 2026년에 연 매출이 상품 판매 EUR 203,100 (≈ $227,000) 또는 서비스 EUR 83,600 (≈ $93,400) 이하인 동안 마이크로 기업가 제도를 이용할 수 있으며, 매출에 대해 12.3%(상품), 21.2%(상업 및 수공업 서비스) 또는 25.6%(기타 전문 서비스)의 사회보장 분담금을 납부합니다. 과세 이익은 매출에서 71%, 50% 또는 34%의 정액 공제를 뺀 금액이며, 매출의 1%, 1.7% 또는 2.2%의 소득세 분리 납부는 선택 사항입니다.
과세 대상
실제 비용을 공제하지 않은 연 매출(chiffre d'affaires)입니다. 매출에 대한 사회보장 분담금 요율: 상품 매입 및 재판매(BIC) 12.3%, 상업 및 수공업 서비스(BIC) 21.2%, 기타 서비스(BNC 전문 활동) 25.6%, Cipav 소속 규제 전문직 23.2%, 등급 지정 관광용 가구 구비 임대 및 객실 임대 6%. 등급이 지정되지 않은 관광용 가구 구비 임대는 2026년 1월 1일부터 마이크로 사회보장 제도 대상에서 제외되며, EUR 23,000 (≈ $25,700)까지의 소득에는 대신 투자 소득에 대한 사회 부담금이 부과됩니다. 소득세 과세 기준: 매출에서 정액 공제(최소 EUR 305 (≈ $340))를 뺀 금액으로, 상품 및 현장 음식 71%, 기타 BIC 서비스 및 등급 지정 관광 임대 50%, 전문직 34%, 등급 미지정 관광용 가구 구비 임대 30%이며, 그 결과가 누진세율로 과세되는 가구 소득에 합산됩니다. 선택적 분리 납부: 1%(가구 구비 임대 외의 상품 및 숙박 제공), 1.7%(BIC 서비스 및 등급 지정 관광용 가구 구비 임대), 2.2%(BNC).
적용 대상
- 2026년 역년 전체 기준 매출 한도: 상품 및 음식 판매 EUR 203,100, (≈ $227,000) 서비스(BIC, BNC) 및 숙박 EUR 83,600 (≈ $93,400)이며, 복합 활동의 경우 총 매출이 EUR 203,100 (≈ $227,000)을 넘지 않고 서비스 매출이 EUR 83,600 (≈ $93,400)을 넘지 않아야 하고, Cipav 전문직은 EUR 83,600 (≈ $93,400)입니다.
- 소득세의 경우, 2025년 또는 2024년의 부가가치세 제외 매출이 해당 활동의 한도를 넘지 않았다면 2026년에 받은 소득에 마이크로 제도가 적용됩니다.
- 소득세 분리 납부 선택: 2년 전(2026년의 경우 2024년)의 기준 과세 소득이 가족 지분 1주당 EUR 29,315 (≈ $32,700) 이하여야 하며, 반 지분마다 50%, 4분의 1 지분마다 25%가 증가합니다. 선택은 다음 해분에 대해 9월 30일까지, 또는 활동 개시 후 3개월 이내에 Urssaf에 합니다.
- 등급 지정 관광용 가구 구비 임대 및 객실 임대: 2026년에 받은 소득의 한도는 EUR 83,600 (≈ $93,400)(2025년에 받은 소득에는 EUR 77,700 (≈ $86,800) 적용), 등급 미지정 관광용 가구 구비 임대는 EUR 15,000 (≈ $16,800)입니다.
제외 사항
- 징수된 매출이 0이면 해당 기간에 납부할 소득세나 사회보장 분담금이 없습니다.
- 소득세는 “French income tax scale 2026”의 누진 세율표를 따릅니다. 다만 선택형 단일 세율 납부(liberatory payment)를 선택하는 경우는 예외입니다.
한도
- 연 EUR 203,100 (≈ $227,000) · 2026년 상품 및 음식 판매 매출 한도
- 연 EUR 83,600 (≈ $93,400) · 2026년 서비스(BIC, BNC) 및 숙박 매출 한도
- 연 EUR 83,600 (≈ $93,400) · 2026년에 받은 소득 기준 등급 지정 관광용 가구 구비 임대 및 객실 임대 매출 한도(2025년에 받은 소득은 EUR 77,700 (≈ $86,800))
- 연 EUR 15,000 (≈ $16,800) · 등급 미지정 관광용 가구 구비 임대 매출 한도
- 연 EUR 29,315 (≈ $32,700) · 2026년 분리 납부를 위한 가족 지분당 기준 과세 소득(2024년 소득)
세법상 거주지
이 제도는 프랑스에 등록된 개인 사업자에게 적용됩니다. 소득세는 가구의 프랑스 세법상 주소지를 기준으로 납부합니다 (참고: “French income tax scale 2026”).
비자
이 제도는 비자 범주가 아니라 등록된 활동에 따라 달라집니다.
기타 세금
VAT 면세 기준과 CFE 및 직업 훈련 분담금은 별도로 적용됩니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
사진으로 보는 프랑스
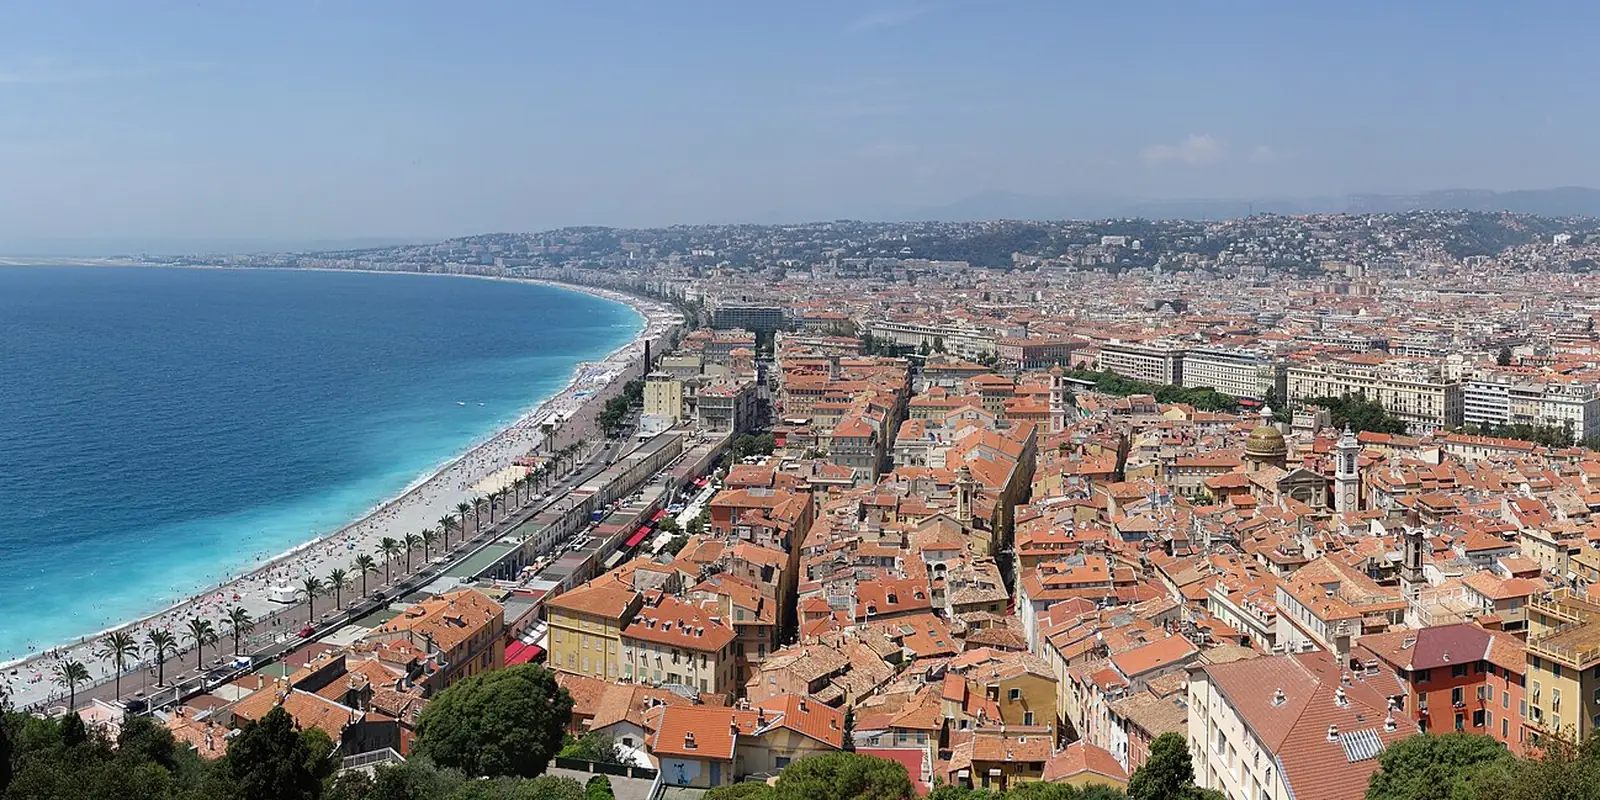
단기 체류 · 1
은퇴 또는 저축으로 생활
Visitor card
필요 소득: 월 €1,478+ ≈ $1,650
프랑스 도착 후 첫 단계
- 체류에 필요한 건강보험을 마련합니다.
- 프랑스 내 거주지 주소 증명서를 제출합니다.
- 급여, 수당 및 일상 거래를 위해 프랑스 은행 계좌를 개설합니다.
- 지방 당국에서 필요한 등록 또는 체류 절차를 완료합니다.
- 체류 허가증과 여권을 소지하고 연장 날짜를 확인합니다.
- 일하는 경우 고용주가 필요한 허가를 갖추고 있는지, 또는 체류 허가가 해당 활동을 허용하는지 확인합니다.
자주 묻는 질문
프랑스에는 어떤 우수 인재 비자가 있나요?
프랑스에는 인재 제도가 1개 있습니다. Talent · 저명 인사은(는) 연 EUR 22,404.2 (≈ $25,000) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 4년이며 연장할 수 있습니다.
프랑스에 워킹홀리데이 비자가 있나요?
예. 프랑스에는 워킹홀리데이 비자가 1개 있습니다. 워킹홀리데이은(는) 최초 체류 기간은 1년입니다.
프랑스 거주를 위해 얼마를 투자해야 하나요?
프랑스에는 투자자 경로가 1개 있습니다. Talent · €300k 투자은(는) EUR 300,000 (≈ $335,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 4년이며 연장할 수 있습니다.
사업을 시작하여 프랑스로 이주할 수 있나요?
프랑스에는 사업 또는 창업 경로가 4개 있습니다. 기업가 / 프리랜서은(는) 월 EUR 1,867.02 (≈ $2,090) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 1년이며 연장할 수 있습니다. Talent · 예술가은(는) 월 EUR 1,306.91 (≈ $1,460) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 4년이며 연장할 수 있습니다. Talent · 사업 창업자은(는) EUR 30,000 (≈ $33,500) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 4년이며 연장할 수 있습니다.
프랑스는 외국인에게 어떤 취업 비자를 제공하나요?
프랑스에는 취업 비자가 10개 있습니다. Intra-company transfer 허가은(는) 월 EUR 1,867.02 (≈ $2,090) 이상의 급여을(를) 요구합니다 및 최초 체류 기간은 3년입니다. 직원 거주 카드은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다. 계절 근로자 카드은(는) 최초 체류 기간은 3년이며 연장할 수 있습니다.
프랑스 학생 비자는 어떻게 받나요?
프랑스에는 학생 비자가 1개 있습니다. 학생 허가은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다.
프랑스에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 프랑스에는 배우자 비자가 2개 있습니다. 거주자의 배우자은(는) 월 EUR 1,867.02 (≈ $2,090) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 1년이며 연장할 수 있습니다. 국민의 배우자은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
프랑스에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.