스페인 이주
이 안내서에 나온 스페인 이주 경로는 20개입니다: 워킹홀리데이 비자 6개, 노마드 / 원격 근무 비자 1개, 비용 납부 체류 경로 1개, 사업 / 창업 경로 2개, 취업 비자 5개, 학생 비자 2개, 국적 또는 혈통 기반 경로 1개, 배우자 비자 2개.
원격 근무자: 디지털 노마드 비자, 월 €2,442+ ≈ $2,730. 에 공식 출처와 대조해 확인했습니다.
스페인은 원격 근무부터 학업, 사업 및 은퇴에 이르기까지 비EU 신규 입국자를 위한 다양한 경로를 제공합니다. 비자와 세금은 별개입니다.
워킹홀리데이 · 6

노마드 / 원격 근무 · 1

디지털 노마드 비자
필요 소득: 월 €2,442+ ≈ $2,730
은퇴 또는 저축으로 생활 · 1

사업 / 창업 · 2

취업 · 5

학생 · 2

국적 또는 혈통 기반 · 1

특정 국가의 국민이나 이 나라에 가족 뿌리가 있는 사람에게만 개방됩니다. 자유 이동과 달리 각각 신청이 필요합니다.
배우자 비자 · 2

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
자유 이동 및 무비자 체류 · 2
세금
스페인 세법상 거주자가 되면 전 세계 소득에 과세됩니다. 이 제도에서는 근로 소득과 적격 기업 소득이 해외에서 얻더라도 스페인 원천으로 취급되며, 제한적 외국납부세액공제가 적용됩니다. 그렇지 않은 경우 거주자는 전 세계 소득에 대해 개인소득세를 납부하며, 저축 소득은 별도 세율표로 과세됩니다.
특별 과세 제도
스페인으로 이주한 근로자, 기업가 및 원격 근무자를 위한 특별 과세 제도 (Beckham regime, Art. 93 LIRPF)
세율 24%
자세히
- 한도: €600k/년 ≈ $670k
스페인 원천 소득을 비거주자 규정에 따라 과세하는 선택 제도로, 도착 연도와 이후 5년간 EUR600,000 (≈ $670,000)까지는 24%, 초과분은 47%입니다. 적격 근로 소득 및 기업 활동 소득 외의 국외 원천 소득은 이 제도에서 스페인에서 과세되지 않습니다.
과세 대상
적격 이주를 통해 스페인 세법상 거주자가 되어 선택한 개인에 대해 스페인 비거주자 소득세 규정에 따라 계산되는 세금입니다. AEAT는 이주 전/제도 종료 후 시기 예외를 전제로, 제도 기간 중 얻은 모든 근로 소득과 적격 기업 활동 소득을 활동이 해외에서 수행되더라도 스페인 원천으로 취급합니다. Base A(배당, 이자 및 양도소득)는 별도의 저축 세율표를 사용하며, 그 밖의 소득은 일반적으로 base B입니다. 해외에서 얻은 적격 근로/기업 소득에는 법정 상한이 있는 제한적 외국납부세액공제가 적용될 수 있습니다.
적용 대상
- 개인은 이주로 인해 스페인 세법상 거주자가 되어야 하고, 그 이전 5개 과세 기간 동안 스페인 거주자가 아니었어야 하며, 양식 149로 이 제도를 선택해야 합니다.
- 이주(신청 첫해 또는 그 전년도)는 다음 중 하나로 인한 것이어야 합니다. 스페인에서의 근로 계약(국제 원격 근무 비자에 따른 해외 고용주를 위한 원격 근무 포함), 법인의 이사 취임, Ley 14/2013 Art. 70에 따라 인정된 기업 활동, 또는 스타트업을 지원하거나 R&D&I 업무를 수행하며 사업, 전문 및 근로 소득의 40%를 초과하는 부분이 이에서 발생하는 고숙련 전문직.
- 개인은 스페인 내 고정 사업장을 통해 소득을 얻어서는 안 됩니다(기업가 및 고숙련 전문직의 경우는 예외).
- 이 제도는 거주지 변경 과세 기간과 이후 5개 과세 기간에 조건이 계속되는 동안 적용됩니다.
- 배우자와 25세 미만 자녀(장애가 있는 경우 연령 무관), 또는 혼인이 없는 경우 부모도 함께 거주자가 되고 합산 과세표준이 주 납세자보다 낮다면 선택할 수 있습니다.
제외 사항
- 디지털 노마드 또는 기타 비자로 자동 적용되지 않으며, 세금 선택, 거주 및 활동 조건은 별개입니다.
- 배당, 이자 및 양도소득(Art. 25.1.f TRLIRNR 소득)은 Art. 93.2.e의 별도 저축 세율표를 사용합니다. EUR 6,000 (≈ $6,700)까지 19%, EUR 50,000 (≈ $55,900)까지 21%, EUR 200,000 (≈ $223,000)까지 23%, EUR 300,000 (≈ $335,000)까지 27%, 초과분 30%입니다(Ley 7/2024에 따라 2025 과세 연도부터 30%). 24%/47% 세율표는 나머지 과세표준에 적용됩니다.
- 스페인의 비사업용 도시 부동산은 납세자의 상시 거주지로 사용되는 경우에도 귀속 임대소득이 발생할 수 있습니다 (TEAC 통일 기준, 2025년 7월 17일).
- 제도 기간 중 얻은 적격 근로 및 기업 소득은 이주 전 활동 소득 또는 제도 종료 후 소득을 제외하고, 해외에서 일하더라도 스페인 원천으로 취급됩니다.
한도
- 연 EUR 600,000 (≈ $670,000) · 과세표준의 일반 부분: 이 금액까지 24%, 초과분 47% (Art. 93.2.e.1). 근로소득의 원천징수는 24%이며, 한 지급자로부터 EUR 600,000 (≈ $670,000)을 초과하는 보수에는 47%입니다.
- 연 EUR 300,000 (≈ $335,000) · 과세표준의 저축 부분: EUR 6,000 (≈ $6,700)까지 19%, EUR 50,000 (≈ $55,900)까지 21%, EUR 200,000 (≈ $223,000)까지 23%, 이 금액까지 27%, 초과분 30% (Art. 93.2.e.2).
국내 체류 일수
- 역년 중 183일 초과 · 역년 중 스페인에 183일을 초과하여 체류하면 스페인 세법상 거주자이며, 이익 중심지 규정이 적용됩니다 (Art. 9 LIRPF).
세법상 거주지
신청자는 이주로 인해 스페인 세법상 거주자가 되어야 하고 이전 5개 과세 기간 동안 거주자가 아니었어야 하며, 선택은 양식 149로 제출하고 도착 연도와 이후 5년간 유지됩니다. 참여자는 이중과세 방지 조약상 비거주자로 취급되고 스페인 원천 소득에 대해서만 스페인에서 과세되며, 적격 근로 및 기업 소득은 스페인 원천으로 간주됩니다.
비자
독립적인 세금 선택이며, 원격 근무 비자는 적격 사유가 될 수 있으나 이 제도를 부여하지는 않습니다.
기타 세금
스페인 사회보장, VAT 및 사업 등록은 별개입니다. 참여자는 한정적(스페인 소재 자산) 기준으로 Wealth Tax의 대상이 됩니다. 스페인의 비사업용 도시 부동산은 주 거주지인 경우에도 귀속 임대소득이 발생합니다 (TEAC 기준, 2025년 7월 17일). 해외에서 얻은 적격 근로 및 기업 소득에 대한 외국납부세액공제는 관련 세액의 30%로 제한됩니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
거주자를 위한 스페인 개인소득세(IRPF)
전 세계 소득
자세히
- 적용 대상: 역년 중 183일을 초과하여 체류하거나 활동 또는 경제적 이익의 주된 기반이 스페인에 있는 경우 거주자입니다
- 한도: €6,000/년 ≈ $6,700
거주자는 국외 원천 소득을 포함한 전 세계 소득에 과세됩니다. 저축 소득(이자, 배당, 양도소득)은 국가 및 지역 부분을 합쳐 19%에서 30%로 과세되며, 일반 세율표는 국가 부분 9.5%에서 24.5%에 지역 부분이 더해집니다.
과세 대상
세법상 거주자의 전 세계 소득이며, 일반 과세표준(근로, 사업, 임대)과 저축 과세표준(이자, 배당, 양도소득)으로 나뉩니다.
적용 대상
- 역년 중 183일을 초과하여 체류하거나 활동 또는 경제적 이익의 주된 기반이 스페인에 있는 경우 거주자입니다.
- 별거하지 않은 배우자와 부양 미성년 자녀가 스페인에 상시 거주하는 경우 거주가 추정됩니다.
제외 사항
- 다른 국가의 세법상 거주가 입증되지 않는 한 일시적 부재도 183일에 산입됩니다.
한도
- 연 EUR 6,000 (≈ $6,700) · 저축 세율표: 이 금액까지 19%(국가 9.5%와 지역 9.5%).
- 연 EUR 50,000 (≈ $55,900) · 저축 세율표: 6,000 초과 이 금액까지 21%.
- 연 EUR 200,000 (≈ $223,000) · 저축 세율표: 50,000 초과 이 금액까지 23%.
- 연 EUR 300,000 (≈ $335,000) · 저축 세율표: 200,000 초과 이 금액까지 27%, 그 초과분 30%.
- 연 EUR 12,450 (≈ $13,900) · 국가 일반 세율표: 이 금액까지 9.5%, 이후 20,200까지 12%, 35,200까지 15%, 60,000까지 18.5%, 300,000까지 22.5%, 초과분 24.5%이며, 각 지역이 자체 세율표를 더합니다.
국내 체류 일수
- 역년 중 183일 초과 · 스페인 영토 내 체류이며, 다른 국가의 세법상 거주가 입증되지 않는 한 일시적 부재도 산입됩니다.
세법상 거주지
IRPF 법 Art. 9는 183일 초과 체류 또는 경제적 이익의 중심지에 따라 거주를 정하며, 가족 추정이 있습니다.
비자
비자 유형은 일반 IRPF를 바꾸지 않으며, 거주자는 자격이 되는 경우 Art. 93 제도를 선택할 수 있습니다.
기타 세금
지역 일반 세율은 자치주별로 다릅니다. 사회보장, VAT 및 Wealth Tax는 별개입니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
사진으로 보는 스페인
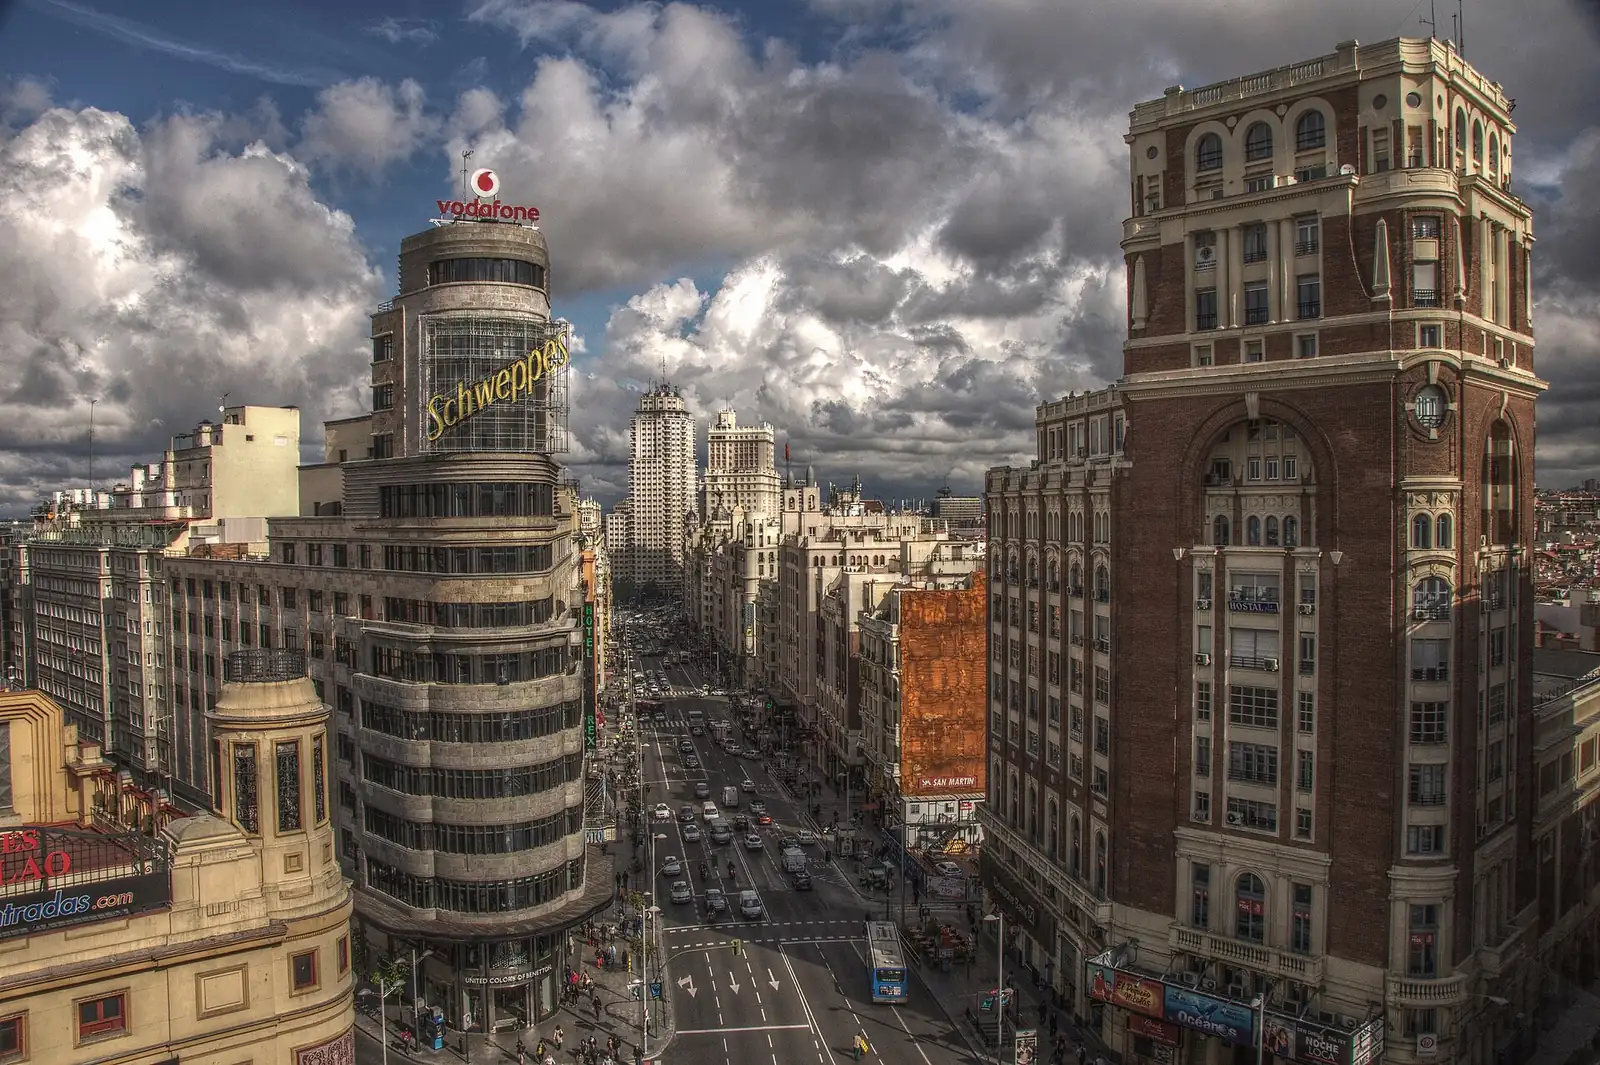
영주권 취득 경로 · 1
- 귀화 · Spanish nationality of origin for children of Spaniards and option for children of a Spanish-born parent (Código Civil Articles 17 and 20)
스페인 도착 후 첫 단계
- 비영리 거주의 본인 부담금이나 보장 한도 없음 등 해당 경로의 요건을 충족하는 민간 건강보험을 준비합니다.
- 거주할 곳이 생기는 즉시 지역 시청(padrón)에 주소를 등록합니다.
- 자금을 증명하거나 정기 결제를 설정해야 하는 경우 스페인 은행 계좌를 개설합니다.
- 세금을 신고하거나 특별 제도를 선택해야 하는 경우 세무서에 등록합니다.
- 갱신 및 기타 절차를 위해 비자, 보험 및 주소 등록 사본을 보관합니다.
자주 묻는 질문
스페인에 워킹홀리데이 비자가 있나요?
예. 스페인에는 워킹홀리데이 비자가 6개 있습니다. 워킹홀리데이 · 아르헨티나은(는) 18~35세 대상입니다 및 최초 체류 기간은 1년입니다. 워킹홀리데이 · 호주은(는) 18~30세 대상입니다 및 최초 체류 기간은 1년입니다. 워킹홀리데이 · 캐나다은(는) 18~35세 대상입니다 및 최초 체류 기간은 1년입니다.
2026년 스페인 디지털 노마드 비자의 소득 요건은 얼마인가요?
스페인에는 노마드 또는 원격 근무 비자가 1개 있습니다. 디지털 노마드 비자은(는) 월 EUR 2,442 (≈ $2,730) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다.
저축이나 연금으로 스페인에서 은퇴하거나 거주할 수 있나요?
스페인에는 은퇴 또는 비용 납부 체류 경로가 1개 있습니다. 비영리 비자은(는) 월 EUR 2,400 (≈ $2,680) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 1년이며 연장할 수 있습니다.
사업을 시작하여 스페인로 이주할 수 있나요?
스페인에는 사업 또는 창업 경로가 2개 있습니다. 기업가 비자은(는) 최초 체류 기간은 3년이며 연장할 수 있습니다. 자영업 허가은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다.
스페인는 외국인에게 어떤 취업 비자를 제공하나요?
스페인에는 취업 비자가 5개 있습니다. 근로자 비자은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다. EU Blue Card은(는) 연 EUR 33,085.09 (≈ $37,000)부터의 급여을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다. 고급 인력 근로자은(는) 연 EUR 41,356.36 (≈ $46,200) 이상의 급여을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다.
스페인 학생 비자는 어떻게 받나요?
스페인에는 학생 비자가 2개 있습니다. 인턴십 허가은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다. 유학 비자도 있습니다.
국적이나 혈통으로 스페인 거주권을 얻을 수 있나요?
예. 스페인에는 국적 또는 혈통 기반 경로가 1개 있습니다. 혈통 및 선택에 의한 스페인 국적입니다.
스페인에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 스페인에는 배우자 비자가 2개 있습니다. 거주자의 배우자은(는) 월 EUR 900 (≈ $1,010) 이상의 소득을(를) 요구합니다. 국민의 배우자은(는) 최초 체류 기간은 5년이며 연장할 수 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
스페인에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.