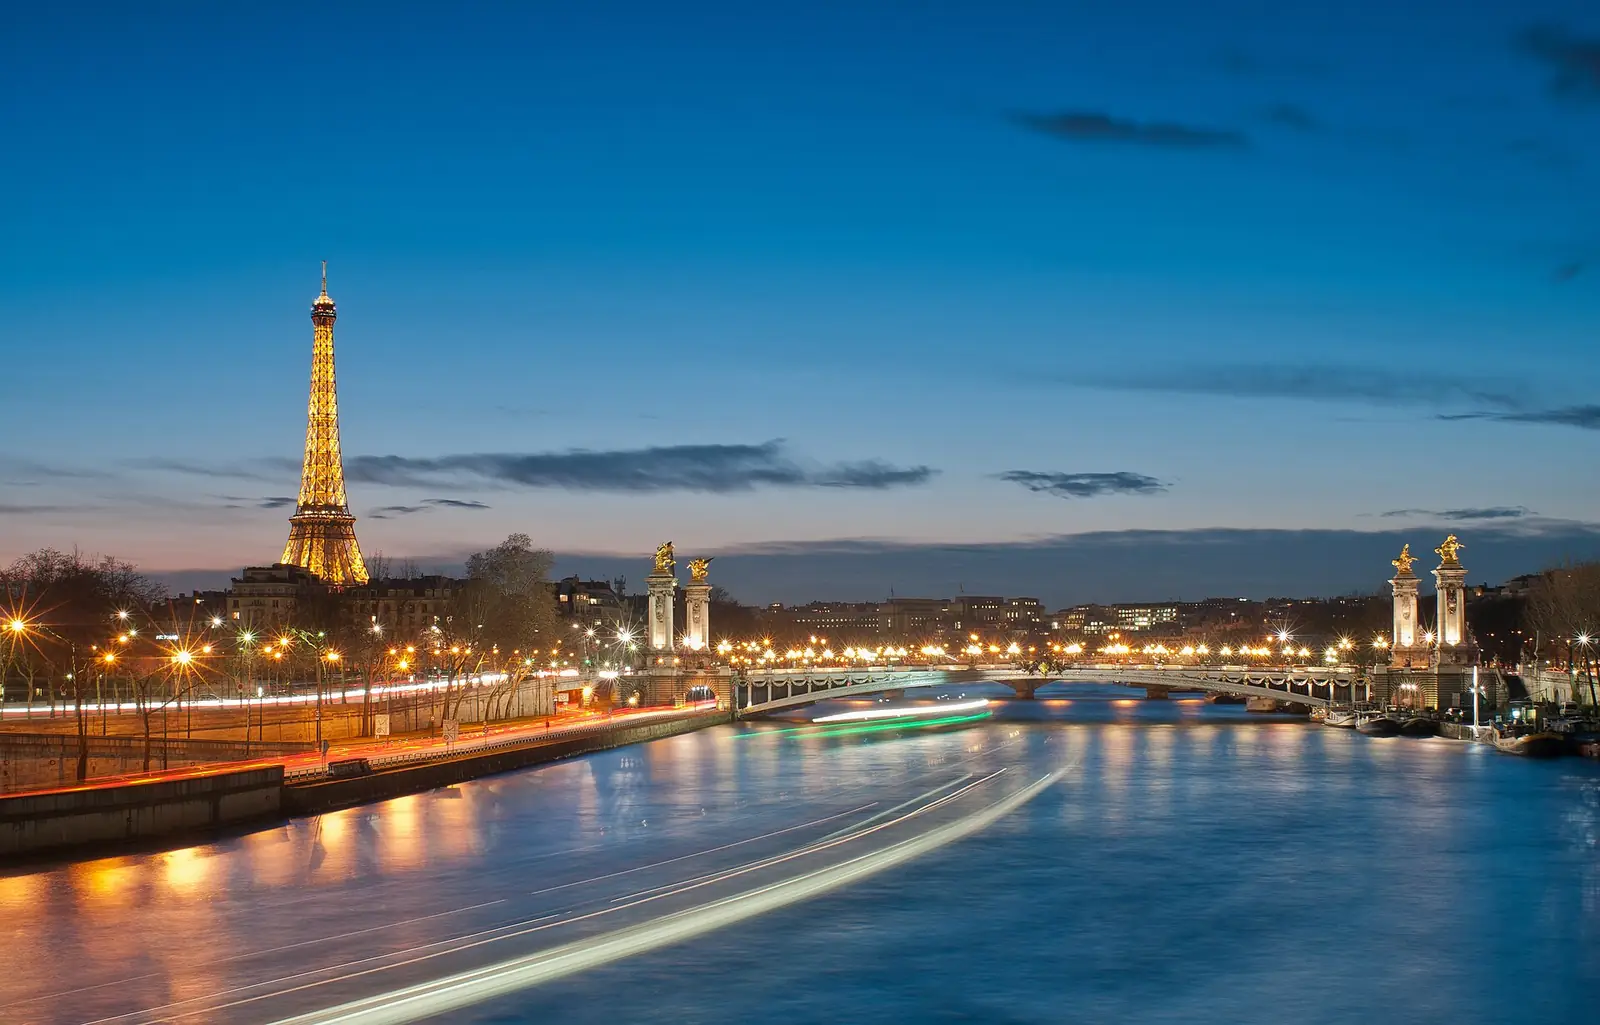
Mudar para França
20 formas de se mudar para França no nosso guia: 1 programa de talento, 1 visto de férias e trabalho, 1 via para investidores, 4 vias de negócios / startup, 10 vistos de trabalho, 1 visto de estudante, 2 vistos de cônjuge.
Não há visto de nômade digital. Menor investimento: Talento · Criador de negócios, €30k+ ≈ $34k. Verificado em com fontes oficiais.
A França oferece uma ampla gama de autorizações de residência, de rotas de trabalho e negócios a opções de visitante e de férias e trabalho. Cada rota tem seus próprios requisitos, e os valores são definidos pelos registros.
Programas de talento · 1

Talento · Pessoa de renome
Renda exigida: €22k+ por ano ≈ $25k
Férias e trabalho · 1

Working Holiday
Limite de idade: As idades variam consoante o passaporte
Investimento · 1

Talento · investimento de €300k
Investimento exigido: €300k+ ≈ $335k
Negócios / Startups · 4

Empreendedor / freelancer
Renda exigida: €1,867+ por mês ≈ $2,090
Talento
Trabalho · 10

- Autorização para transferência intraempresaRenda exigida: €1,867+ por mês ≈ $2,090
- Talento · PesquisadorRenda exigida: €2,200+ por mês ≈ $2,460
- Talento · Funcionário de empresa inovadoraRenda exigida: €40k+ por ano ≈ $44k
- Talento · Empregado em missãoRenda exigida: €40k+ por ano ≈ $44k
- Talento · Empregado qualificadoRenda exigida: €40k+ por ano ≈ $44k
- Cartão de talento · medicina e farmáciaRenda exigida: €41k+ por ano ≈ $46k
- Blue CardRenda exigida: €59k+ por ano ≈ $66k
- Talento · Dirigente de empresaRenda exigida: €67k+ por ano ≈ $75k
- Cartão de residência de empregadoPrimeira estadia: 1 ano
- Cartão de trabalhador sazonalPrimeira estadia: 3 anos
Estudante · 1

Autorização de estudante
Primeira estadia: 1 ano
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Renda exigida: €1,867+ por mês ≈ $2,090
Cônjuge de cidadão
Primeira estadia: 1 ano
Livre circulação e estadias sem visto · 2
Livre circulação na UE · Permite viver aqui
Aberta a 31 passaportes: Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovênia, Espanha, Estônia, Finlândia, França, Grécia, Hungria, Irlanda, Islândia, Itália, Letônia, Liechtenstein, Lituânia, Luxemburgo, Malta, Noruega, Países Baixos, Polônia, Portugal, Romênia, Suécia, Suíça, Tchéquia.
Livre circulação por tratado · Permite viver aqui
Aberta a 1 passaporte: Andorra.
Impostos
Recém-chegados podem ser elegíveis ao regime de impatriados, que pode excluir do imposto de renda o prêmio de expatriação ou aplicar uma opção fixa, e conceder isenção parcial sobre certos rendimentos passivos e ganhos de origem estrangeira. Isso exige domicílio fiscal francês em cada ano. Caso contrário, aplica-se a tabela progressiva ordinária do imposto de renda sobre a renda do domicílio após o quociente familiar. As regras fiscais são separadas das regras de visto.
Regime especial
Regime de impatriados (Art. 155 B CGI)
30% de imposto
Detalhes
- Sobre: Prêmio de expatriação ou, por opção, 30% da remuneração líquida
- Quem: Empregado ou gestor chamado do exterior por uma empresa estrangeira, ou recrutado diretamente no exterior por uma empresa estabelecida na França
Empregados e gestores recrutados no exterior podem excluir do imposto de renda o prêmio de impatriação (ou, por opção para os recrutados diretamente no exterior, 30% fixos da remuneração líquida total) e a parte da remuneração relativa ao trabalho realizado no exterior, até 31 de dezembro do oitavo ano após a assunção do cargo. Por opção, também se aplica uma isenção de 50% a certos rendimentos passivos e ganhos de origem estrangeira.
Tributado sobre
Prêmio de expatriação ou, por opção, 30% da remuneração líquida; mais 50% de certos rendimentos passivos e ganhos de origem estrangeira para países com tratado que contenha cláusulas de assistência administrativa.
A quem se aplica
- Empregado ou gestor chamado do exterior por uma empresa estrangeira, ou recrutado diretamente no exterior por uma empresa estabelecida na França.
- Sem domicílio fiscal na França nos cinco anos civis anteriores ao ano de assunção do cargo.
- Domicílio fiscal na França nos termos do Art. 4 B CGI desde a assunção do cargo, em cada ano do benefício.
- O benefício vigora até 31 de dezembro do oitavo ano após a assunção do cargo na França (cargos a partir de 6 de julho de 2016).
Exclusões
- Após o período, a pessoa é tributada pelas regras ordinárias sobre toda a remuneração.
- Quem veio para a França por iniciativa própria, ou já tinha domicílio na França quando foi recrutado, não pode se beneficiar.
- A isenção do prêmio e da remuneração por trabalho no exterior é limitada, por opção anual do contribuinte, a 50% da remuneração total, ou a parte da atividade no exterior a 20% da remuneração tributável líquida do prêmio.
- A remuneração que permanece tributável deve ser pelo menos igual à paga por funções semelhantes na mesma empresa ou, na falta, em empresas semelhantes estabelecidas na França; qualquer diferença é somada à remuneração tributável.
- A isenção de 50% sobre rendimentos passivos e ganhos abrange rendimentos pagos por, e títulos mantidos em, Estados com tratado fiscal que contenha cláusula de assistência administrativa.
Residência fiscal
O domicílio fiscal nos termos do Art. 4 B CGI é exigido em cada ano do benefício; os cinco anos civis anteriores devem ter sido passados fora do domicílio fiscal francês.
Vistos
Independente do visto; geralmente usado com cartões de talento ou autorizações de empregado.
Outros impostos
As contribuições sociais não são isentas por este regime.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Tabela do imposto de renda francês 2026 (sobre a renda de 2025)
Taxas progressivas
Detalhes
- Sobre: Renda líquida tributável do domicílio dividida pelo quociente familiar
- Quem: Domicílio fiscal na França
- Limite: €12k/ano ≈ $13k
Tabela progressiva por parcela do quociente familiar: 0% até EUR11,600, (≈ $13,000) 11% até EUR29,579, (≈ $33,000) 30% até EUR84,577, (≈ $94,500) 41% até EUR181,917 (≈ $203,000) e 45% acima, fixada pela Lei de Finanças 2026-103 de 19 de fevereiro de 2026.
Tributado sobre
Renda líquida tributável do domicílio dividida pelo quociente familiar.
A quem se aplica
- Domicílio fiscal na França.
Limites
- EUR 11,600 por ano (≈ $13,000) · Limite superior da faixa de 0% por parcela
- EUR 29,579 por ano (≈ $33,000) · Limite superior da faixa de 11%
- EUR 84,577 por ano (≈ $94,500) · Limite superior da faixa de 30%
- EUR 181,917 por ano (≈ $203,000) · Limite superior da faixa de 41%; 45% acima
Residência fiscal
Regras de domicílio fiscal no Art. 4 B CGI.
Vistos
O tipo de visto não altera a tabela.
Outros impostos
As contribuições sociais e o IVA são separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Regime de microempreendedor da França 2026: tetos de faturamento EUR 203,100 (bens) e EUR 83,600 (serviços), contribuições sociais fixas de 12.3% a 25.6%
Benefício fiscal
Detalhes
- Sobre: Faturamento anual (chiffre d'affaires) sem dedução das despesas efetivas
- Limite: €203k/ano ≈ $227k
Empreendedores individuais na França podem usar o regime de microempreendedor em 2026 enquanto o faturamento anual permanecer igual ou inferior a EUR 203,100 (≈ $227,000) para venda de bens ou EUR 83,600 (≈ $93,400) para serviços, pagando contribuições sociais sobre o faturamento de 12.3% (bens), 21.2% (serviços comerciais e artesanais) ou 25.6% (outros serviços liberais); o lucro tributável é o faturamento menos uma dedução fixa de 71%, 50% ou 34%, e um pagamento liberatório de imposto de renda de 1%, 1.7% ou 2.2% do faturamento é opcional.
Tributado sobre
Faturamento anual (chiffre d'affaires) sem dedução das despesas efetivas. Alíquotas de contribuição social sobre o faturamento: 12.3% compra e revenda de bens (BIC); 21.2% serviços comerciais e artesanais (BIC); 25.6% outros serviços (BNC, atividades liberais); 23.2% profissões liberais regulamentadas na Cipav; 6% locações turísticas mobiliadas classificadas e quartos de hóspedes. As locações turísticas mobiliadas não classificadas ficam fora do regime micro-social a partir de 1 de janeiro de 2026: a renda até EUR 23,000 (≈ $25,700) passa a sofrer os encargos sociais sobre rendimentos de capital. Base do imposto de renda: faturamento menos uma dedução fixa (mínimo EUR 305 (≈ $340)): 71% bens e alimentação no local, 50% outros serviços BIC e locações turísticas classificadas, 34% profissões liberais, 30% locações turísticas mobiliadas não classificadas; o resultado é somado à renda do domicílio tributada pela tabela progressiva. Pagamento liberatório opcional: 1% (venda de bens e hospedagem exceto locações mobiliadas), 1.7% (serviços BIC e locações turísticas mobiliadas classificadas), 2.2% (BNC).
A quem se aplica
- Tetos de faturamento para 2026 em um ano civil completo: EUR 203,100 (≈ $227,000) para venda de bens e alimentação; EUR 83,600 (≈ $93,400) para serviços (BIC, BNC) e hospedagem; para atividade mista, faturamento total não superior a EUR 203,100 (≈ $227,000) e faturamento de serviços não superior a EUR 83,600 (≈ $93,400); profissões liberais Cipav EUR 83,600 (≈ $93,400).
- Para o imposto de renda, o regime micro se aplica à renda recebida em 2026 quando o faturamento sem IVA em 2025 ou em 2024 não excedeu o teto da atividade.
- Opção pelo pagamento liberatório do imposto de renda: renda tributável de referência do segundo ano anterior (2024 para 2026) não superior a EUR 29,315 (≈ $32,700) para uma parcela do quociente, acrescida de 50% por meia parcela e 25% por quarto de parcela; a opção é exercida junto à Urssaf até 30 de setembro para o ano seguinte, ou em até 3 meses após a criação da atividade.
- Locações turísticas mobiliadas classificadas e quartos de hóspedes: teto de EUR 83,600 (≈ $93,400) para a renda recebida em 2026 (EUR 77,700 (≈ $86,800) aplicado à renda recebida em 2025); locações turísticas mobiliadas não classificadas EUR 15,000 (≈ $16,800).
Exclusões
- Faturamento zero apurado significa que nenhum imposto de renda ou contribuição social é devido no período.
- O imposto de renda segue a tabela progressiva de “French income tax scale 2026”, salvo se for escolhido o pagamento liberatório.
Limites
- EUR 203,100 por ano (≈ $227,000) · Teto de faturamento para venda de bens e alimentação, 2026
- EUR 83,600 por ano (≈ $93,400) · Teto de faturamento para serviços (BIC, BNC) e hospedagem, 2026
- EUR 83,600 por ano (≈ $93,400) · Teto de faturamento para locações turísticas mobiliadas classificadas e quartos de hóspedes, renda recebida em 2026 (EUR 77,700 (≈ $86,800) para a renda recebida em 2025)
- EUR 15,000 por ano (≈ $16,800) · Teto de faturamento para locações turísticas mobiliadas não classificadas
- EUR 29,315 por ano (≈ $32,700) · Renda tributável de referência por parcela do quociente para o pagamento liberatório em 2026 (renda de 2024)
Residência fiscal
O regime se aplica a empresários individuais registrados na França; o imposto de renda é pago com base no domicílio fiscal francês do agregado familiar (veja “French income tax scale 2026”).
Vistos
O regime depende da atividade registrada, não da categoria de visto.
Outros impostos
Os limites de franquia do IVA e as contribuições CFE e de formação profissional se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
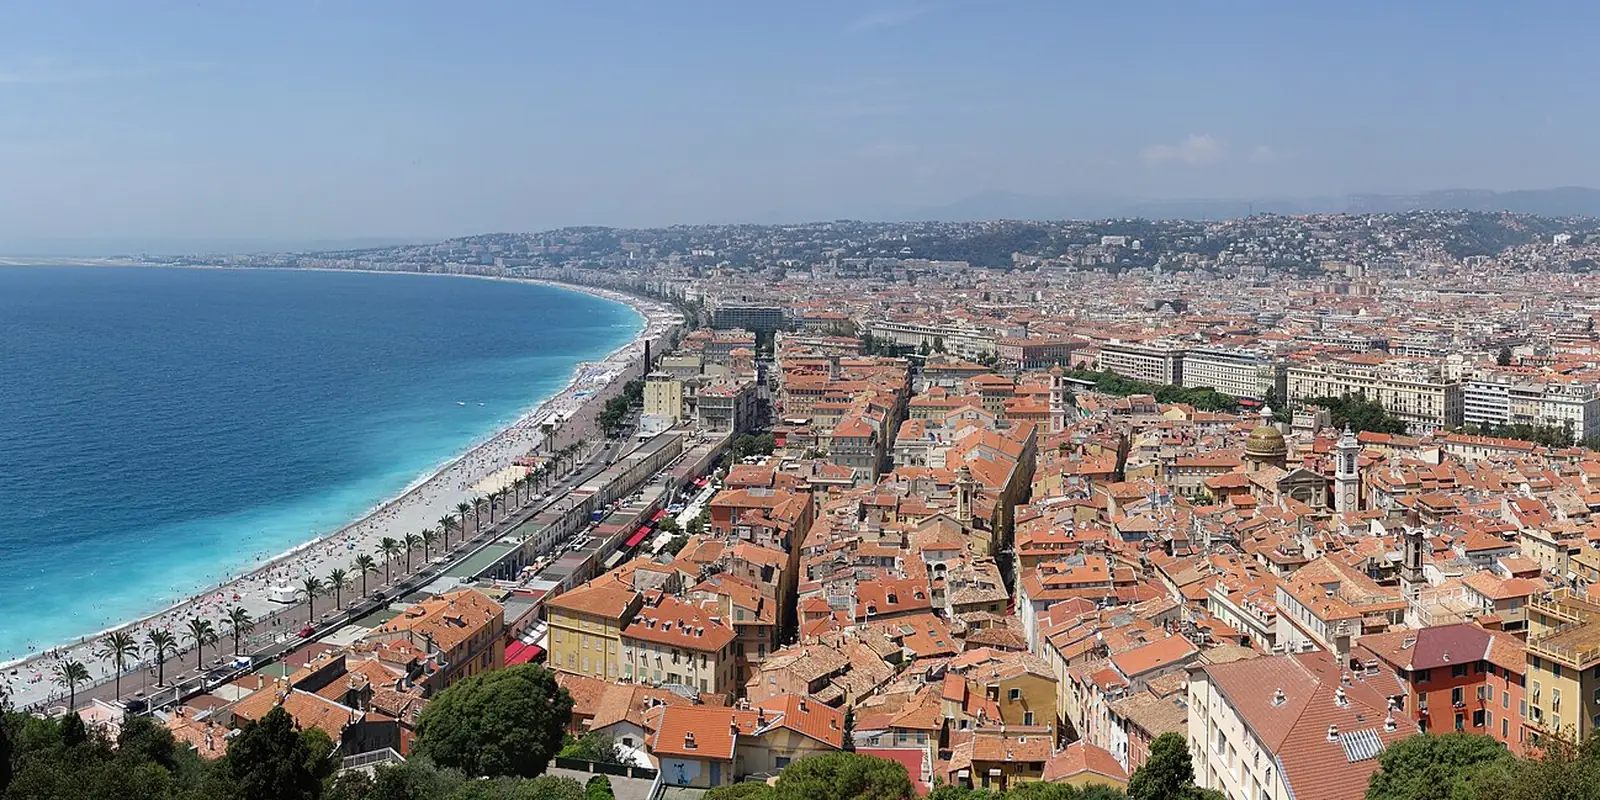
França em imagens
Estadias mais curtas · 1
Aposentadoria ou viver de poupança
Cartão de visitante
Renda exigida: €1,478+ por mês ≈ $1,650
Passar para mais tarde · 1
Trabalho
Busca de emprego após graduação
Renda exigida: €2,801+ por mês ≈ $3,130
Chegar a França: primeiros passos
- Providenciar cobertura de saúde, conforme exigido para a estadia.
- Apresentar comprovante de endereço residencial na França.
- Abrir uma conta bancária francesa para salário, benefícios e transações do dia a dia.
- Concluir quaisquer formalidades de registro ou residência junto às autoridades locais.
- Manter a autorização de residência e o passaporte consigo e verificar as datas de renovação.
- Se for trabalhar, garantir que o empregador tenha a autorização necessária ou que a autorização permita a atividade.
Perguntas frequentes
Que vistos de talento especial tem França?
França tem 1 programa de talento. Talento · Pessoa de renome exige renda de pelo menos EUR 22,404.2 por ano (≈ $25,000) e dá uma primeira estadia de 4 anos que pode ser renovada.
França tem um visto de férias e trabalho?
Sim. França tem 1 visto de férias e trabalho. Working Holiday dá uma primeira estadia de 1 ano.
Quanto é preciso investir para obter residência em França?
França tem 1 via para investidores. Talento · investimento de €300k exige um investimento de pelo menos EUR 300,000 (≈ $335,000) e dá uma primeira estadia de 4 anos que pode ser renovada.
Posso me mudar para França abrindo um negócio?
França tem 4 vias de negócios ou startup. Empreendedor / freelancer exige renda de pelo menos EUR 1,867.02 por mês (≈ $2,090) e dá uma primeira estadia de 1 ano que pode ser renovada. Talento · Artista exige renda de pelo menos EUR 1,306.91 por mês (≈ $1,460) e dá uma primeira estadia de 4 anos que pode ser renovada. Talento · Criador de negócios exige um investimento de pelo menos EUR 30,000 (≈ $33,500) e dá uma primeira estadia de 4 anos que pode ser renovada.
Que vistos de trabalho França oferece a estrangeiros?
França tem 10 vistos de trabalho. Autorização para transferência intraempresa exige um salário de pelo menos EUR 1,867.02 por mês (≈ $2,090) e dá uma primeira estadia de 3 anos. Cartão de residência de empregado dá uma primeira estadia de 1 ano que pode ser renovada. Cartão de trabalhador sazonal dá uma primeira estadia de 3 anos que pode ser renovada.
Como se obtém um visto de estudante para França?
França tem 1 visto de estudante. Autorização de estudante dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em França?
Sim. França tem 2 vistos de cônjuge. Cônjuge de residente exige renda de pelo menos EUR 1,867.02 por mês (≈ $2,090) e dá uma primeira estadia de 1 ano que pode ser renovada. Cônjuge de cidadão dá uma primeira estadia de 1 ano que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre França AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.