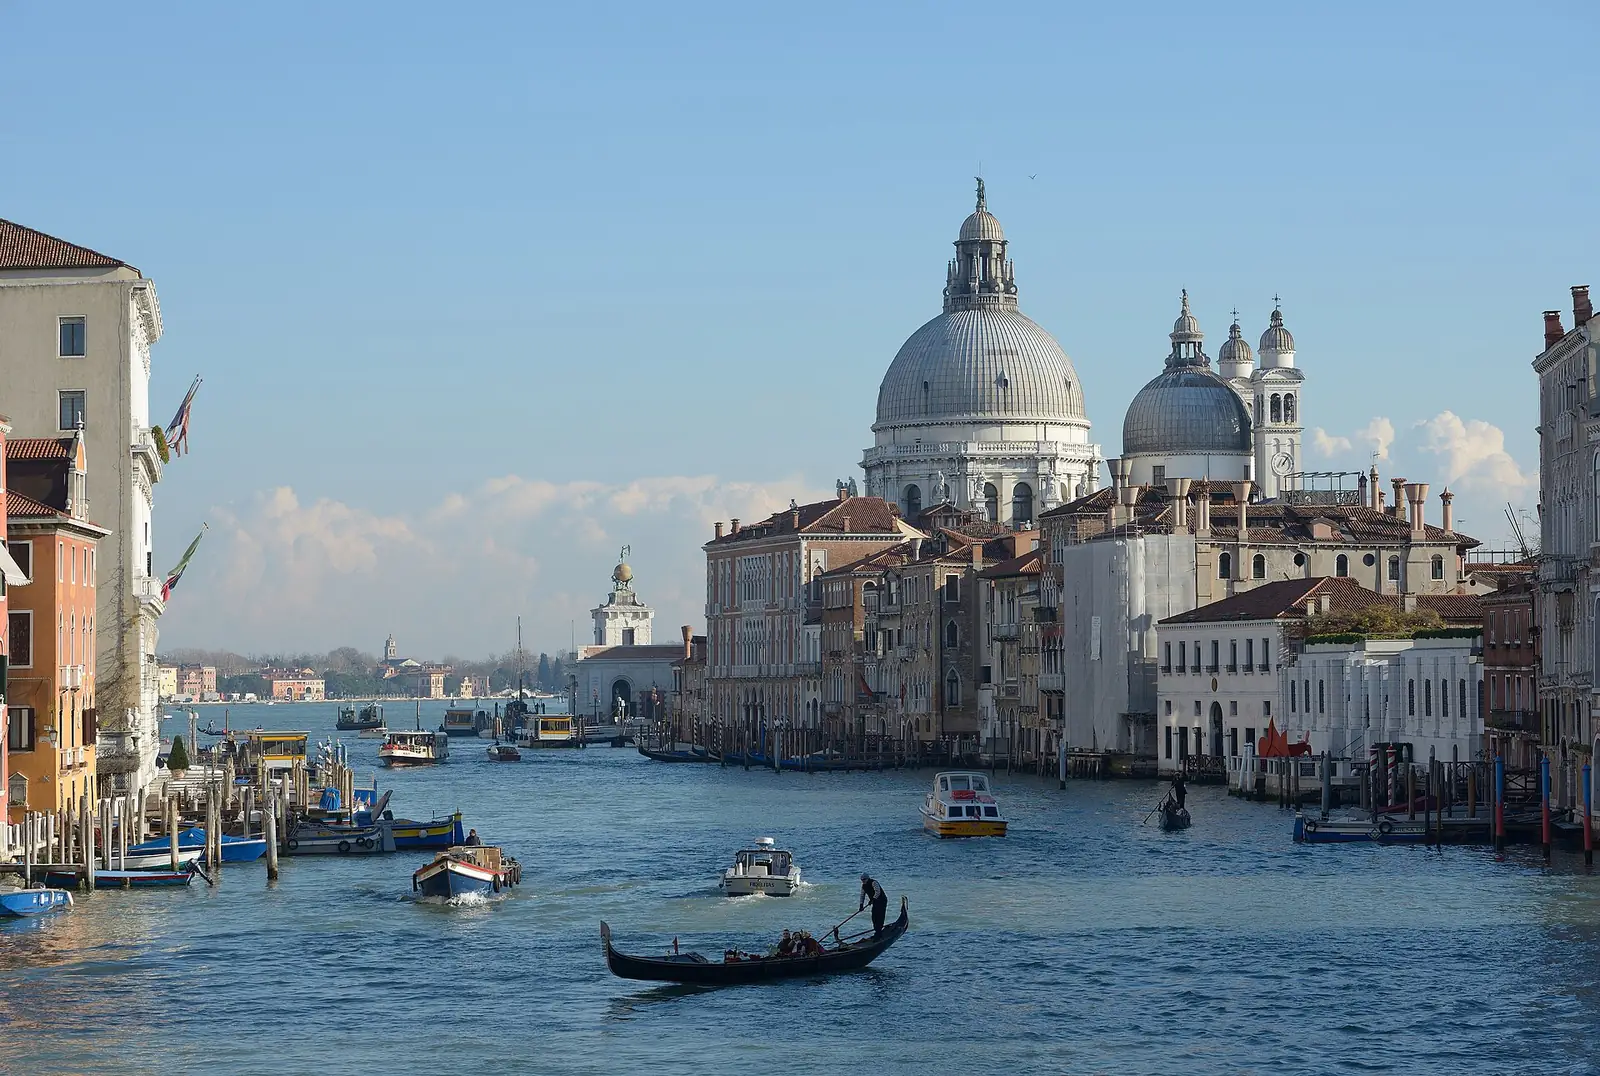
イタリアへの移住
当ガイドではイタリアへの移住方法が18件あります:ワーキングホリデービザ4件, ノマド・リモートワークビザ1件, 投資家ルート4件, 支払いで滞在するルート1件, ビジネス・起業ルート2件, 就労ビザ2件, 留学ビザ1件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
リモートワーカー:デジタルノマドビザ、€25kから /年 ≈ $28k。 最も低い投資額:Investor Visa · €250k start-up、€250k+ ≈ $279k。 新規居住者の税金:新規居住者の国外源泉所得に対する代替税(Art. 24-bis TUIR、定額税)、定額課税 EUR 300,000。 に公的情報源で確認済み。
イタリアには、投資やリモートワークから留学や家族まで、EU 市民でない者のためのさまざまなルートがあります。それぞれに独自の要件と申請手続きがあり、ここに掲載した記録は主な選択肢を示しています。
ワーキングホリデー · 4

ノマド・リモートワーク · 1

投資 · 4

Investor Visa
必要な投資: €250kから ≈ $279k
リタイア・預貯金で滞在 · 1

Elective residence
必要な収入: €31k+ /年 ≈ $35k
ビジネス・起業 · 2

就労 · 2

ブルーカード
初回の滞在: 2年
就労ビザ(Decreto Flussi)
留学 · 1

国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
血統によるイタリア国籍
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
税金
新規居住者は、特別な税制を選択できる場合があります。記録には、国外源泉所得に対する代替税、イタリアで生じた給与所得と自営業所得に対する帰国労働者制度、特定の南部の自治体に移る人のための外国人年金受給者制度が記載されています。それ以外の場合、居住者は通常の IRPEF の税率で全世界所得に課税されます。
特別制度
新規居住者の国外源泉所得に対する代替税(Art. 24-bis TUIR、定額税)
税の軽減
詳細
- 対象者:選択の開始前の10課税期間のうち、少なくとも9課税期間にイタリアの居住者でなかったこと
- 上限:€300k/年 ≈ $335k
国外源泉所得に対するイタリアの課税に代わる、任意の年間一括払い:2026年1月1日以降に居住地を移す人は EUR300,000 (≈ $335,000)(Law 199/2025)、2024年8月11日から2025年12月31日までに移す人は EUR200,000 (≈ $223,000)、それ以前に移す人は EUR100,000 (≈ $112,000)。効力は15年後に終了します。
課税対象
イタリアに居住地を移す資格のある個人の国外源泉所得。イタリア源泉所得は通常の規則で課税されます。
適用対象
- 選択の開始前の10課税期間のうち、少なくとも9課税期間にイタリアの居住者でなかったこと。
- 選択は、居住地を移した年またはその翌年の申告書で行います。事前の見解の請求(interpello)も可能です。
- 同じ居住の要件を満たす家族は、2026年1月1日から1人あたり年 EUR50,000 (≈ $55,900)(それ以前の組は EUR25,000 (≈ $27,900))で追加できます。
- 選択では、選んだ外国を除外でき、その国の所得は通常の規則で課税され、外国税額控除が受けられます。
適用除外
- イタリア源泉所得は通常の課税のままです。
- 最初の5選択期間に実現した重要な持分の譲渡益(Art. 67(1)(c) TUIR)は、一括払いの対象外です。
- 選択の撤回または喪失(たとえば不納付による)は、新たな選択を妨げます。
上限
- 年額EUR 300,000 (≈ $335,000) · 主たる納税者:2026年1月1日以降に居住地を移した場合(Law 199/2025 art. 1 paras. 25-26 により EUR200,000 (≈ $223,000) から EUR300,000 (≈ $335,000) に引き上げ)
- 年額EUR 50,000 (≈ $55,900) · 家族1人につき、2026年1月1日以降に居住地を移した場合
- 年額EUR 200,000 (≈ $223,000) · 主たる納税者:2024年8月11日から2025年12月31日までに居住地を移した場合
- 年額EUR 25,000 (≈ $27,900) · 家族1人につき、2026年1月1日より前に移した場合
- 年額EUR 100,000 (≈ $112,000) · 主たる納税者:2024年8月11日より前に移した場合
税務上の居住
この組は、イタリアに居住地を移した日によって決まります。一括払いは、残額の納付期限までに一度に支払い、選択は15課税期間の後に失効します。
ビザ
この選択にビザは不要です。税務上の選択です。
その他の税
イタリアの VAT、社会保険拠出金、地方税は別です。
に公的情報源で確認変更履歴
特別制度
帰国労働者制度(Art. 5 D.Lgs. 209/2023)
税の軽減
詳細
- 課税対象:イタリアで生じた、年 EUR600,000 (≈ $670,000) までの給与型および専門職の所得
- 上限:€600k/年 ≈ $670k
イタリアで生じた対象となる給与所得と自営業所得のうち、年 EUR600,000 (≈ $670,000) までの 50% のみが課税所得に算入されます。未成年の子がいる労働者は 40% です。
課税対象
イタリアで生じた、年 EUR600,000 (≈ $670,000) までの給与型および専門職の所得。その 50%(未成年の子がいる場合は 40%)が課税所得に算入され、通常の IRPEF の税率で課税されます。
適用対象
- 少なくとも4年間イタリアの税務上の居住者となることを約束し、直前の3課税期間に居住者でなかったこと。
- 労働者が国外と同じ雇用主またはグループにとどまる場合、必要な国外での期間は6課税期間です(以前にそのグループにイタリアで雇用されていた場合は7課税期間)。
- 主にイタリアで行う仕事で、D.Lgs. 108/2012 と D.Lgs. 206/2007 の高度な資格または専門性の要件を満たすこと。
- 移転した年と、その後の4課税期間に適用されます。4年より前に居住が終了した場合は、回収を伴って失われます。
- 40% の算入は、労働者が未成年の子とともに移る、または制度の期間中に子をもうける、または養子とし、その子がイタリアに居住している場合に適用されます。
適用除外
- 年 EUR600,000 (≈ $670,000) を超える所得には、減額はありません。
上限
- 年額EUR 600,000 (≈ $670,000) · 50%(または 40%)の算入に対する年間の所得の上限
税務上の居住
恩典の期間は5課税期間です。2024年に登録上の居住地を移し、2023年12月31日までに、かつ移転前の12か月以内に購入した、主たる居住に使うイタリアの住宅を所有する人には、3課税期間が追加されます。
ビザ
ビザの種類とは無関係です。
その他の税
社会保険拠出金と VAT は別です。
に公的情報源で確認変更履歴
特別制度
外国人年金受給者制度:南部の自治体における 7% の代替税(Art. 24-ter TUIR)
税率7%
詳細
- 課税対象:あらゆる区分の国外源泉所得
外国の年金の受給者が適格な南部の自治体に移る場合の、国外源泉所得全体に対する、9課税期間にわたる各期 7% の代替税です。人口の上限は、2026年4月7日から 30,000 人です(従来は 20,000 人)。
課税対象
あらゆる区分の国外源泉所得。
適用対象
- 国外から支払われる年金所得を受け取り、税務上の居住地を、Sicilia、Calabria、Sardegna、Campania、Basilicata、Abruzzo、Molise、または Puglia の人口 30,000 人以下の自治体、あるいは2009年または2016年の地震の被害を受けた人口 30,000 人以下の自治体に移すこと。
- 選択が効力を生じる課税期間の前の5課税期間に、イタリアの税務上の居住者でなかったこと。
- イタリアと税務に関する行政協力協定が発効している国から移ること。
- 選択は9課税期間有効です。自治体の人口は、最初の課税期間の前年の1月1日時点の ISTAT のデータで判断されます。
適用除外
- 一覧にない州と自治体は対象外です。
税務上の居住
選択は、居住地を移した年の申告書で行います。
ビザ
ビザの種類とは無関係です。
その他の税
イタリア源泉所得と地方税は、通常の規則のままです。
に公的情報源で確認変更履歴
通常のルール
イタリアの個人所得税(IRPEF)の通常の税率、2026年
全世界所得
詳細
- 課税対象:居住者の全世界所得から、控除可能な費用を差し引いた額
- 上限:€28k/年 ≈ $31k
居住者は国外源泉所得を含む全世界所得に課税されます。EUR28,000 (≈ $31,300) まで 23%、EUR28,000 (≈ $31,300) から EUR50,000 (≈ $55,900) まで 33%(2026年の予算法により 35% から引き下げ)、EUR50,000 (≈ $55,900) 超 43%。非居住者はイタリア源泉所得のみに課税されます。
課税対象
居住者の全世界所得から、控除可能な費用を差し引いた額。州および自治体の付加税が追加されます。
適用対象
- イタリアの税務上の居住者:課税年度の大部分(少なくとも183日、うるう年は184日)にわたり、イタリアに常居所または住所を有する、そこに実際に滞在する、または居住者の住民登録簿に登録されていること。
適用除外
- 総所得が EUR200,000 (≈ $223,000) を超える納税者は、より低い第2税率の恩典を維持できません。
上限
- 年額EUR 28,000 (≈ $31,300) · この額まで 23%
- 年額EUR 50,000 (≈ $55,900) · EUR28,000 (≈ $31,300) からこの額まで 33%、それを超えると 43%
国内での日数
- 課税年度(うるう年は184日)で183日以上 · 年の大部分(少なくとも183日、うるう年は184日)にわたり、少なくとも1つの居住の条件を満たす人は、所得税上、イタリアの居住者です。
税務上の居住
居住者は生じた場所を問わず所得に課税され、非居住者はイタリア源泉所得のみに課税されます。
ビザ
ビザの種類とは無関係です。
その他の税
州および自治体の付加税、社会保険拠出金、VAT は別です。
に公的情報源で確認変更履歴
特別制度
自営業者と個人事業主のための定額制度(regime forfetario)
税率15%
詳細
- 対象者:前年の収入または報酬が EUR85,000 (≈ $95,000) を超えないこと、かつ従業員と協力者に支出した総額が EUR20,000 (≈ $22,300) 以下であること
- 上限:€85k/年 ≈ $95k
収入が EUR85,000 (≈ $95,000) までの自営業者について、定額で算定した課税利益に対する一律 15% の代替税です。真に新しい事業の最初の5年間は 5% です。
課税対象
収入または報酬に、その活動の収益性係数を乗じ、義務的な社会保険拠出金を差し引いた額。15% は、所得税と州および自治体の付加税に代わるものです。
適用対象
- 前年の収入または報酬が EUR85,000 (≈ $95,000) を超えないこと、かつ従業員と協力者に支出した総額が EUR20,000 (≈ $22,300) 以下であること。
- イタリアの居住者、または、情報を交換する EU または EEA 加盟国の居住者で、総所得の少なくとも 75% をイタリアで得ている人。
- 過去3年間に事業または専門職の活動を行っておらず、その活動が雇用または以前の仕事の継続でない場合、5% の税率が5年間適用されます。
適用除外
- 特別な VAT 制度または他の定額の所得制度を利用している人。
- 仕事が、現在または最近(過去2年)の雇用主のためのものが主である人。
- 前年の給与所得が EUR30,000 (≈ $33,500) を超える従業員(2025年と2026年は EUR35,000 (≈ $39,100))。
- 特定の会社に出資している、または関連する活動を行う有限会社を支配している人。
上限
- 年額EUR 85,000 (≈ $95,000) · 制度に入り、とどまるための収入または報酬の上限(超えた場合は翌年に離脱)
- 年額EUR 100,000 (≈ $112,000) · これを超えると、制度は同じ年に終了し、これを超える取引から VAT が課されます。
- 年額EUR 20,000 (≈ $22,300) · 従業員と協力者への総支出の上限
税務上の居住
非居住者は除外されます。ただし、情報を交換する EU および EEA 加盟国の居住者で、総所得の少なくとも 75% をイタリアで得ている人を除きます。
ビザ
ビザの種類とは無関係です。イタリアで税務上の居住者である自営業許可の保有者に関係します。
その他の税
社会保険拠出金と VAT の規則は別です。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
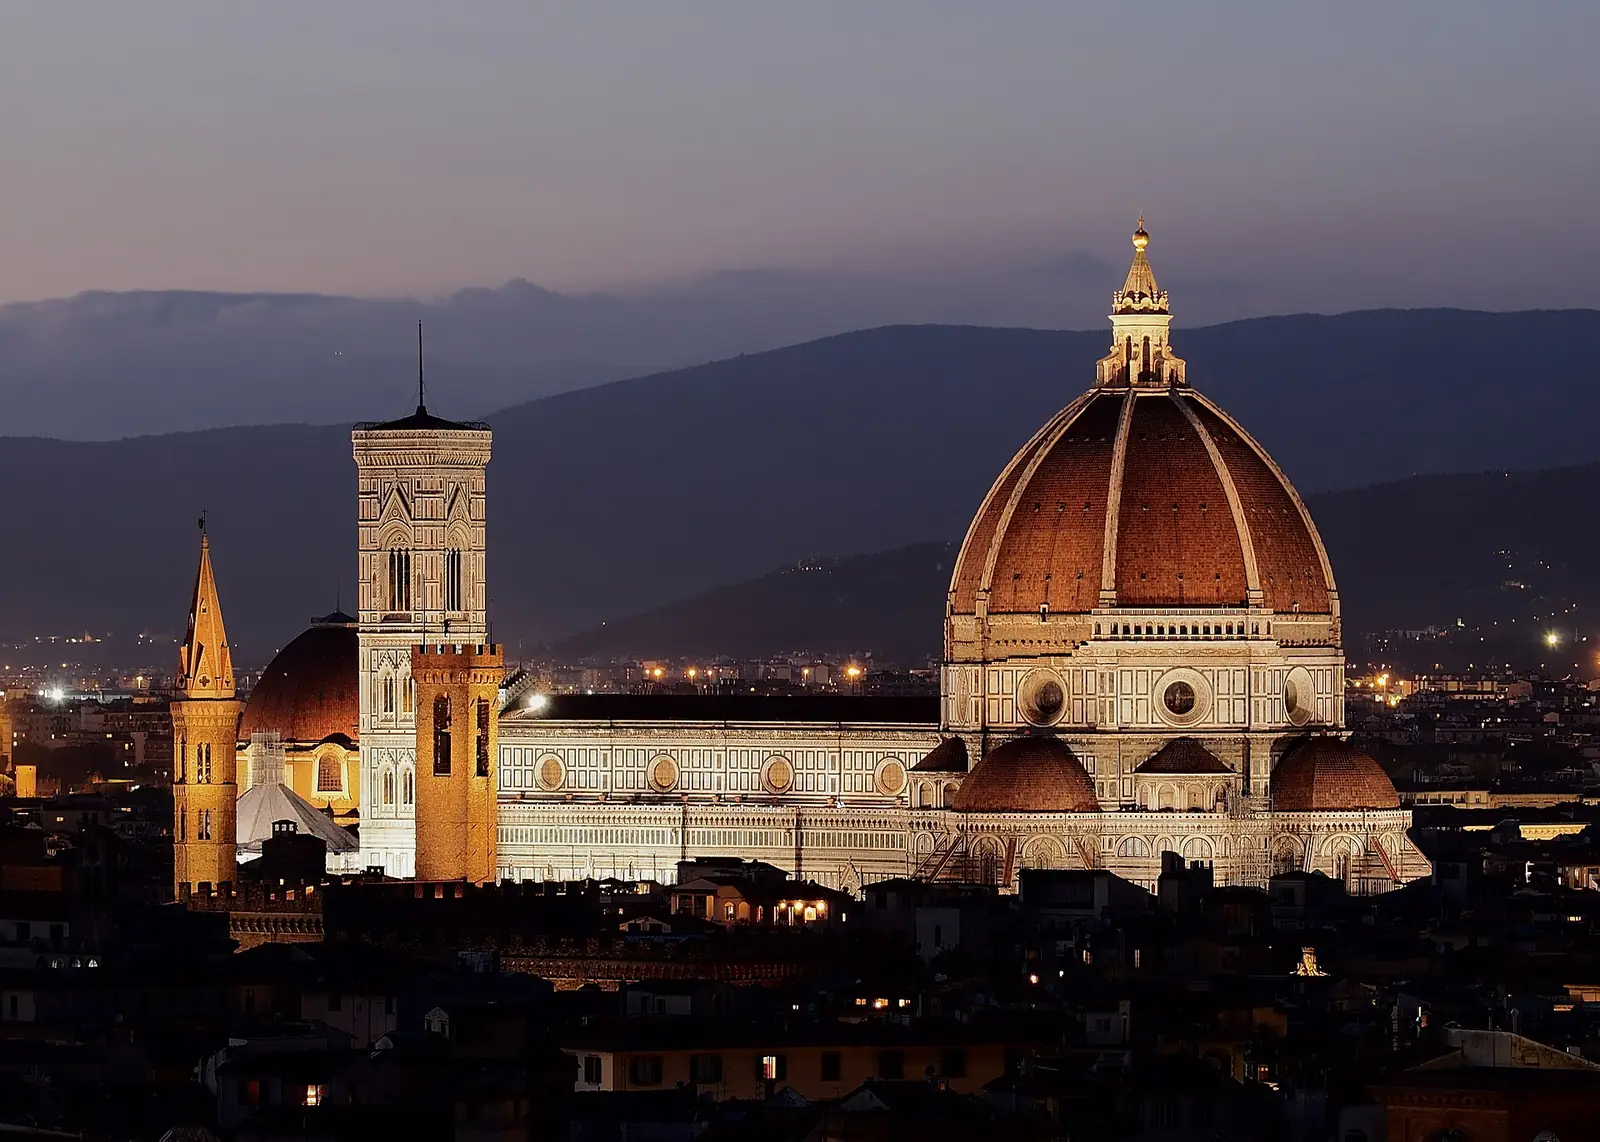
写真で見るイタリア
後で見る · 1
ビジネス・起業
Startup Hub(国内申請)
必要な預貯金: €50k+ ≈ $56k
永住への道 · 1
- 帰化:2年後 · Recognition of Italian citizenship by descent (iure sanguinis, Law 91/1992 as amended by Decree-Law 36/2025 and Law 74/2025)
イタリア到着後の最初の手続き
- 必要な場合は、ご自分のルートで定められた期間内に、Questura で在留許可を申請してください。
- 地元の comune に住所を登録してください。
- 該当する場合は、医療保険に加入するか、国民保健サービスに登録してください。
- ルートや日常生活に必要な場合は、銀行口座を開設してください。
- 許可の申請書と書類の写しを手元に保管してください。
- 警察への届出や税務登録の完了など、ルートごとの手続きを確認してください。
よくある質問
イタリアにワーキングホリデービザはありますか?
はい。イタリアにはワーキングホリデービザが4件あります。 ワーキングホリデー · Australiaは対象年齢は18~35歳、預貯金としてEUR 10,000 (≈ $11,200)以上が必要と初回の滞在期間が1年です。 ワーキングホリデー · Canadaは対象年齢は18~35歳と初回の滞在期間が1年です。 ワーキングホリデー · Japanは対象年齢は18~30歳、預貯金としてEUR 10,400 (≈ $11,600)以上が必要と初回の滞在期間が1年です。
2026年のイタリアのデジタルノマドビザの収入要件は?
イタリアにはノマド・リモートワークビザが1件あります。 デジタルノマドビザは収入として年額EUR 24,789 (≈ $27,700)からが必要と初回の滞在期間が1年で、更新可能です。
イタリアの居住権にはいくら投資が必要ですか?
イタリアには投資家ルートが4件あります。 Investor Visa · €1M donationは投資としてEUR 1,000,000 (≈ $1,120,000)以上が必要と初回の滞在期間が2年で、更新可能です。 Investor Visa · €2M bondsは投資としてEUR 2,000,000 (≈ $2,230,000)以上が必要と初回の滞在期間が2年で、更新可能です。 Investor Visa · €250k start-upは投資としてEUR 250,000 (≈ $279,000)以上が必要と初回の滞在期間が2年で、更新可能です。
預貯金や年金でイタリアに退職・居住できますか?
イタリアにはリタイア・支払いで滞在するルートが1件あります。 Elective residenceは収入として年額EUR 31,000 (≈ $34,600)以上が必要です。
事業を始めてイタリアに移住できますか?
イタリアにはビジネス・起業ルートが2件あります。 スタートアップビザは預貯金としてEUR 50,000 (≈ $55,900)以上が必要と初回の滞在期間が1年で、更新可能です。 自営業ビザは収入として年額EUR 8,500 (≈ $9,500)以上が必要と初回の滞在期間が2年で、更新可能です。
イタリアは外国人にどんな就労ビザを出していますか?
イタリアには就労ビザが2件あります。 ブルーカードは初回の滞在期間が2年で、更新可能です。 ほかに就労ビザ(Decreto Flussi)があります。
イタリアの留学ビザはどう取得しますか?
イタリアには留学ビザが1件あります。 留学ビザは預貯金として年額EUR 10,179.85 (≈ $11,400)以上が必要です。
国籍や祖先をもとにイタリアの居住権を得られますか?
はい。イタリアには国籍・祖先によるルートが1件あります。 血統によるイタリア国籍です。
イタリアで配偶者やパートナーのもとに移れますか?
はい。イタリアには配偶者ビザが2件あります。 居住者の配偶者は収入として年額EUR 10,651.68 (≈ $11,900)以上が必要です。 国民の配偶者は初回の滞在期間が5年で、更新可能です。
イタリアには新規居住者向けの特別な税制度がありますか?
はい:新規居住者の国外源泉所得に対する代替税(Art. 24-bis TUIR、定額税)。国外源泉所得に対するイタリアの課税に代わる、任意の年間一括払い:2026年1月1日以降に居住地を移す人は EUR300,000 (≈ $335,000)(Law 199/2025)、2024年8月11日から2025年12月31日までに移す人は EUR200,000 (≈ $223,000)、それ以前に移す人は EUR100,000 (≈ $112,000)。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
イタリアについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。