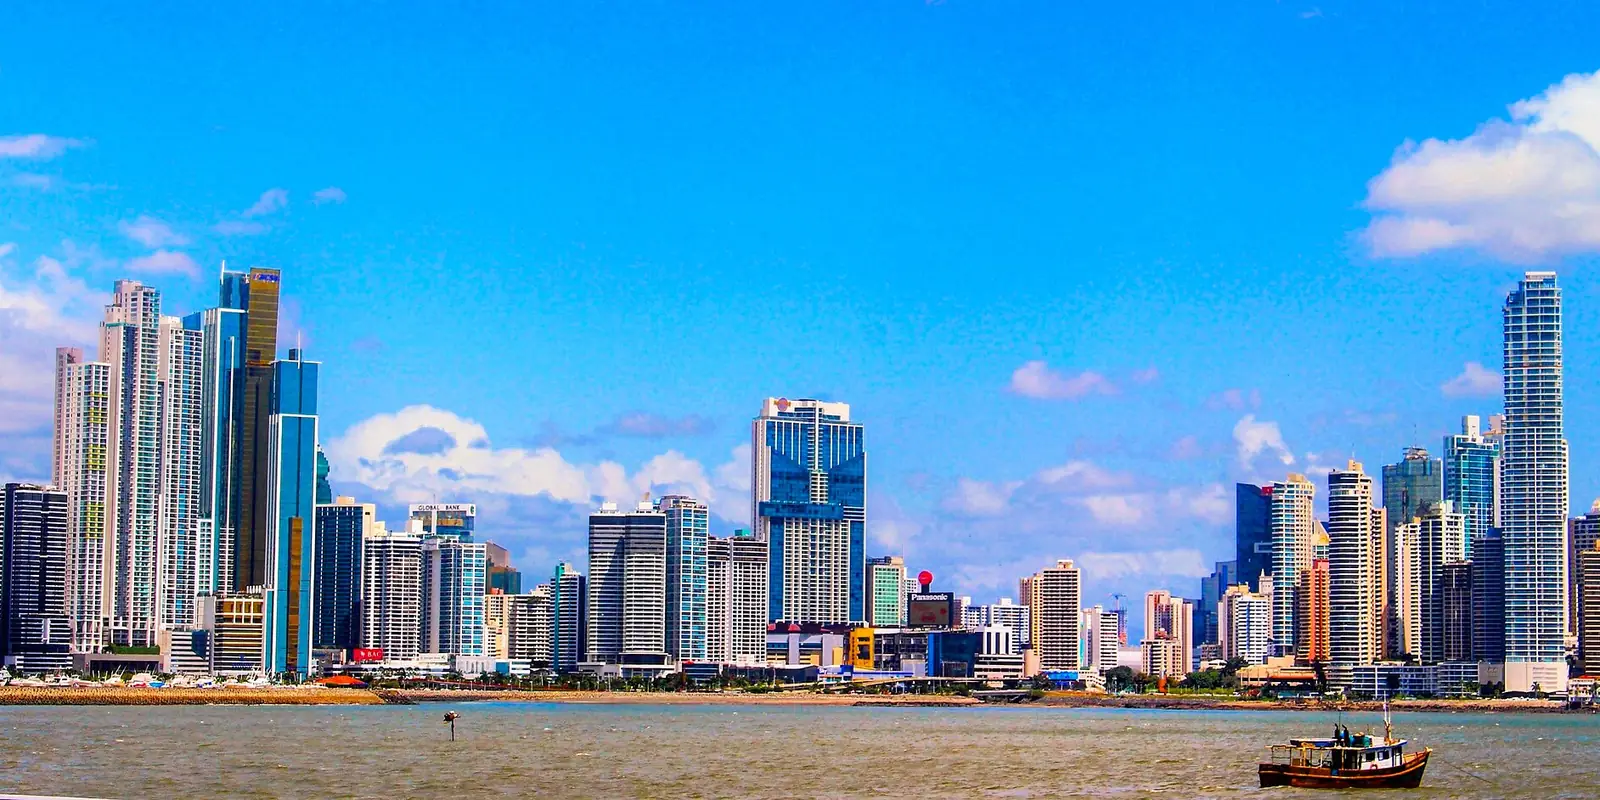
Mudarse a Panamá
8 formas de mudarse a Panamá en nuestra guía: 1 visa de nómada o trabajo en remoto, 3 vías para inversores, 2 vías de pago por residir, 1 visa de trabajo, 1 visa de cónyuge.
Trabajadores en remoto: Visa de trabajador en remoto, PAB 36k+ al año ≈ $36k. Inversión más baja: Residencia Friendly Nations, desde PAB 200k ≈ $200k. Impuestos para recién llegados: Impuesto territorial sobre la renta de Panamá, Territorial. Comprobado con fuentes oficiales el .
Panamá ofrece una serie de vías de residencia que combinan inversión, ingresos de pensión y trabajo en remoto, con un sistema tributario territorial de larga tradición. Los registros describen la residencia permanente para inversionistas, pensionados y nacionales de ciertos países amigos que cumplen los requisitos, además de una visa de corta estancia para trabajadores en remoto.
Nómada / Trabajo en remoto · 1

Visa de trabajador en remoto
Ingresos exigidos: PAB 36k+ al año ≈ $36k
Inversión · 3

Qualified Investor
Inversión exigida: desde PAB 300k ≈ $300k
Jubilarse o vivir de ahorros · 2

Rentista jubilado
Ingresos exigidos: PAB 850+ al mes ≈ $850
Residencia de pensionado
Ingresos exigidos: desde PAB 750 al mes ≈ $750
Trabajo · 1

Residencia Friendly Nations
Inversión exigida: desde PAB 200k ≈ $200k
Visas de cónyuge · 1

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un ciudadano
Primera estancia: 2 años
Impuestos
Panamá grava solo las rentas producidas dentro de Panamá. La base imponible es la renta bruta menos las rentas de fuente extranjera, las rentas exentas y los costes deducibles, y la declaración de personas físicas tiene una línea aparte para las rentas de fuente extranjera. Los registros no señalan ningún criterio de residencia, por lo que el tratamiento de las rentas de fuente extranjera depende de las normas territoriales y no de tener un permiso.
Régimen especial
Impuesto territorial sobre la renta de Panamá (rentas de fuente extranjera fuera de la base imponible)
Ventaja fiscal
Detalles
- Quién: Se aplica a todo contribuyente, persona natural o jurídica, nacional o extranjero
Panamá grava solo las rentas producidas dentro de Panamá; la base imponible de un contribuyente es la renta bruta menos las rentas de fuente extranjera, las rentas exentas y los costes deducibles, y la declaración de personas físicas de la DGI tiene una línea aparte para las rentas de fuente extranjera.
Qué grava
Renta gravable = renta bruta menos rentas de fuente extranjera, rentas exentas o no gravables y costes y gastos deducibles (Código Fiscal, art. 695 según la modificación de la Ley 8 de 2010); el art. 694, par. 2, enumera actividades cuyas rentas no se consideran producidas en Panamá (facturación desde una oficina en Panamá de mercancías que se mueven solo en el extranjero, dirección desde Panamá de operaciones que se completan en el extranjero, distribución de dividendos con cargo a rentas no producidas en Panamá).
A quién se aplica
- Se aplica a todo contribuyente, persona natural o jurídica, nacional o extranjero (definición de contribuyente del art. 694); no se necesita solicitud, estatus de visa ni registro para que las rentas de fuente extranjera queden fuera de la base.
- Las rentas de fuente extranjera se declaran en la línea 18 de la declaración de persona natural de la DGI, citando el par. 2 del art. 694 del Código Fiscal y las leyes especiales.
Exclusiones
- Las rentas del trabajo o de servicios prestados en Panamá, de bienes situados en Panamá y de la actividad empresarial en Panamá son de fuente panameña y están sujetas a impuesto.
- Las personas domiciliadas en el extranjero que reciben pagos por servicios que benefician a personas en Panamá y afectan a rentas de fuente panameña están sujetas a retención sobre el 50% del importe remitido conforme al art. 694, lit. e, según la modificación de la Ley 8 de 2010, salvo que se inscriban como contribuyentes.
- Los costes y gastos atribuibles a rentas de fuente extranjera no son deducibles de la renta gravable.
Residencia fiscal
no se registra ningún criterio de residencia.
Visas
La base territorial se aplica con independencia del tipo de visa o de permiso de residencia; es una característica del impuesto sobre la renta, no de una vía migratoria.
Otros impuestos
La seguridad social (CSS) y el seguro educativo se cobran sobre el salario con tarifas distintas que figuran en el instructivo de la DGI (tarifa del seguro educativo del 2.75% de la base para los empleados según el instructivo).
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Normas generales
Impuesto sobre la renta de las personas físicas de Panamá (contexto ordinario)
Territorial
Detalles
- Sobre: Renta gravable neta producida en Panamá (territorial)
- Quién: Las personas naturales, residentes o no, con rentas de fuente panameña presentan una declaración jurada en los tres meses siguientes al fin del ejercicio fiscal (instructivo de la DGI)
- Límite: PAB 11k/año ≈ $11k
Las personas naturales pagan el impuesto sobre la renta por la renta gravable neta de fuente panameña al 0% hasta B/.11,000, al 15% sobre el exceso hasta B/.50,000, y B/.5,850 más el 25% por encima de B/.50,000 (art. 700 según la Ley 8 de 2010).
Qué grava
Renta gravable neta producida en Panamá (territorial); las rentas de fuente extranjera se restan antes de aplicar la tarifa.
A quién se aplica
- Las personas naturales, residentes o no, con rentas de fuente panameña presentan una declaración jurada en los tres meses siguientes al fin del ejercicio fiscal (instructivo de la DGI).
Exclusiones
- Las rentas de fuente extranjera no forman parte de la base imponible.
Límites
- PAB 11,000 al año (≈ $11,000) · La renta gravable neta hasta este importe tributa al 0% (art. 700 según la Ley 8 de 2010); los tipos son los publicados en 2010 y no se han vuelto a verificar frente a modificaciones posteriores.
- PAB 50,000 al año (≈ $50,000) · Por encima de esta renta gravable neta el impuesto es B/.5,850 sobre los primeros B/.50,000 más el 25% del exceso; el 15% se aplica entre B/.11,000 y B/.50,000.
Visas
No hay variación por visa en el impuesto sobre la renta ordinario.
Otros impuestos
Las cotizaciones de seguridad social de la CSS y del seguro educativo se aplican a los salarios.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Comprobado con fuentes oficiales el Registro de cambios
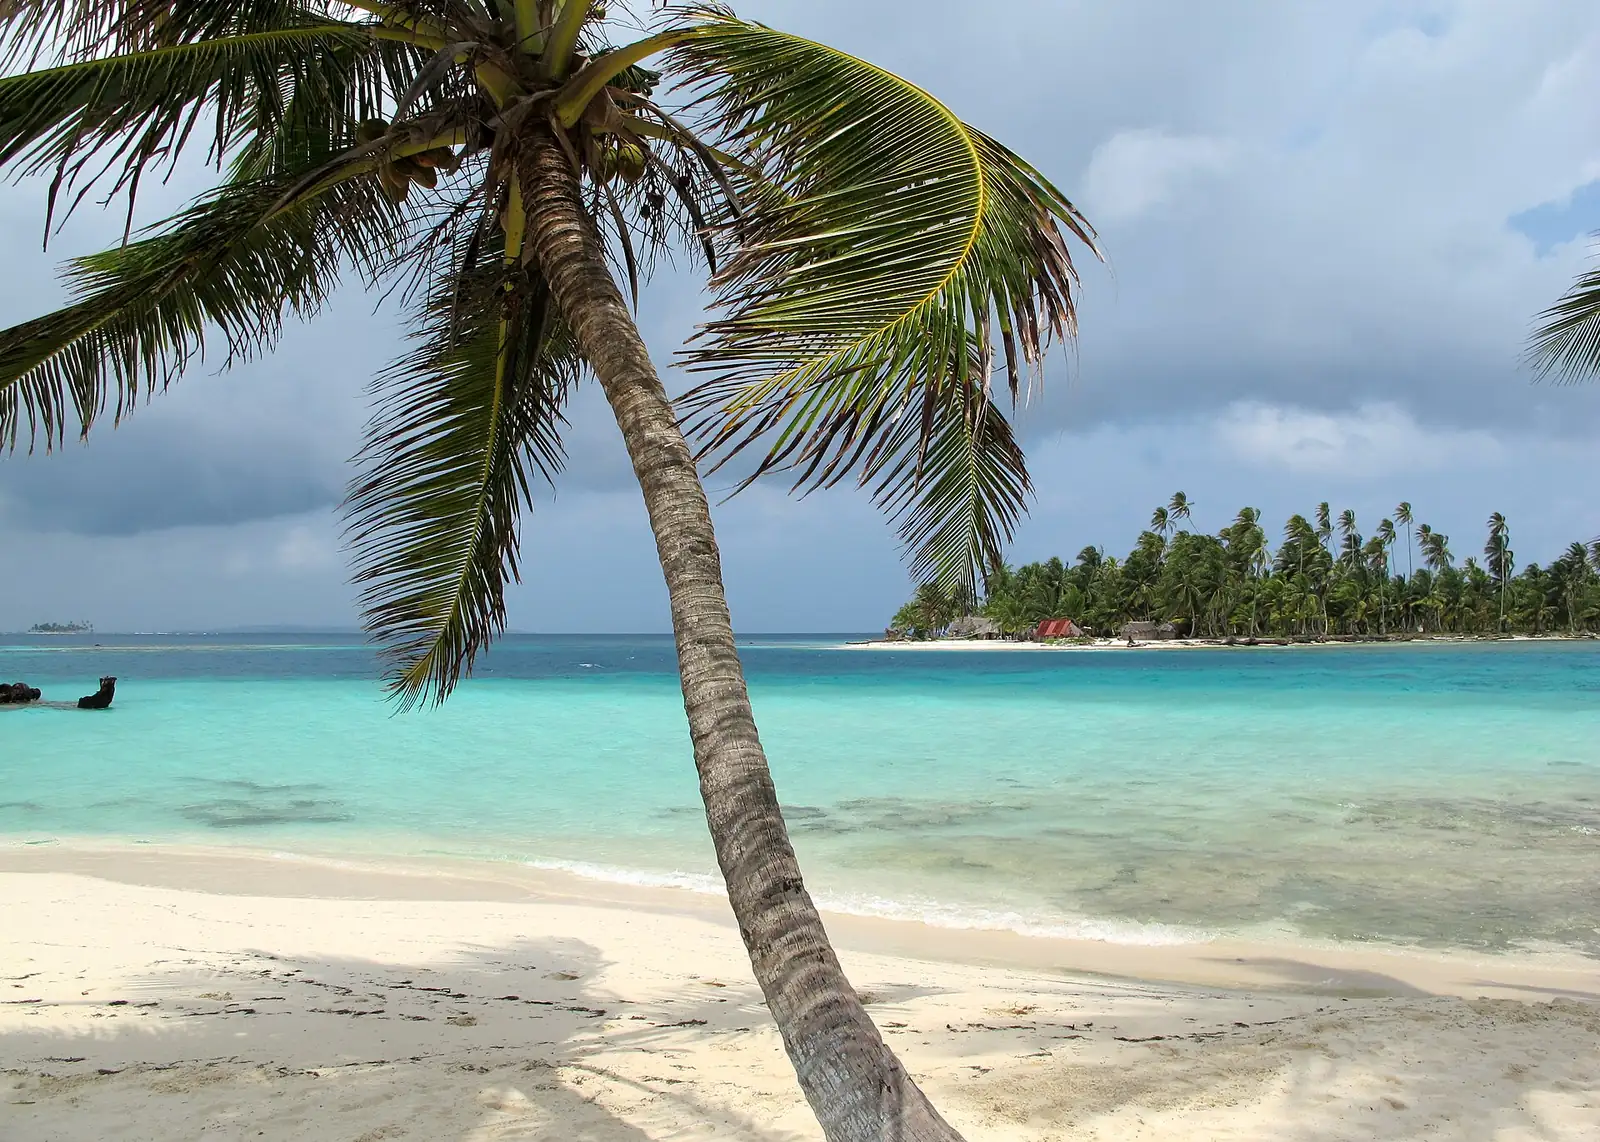
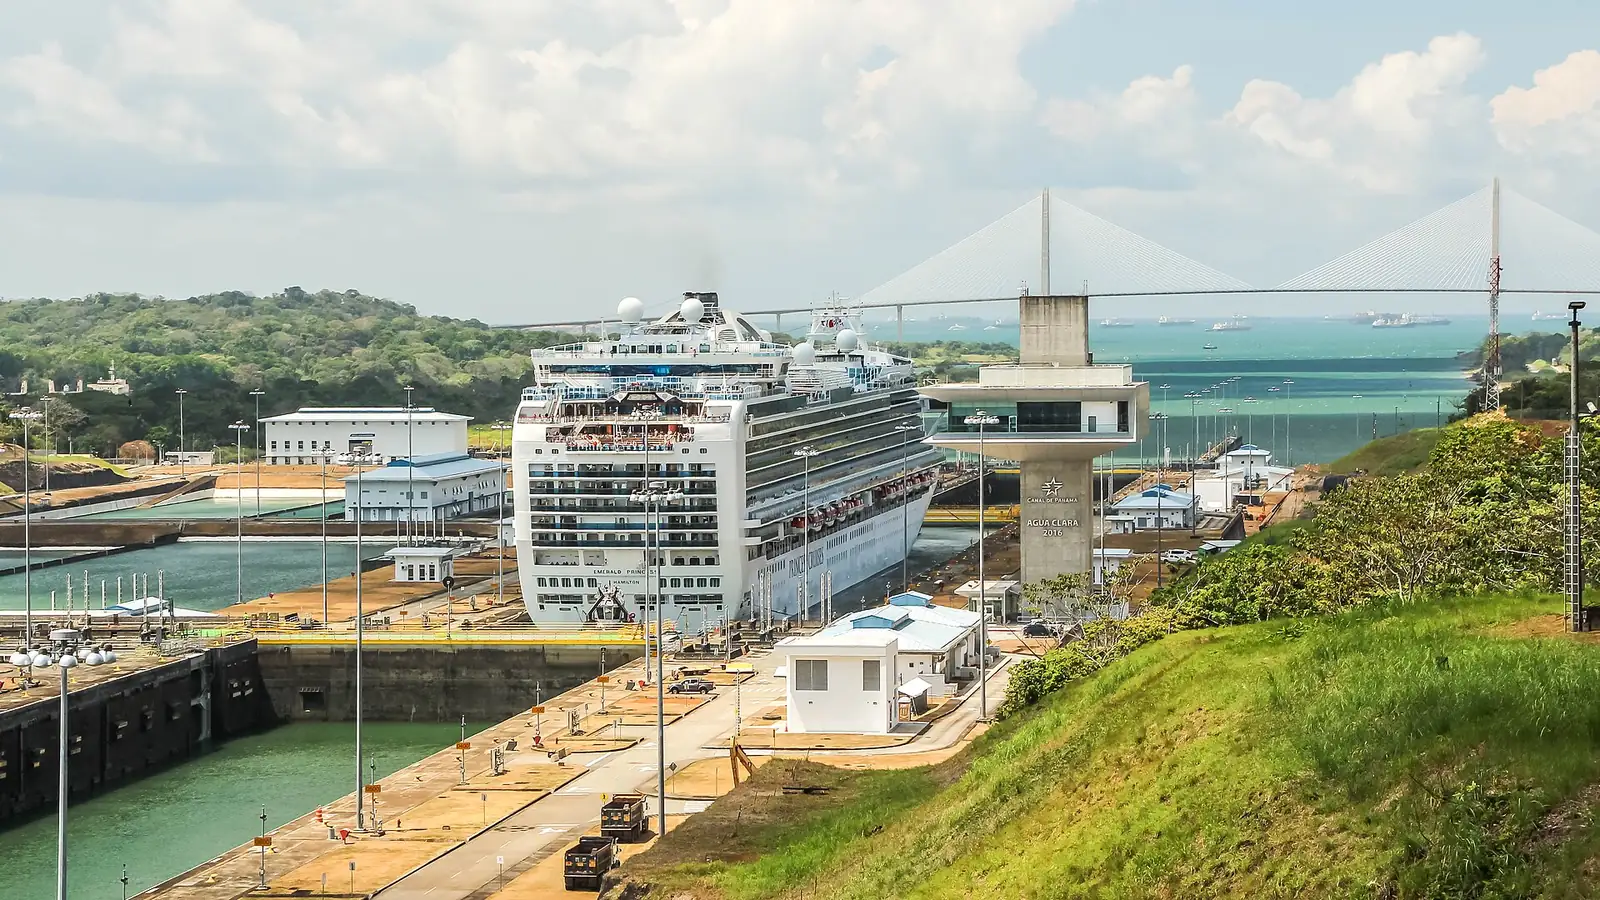
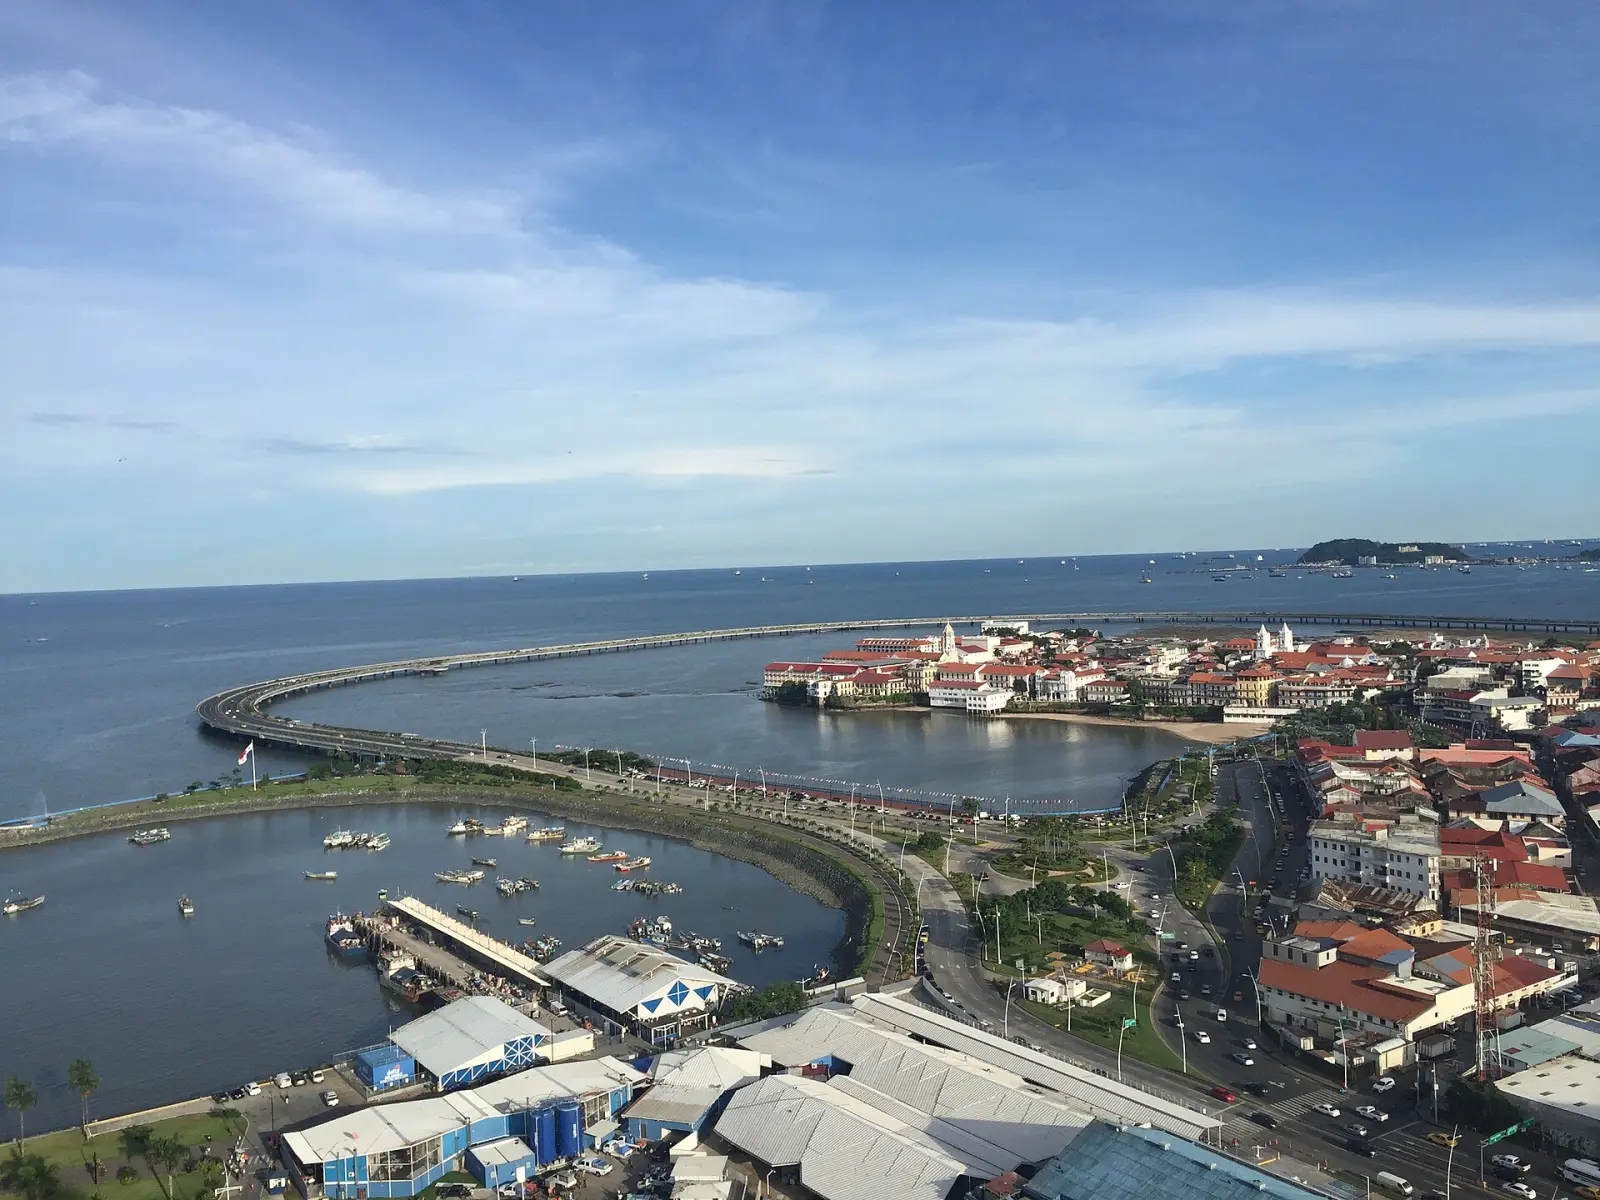
Panamá en imágenes
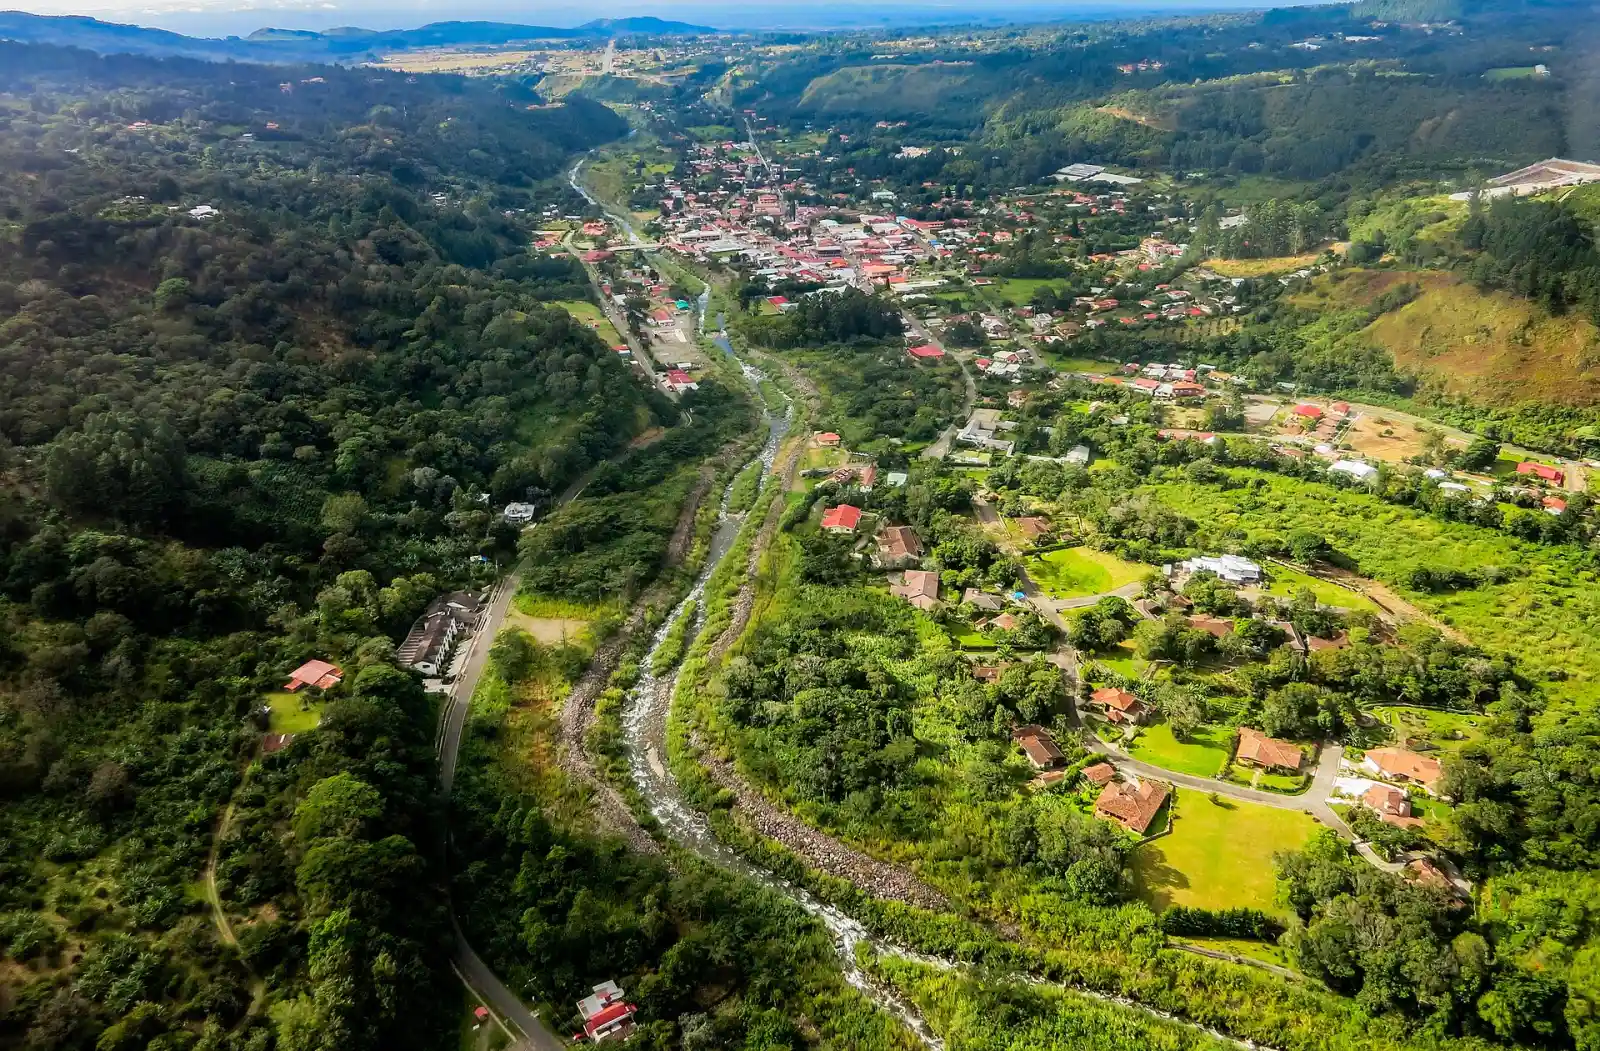
Al llegar a Panamá: primeros pasos
- Conviene contratar un seguro médico cuando la vía lo exija
- Conviene tener preparados el pasaporte y los certificados policiales y de salud para la solicitud
- En las vías de inversión, conviene guardar la prueba de la inversión y presentarla cada año
- Para la vía de trabajador en remoto, conviene llevar la carta del empleador y la prueba de los ingresos de fuente extranjera
- Conviene consultar en la web del servicio de migración la lista de nacionalidades y los formularios vigentes
Preguntas frecuentes
¿Cuál es el requisito de ingresos de la visa de nómada digital de Panamá en 2026?
Panamá tiene 1 visa de nómada o trabajo en remoto. Visa de trabajador en remoto exige unos ingresos de al menos PAB 36,000 al año (≈ $36,000) y da una primera estancia de 9 meses que se puede renovar.
¿Cuánto hay que invertir para obtener la residencia en Panamá?
Panamá tiene 3 vías para inversores. Qualified Investor · Inmueble exige una inversión de al menos PAB 300,000 (≈ $300,000). Qualified Investor · Depósito exige una inversión desde PAB 500,000 (≈ $500,000). Qualified Investor · Valores exige una inversión de al menos PAB 500,000 (≈ $500,000).
¿Puedo jubilarme o vivir en Panamá con mis ahorros o mi pensión?
Panamá tiene 2 vías de jubilación o de pago por residir. Rentista jubilado exige unos ingresos de al menos PAB 850 al mes (≈ $850) y da una primera estancia de 5 años que se puede renovar. Residencia de pensionado exige unos ingresos desde PAB 750 al mes (≈ $750).
¿Qué visas de trabajo ofrece Panamá a extranjeros?
Panamá tiene 1 visa de trabajo. Residencia Friendly Nations exige una inversión desde PAB 200,000 (≈ $200,000) y da una primera estancia de 2 años.
¿Puedo reunirme con mi cónyuge o pareja en Panamá?
Sí. Panamá tiene 1 visa de cónyuge. Cónyuge de un ciudadano da una primera estancia de 2 años.
¿Tiene Panamá un régimen fiscal especial para nuevos residentes?
Sí: Impuesto territorial sobre la renta de Panamá (rentas de fuente extranjera fuera de la base imponible). Panamá grava solo las rentas producidas dentro de Panamá; la base imponible de un contribuyente es la renta bruta menos las rentas de fuente extranjera, las rentas exentas y los costes deducibles, y la declaración de personas físicas de la DGI tiene una línea aparte para las rentas de fuente extranjera. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Panamá AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.