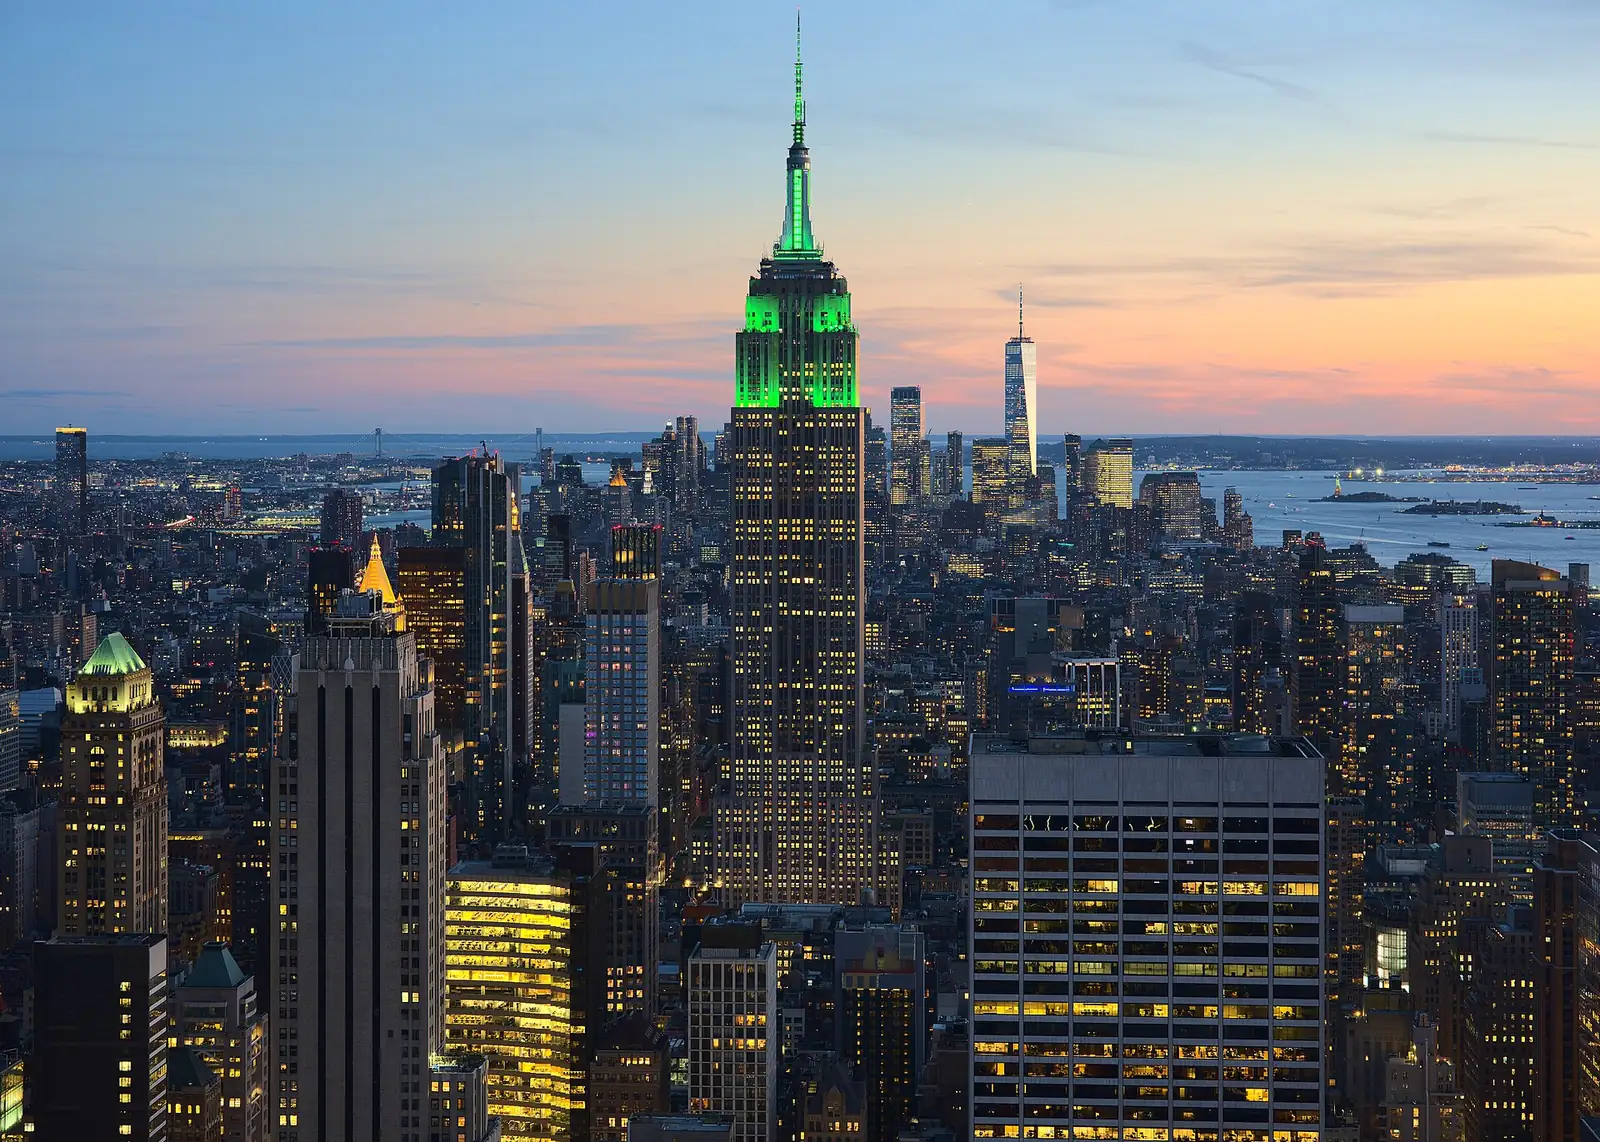
Mudarse a Estados Unidos
25 formas de mudarse a Estados Unidos en nuestra guía: 2 programas de talento, 5 vías para inversores, 2 vías de negocio o startup, 13 visas de trabajo, 1 visa de estudiante, 2 visas de cónyuge.
No hay visa para nómadas digitales. Inversión más baja: Parole para emprendedores (IER), desde $124k. Comprobado con fuentes oficiales el .
Estados Unidos ofrece una amplia variedad de vías de inmigración, desde el trabajo y el estudio temporales hasta la residencia permanente mediante empleo o inversión. Esta guía describe las principales vías y los pasos prácticos para la llegada, pero consulta siempre las fuentes oficiales para tu situación concreta.
Programas de talento · 2

Inversión · 5

Negocio / Startup · 2

E-1 Treaty Trader
Primera estancia: 2 años
Parole para emprendedores (IER)
Inversión exigida: desde $124k
Trabajo · 13

- Gold Card · Corporativa $2MInversión exigida: $2M
- E-3 Australian specialtyPrimera estancia: 2 años
- EB-1B Outstanding researcher–
- EB-1C Multinational manager–
- EB-2 Advanced degree–
- EB-3 Skilled worker–
- H-1B Specialty occupationPrimera estancia: 3 años
- H-2A Farm workerPrimera estancia: 3 años
- H-2B Seasonal workerPrimera estancia: 3 años
- L-1A Executive transferPrimera estancia: 3 años
- L-1B Specialist transferPrimera estancia: 3 años
- O-1 Extraordinary abilityPrimera estancia: 3 años
- TN USMCA ProfessionalPrimera estancia: 3 años
Estudiante · 1

Visa de estudiante F-1 / M-1
Primera estancia: 4 años
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Green card de cónyuge (F2A)
Ingresos exigidos: $27k+ al año
Green card de cónyuge (ciudadano)
Ingresos exigidos: $27k+ al año
Libre circulación y estancias sin visa · 1
Compact of Free Association · Te permite vivir aquí
Disponible para 3 pasaportes: FM, MH, PW.
Impuestos
S. impuestos sobre su renta mundial una vez que pasan a ser residentes fiscales, lo que puede ocurrir según el estatus migratorio o los días de presencia. Las rentas de fuente extranjera pueden tributar, pero los convenios fiscales y los créditos por impuestos extranjeros pueden ayudar a evitar la doble imposición.
Normas generales
Tributación en EE. UU. de los ciudadanos y extranjeros residentes por su renta mundial
Renta mundial
Detalles
- Sobre: Renta mundial (residentes)
- Quién: Los ciudadanos de EE
Los ciudadanos de EE. UU. y los extranjeros residentes tributan por su renta mundial a los tipos graduados que se aplican a los ciudadanos; los no residentes tributan por las rentas de fuente estadounidense conforme a las normas del Form 1040-NR.
Qué grava
Renta mundial (residentes); rentas de fuente estadounidense (no residentes)
A quién se aplica
- Los ciudadanos de EE. UU. y los extranjeros residentes declaran su renta mundial, incluidas las rentas de fuente extranjera, en una declaración estadounidense.
- Los residentes permanentes legales y las personas que cumplen el criterio de presencia sustancial son extranjeros residentes.
Exclusiones
- Los extranjeros no residentes tributan solo por las rentas de fuente estadounidense, a tipos y con exenciones que varían según el convenio.
Residencia fiscal
La condición de residente sigue el criterio de la green card o el criterio de presencia sustancial; las reglas de desempate de los convenios se aplican a los residentes duales que presentan el Form 1040-NR con el Form 8833.
Visas
Los titulares de green card, incluidos los inmigrantes EB-5, Gold Card y basados en el empleo, son residentes a efectos fiscales desde el inicio de la residencia; los titulares de visas de no inmigrante pasan a ser residentes si cumplen el criterio de presencia sustancial.
Otros impuestos
Muchos estados de EE. UU. gravan a los residentes por separado y algunos no siguen los convenios; los impuestos estatales y los de nómina (FICA) son aparte y no se tratan en este registro.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Exclusión de rentas del trabajo en el extranjero y exclusión de vivienda (Form 2555)
Ventaja fiscal
Detalles
- Sobre: Rentas del trabajo en el extranjero
- Quién: Domicilio fiscal (tax home) en un país extranjero y rentas del trabajo en el extranjero
- Límite: $133k/año
Los ciudadanos de EE. UU. y extranjeros residentes que viven en el extranjero y cumplen los requisitos pueden excluir rentas del trabajo en el extranjero de hasta USD 132,900 para el año fiscal 2026, más una exclusión o deducción de vivienda; el resto sigue tributando a los tipos ordinarios.
Qué grava
Rentas del trabajo en el extranjero (salarios y rentas del trabajo por cuenta propia obtenidos en el extranjero)
A quién se aplica
- Domicilio fiscal (tax home) en un país extranjero y rentas del trabajo en el extranjero.
- Cumplir el criterio de residencia de buena fe (período ininterrumpido que incluya un año fiscal completo), o el criterio de presencia física de 330 días completos en cualquier período de 12 meses consecutivos.
- Los extranjeros residentes cumplen el criterio de residencia de buena fe solo si son ciudadanos o nacionales de un país con convenio.
Exclusiones
- El impuesto del trabajo por cuenta propia no se reduce con la exclusión.
- Las comidas y el alojamiento proporcionados por el empleador se tratan por separado.
Límites
- $132,900 al año · Exclusión máxima de rentas del trabajo en el extranjero para los ejercicios fiscales que comienzan en 2026.
Días en el país
- Al menos 330 días en Cualquier período de 12 meses consecutivos · Días completos de presencia física en un país extranjero para el criterio de presencia física.
Residencia fiscal
La exclusión se aplica a los ciudadanos de EE. UU. y a los extranjeros residentes que viven en el extranjero; no los exime de presentar declaración.
Visas
No es un régimen vinculado a una visa; es pertinente para las personas estadounidenses que se trasladan fuera de Estados Unidos.
Otros impuestos
El importe de la exclusión se indexa cada año; la cifra de 2026 procede de la Rev. Proc. 2025-32.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Criterio de presencia sustancial para la residencia fiscal en EE. UU.
Renta mundial
Detalles
- Sobre: Condición de residente (determina renta mundial frente a rentas de fuente estadounidense)
Un no ciudadano es residente fiscal de EE. UU. en el año en que está presente al menos 31 días en el año y al menos 183 días en un cómputo ponderado de tres años.
Qué grava
Condición de residente (determina renta mundial frente a rentas de fuente estadounidense)
A quién se aplica
- Se cuentan todos los días del año en curso, una tercera parte de los días del año anterior y una sexta parte de los días del segundo año anterior.
Exclusiones
- No se cuentan los días como persona exenta (ciertos estudiantes, profesores y becarios F, J, M, Q que cumplen las condiciones de la visa) ni otros días enumerados.
Días en el país
- Al menos 31 días en Año natural en curso · Días mínimos de presencia en el año en curso.
- Al menos 183 días en Año en curso más los dos años anteriores (ponderados 1, 1/3, 1/6) · Días ponderados de presencia durante el período de tres años.
Residencia fiscal
Cumplir el criterio convierte a la persona en extranjero residente en el año, salvo que se aplique un convenio o la regla de conexión más estrecha.
Visas
Se aplica a los titulares de visas de no inmigrante como H-1B, L-1, O-1 y E-2; los titulares de green card son residentes sin necesidad del criterio.
Otros impuestos
La Publication 519 detalla los días excluidos y la excepción de conexión más estrecha.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Convenios de EE. UU. sobre el impuesto sobre la renta
Renta mundial
Detalles
- Sobre: Rentas de fuente estadounidense de residentes de países con convenio
- Quién: La residencia a efectos del convenio la decide el convenio aplicable
Los convenios, por lo general, reducen el impuesto estadounidense para los residentes de países con convenio sobre ciertas rentas de fuente estadounidense; los ciudadanos de EE. UU. y los residentes de países con convenio siguen tributando por su renta mundial, con excepciones limitadas.
Qué grava
Rentas de fuente estadounidense de residentes de países con convenio; impuestos extranjeros mediante créditos
A quién se aplica
- La residencia a efectos del convenio la decide el convenio aplicable; los residentes duales reclaman los beneficios del convenio presentando el Form 1040-NR con el Form 8833.
Exclusiones
- Los convenios, por lo general, no reducen el impuesto estadounidense de los ciudadanos de EE. UU. ni de los residentes de EE. UU. en países con convenio.
Residencia fiscal
Las reglas de desempate de los residentes duales figuran en cada convenio.
Visas
Independiente del estatus de visa; pertinente para evitar la doble imposición de las rentas de fuente extranjera de las personas que se trasladan.
Otros impuestos
Algunos estados no respetan los convenios.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Estados Unidos: los extranjeros residentes tributan por su renta mundial
Renta mundial
Detalles
- Sobre: Renta mundial de los extranjeros residentes, gravada conforme a las mismas escalas de tipos que la de los ciudadanos
- Quién: Criterio de la Green Card: admitido como residente permanente legal o cambio de estatus a residente permanente legal
Los residentes de EE. UU., incluidos los extranjeros residentes, tributan por su renta mundial a los mismos tipos graduados que los ciudadanos de EE. UU.; una persona es residente fiscal de EE. UU. si fue admitida como residente permanente legal (criterio de la Green Card) o si está presente al menos 31 días en el año en curso y 183 días ponderados en tres años (días del año en curso más un tercio del año anterior más un sexto del segundo año anterior).
Qué grava
Renta mundial de los extranjeros residentes, gravada conforme a las mismas escalas de tipos que la de los ciudadanos; los no residentes tributan solo por las rentas de fuente estadounidense y por las rentas efectivamente vinculadas a una actividad comercial o empresarial en EE. UU.
A quién se aplica
- Criterio de la Green Card: admitido como residente permanente legal o cambio de estatus a residente permanente legal.
- Criterio de presencia sustancial: al menos 31 días en el año en curso y 183 días en el cómputo ponderado de tres años.
Exclusiones
- Los extranjeros no residentes tributan solo por las rentas de fuente estadounidense y las efectivamente vinculadas (IRS).
- Ciertas excepciones y las opciones de desempate de los convenios pueden prevalecer sobre los criterios (IRS).
Días en el país
- Al menos 31 días en año natural en curso · Primera condición del criterio de presencia sustancial: presente al menos 31 días en el año en curso
- Al menos 183 días en año en curso más los dos años anteriores (ponderados) · Segunda condición del criterio de presencia sustancial: días del año en curso más 1/3 de los días del año anterior más 1/6 de los días del segundo año anterior
Residencia fiscal
Incluso una persona indocumentada que cumpla el criterio de presencia sustancial se trata como residente de EE. UU. a efectos fiscales; el criterio se aplica por año natural.
Visas
Los titulares de green card son residentes desde la fecha en que fueron admitidos como residentes permanentes legales; los titulares de visas de no inmigrante pasan a ser residentes solo si cumplen el criterio de presencia sustancial y no se aplica ninguna excepción.
Otros impuestos
Los extranjeros residentes utilizan los mismos estados civiles de declaración, deducciones y créditos que los ciudadanos; los impuestos estatales y locales sobre la renta son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Estados Unidos en imágenes
Estancias más cortas · 2
Estudiante
J-1 Exchange visitor
Primera estancia: 4 años
Visas de cónyuge
Visa K-1 de prometido/a
Primera estancia: 3 meses
Para cambiar más adelante · 2
Trabajo
F-1 OPT
Primera estancia: 1 año
Trabajo
F-1 STEM OPT
Primera estancia: 2 años
Al llegar a Estados Unidos: primeros pasos
- Entra con tu visa y cumple los requisitos de entrada de EE. UU. o las condiciones de tu categoría de visa.
- Conviene asegurar un lugar donde vivir y mantener actualizados el domicilio y los documentos de inmigración.
- Conviene solicitar un número de la Seguridad Social si se está autorizado a trabajar, ya que se necesita para el empleo y para la banca.
- Abre una cuenta bancaria en EE. UU. para gestionar tus finanzas y crear un historial financiero local.
- Conviene cumplir los requisitos de registro o de comunicación del estatus de visa, como las comprobaciones de SEVIS de los estudiantes.
- Conviene conservar copias de los documentos de inmigración y entender las condiciones de la estancia, incluidas las restricciones de trabajo y de viaje.
Preguntas frecuentes
¿Qué visas de talento tiene Estados Unidos?
Estados Unidos tiene 2 programas de talento. También está EB-1A Extraordinary ability y EB-2 National Interest Waiver.
¿Cuánto hay que invertir para obtener la residencia en Estados Unidos?
Estados Unidos tiene 5 vías para inversores. Gold Card · $1M exige una inversión de $1,000,000. EB-5 Investor · $1.05M exige una inversión de al menos $1,050,000 y da una primera estancia de 2 años. EB-5 Investor · $800k TEA exige una inversión de al menos $800,000 y da una primera estancia de 2 años.
¿Puedo mudarme a Estados Unidos abriendo un negocio?
Estados Unidos tiene 2 vías de negocio o startup. E-1 Treaty Trader da una primera estancia de 2 años que se puede renovar. Parole para emprendedores (IER) exige una inversión desde $124,429 y da una primera estancia de 2.5 años que se puede renovar.
¿Qué visas de trabajo ofrece Estados Unidos a extranjeros?
Estados Unidos tiene 13 visas de trabajo. E-3 Australian specialty da una primera estancia de 2 años que se puede renovar. También está EB-1B Outstanding researcher y EB-1C Multinational manager.
¿Cómo se obtiene una visa de estudiante para Estados Unidos?
Estados Unidos tiene 1 visa de estudiante. Visa de estudiante F-1 / M-1 da una primera estancia de 4 años que se puede renovar.
¿Puedo reunirme con mi cónyuge o pareja en Estados Unidos?
Sí. Estados Unidos tiene 2 visas de cónyuge. Green card de cónyuge (F2A) exige unos ingresos de al menos $27,050 al año. Green card de cónyuge (ciudadano) exige unos ingresos de al menos $27,050 al año.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Estados Unidos AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.