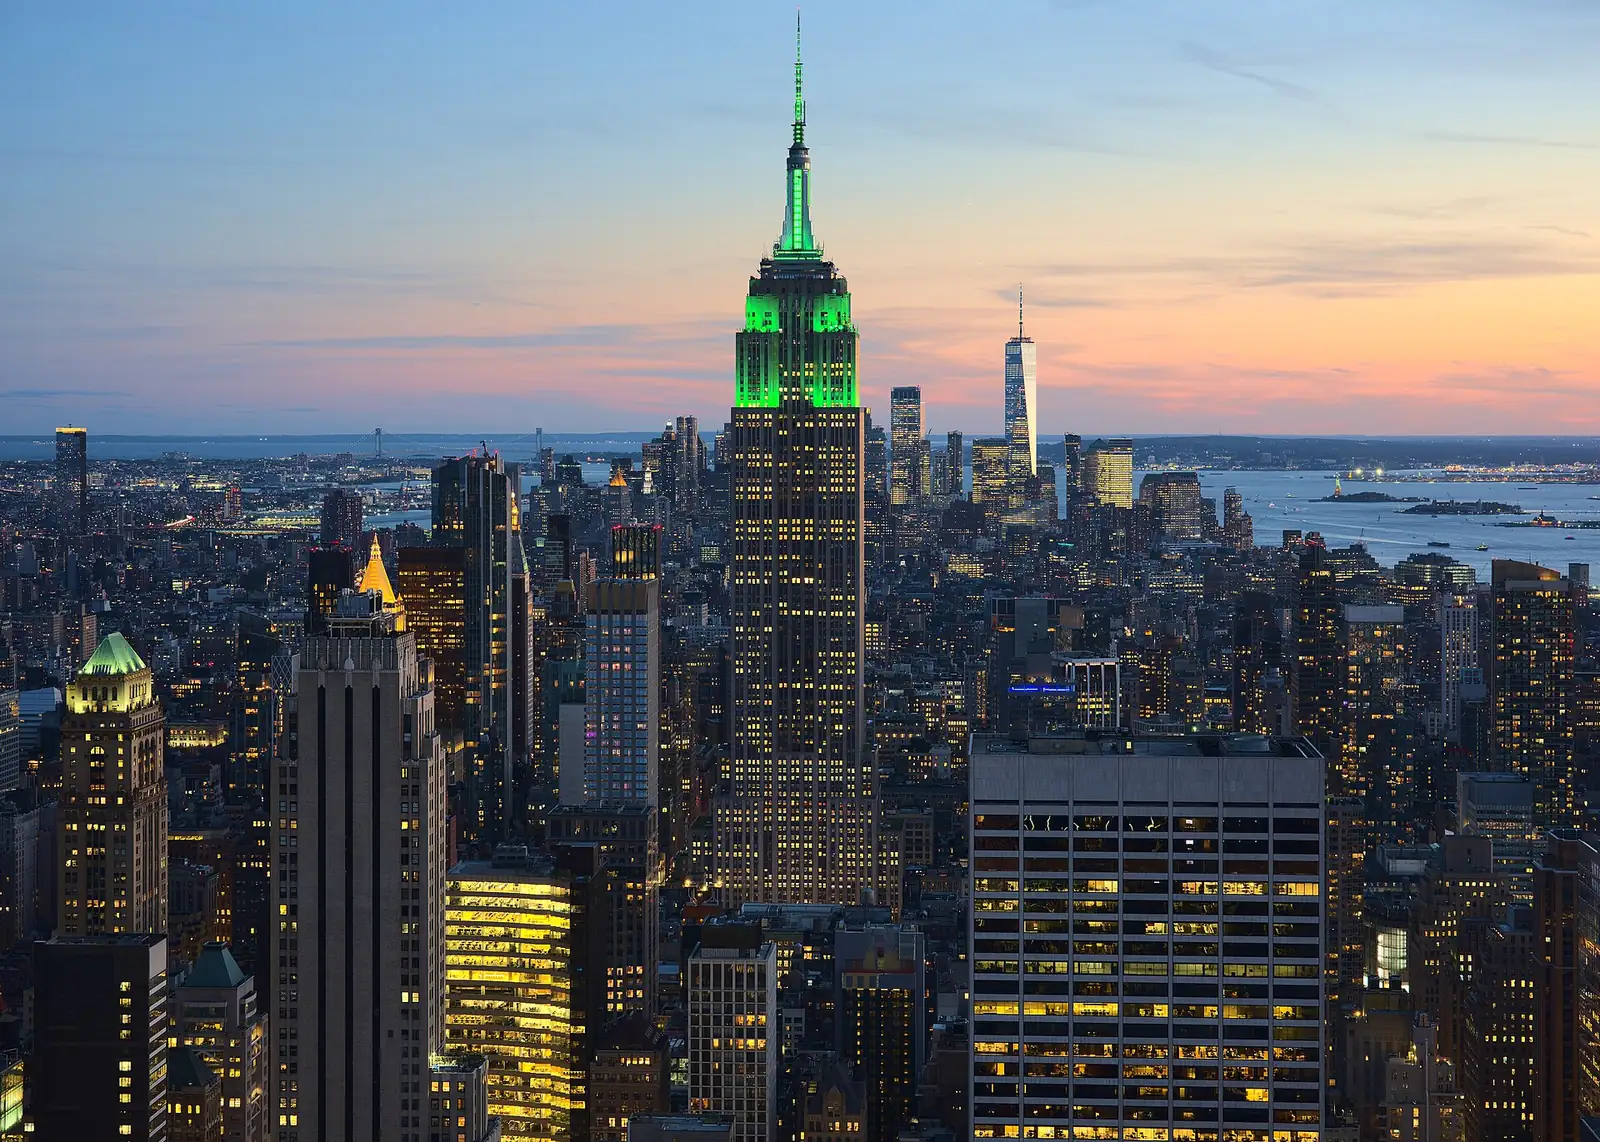
アメリカ合衆国への移住
当ガイドではアメリカ合衆国への移住方法が25件あります:高度人材制度2件, 投資家ルート5件, ビジネス・起業ルート2件, 就労ビザ13件, 留学ビザ1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 最も低い投資額:起業家パロール (IER)、$124kから。 に公的情報源で確認済み。
アメリカ合衆国には、一時的な就労や留学から、雇用や投資による永住まで、幅広い移民ルートがあります。このガイドでは主なルートと到着時の実務的な手順を紹介しますが、個別の状況については必ず公的な情報源をご確認ください。
高度人材制度 · 2

投資 · 5

ビジネス・起業 · 2

E-1 Treaty Trader
初回の滞在: 2年
起業家パロール (IER)
必要な投資: $124kから
就労 · 13

- Gold Card · Corporate $2M必要な投資: $2M
- E-3 Australian specialty初回の滞在: 2年
- EB-1B Outstanding researcher–
- EB-1C Multinational manager–
- EB-2 Advanced degree–
- EB-3 Skilled worker–
- H-1B Specialty occupation初回の滞在: 3年
- H-2A Farm worker初回の滞在: 3年
- H-2B Seasonal worker初回の滞在: 3年
- L-1A Executive transfer初回の滞在: 3年
- L-1B Specialist transfer初回の滞在: 3年
- O-1 Extraordinary ability初回の滞在: 3年
- TN USMCA Professional初回の滞在: 3年
留学 · 1

F-1 / M-1 Student visa
初回の滞在: 4年
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
配偶者グリーンカード (F2A)
必要な収入: $27k+ /年
配偶者グリーンカード(市民)
必要な収入: $27k+ /年
税金
税務上の居住者になると、全世界所得に米国の税が課されます。これは、在留資格や滞在日数によって起こることがあります。国外源泉所得は課税されることがありますが、租税条約と外国税額控除により、二重課税を避けられる場合があります。
通常のルール
米国の、市民と居住外国人の全世界所得への課税
全世界所得
詳細
- 課税対象:全世界所得(居住者)、米国源泉所得(非居住者)
- 対象者:米国市民と居住外国人は、国外源泉所得を含む全世界所得を、米国の申告書で申告します
米国市民と居住外国人は、市民に適用される累進税率で全世界所得に課税されます。非居住者は、1040-NR 様式の規則に基づき、米国源泉所得に課税されます。
課税対象
全世界所得(居住者)、米国源泉所得(非居住者)
適用対象
- 米国市民と居住外国人は、国外源泉所得を含む全世界所得を、米国の申告書で申告します。
- 合法的な永住者と、実質的滞在テスト(substantial presence test)を満たす人は、居住外国人です。
適用除外
- 非居住外国人は、米国源泉所得のみに、租税条約によって異なる税率と免除で課税されます。
税務上の居住
居住の資格は、グリーンカードテストまたは実質的滞在テストによって決まります。二重居住者には租税条約のタイブレーカー規定が適用され、1040-NR 様式を 8833 様式とともに提出します。
ビザ
EB-5、ゴールドカード、雇用に基づく移民を含むグリーンカード保有者は、居住の開始時から税務上の居住者です。非移民ビザの保有者は、実質的滞在テストを満たせば居住者になります。
その他の税
米国の多くの州は居住者に別途課税し、一部は租税条約に従いません。州税と給与税(FICA)は別で、この記録では扱っていません。
に公的情報源で確認変更履歴
特別制度
外国勤労所得の除外と住居費の除外(2555 様式)
税の軽減
詳細
- 課税対象:外国勤労所得(国外で得た給与と自営業の所得)
- 対象者:外国に税務上の本拠(tax home)があり、外国勤労所得があること
- 上限:$133k/年
要件を満たす、国外に居住する米国市民と居住外国人は、2026 課税年度について、USD 132,900 までの外国勤労所得を除外でき、さらに住居費の除外または控除が認められます。残りは通常の税率で課税されます。
課税対象
外国勤労所得(国外で得た給与と自営業の所得)
適用対象
- 外国に税務上の本拠(tax home)があり、外国勤労所得があること。
- 真正な居住テスト(完全な課税年度を含む途切れのない期間)、または連続する 12 か月のうち 330 日の滞在による物理的滞在テストを満たすこと。
- 居住外国人は、条約国の国民である場合に限り、真正な居住テストの要件を満たします。
適用除外
- 自営業税は、この除外によって減りません。
- 雇用主が提供する食事と宿泊は、別に扱われます。
上限
- 年額$132,900 · 2026 年に始まる課税年度の、外国勤労所得の除外の上限額。
国内での日数
- 連続する 12 か月のいずれかで330日以上 · 物理的滞在テストについての、外国に実際に滞在した丸 1 日の日数。
税務上の居住
この除外は、国外に居住する米国市民と居住外国人に適用され、申告の義務を免除するものではありません。
ビザ
ビザに結び付いた制度ではなく、米国から転出する米国人に関係します。
その他の税
除外額は毎年物価調整されます。2026 年の額は、Rev. Proc. 2025-32 によるものです。
に公的情報源で確認変更履歴
通常のルール
米国の税務上の居住のための実質的滞在テスト
全世界所得
詳細
- 課税対象:居住の資格(全世界所得か、米国源泉所得かを決定します)
非市民は、その年に少なくとも 31 日、かつ加重した 3 年間の日数で少なくとも 183 日滞在している場合、その年の米国の税務上の居住者です。
課税対象
居住の資格(全世界所得か、米国源泉所得かを決定します)
適用対象
- 当年の全日数、前年の日数の 3 分の 1、前々年の日数の 6 分の 1 を数えます。
適用除外
- 免除対象者(ビザの条件に従う、一部の F、J、M、Q の学生、教員、研修生)としての日数と、その他の列挙された日数は算入されません。
国内での日数
- 当暦年で31日以上 · 当年の最低滞在日数。
- 当年と過去 2 年(1、1/3、1/6 で加重)で183日以上 · 3 年間の加重した滞在日数。
税務上の居住
このテストを満たすと、租税条約または、より密接な関係(closer-connection)の規則が適用される場合を除き、その年の居住外国人となります。
ビザ
H-1B、L-1、O-1、E-2 などの非移民ビザの保有者に適用されます。グリーンカード保有者は、テストなしで居住者です。
その他の税
公表資料 519 には、除外される日数と、より密接な関係の例外が詳しく記載されています。
に公的情報源で確認変更履歴
通常のルール
米国の所得税に関する租税条約
全世界所得
詳細
- 課税対象:条約上の居住者の米国源泉所得、外国税は税額控除による
- 対象者:条約上の居住は、適用される条約によって決まります
租税条約は、通常、条約国の居住者が得る一部の米国源泉所得について、米国の税を軽減します。米国市民と条約上の居住者は、限られた例外を除き、全世界所得に引き続き課税されます。
課税対象
条約上の居住者の米国源泉所得、外国税は税額控除による
適用対象
- 条約上の居住は、適用される条約によって決まります。二重居住者は、1040-NR 様式を 8833 様式とともに提出して、条約の特典を請求します。
適用除外
- 租税条約は、通常、米国市民や米国の条約上の居住者の米国の税を軽減しません。
税務上の居住
二重居住者のタイブレーカー規定は、各条約にあります。
ビザ
在留資格とは無関係で、転居する人の国外源泉所得の二重課税を避けることに関係します。
その他の税
一部の州は、租税条約を尊重しません。
に公的情報源で確認変更履歴
通常のルール
米国:居住外国人は全世界所得に課税
全世界所得
詳細
- 課税対象:居住外国人の全世界所得は、市民と同じ税率表で課税されます
- 対象者:グリーンカードテスト:合法的な永住者として入国が認められた、または合法的な永住者に資格を変更した
居住外国人を含む米国の居住者は、米国市民と同じ累進税率で全世界所得に課税されます。個人は、合法的な永住者として入国が認められた場合(グリーンカードテスト)、または当年に少なくとも 31 日、かつ 3 年間の加重で 183 日滞在した場合(当年の日数に前年の 3 分の 1 と前々年の 6 分の 1 を加える)、米国の税務上の居住者です。
課税対象
居住外国人の全世界所得は、市民と同じ税率表で課税されます。非居住者は、米国源泉所得と、米国の取引または事業に実質的に関連する所得にのみ課税されます。
適用対象
- グリーンカードテスト:合法的な永住者として入国が認められた、または合法的な永住者に資格を変更した。
- 実質的滞在テスト:当年に少なくとも 31 日、3 年間の加重で 183 日。
適用除外
- 非居住外国人は、米国源泉所得と実質的に関連する所得のみに課税されます(IRS)。
- 一部の例外と、租税条約のタイブレーカーの選択は、これらのテストに優先することがあります(IRS)。
国内での日数
- 当暦年で31日以上 · 実質的滞在テストの第 1 の条件:当年に少なくとも 31 日滞在していること
- 当年と過去 2 年(加重)で183日以上 · 実質的滞在テストの第 2 の条件:当年の日数に、前年の日数の 1/3 と、前々年の日数の 1/6 を加えたもの
税務上の居住
書類を持たない個人であっても、実質的滞在テストを満たす場合は、税務上、米国の居住者として扱われます。このテストは暦年ごとに適用されます。
ビザ
グリーンカード保有者は、合法的な永住者として入国が認められた日から居住者です。非移民ビザの保有者は、実質的滞在テストを満たし、例外が適用されない場合に限り、居住者になります。
その他の税
居住外国人は、市民と同じ申告区分、控除、税額控除を利用します。州税と地方の所得税は別です。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
写真で見るアメリカ合衆国
短期滞在・2
留学
J-1 Exchange visitor
初回の滞在: 4年
配偶者ビザ
K-1 婚約者ビザ
初回の滞在: 3か月
後で見る · 2
就労
F-1 OPT
初回の滞在: 1年
就労
F-1 STEM OPT
初回の滞在: 2年
アメリカ合衆国到着後の最初の手続き
- ビザで入国し、米国の入国要件またはビザ区分の条件に従ってください。
- 住む場所を確保し、住所と移民関連の書類を最新の状態に保ってください。
- 就労が認められている場合は、雇用と銀行取引に必要なため、社会保障番号(Social Security number)を申請してください。
- 米国の銀行口座を開設して資金を管理し、現地での金融履歴を築きます。
- 学生の SEVIS のチェックインなど、ビザの資格に伴う登録や報告の要件を守ってください。
- 移民関連の書類のコピーを保管し、就労や渡航の制限を含め、滞在の条件を理解してください。
よくある質問
アメリカ合衆国にはどんな高度人材ビザがありますか?
アメリカ合衆国には高度人材制度が2件あります。 ほかにEB-1A Extraordinary abilityとEB-2 National Interest Waiverがあります。
アメリカ合衆国の居住権にはいくら投資が必要ですか?
アメリカ合衆国には投資家ルートが5件あります。 Gold Card · $1Mは投資として$1,000,000が必要です。 EB-5 Investor · $1.05Mは投資として$1,050,000以上が必要と初回の滞在期間が2年です。 EB-5 Investor · $800k TEAは投資として$800,000以上が必要と初回の滞在期間が2年です。
事業を始めてアメリカ合衆国に移住できますか?
アメリカ合衆国にはビジネス・起業ルートが2件あります。 E-1 Treaty Traderは初回の滞在期間が2年で、更新可能です。 起業家パロール (IER)は投資として$124,429からが必要と初回の滞在期間が2.5年で、更新可能です。
アメリカ合衆国は外国人にどんな就労ビザを出していますか?
アメリカ合衆国には就労ビザが13件あります。 E-3 Australian specialtyは初回の滞在期間が2年で、更新可能です。 ほかにEB-1B Outstanding researcherとEB-1C Multinational managerがあります。
アメリカ合衆国の留学ビザはどう取得しますか?
アメリカ合衆国には留学ビザが1件あります。 F-1 / M-1 Student visaは初回の滞在期間が4年で、更新可能です。
アメリカ合衆国で配偶者やパートナーのもとに移れますか?
はい。アメリカ合衆国には配偶者ビザが2件あります。 配偶者グリーンカード (F2A)は収入として年額$27,050以上が必要です。 配偶者グリーンカード(市民)は収入として年額$27,050以上が必要です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
アメリカ合衆国についてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。