メキシコへの移住
当ガイドではメキシコへの移住方法が9件あります:投資家ルート2件, 支払いで滞在するルート2件, 就労ビザ1件, 留学ビザ1件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 最も低い投資額:投資家居住、MXN 5.4M+ ≈ $294k。 に公的情報源で確認済み。
メキシコには、一時居住者、学生、有償で就労する人のためのさまざまなビザのルートがあります。領事の手続きが中心で、具体的なチェックリストは、現地のメキシコ領事館によって異なります。
投資 · 2

不動産居住
必要な投資: MXN 10.8M+ ≈ $588k
詳細
Visa de Residencia Temporal — bienes inmuebles (Lineamientos, Trámite 5 III f)
- 就労:許可があれば可
- 家族の帯同可
- 不動産の所有を証明する、公証人による公正証書が必要です
一定の価額を超えるメキシコの不動産の所有者向けの、一時居留です。 1 2 3 4 5
提示と支払いが必要なもの
- MXN 10,758,500.1 (≈ $588,000)超の投資 · 外国人が、91,710 日分の UMA 相当を超える価値のメキシコの不動産を所有していることを示す、公証人による公正証書(91,710 UMA 日分 x 日額 UMA MXN 117.31 (≈ $6)(2026年))。 1 2
- 手数料MXN 990.79 (≈ $54) · 領事ビザ手数料、Ley Federal de Derechos art. 22 (III d)。領事館で支払います。 4 1
- 手数料MXN 11,140.74 (≈ $610) · メキシコ国内で INM が発給する一時居住者カードで、最長1年(Ley Federal de Derechos art. 8 VI)。 4
- 手数料MXN 16,693.36 (≈ $910) · メキシコ国内で INM が発給する一時居住者カードで、2年(Ley Federal de Derechos art. 8 VI)。 4
- 手数料MXN 21,142.58 (≈ $1,160) · メキシコ国内で INM が発給する一時居住者カードで、3年(Ley Federal de Derechos art. 8 VI)。 4
- 手数料MXN 25,057.82 (≈ $1,370) · メキシコ国内で INM が発給する一時居住者カードで、4年(Ley Federal de Derechos art. 8 VI)。 4
要件
滞在
- 180日を超え最長4年の一時居住者の資格です。領事ビザは1回入国で最長180日有効で、その後、居住者カードがメキシコ国内で発給されます。
- 初回の滞在:7~48か月(個別に判断)。
- ビザの有効期間:6か月。有効期間はビザを使用できる期間であり、滞在できる期間ではありません。
国籍
領事面接で決まります。
就労
有償の就労には、別の就労許可が必要です。
家族
配偶者、パートナー、子、適格な親族は、家族単位として一時居留を申請できます。それぞれが、Lineamientos の家族単位の支払能力を示す必要があります。配偶者またはパートナーがメキシコで就労するには、本人の就労許可が必要です。
に公的情報源で初回確認変更履歴
投資家居住
必要な投資: MXN 5.4M+ ≈ $294k
リタイア・預貯金で滞在 · 2

退職者の永住
必要な収入: MXN 134k+ /月 ≈ $7,310
収入・預貯金による居住
必要な収入: MXN 80k+ /月 ≈ $4,360
就労 · 1

留学 · 1

国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
血統によるメキシコ国籍
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
ビザなし滞在 · 訪問者として最長180日
就労不可
57か国のパスポートが対象:FM, MH, MO, PW, アイスランド, アイルランド, アメリカ合衆国, アルゼンチン, アンドラ, イギリス, イスラエル, イタリア, ウルグアイ, エストニア, オーストラリア, オーストリア, オランダ, カナダ, キプロス, ギリシャ, コスタリカ, サンマリノ, シンガポール, スイス, スウェーデン, スペイン, スロバキア, スロベニア, チェコ, チリ, デンマーク, ドイツ, トリニダード・トバゴ, ニュージーランド, ノルウェー, パナマ, バハマ, パラグアイ, バルバドス, ハンガリー, フィンランド, フランス, ブルガリア, ベリーズ, ベルギー, ポーランド, ポルトガル, マルタ, モナコ, ラトビア, リトアニア, リヒテンシュタイン, ルーマニア, ルクセンブルク, 中華人民共和国香港特別行政区, 日本, 韓国。
税金
メキシコの税務上の居住者は全世界所得に課税され、外国籍であっても免除されません。税務上の居住地は在留資格とは別に判断され、外国居住者の規則は、メキシコ源泉所得に重点を置いています。複数の国と関わりがある場合、税務上の居住地の判定では、主たる職業活動の中心がどこにあるか、所得の大部分がどこで生じているかが考慮されることがあります。
通常のルール
メキシコの個人所得税:居住者は全世界所得に課税されます
全世界所得
詳細
- 課税対象:メキシコ居住者の全世界所得、および恒久的施設のない非居住者のメキシコ源泉所得
- 対象者:居住地は、メキシコにある住居(casa habitación)によって決まります
- 上限:MXN 10k/年 ≈ $550
メキシコの居住者は、源泉の所在地にかかわらず、すべての所得に所得税を支払います(LISR art. 1 fr. I)。非居住者は、メキシコ源泉所得または恒久的施設に帰属する所得についてのみ納税します。2026年の年間税率表(LISR art. 152、Anexo 8 RMF 2026)は、1.92% から、MXN 5,107,703.93 (≈ $279,000) を超える課税所得に対する限界税率 35% までです。
課税対象
メキシコ居住者の全世界所得、および恒久的施設のない非居住者のメキシコ源泉所得。2026年の年間税率表(art. 152、Anexo 8 RMF 2026、DOF 2025年12月28日):MXN 10,135.11 (≈ $550) まで 1.92%、86,022.11 まで 6.40%、151,176.19 まで 10.88%、175,735.66 まで 16.00%、210,403.69 まで 17.92%、424,353.97 まで 21.36%、668,840.14 まで 23.52%、1,276,925.98 まで 30.00%、1,702,567.97 まで 32.00%、5,107,703.92 まで 34.00%、それを超えると 35.00%。いずれも、下限を超える部分に適用し、定額を加えます。
適用対象
- 居住地は、メキシコにある住居(casa habitación)によって決まります。メキシコに住居のない人は非居住者です。メキシコと他国に住居がある人は、暦年の総所得の 50% を超える額がメキシコ以外の国で生じている場合、または職業活動の主たる中心が他国にある場合、非居住者として扱われます(外国居住者に関する SAT のガイダンス)。
適用除外
- 国籍とビザの種類は、メキシコの居住者を国外源泉所得への課税から免除しません。
- 非居住者のメキシコ源泉所得は、顧客の所在地にかかわらず、外国居住者の規則に基づいて課税されます。
上限
- 年額MXN 10,135.11 (≈ $550) · この額までの課税所得に 1.92%(2026年の年間税率表)
- 年額MXN 86,022.11 (≈ $4,700) · MXN 10,135.11 (≈ $550) を超えてこの額までの超過額に 6.40%
- 年額MXN 424,353.97 (≈ $23,200) · MXN 210,403.69 (≈ $11,500) を超えてこの額までの超過額に 21.36%。それを超えると 23.52%、その後 30% が適用されます
- 年額MXN 1,276,925.98 (≈ $69,800) · 30% の区分が終わり、MXN 1,702,567.97 (≈ $93,100) まで 32%、MXN 5,107,703.92 (≈ $279,000) まで 34%
- 年額MXN 5,107,703.93 (≈ $279,000) · この課税所得から限界税率 35%(定額 MXN 1,601,862.46 (≈ $87,600))
ビザ
一時居留または永住のカードは、それ自体では税務上の居住地を決定しません。税務上の居住地は、住居と利害関係の中心の判定によります。
その他の税
VAT(IVA)、社会保険拠出金(IMSS)、租税条約による軽減は別です。年間税率表は、毎年 Resolución Miscelánea Fiscal の Anexo 8 で再公表されます。
に公的情報源で確認変更履歴
特別制度
メキシコの RESICO(régimen simplificado de confianza):所得が MXN 3.5 million までの個人について、月ごとの受取所得の 1% から 2.5%
税率2.5%
詳細
- 課税対象:月ごとに受け取り、電子税務請求書(CFDI)でカバーされる所得で、VAT を除き、控除はありません
- 上限:MXN 3.5M/年 ≈ $191k
事業、専門職、または一時的な不動産賃貸の活動のみを行い、前年の所得が MXN 3,500,000 (≈ $191,000) 以下だった個人は、請求書を発行し控除なしで、月ごとの受取所得の 1% から 2.5% の所得税を支払うことができます:MXN 25,000 (≈ $1,370) まで 1.00%、50,000 まで 1.10%、83,333.33 まで 1.50%、208,333.33 まで 2.00%、3,500,000 まで 2.50%。
課税対象
月ごとに受け取り、電子税務請求書(CFDI)でカバーされる所得で、VAT を除き、控除はありません。税率:MXN 25,000 (≈ $1,370) まで 1.00%、50,000 まで 1.10%、83,333.33 まで 1.50%、208,333.33 まで 2.00%、3,500,000 まで 2.50%。月次の申告と納付は翌月17日まで。年次申告が必要です(art. 113-F)。
適用対象
- 事業、専門職、または一時的な財産の使用の活動のみを行い、それらの活動の前年の総所得が MXN 3,500,000 (≈ $191,000) を超えない個人。新規の納税者は、所得がその上限を超えないと見込まれる場合に選択できます。
- 前年のそれらすべての活動の総所得が MXN 3,500,000 (≈ $191,000) を超えない場合に限り、賃金所得(Chapter I)または利子所得(Chapter VI)もあってもかまいません。
- 年内のいずれかの時点で所得が MXN 3,500,000 (≈ $191,000) を超えた納税者、または art. 113-G の義務を履行しない納税者は、翌月からこの制度を離脱します。
適用除外
- 法人の社員、株主、構成員、または関連当事者は利用できません。
- メキシコに恒久的施設を持つ外国居住者、または優遇税制下の所得がある人は利用できません。
- art. 94 の sections III から VI の所得を受け取る人は利用できません。
- 税務上の義務の不履行により除外された納税者は、この制度に戻ることができません。
上限
- 年額MXN 3,500,000 (≈ $191,000) · この制度における前年(および当年)の最大所得
- 月額MXN 25,000 (≈ $1,370) · 1.00% の区分:この額までの月ごとの受取所得
- 月額MXN 208,333.33 (≈ $11,400) · 2.00% の区分が終わり、MXN 3,500,000 (≈ $191,000) まで 2.50% が適用されます
ビザ
この制度は、ビザの区分ではなく、個人の税務登録と活動によって決まります。
その他の税
VAT は別に課され、月ごとの課税標準から除かれます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
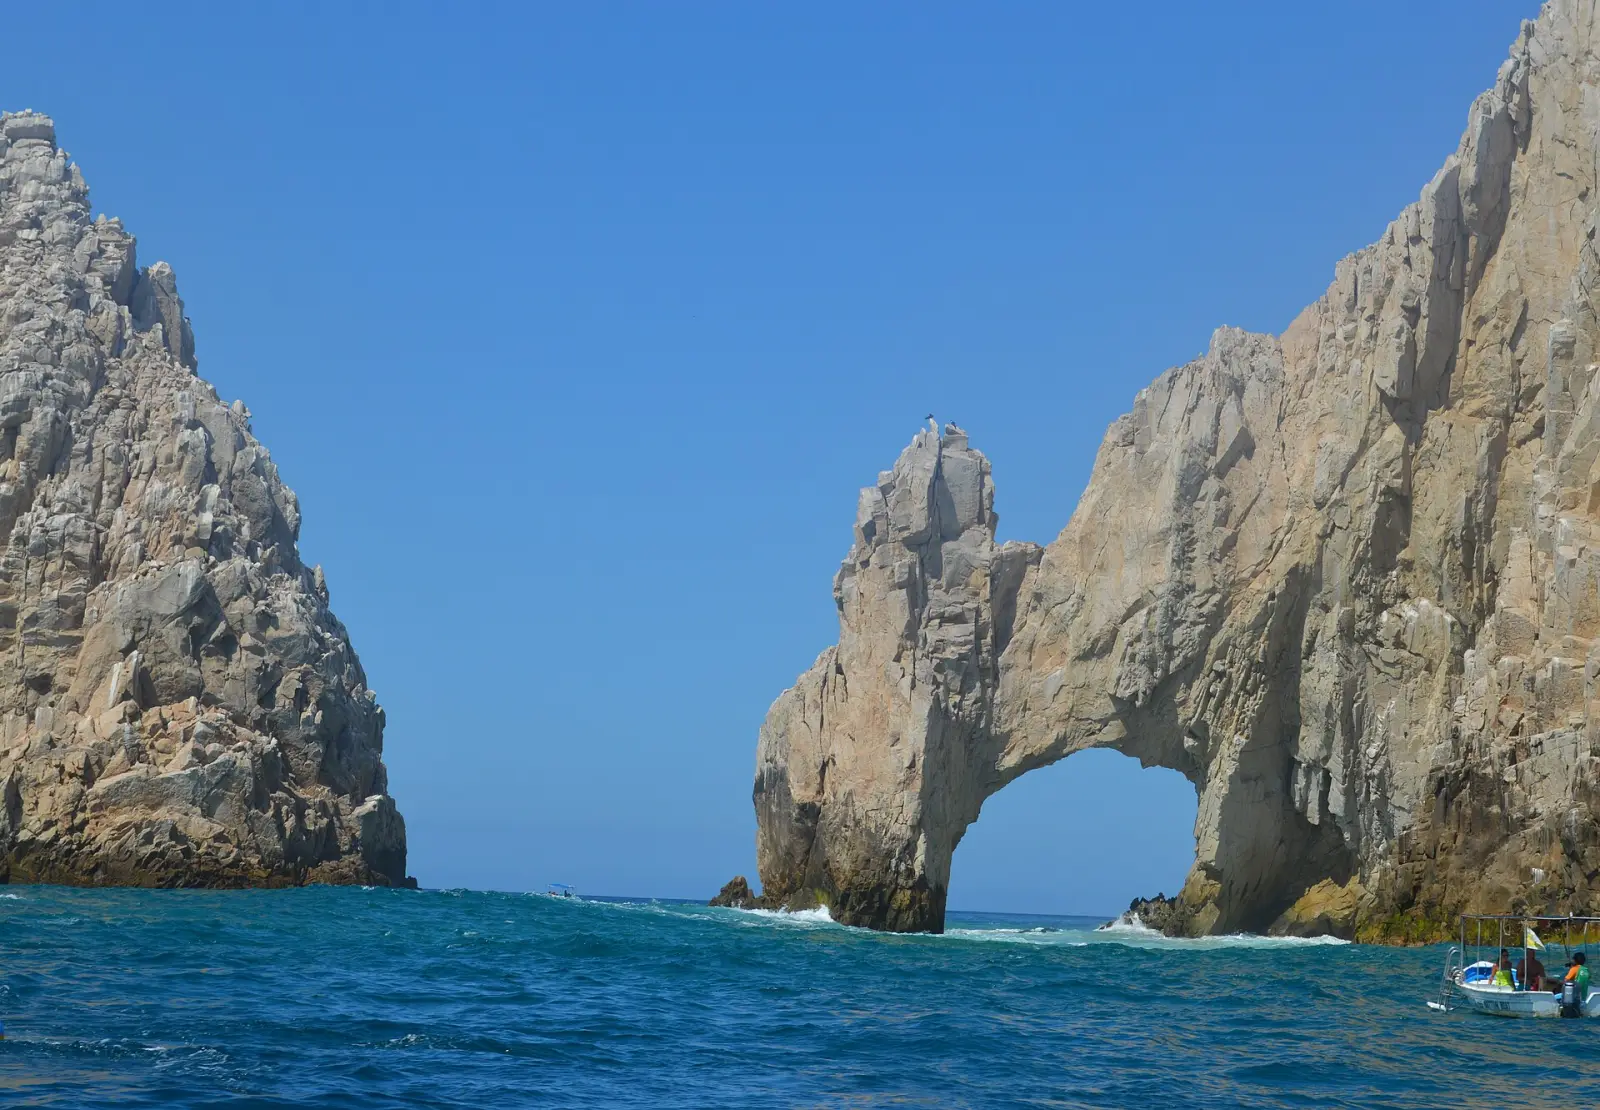
写真で見るメキシコ
永住への道 · 1
- 帰化 · Mexican nationality by birth for children born abroad to a Mexican parent (Constitution Article 30 A II and III) – consular birth registration
メキシコ到着後の最初の手続き
- 入国後の所定の期間内に、INM でビザを居住者カードに交換してください。
- 医療保険に加入するか、メキシコの公的医療サービスを利用できることを確認してください。
- ルートで必要な場合は、地元当局に住所を登録してください。
- 現地で資金を管理する必要がある場合は、メキシコの銀行口座を開設してください。
- 公的な身分証明として、パスポートと居住者カードを携帯してください。
よくある質問
メキシコの居住権にはいくら投資が必要ですか?
メキシコには投資家ルートが2件あります。 不動産居住は投資としてMXN 10,758,500.1 (≈ $588,000)以上が必要と初回の滞在期間が4年です。 投資家居住は投資としてMXN 5,378,663.5 (≈ $294,000)以上が必要と初回の滞在期間が4年です。
預貯金や年金でメキシコに退職・居住できますか?
メキシコにはリタイア・支払いで滞在するルートが2件あります。 退職者の永住は収入として月額MXN 133,733.4 (≈ $7,310)以上が必要です。 収入・預貯金による居住は収入として月額MXN 79,770.8 (≈ $4,360)以上が必要と初回の滞在期間が4年です。
メキシコは外国人にどんな就労ビザを出していますか?
メキシコには就労ビザが1件あります。 内定に基づく居住は初回の滞在期間が4年です。
メキシコの留学ビザはどう取得しますか?
メキシコには留学ビザが1件あります。 学生居住は収入として月額MXN 25,808.2 (≈ $1,410)以上が必要です。
国籍や祖先をもとにメキシコの居住権を得られますか?
はい。メキシコには国籍・祖先によるルートが1件あります。 血統によるメキシコ国籍です。
メキシコで配偶者やパートナーのもとに移れますか?
はい。メキシコには配偶者ビザが2件あります。 国民の配偶者は初回の滞在期間が2年で、更新可能です。 永住者の配偶者は初回の滞在期間が2年で、更新可能です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
メキシコについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。
出典(5)
公式の情報源
- Lineamientos en materia de visas (DOF 25 July 2025): Trámites 5, 6, 7, 10 · Secretaría de Relaciones Exteriores / Diario Oficial · 2026-10-12に確認 · 2025-07-25公表
- Comunicado 1/26: Unidad de Medida y Actualización 2026 (daily MXN 117.31) · INEGI · 2026-10-12に確認 · 2026-01-08公表
- Visas para extranjeros · Secretaría de Relaciones Exteriores · 2026-10-10に確認
- Ley Federal de Derechos, arts. 8, 11, 14 Bis and 22 (text current to DOF 7 Nov 2025, amounts for 2026) · Cámara de Diputados · 2026-10-11に確認
- Ley de Migración (arts. 52 to 56 and 111; text as last amended DOF 29 April 2022) · Cámara de Diputados / Instituto Nacional de Migración · 2026-10-12に確認