Mudar para México
9 formas de se mudar para México no nosso guia: 2 vias para investidores, 2 vias de pagar para residir, 1 visto de trabalho, 1 visto de estudante, 1 via por nacionalidade ou ascendência, 2 vistos de cônjuge.
Não há visto de nômade digital. Menor investimento: Residência para investidores, MXN 5.4M+ ≈ $294k. Verificado em com fontes oficiais.
O México oferece diversas rotas de visto para residentes temporários, estudantes e quem tem trabalho remunerado. O processo consular é central, e a lista específica de documentos depende do seu consulado mexicano local.
Investimento · 2

Residência por imóvel
Investimento exigido: MXN 10.8M+ ≈ $588k
Detalhes
Visa de Residencia Temporal — bienes inmuebles (Lineamientos, Trámite 5 III f)
- Trabalho: Com autorização
- A família pode se juntar
- É exigida uma escritura pública perante tabelião que comprove a propriedade do imóvel
Residência temporária para proprietários de imóveis mexicanos acima de um limite de valor. 1 2 3 4 5
O que é preciso comprovar e pagar
- Um investimento superior a MXN 10,758,500.1 (≈ $588,000) · Escritura pública perante tabelião que mostre que o estrangeiro possui imóvel no México no valor de mais do que o equivalente a 91,710 dias de UMA (91,710 dias de UMA x MXN 117.31 (≈ $6) de UMA diária de 2026). 1 2
- Uma taxa de MXN 990.79 (≈ $54) · Taxa do visto consular, Ley Federal de Derechos art. 22 (III d); paga no consulado. 4 1
- Uma taxa de MXN 11,140.74 (≈ $610) · Cartão de residente temporário emitido pelo INM no México, de até 1 ano (Ley Federal de Derechos art. 8 VI). 4
- Uma taxa de MXN 16,693.36 (≈ $910) · Cartão de residente temporário emitido pelo INM no México, de 2 anos (Ley Federal de Derechos art. 8 VI). 4
- Uma taxa de MXN 21,142.58 (≈ $1,160) · Cartão de residente temporário emitido pelo INM no México, de 3 anos (Ley Federal de Derechos art. 8 VI). 4
- Uma taxa de MXN 25,057.82 (≈ $1,370) · Cartão de residente temporário emitido pelo INM no México, de 4 anos (Ley Federal de Derechos art. 8 VI). 4
Requisitos
- É exigida uma escritura pública perante tabelião que comprove a propriedade do imóvel. 1
- É exigido um passaporte. 1
- É exigida uma entrevista consular. 1
Estadia
- Status de residente temporário por mais de 180 dias e até 4 anos. O visto consular é válido por até 180 dias para uma única entrada; o cartão de residente é então emitido no México.
- Primeira estadia: 7 a 48 meses, decidida caso a caso.
- Validade do visto: 6 meses. A validade é o período para usar o visto, não o tempo de estadia permitido.
Nacionalidade
A entrevista consular decide.
Trabalho
O trabalho remunerado exige uma autorização de trabalho separada.
Família
Cônjuge, companheiro(a), filhos e parentes elegíveis podem solicitar residência temporária como unidade familiar; cada um deve comprovar a solvência da unidade familiar nos Lineamientos. Seu cônjuge ou companheiro(a) precisa de autorização de trabalho própria para trabalhar no México.
Verificado pela primeira vez com fontes oficiais em Histórico de alterações
Residência para investidores
Investimento exigido: MXN 5.4M+ ≈ $294k
Aposentadoria ou viver de poupança · 2

Residência permanente para aposentados
Renda exigida: MXN 134k+ por mês ≈ $7,310
Residência por renda / poupança
Renda exigida: MXN 80k+ por mês ≈ $4,360
Trabalho · 1

Residência por oferta de emprego
Primeira estadia: 4 anos
Estudante · 1

Residência de estudante
Renda exigida: MXN 26k+ por mês ≈ $1,410
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Nacionalidade mexicana por descendência
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Primeira estadia: 2 anos
Cônjuge de residente permanente
Primeira estadia: 2 anos
Livre circulação e estadias sem visto · 1
Estadia sem visto · Até 180 dias como visitante
Trabalho não permitido
Aberta a 57 passaportes: Alemanha, Andorra, Argentina, Austrália, Áustria, Bahamas, Barbados, Bélgica, Belize, Bulgária, Canadá, Chile, Chipre, Coreia do Sul, Costa Rica, Dinamarca, Eslováquia, Eslovênia, Espanha, Estados Unidos, Estônia, Finlândia, FM, França, Grécia, Hong Kong, RAE da China, Hungria, Irlanda, Islândia, Israel, Itália, Japão, Letônia, Liechtenstein, Lituânia, Luxemburgo, Malta, MH, MO, Mônaco, Noruega, Nova Zelândia, Países Baixos, Panamá, Paraguai, Polônia, Portugal, PW, Reino Unido, Romênia, San Marino, Singapura, Suécia, Suíça, Tchéquia, Trinidad e Tobago, Uruguai.
Impostos
Os residentes fiscais mexicanos são tributados sobre a renda mundial, e a nacionalidade estrangeira não dá isenção. A residência fiscal é determinada separadamente do status migratório, e as regras para residentes estrangeiros se concentram na renda de fonte mexicana. Se você tem vínculos com vários países, o teste de residência fiscal pode considerar onde está centrada sua principal atividade profissional ou onde é gerada a maior parte de sua renda.
Regras gerais
Imposto de renda de pessoa física do México: residentes tributados sobre a renda mundial
Renda global
Detalhes
- Sobre: Renda mundial dos residentes mexicanos
- Quem: A residência é definida por uma casa
- Limite: MXN 10k/ano ≈ $550
Pessoas residentes no México pagam imposto de renda sobre toda a sua renda, onde quer que a fonte esteja situada (LISR art. 1 fr. I); não residentes pagam apenas sobre a renda de fonte mexicana ou a renda atribuível a um estabelecimento permanente. A tabela anual de 2026 (LISR art. 152, Anexo 8 RMF 2026) vai de 1.92% a uma alíquota marginal de 35% sobre a renda tributável acima de MXN 5,107,703.93 (≈ $279,000).
Tributado sobre
Renda mundial dos residentes mexicanos; renda de fonte mexicana dos não residentes sem estabelecimento permanente. Tabela anual de 2026 (art. 152, Anexo 8 RMF 2026, DOF 28 de dezembro de 2025): 1.92% até MXN 10,135.11 (≈ $550); 6.40% até 86,022.11; 10.88% até 151,176.19; 16.00% até 175,735.66; 17.92% até 210,403.69; 21.36% até 424,353.97; 23.52% até 668,840.14; 30.00% até 1,276,925.98; 32.00% até 1,702,567.97; 34.00% até 5,107,703.92; 35.00% acima, cada uma aplicada ao excedente sobre o limite inferior mais uma quota fixa.
A quem se aplica
- A residência é definida por uma casa (casa habitación) no México: uma pessoa sem casa no México é não residente; uma pessoa com casas no México e em outro país é tratada como não residente se mais de 50% da renda total do ano-calendário for gerada em país diferente do México, ou se o principal centro de atividades profissionais estiver em outro país (orientação do SAT sobre residentes estrangeiros).
Exclusões
- A nacionalidade e o tipo de visto não isentam um residente mexicano do imposto sobre renda de fonte estrangeira.
- A renda de fonte mexicana de não residentes é tributada pelas regras para residentes estrangeiros, independentemente da localização do cliente.
Limites
- MXN 10,135.11 por ano (≈ $550) · 1.92% sobre a renda tributável até este valor (tabela anual de 2026)
- MXN 86,022.11 por ano (≈ $4,700) · 6.40% sobre o excedente sobre MXN 10,135.11 (≈ $550) até este valor
- MXN 424,353.97 por ano (≈ $23,200) · 21.36% sobre o excedente sobre MXN 210,403.69 (≈ $11,500) até este valor; 23.52% e depois 30% se aplicam acima
- MXN 1,276,925.98 por ano (≈ $69,800) · A faixa de 30% termina; 32% até MXN 1,702,567.97 (≈ $93,100) e 34% até MXN 5,107,703.92 (≈ $279,000)
- MXN 5,107,703.93 por ano (≈ $279,000) · Alíquota marginal de 35% a partir desta renda tributável (quota fixa MXN 1,601,862.46 (≈ $87,600))
Vistos
Um cartão de residência temporária ou permanente não determina, por si só, a residência fiscal; a residência fiscal segue os testes da casa e do centro de interesses.
Outros impostos
O IVA (IVA), as contribuições de seguridade social (IMSS) e o alívio por convenção são separados. A tabela anual é republicada a cada ano no Anexo 8 da Resolución Miscelánea Fiscal.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
México RESICO (régimen simplificado de confianza): 1% a 2.5% da renda mensal recebida para pessoas físicas com renda de até MXN 3.5 milhões
2.5% de imposto
Detalhes
- Sobre: Renda mensal recebida e coberta por notas fiscais digitais (CFDI), excluindo o IVA, sem deduções
- Limite: MXN 3.5M/ano ≈ $191k
Pessoas físicas que exercem apenas atividades empresariais, profissionais ou de locação temporária de bens e tiveram renda de no máximo MXN 3,500,000 (≈ $191,000) no ano anterior podem pagar imposto de renda de 1% a 2.5% da renda mensal recebida, faturada e sem deduções: 1.00% até MXN 25,000, (≈ $1,370) 1.10% até 50,000, 1.50% até 83,333.33, 2.00% até 208,333.33 e 2.50% até 3,500,000.
Tributado sobre
Renda mensal recebida e coberta por notas fiscais digitais (CFDI), excluindo o IVA, sem deduções. Alíquotas: até MXN 25,000 (≈ $1,370) 1.00%; até 50,000 1.10%; até 83,333.33 1.50%; até 208,333.33 2.00%; até 3,500,000 2.50%. Declaração e pagamento mensais até o dia 17 do mês seguinte; declaração anual exigida (art. 113-F).
A quem se aplica
- Pessoa física que exerce apenas atividades empresariais, profissionais ou de uso temporário de bens, com renda total dessas atividades no ano anterior não superior a MXN 3,500,000 (≈ $191,000); novos contribuintes podem aderir quando esperam que a renda não exceda esse limite.
- Também pode ter renda de salários (Capítulo I) ou renda de juros (Capítulo VI), desde que a renda total de todas essas atividades no ano anterior não exceda MXN 3,500,000 (≈ $191,000).
- O contribuinte cuja renda exceda MXN 3,500,000 (≈ $191,000) a qualquer momento do ano, ou que descumpra as obrigações do art. 113-G, sai do regime a partir do mês seguinte.
Exclusões
- Não disponível a sócios, acionistas ou membros de pessoas jurídicas, nem a partes relacionadas.
- Não disponível a residentes estrangeiros com estabelecimentos permanentes no México, nem a pessoas com renda sob regimes fiscais preferenciais.
- Não disponível a pessoas que recebem a renda dos arts. 94 seções III a VI.
- Um contribuinte excluído por descumprimento das obrigações fiscais não pode voltar ao regime.
Limites
- MXN 3,500,000 por ano (≈ $191,000) · Renda máxima do ano anterior (e do ano corrente) para o regime
- MXN 25,000 por mês (≈ $1,370) · Faixa de 1.00%: renda mensal recebida até este valor
- MXN 208,333.33 por mês (≈ $11,400) · A faixa de 2.00% termina; 2.50% se aplica até MXN 3,500,000 (≈ $191,000)
Vistos
O regime depende do registro fiscal e da atividade da pessoa, não da categoria de visto.
Outros impostos
O IVA é cobrado separadamente e é excluído da base mensal.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
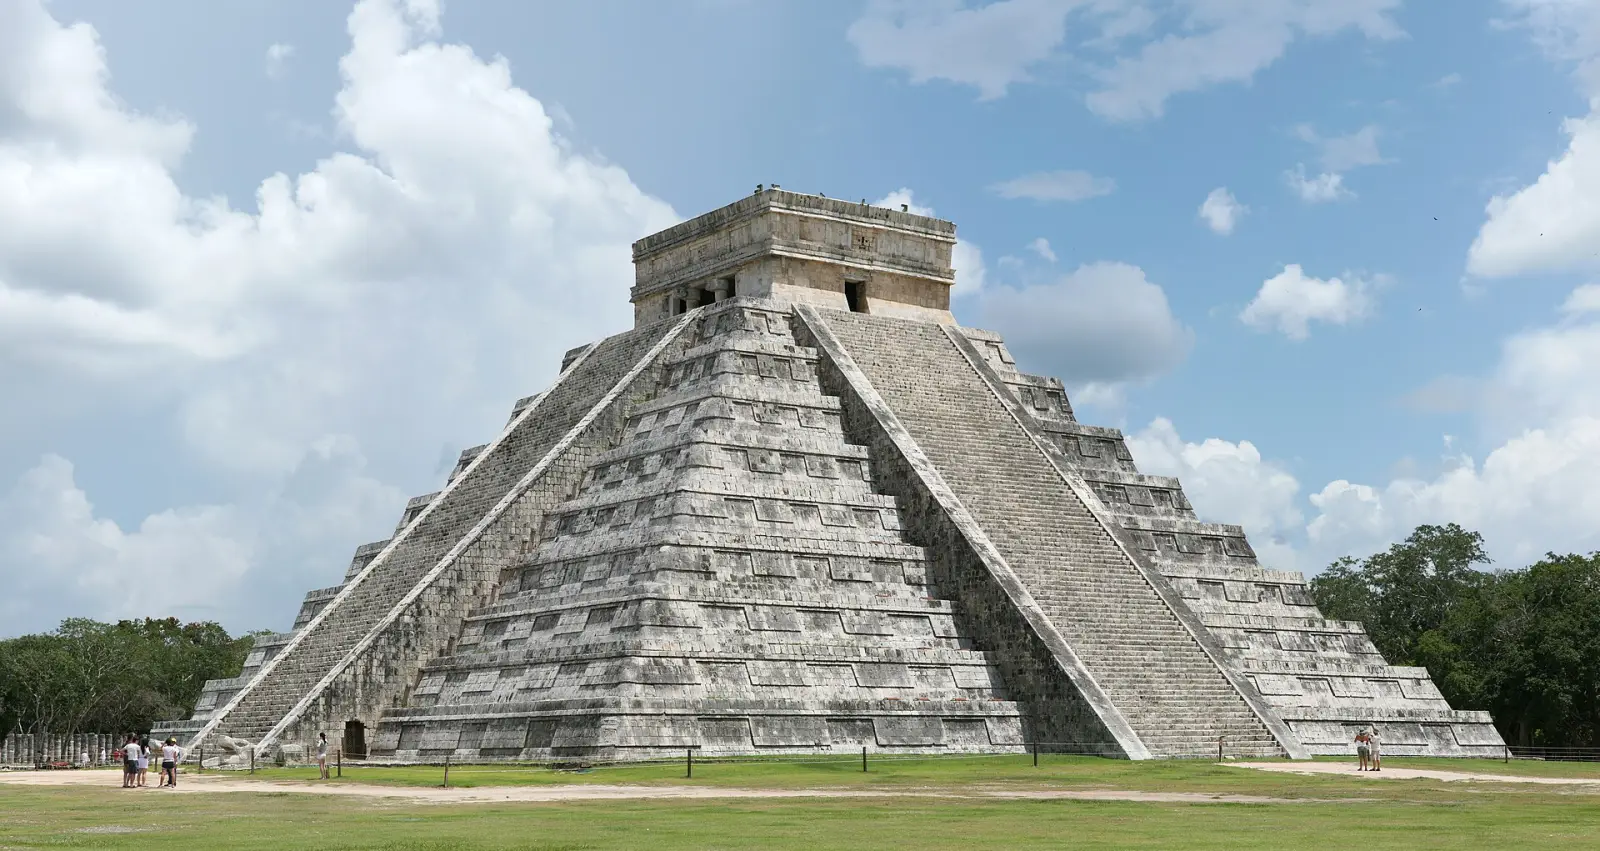
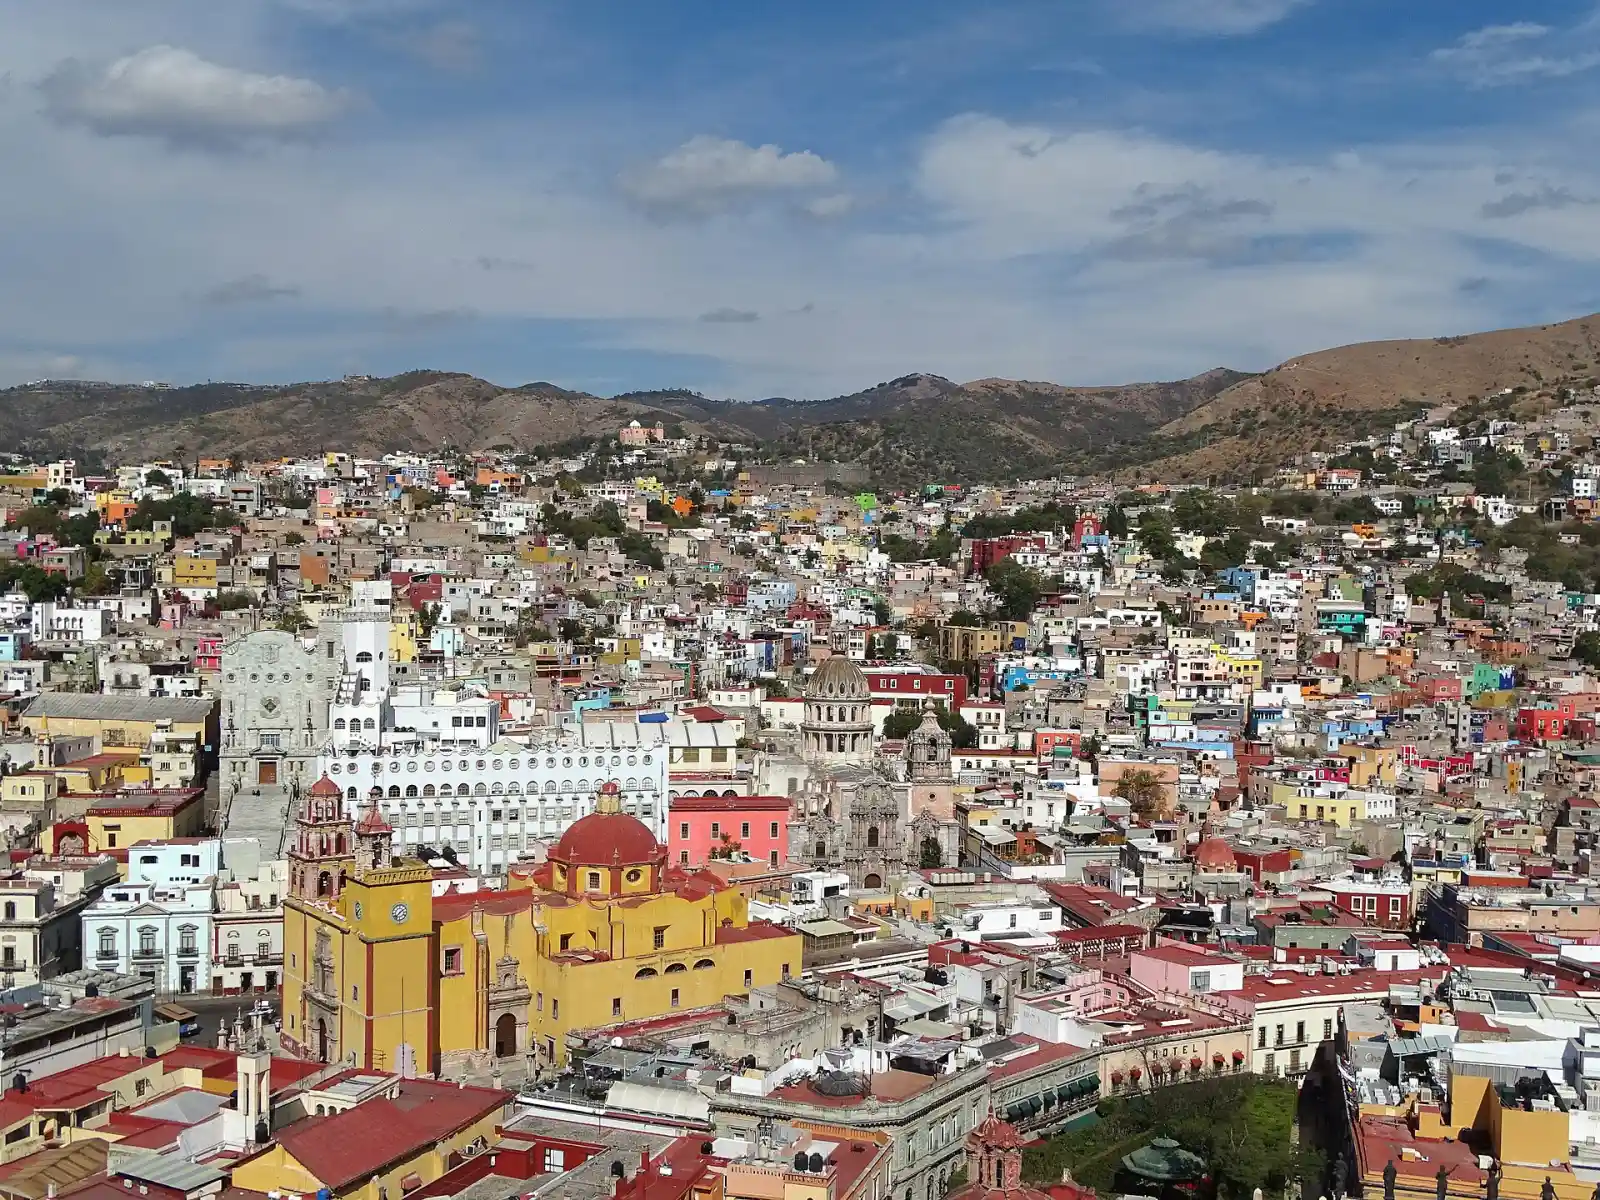
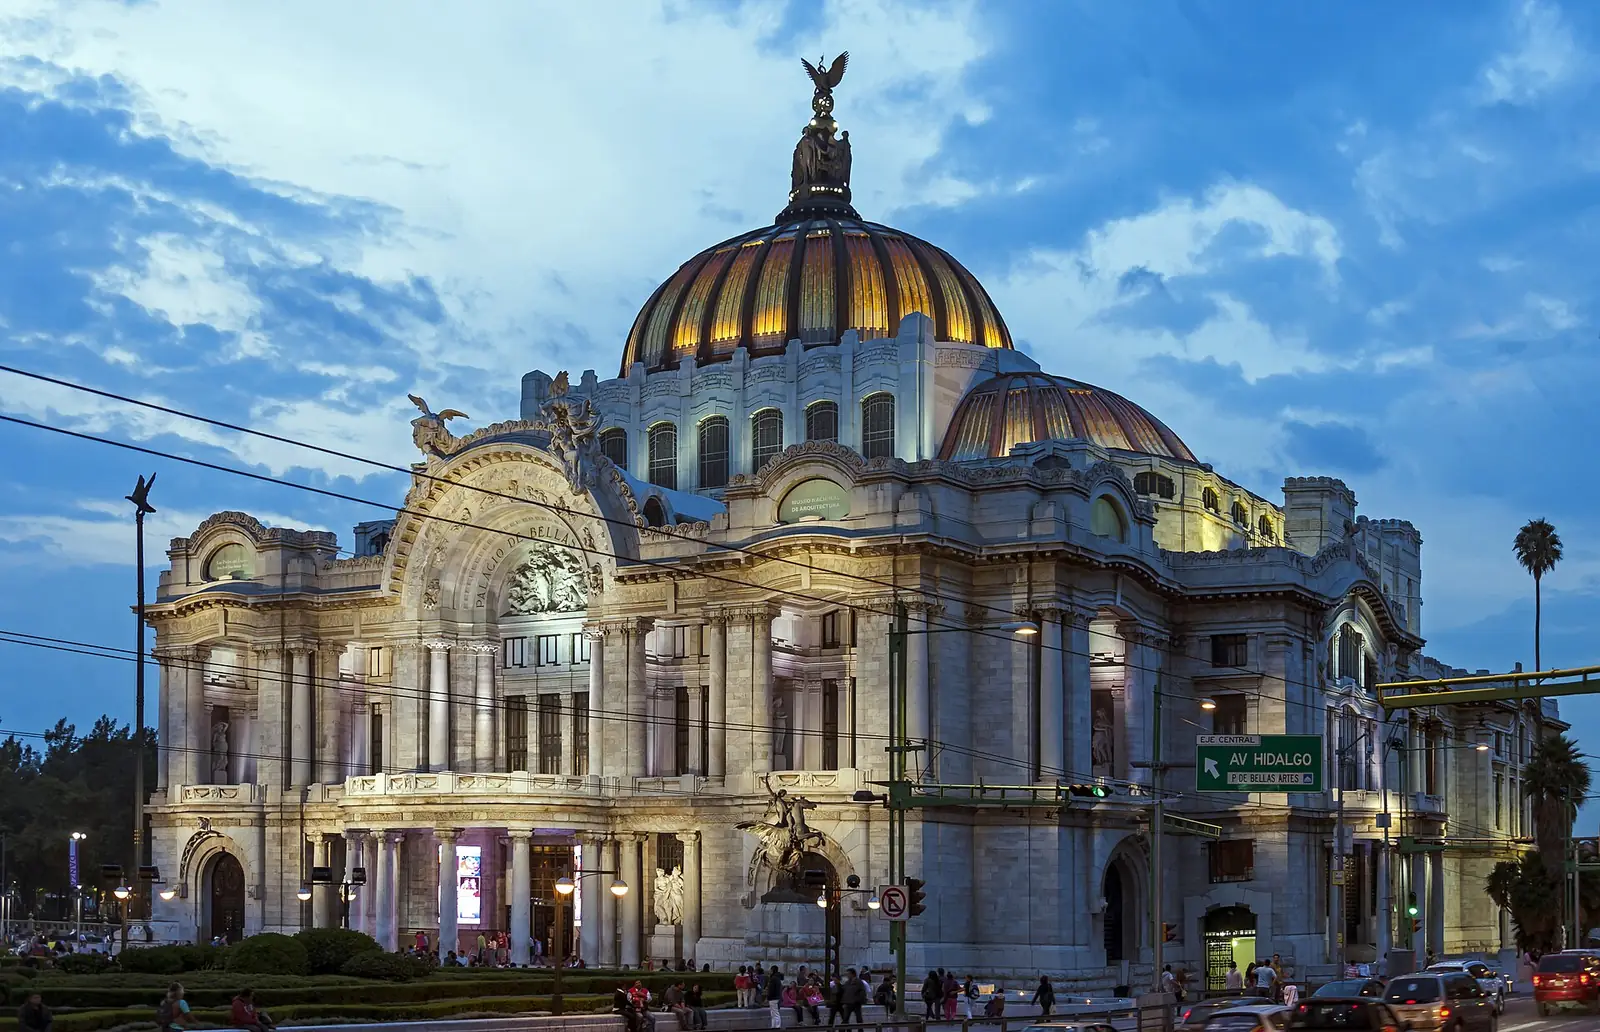
México em imagens
Estadias mais curtas · 1
Trabalho
Visitante com autorização de trabalho
Primeira estadia: 6 meses
Caminho para a residência permanente · 1
- Cidadania · Mexican nationality by birth for children born abroad to a Mexican parent (Constitution Article 30 A II and III) – consular birth registration
Chegar a México: primeiros passos
- Troque seu visto por um cartão de residência no INM dentro do prazo aplicável após a entrada.
- Obtenha seguro de saúde ou verifique o acesso aos serviços públicos de saúde mexicanos.
- Registre seu endereço junto às autoridades locais, se exigido para a sua rota.
- Abra uma conta bancária mexicana se precisar gerenciar finanças locais.
- Mantenha consigo seu passaporte e cartão de residência como identificação oficial.
Perguntas frequentes
Quanto é preciso investir para obter residência em México?
México tem 2 vias para investidores. Residência por imóvel exige um investimento de pelo menos MXN 10,758,500.1 (≈ $588,000) e dá uma primeira estadia de 4 anos. Residência para investidores exige um investimento de pelo menos MXN 5,378,663.5 (≈ $294,000) e dá uma primeira estadia de 4 anos.
Posso me aposentar ou morar em México com minha poupança ou pensão?
México tem 2 vias de aposentadoria ou de pagar para residir. Residência permanente para aposentados exige renda de pelo menos MXN 133,733.4 por mês (≈ $7,310). Residência por renda / poupança exige renda de pelo menos MXN 79,770.8 por mês (≈ $4,360) e dá uma primeira estadia de 4 anos.
Que vistos de trabalho México oferece a estrangeiros?
México tem 1 visto de trabalho. Residência por oferta de emprego dá uma primeira estadia de 4 anos.
Como se obtém um visto de estudante para México?
México tem 1 visto de estudante. Residência de estudante exige renda de pelo menos MXN 25,808.2 por mês (≈ $1,410).
Minha nacionalidade ou ascendência pode me dar residência em México?
Sim. México tem 1 via por nacionalidade ou ascendência. É Nacionalidade mexicana por descendência.
Posso me juntar ao meu cônjuge ou parceiro em México?
Sim. México tem 2 vistos de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 2 anos que pode ser renovada. Cônjuge de residente permanente dá uma primeira estadia de 2 anos que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre México AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.
Fontes (5)
Fontes oficiais
- Lineamientos en materia de visas (DOF 25 July 2025): Trámites 5, 6, 7, 10 · Secretaría de Relaciones Exteriores / Diario Oficial · verificado em 2026-10-12 · publicado em 2025-07-25
- Comunicado 1/26: Unidad de Medida y Actualización 2026 (daily MXN 117.31) · INEGI · verificado em 2026-10-12 · publicado em 2026-01-08
- Visas para extranjeros · Secretaría de Relaciones Exteriores · verificado em 2026-10-10
- Ley Federal de Derechos, arts. 8, 11, 14 Bis and 22 (text current to DOF 7 Nov 2025, amounts for 2026) · Cámara de Diputados · verificado em 2026-10-11
- Ley de Migración (arts. 52 to 56 and 111; text as last amended DOF 29 April 2022) · Cámara de Diputados / Instituto Nacional de Migración · verificado em 2026-10-12