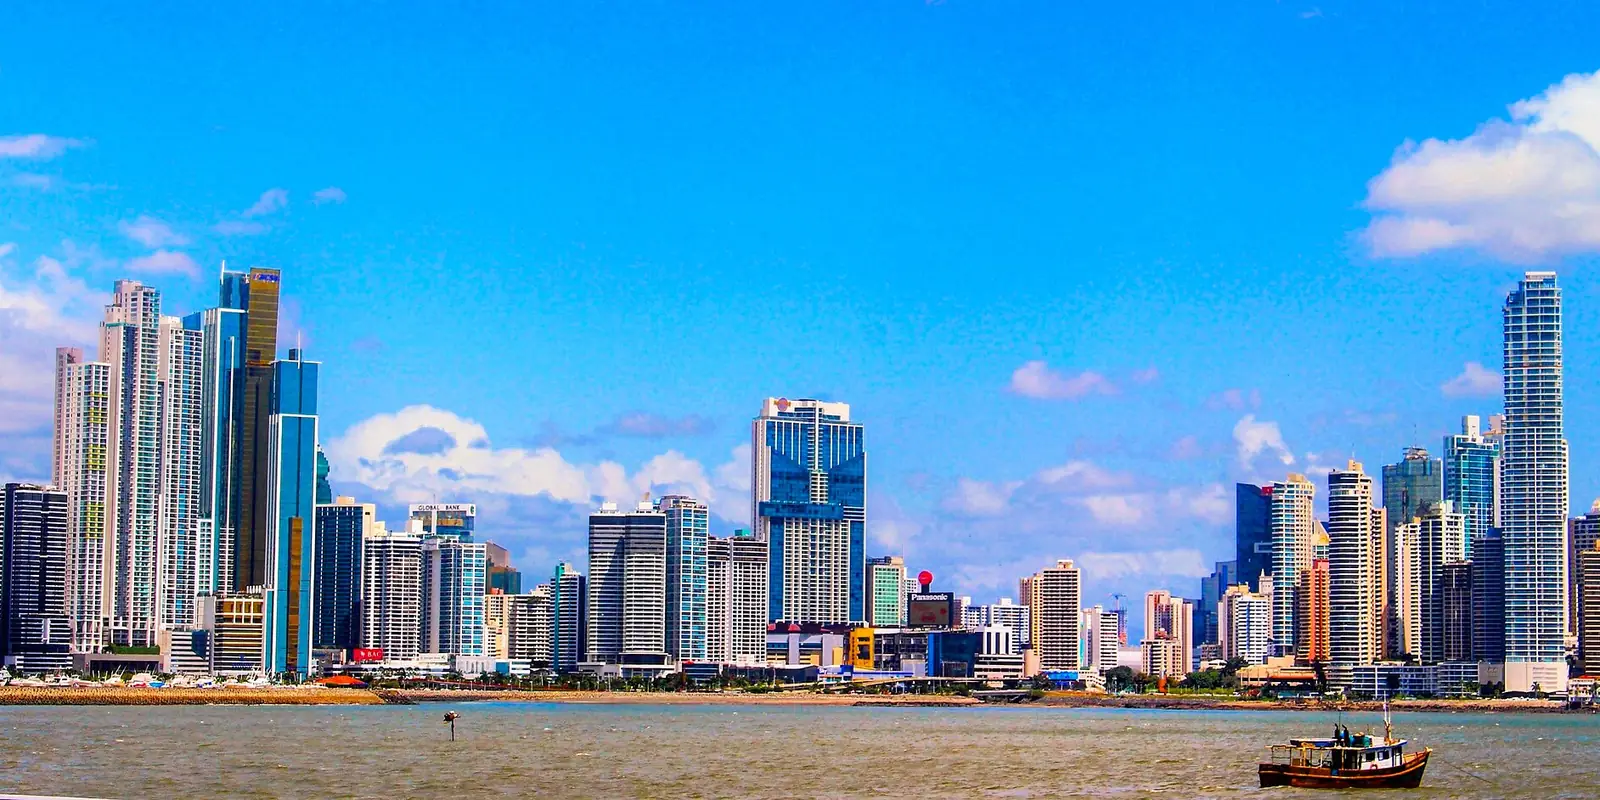
Mudar para Panamá
8 formas de se mudar para Panamá no nosso guia: 1 visto de nômade / trabalho remoto, 3 vias para investidores, 2 vias de pagar para residir, 1 visto de trabalho, 1 visto de cônjuge.
Trabalhadores remotos: Visto para trabalhador remoto, PAB 36k+ por ano ≈ $36k. Menor investimento: Residência para Nações Amigas, a partir de PAB 200k ≈ $200k. Imposto para recém-chegados: Imposto de renda territorial do Panamá, Territorial. Verificado em com fontes oficiais.
O Panamá oferece um conjunto de vias de residência que combinam investimento, renda de aposentadoria e trabalho remoto, com um sistema tributário territorial de longa data. Os registros descrevem residência permanente para investidores qualificados, aposentados e nacionais de certos países amigos, além de um visto de curta duração para trabalhadores remotos.
Nômade / Trabalho remoto · 1

Visto para trabalhador remoto
Renda exigida: PAB 36k+ por ano ≈ $36k
Investimento · 3

Investidor qualificado
Investimento exigido: a partir de PAB 300k ≈ $300k
Aposentadoria ou viver de poupança · 2

Rentista aposentado
Renda exigida: PAB 850+ por mês ≈ $850
Residência Pensionado
Renda exigida: a partir de PAB 750 por mês ≈ $750
Trabalho · 1

Residência para Nações Amigas
Investimento exigido: a partir de PAB 200k ≈ $200k
Vistos de cônjuge · 1

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Primeira estadia: 2 anos
Impostos
O Panamá tributa apenas a renda produzida dentro do Panamá. A base tributável é a renda bruta menos a renda de fonte estrangeira, a renda isenta e os custos dedutíveis, e a declaração da pessoa física tem uma linha separada para renda de fonte estrangeira. Os registros não indicam teste de residência, portanto o tratamento da sua renda de fonte estrangeira depende das regras territoriais e não de ter uma autorização.
Regime especial
Imposto de renda territorial do Panamá (renda de fonte estrangeira fora da base de cálculo)
Benefício fiscal
Detalhes
- Quem: Aplica-se a todo contribuinte, pessoa física ou jurídica, nacional ou estrangeiro
O Panamá tributa apenas a renda produzida dentro do Panamá; a base tributável do contribuinte é a renda bruta menos a renda de fonte estrangeira, a renda isenta e os custos dedutíveis, e a declaração da pessoa física da DGI tem uma linha separada para renda de fonte estrangeira.
Tributado sobre
Renda tributável = renda bruta menos renda de fonte estrangeira, renda isenta/não tributável e custos e despesas dedutíveis (Código Fiscal art. 695 conforme alterado pela Ley 8 de 2010); o art. 694 par. 2 lista atividades cuja renda não é tratada como produzida no Panamá (faturamento a partir de escritório no Panamá para bens que se movem apenas no exterior, direção a partir do Panamá de transações concluídas no exterior, distribuição de dividendos de renda não produzida no Panamá).
A quem se aplica
- Aplica-se a todo contribuinte, pessoa física ou jurídica, nacional ou estrangeiro (definição de contribuyente do art. 694); não é necessário pedido, condição de visto nem registro para que a renda de fonte estrangeira fique fora da base.
- A renda de fonte estrangeira é declarada na linha 18 da declaração de pessoa física da DGI, citando o par. 2 do art. 694 do Código Fiscal e leis especiais.
Exclusões
- Renda de trabalho ou serviços prestados no Panamá, de bens situados no Panamá e de atividade empresarial no Panamá é de fonte panamenha e tributável.
- Pessoas domiciliadas no exterior que recebem pagamentos por serviços que beneficiam pessoas no Panamá e afetam renda de fonte panamenha estão sujeitas a retenção sobre 50% do valor remetido conforme o art. 694 lit. e alterado pela Ley 8 de 2010, salvo se se registrarem como contribuintes.
- Custos e despesas atribuíveis à renda de fonte estrangeira não são dedutíveis da renda tributável.
Residência fiscal
nenhum teste de residência é registrado.
Vistos
A base territorial se aplica independentemente do tipo de visto ou de autorização de residência; é uma característica do imposto de renda, não de uma via migratória.
Outros impostos
A previdência social (CSS) e o seguro educativo incidem sobre o salário por tarifas separadas, indicadas no instructivo da DGI (tarifa do seguro educativo de 2.75% da base para empregados conforme o instructivo).
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regras gerais
Imposto de renda da pessoa física do Panamá (contexto ordinário)
Territorial
Detalhes
- Sobre: Renda líquida tributável produzida no Panamá (territorial)
- Quem: Pessoas físicas, residentes ou não, com renda de fonte panamenha apresentam declaração juramentada em até três meses após o fim do ano fiscal (instructivo da DGI)
- Limite: PAB 11k/ano ≈ $11k
Pessoas físicas pagam imposto de renda sobre a renda líquida tributável de fonte panamenha a 0% até B/.11,000, 15% sobre o excedente até B/.50,000 e B/.5,850 mais 25% acima de B/.50,000 (art. 700 conforme definido pela Ley 8 de 2010).
Tributado sobre
Renda líquida tributável produzida no Panamá (territorial); a renda de fonte estrangeira é subtraída antes de aplicar a tabela.
A quem se aplica
- Pessoas físicas, residentes ou não, com renda de fonte panamenha apresentam declaração juramentada em até três meses após o fim do ano fiscal (instructivo da DGI).
Exclusões
- A renda de fonte estrangeira não faz parte da base tributável.
Limites
- PAB 11,000 por ano (≈ $11,000) · A renda líquida tributável até este valor é tributada a 0% (art. 700 conforme alterado pela Ley 8 de 2010); as alíquotas são as publicadas em 2010 e não foram reverificadas com alterações posteriores.
- PAB 50,000 por ano (≈ $50,000) · Acima desta renda líquida tributável, o imposto é B/.5,850 sobre os primeiros B/.50,000 mais 25% do excedente; 15% se aplica entre B/.11,000 e B/.50,000.
Vistos
Não há variação por visto no imposto de renda ordinário.
Outros impostos
As contribuições da previdência social CSS e do seguro educativo incidem sobre os salários.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Verificado com fontes oficiais em Histórico de alterações
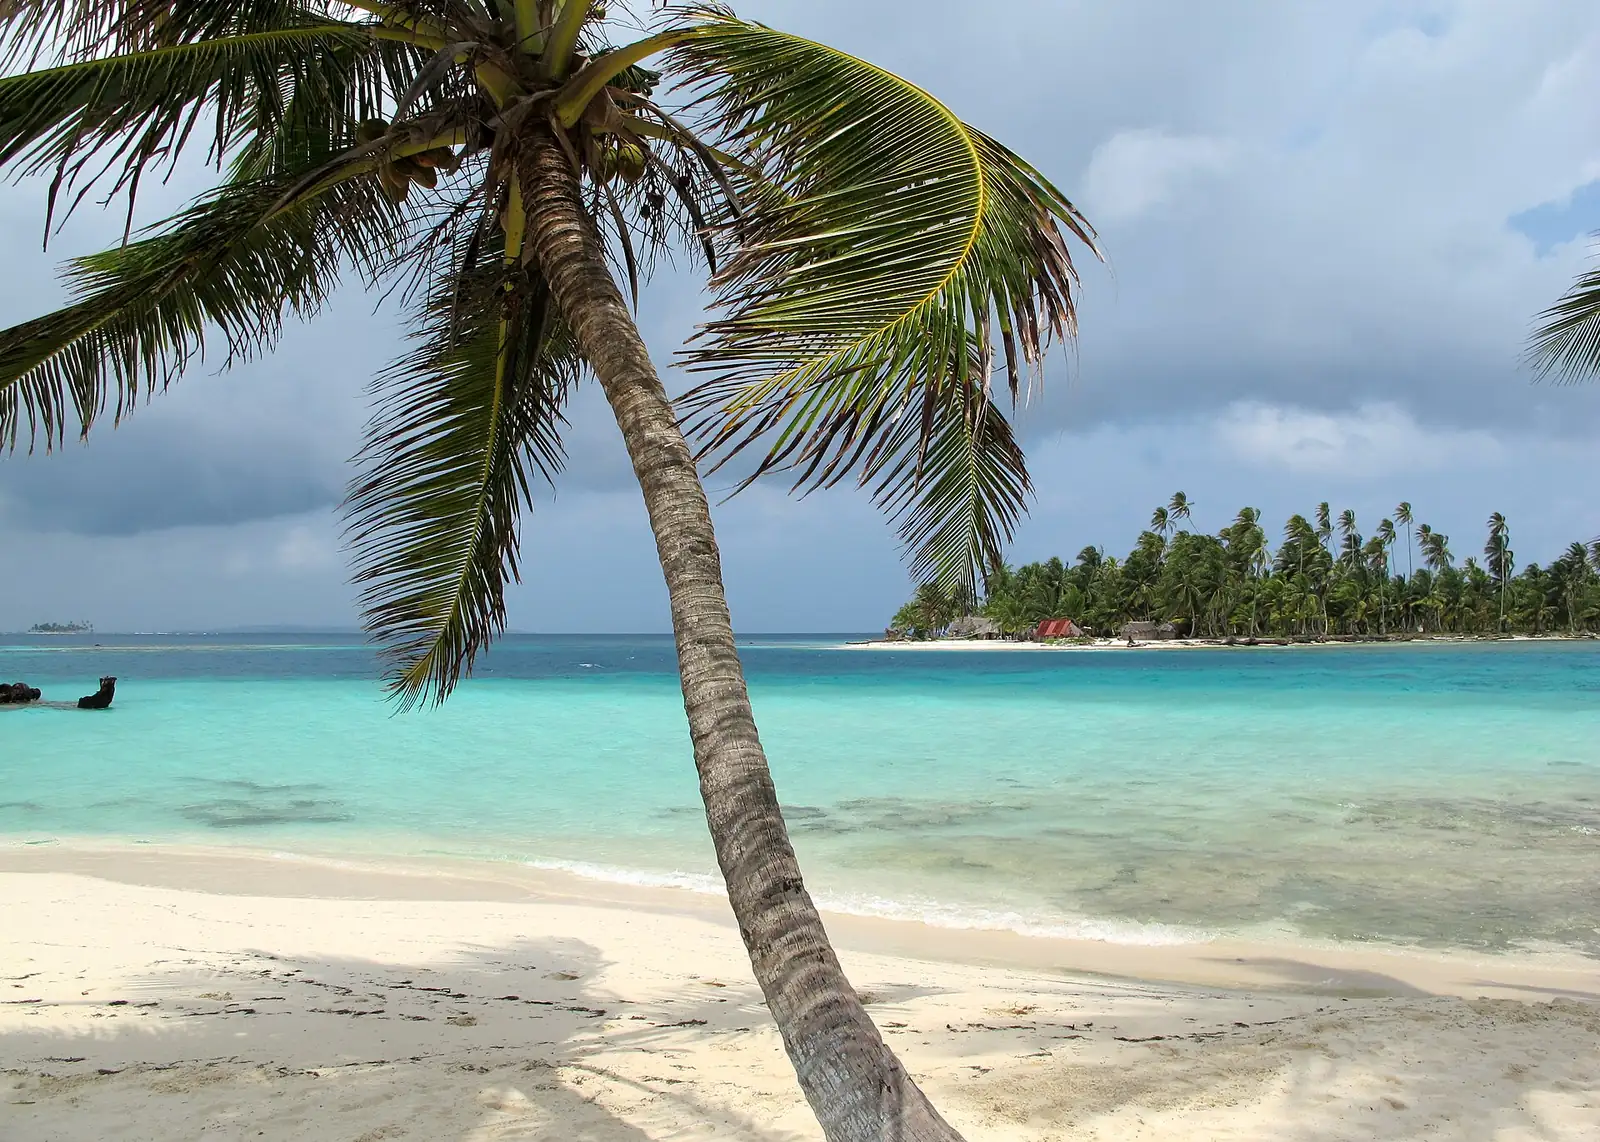
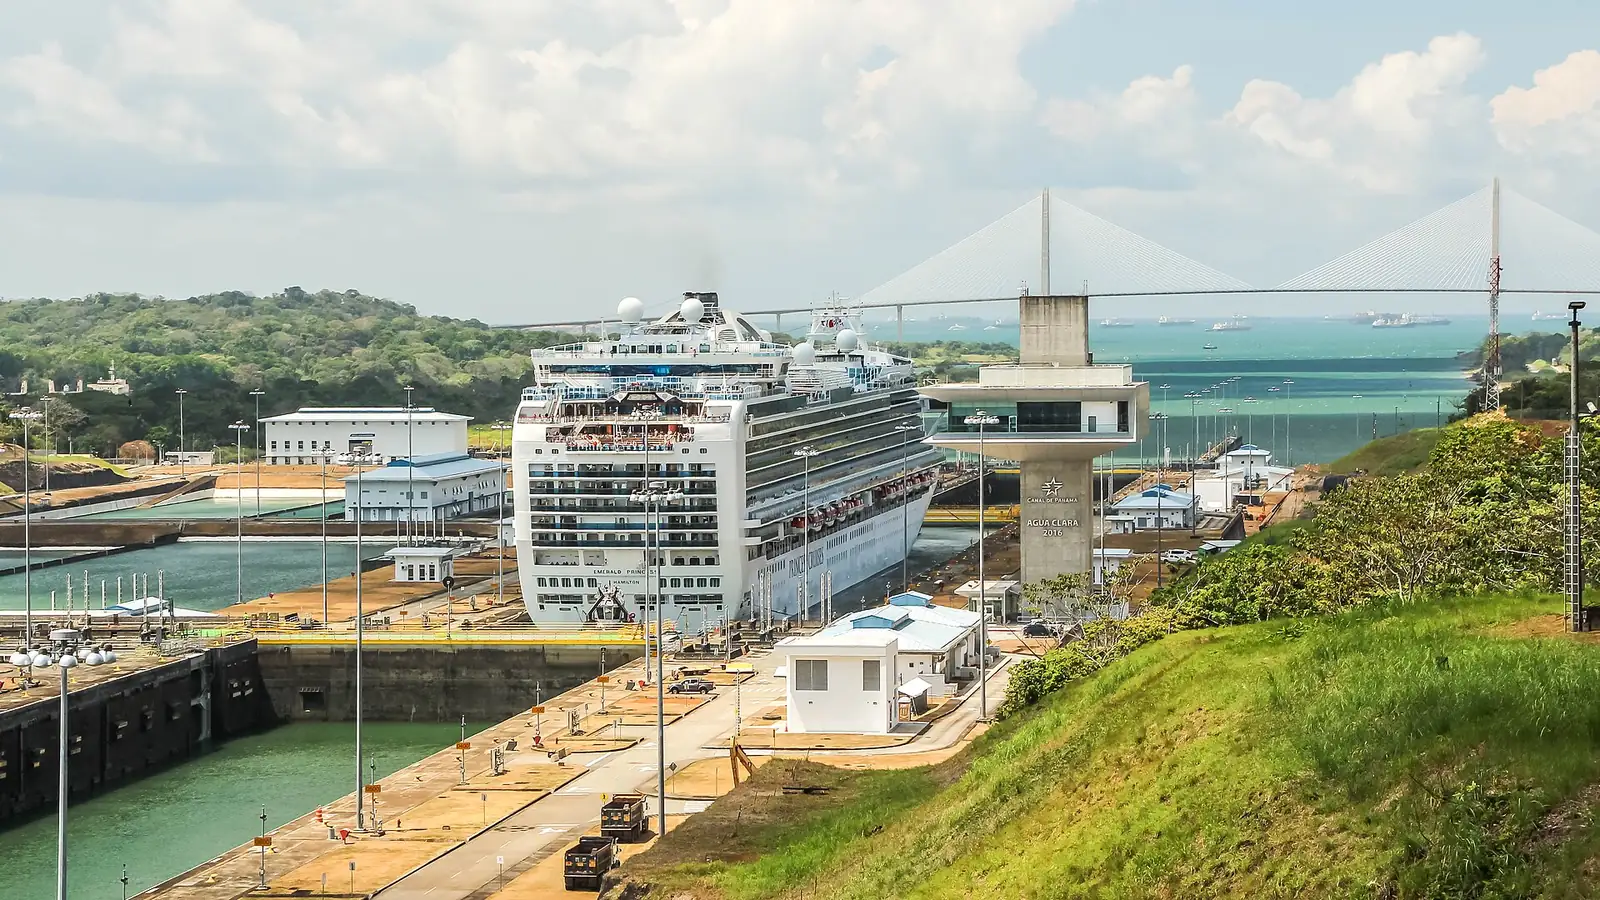
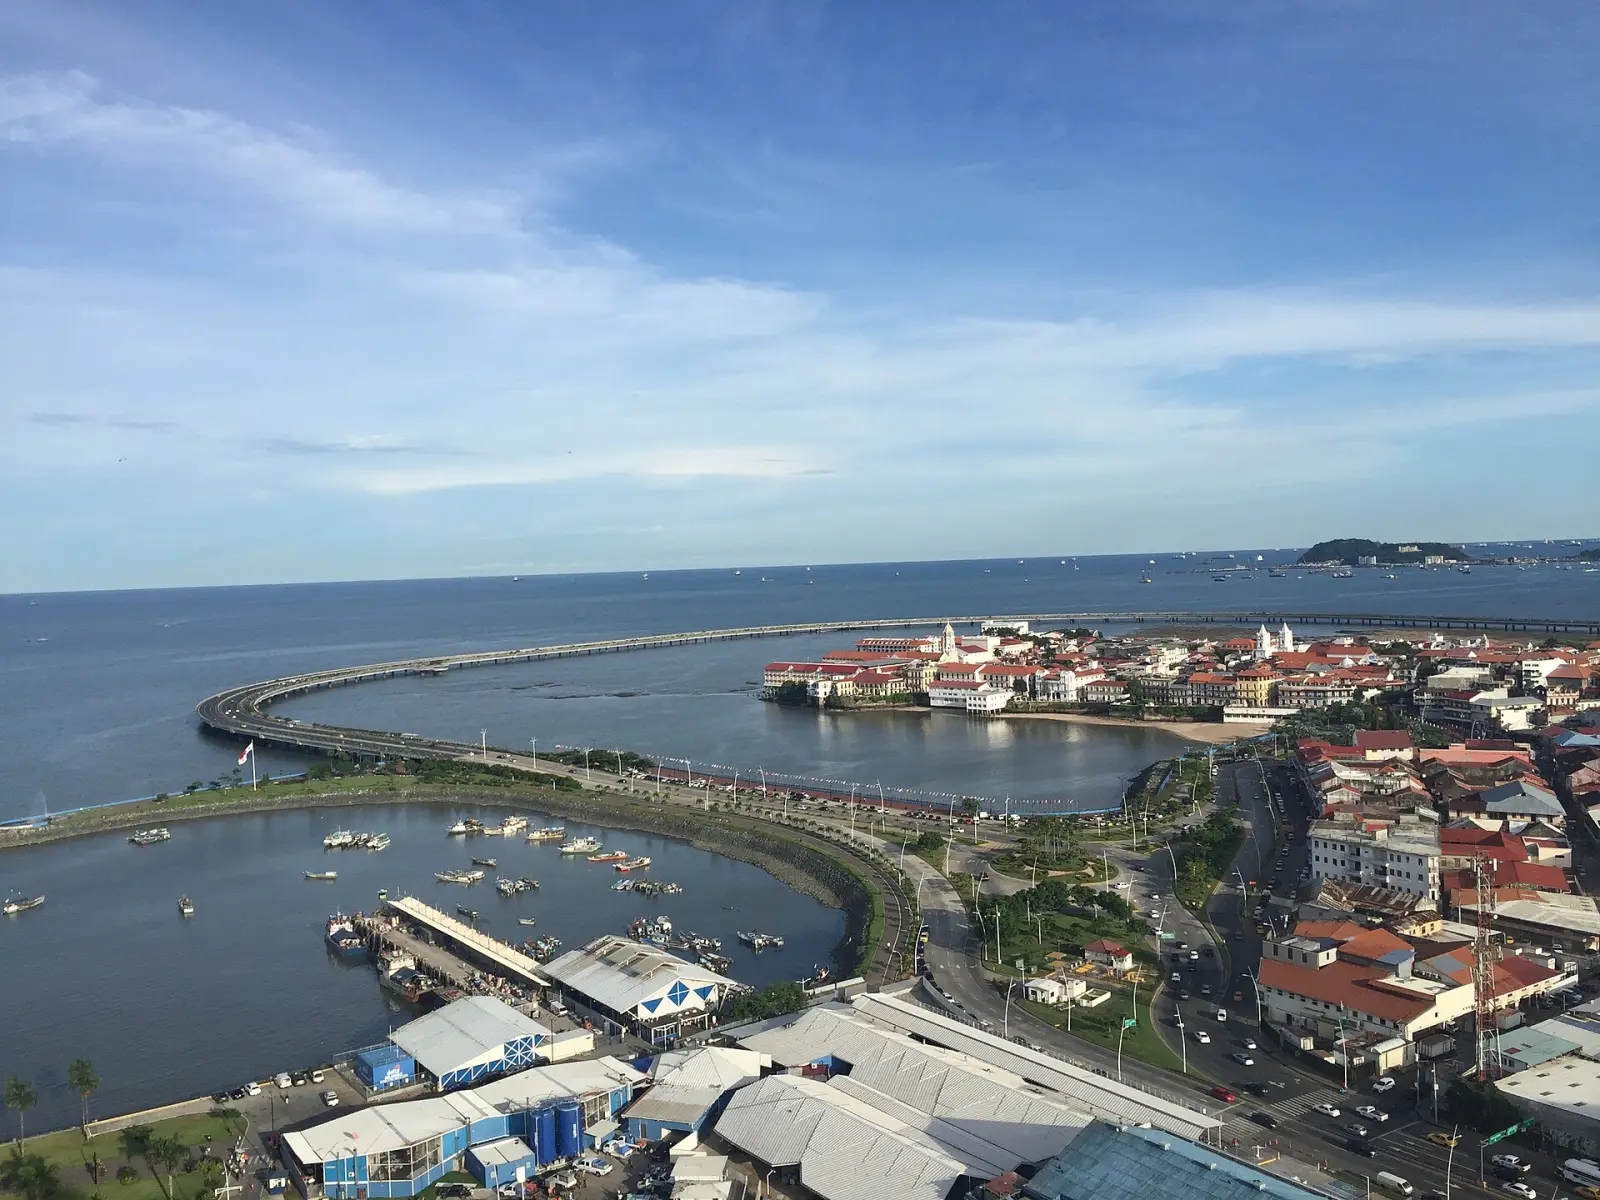
Panamá em imagens
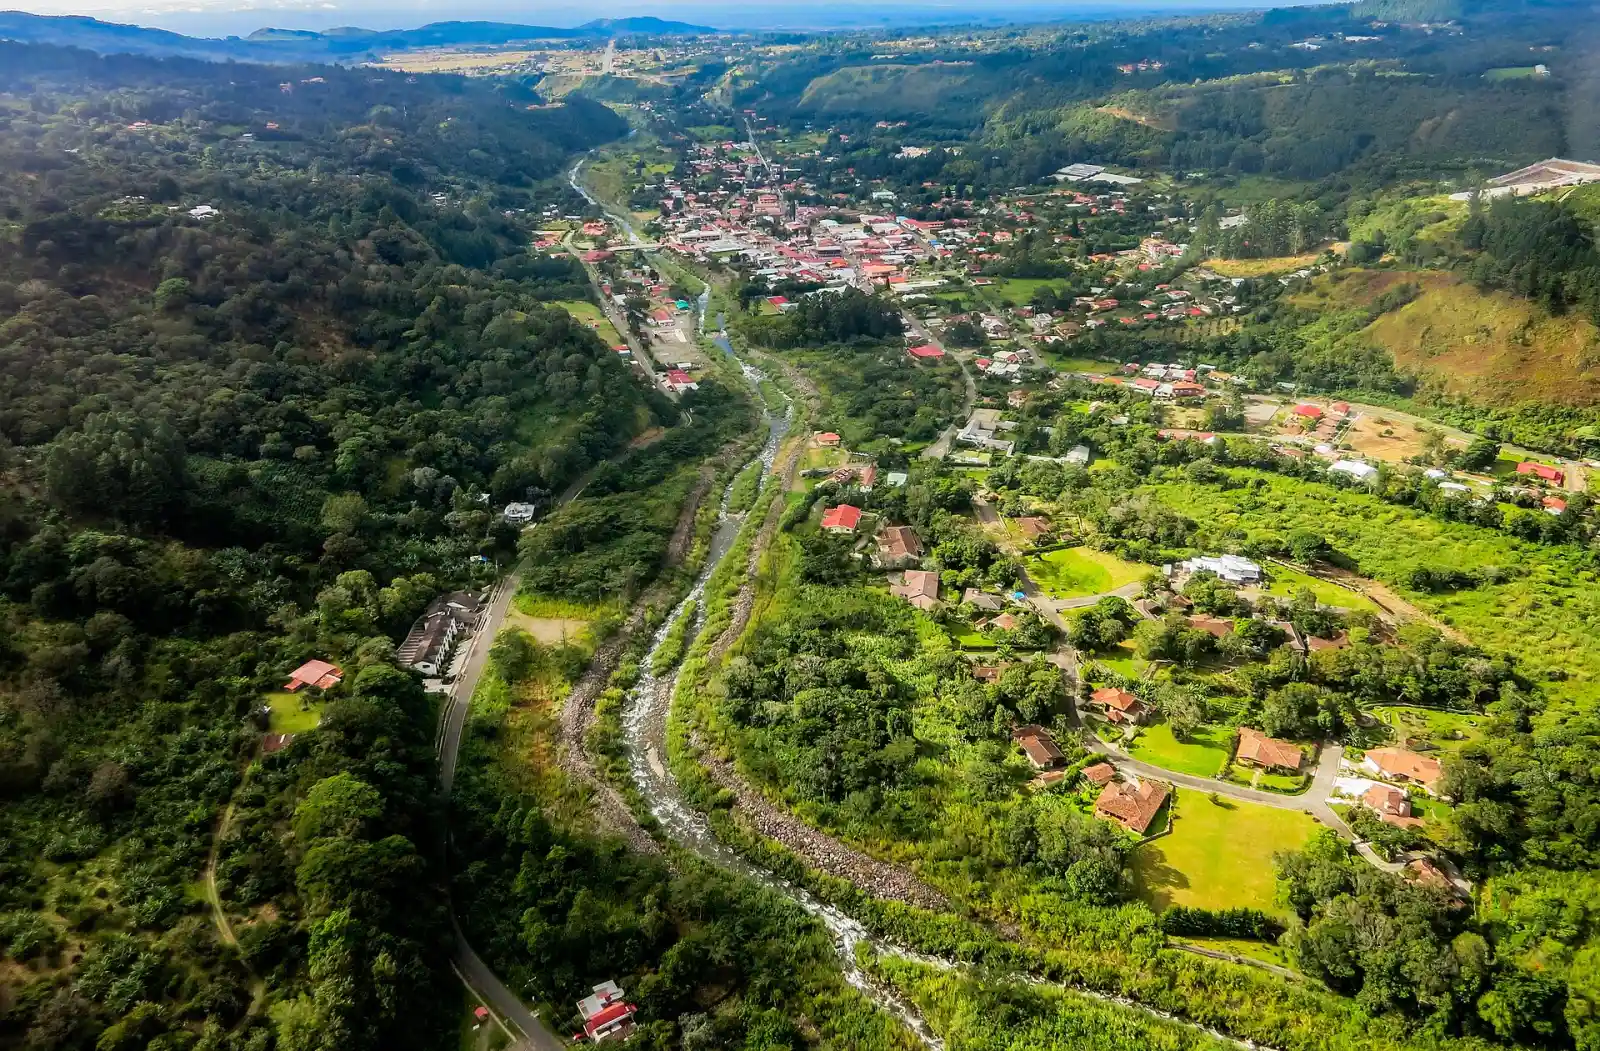
Chegar a Panamá: primeiros passos
- Providencie seguro médico quando a via o exigir
- Mantenha passaporte e certidões policial e de saúde prontos para o pedido
- Nas vias de investimento, guarde a comprovação do investimento e apresente-a anualmente
- Na via de trabalhador remoto, leve a carta do empregador e a comprovação de renda de fonte estrangeira
- Consulte o site do serviço de migração para a lista de nacionalidades e os formulários atuais
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Panamá em 2026?
Panamá tem 1 visto de nômade ou de trabalho remoto. Visto para trabalhador remoto exige renda de pelo menos PAB 36,000 por ano (≈ $36,000) e dá uma primeira estadia de 9 meses que pode ser renovada.
Quanto é preciso investir para obter residência em Panamá?
Panamá tem 3 vias para investidores. Investidor qualificado · Imóvel exige um investimento de pelo menos PAB 300,000 (≈ $300,000). Investidor qualificado · Depósito exige um investimento a partir de PAB 500,000 (≈ $500,000). Investidor qualificado · Valores mobiliários exige um investimento de pelo menos PAB 500,000 (≈ $500,000).
Posso me aposentar ou morar em Panamá com minha poupança ou pensão?
Panamá tem 2 vias de aposentadoria ou de pagar para residir. Rentista aposentado exige renda de pelo menos PAB 850 por mês (≈ $850) e dá uma primeira estadia de 5 anos que pode ser renovada. Residência Pensionado exige renda a partir de PAB 750 por mês (≈ $750).
Que vistos de trabalho Panamá oferece a estrangeiros?
Panamá tem 1 visto de trabalho. Residência para Nações Amigas exige um investimento a partir de PAB 200,000 (≈ $200,000) e dá uma primeira estadia de 2 anos.
Posso me juntar ao meu cônjuge ou parceiro em Panamá?
Sim. Panamá tem 1 visto de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 2 anos.
Panamá tem um regime fiscal especial para novos residentes?
Sim: Imposto de renda territorial do Panamá (renda de fonte estrangeira fora da base de cálculo). O Panamá tributa apenas a renda produzida dentro do Panamá; a base tributável do contribuinte é a renda bruta menos a renda de fonte estrangeira, a renda isenta e os custos dedutíveis, e a declaração da pessoa física da DGI tem uma linha separada para renda de fonte estrangeira. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Panamá AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.