Umzug nach Panama
8 Möglichkeiten für den Umzug nach Panama in unserem Leitfaden: 1 Nomaden-/Remote-Arbeit-Visum, 3 Investorenrouten, 2 Routen mit Zahlung für den Aufenthalt, 1 Arbeitsvisum, 1 Ehegattenvisum.
Remote-Arbeit: Visum für Remote-Arbeitende, PAB 36k+ im Jahr ≈ $36k. Kleinste Investition: Aufenthalt für befreundete Nationen, ab PAB 200k ≈ $200k. Steuern für Neuzugezogene: Panamaische Territorialsteuer auf Einkommen, Territorial. Am anhand der amtlichen Quellen geprüft.
Panama bietet eine Reihe von Aufenthaltswegen, die Investitionen, Rente und Remote-Arbeit verbinden, sowie ein langjähriges Territorialsteuersystem. Die Unterlagen beschreiben den Daueraufenthalt für qualifizierte Investorinnen und Investoren, Ruheständler und Staatsangehörige bestimmter befreundeter Staaten sowie ein Kurzaufenthaltsvisum für Remote-Arbeitskräfte.
Nomaden / Remote-Arbeit · 1

Visum für Remote-Arbeitende
Nötiges Einkommen: PAB 36k+ im Jahr ≈ $36k
Investition · 3

Qualifizierter Investor
Nötige Investition: ab PAB 300k ≈ $300k
Ruhestand oder Leben von Ersparnissen · 2

Rentista im Ruhestand
Nötiges Einkommen: PAB 850+ im Monat ≈ $850
Pensionado-Aufenthalt
Nötiges Einkommen: ab PAB 750 im Monat ≈ $750
Arbeit · 1

Aufenthalt für befreundete Nationen
Nötige Investition: ab PAB 200k ≈ $200k
Ehegattenvisa · 1

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner eines Staatsbürgers
Erster Aufenthalt: 2 J.
Steuern
Panama besteuert nur im Inland erzieltes Einkommen. Die Bemessungsgrundlage ist das Bruttoeinkommen abzüglich ausländischer Einkünfte, steuerfreier Einkünfte und abzugsfähiger Kosten; die persönliche Steuererklärung enthält eine eigene Zeile für ausländische Einkünfte. Die Unterlagen nennen keinen Ansässigkeitstest; wie Ihre ausländischen Einkünfte behandelt werden, richtet sich daher nach den Territorialregeln und nicht nach dem Besitz einer Genehmigung.
Sonderregelung
Panamaische Territorialsteuer auf Einkommen (ausländische Einkünfte außerhalb der Bemessungsgrundlage)
Steuererleichterung
Details
- Wer: Gilt für jeden Steuerpflichtigen, natürlich oder juristisch, inländisch oder ausländisch
Panama besteuert nur im Inland erzieltes Einkommen. Die Bemessungsgrundlage eines Steuerpflichtigen ist das Bruttoeinkommen abzüglich ausländischer Einkünfte, steuerfreier Einkünfte und abzugsfähiger Kosten; die persönliche Steuererklärung der DGI enthält eine eigene Zeile für ausländische Einkünfte.
Besteuert wird
Zu versteuerndes Einkommen = Bruttoeinkommen abzüglich ausländischer Einkünfte, steuerfreier oder nicht steuerpflichtiger Einkünfte und abzugsfähiger Kosten und Aufwendungen (Código Fiscal Art. 695 in der Fassung von Ley 8 aus dem Jahr 2010); Art. 694 Abs. 2 führt Tätigkeiten auf, deren Einkünfte nicht als in Panama erzielt gelten (Rechnungsstellung von einer Niederlassung in Panama für Waren, die nur im Ausland bewegt werden, Steuerung von von Panama aus abgewickelten Geschäften, die im Ausland abgeschlossen werden, und Ausschüttung von Dividenden aus Einkünften, die nicht in Panama erzielt wurden).
Für wen es gilt
- Gilt für jeden Steuerpflichtigen, natürlich oder juristisch, inländisch oder ausländisch (Definition des Begriffs contribuyente in Art. 694); für den Ausschluss ausländischer Einkünfte aus der Bemessungsgrundlage ist weder ein Antrag, ein Visumstatus noch eine Registrierung erforderlich.
- Ausländische Einkünfte werden in Zeile 18 der DGI-Steuererklärung für natürliche Personen angegeben, mit Verweis auf Abs. 2 des Art. 694 des Código Fiscal und Sondergesetze.
Ausschlüsse
- Einkommen aus Arbeit oder Dienstleistungen in Panama, in Panama belegenes Vermögen und geschäftliche Tätigkeit in Panama gelten als panamaische Quelle und sind steuerpflichtig.
- Im Ausland ansässige Personen, die Zahlungen für Dienstleistungen erhalten, die Personen in Panama zugutekommen und panamaische Einkünfte betreffen, unterliegen einem Steuerabzug von 50% des überwiesenen Betrags nach Art. 694 lit. e in der Fassung von Ley 8 aus dem Jahr 2010, sofern sie sich nicht als Steuerpflichtige registrieren lassen.
- Kosten und Aufwendungen, die ausländischen Einkünften zuzurechnen sind, sind vom zu versteuernden Einkommen nicht abzugsfähig.
Steuerliche Ansässigkeit
Ein Ansässigkeitstest ist nicht erfasst.
Visa
Die Territorialbasis gilt unabhängig vom Typ des Visums oder der Aufenthaltsgenehmigung; sie ist ein Merkmal der Einkommensteuer, nicht eines Einwanderungswegs.
Weitere Steuern
Sozialversicherung (CSS) und Bildungsversicherung werden auf das Gehalt nach gesonderten Sätzen erhoben, die im DGI-Instructivo festgelegt sind (Bildungsversicherung 2.75% der Bemessungsgrundlage für Beschäftigte gemäß dem Instructivo).
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Allgemeine Regeln
Panamaische Einkommensteuer für natürliche Personen (allgemeiner Zusammenhang)
Territorial
Details
- Auf: Zu versteuerndes Nettoeinkommen aus Panama (Territorialprinzip)
- Wer: Natürliche Personen, ansässig oder nicht, mit Einkünften aus Panama reichen eine eidesstattliche Steuererklärung innerhalb von 3 Monaten nach Ende des Geschäftsjahres ein (DGI-Instructivo)
- Grenze: PAB 11k/Jahr ≈ $11k
Natürliche Personen zahlen Einkommensteuer auf das zu versteuernde Nettoeinkommen aus panamaischer Quelle: 0% bis B/.11,000, 15% auf den Überschuss bis B/.50,000 und B/.5,850 zuzüglich 25% oberhalb von B/.50,000 (Art. 700 in der Fassung von Ley 8 aus dem Jahr 2010).
Besteuert wird
Zu versteuerndes Nettoeinkommen aus Panama (Territorialprinzip); ausländische Einkünfte werden vor Anwendung des Tarifs abgezogen.
Für wen es gilt
- Natürliche Personen, ansässig oder nicht, mit Einkünften aus Panama reichen eine eidesstattliche Steuererklärung innerhalb von 3 Monaten nach Ende des Geschäftsjahres ein (DGI-Instructivo).
Ausschlüsse
- Ausländische Einkünfte gehören nicht zur Bemessungsgrundlage.
Grenzen
- PAB 11,000 im Jahr (≈ $11,000) · Zu versteuerndes Nettoeinkommen bis zu diesem Betrag wird mit 0% besteuert (Art. 700 in der Fassung von Ley 8 aus dem Jahr 2010); die Sätze entsprechen der Veröffentlichung von 2010 und wurden nicht anhand späterer Änderungen erneut geprüft.
- PAB 50,000 im Jahr (≈ $50,000) · Oberhalb dieses zu versteuernden Nettoeinkommens beträgt die Steuer B/.5,850 auf die ersten B/.50,000 zuzüglich 25% des Überschusses; zwischen B/.11,000 und B/.50,000 gilt 15%.
Visa
Bei der regulären Einkommensteuer gibt es keine visumsbezogenen Abweichungen.
Weitere Steuern
Beiträge zur CSS-Sozialversicherung und zur Bildungsversicherung fallen auf Gehälter an.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Panama in Bildern
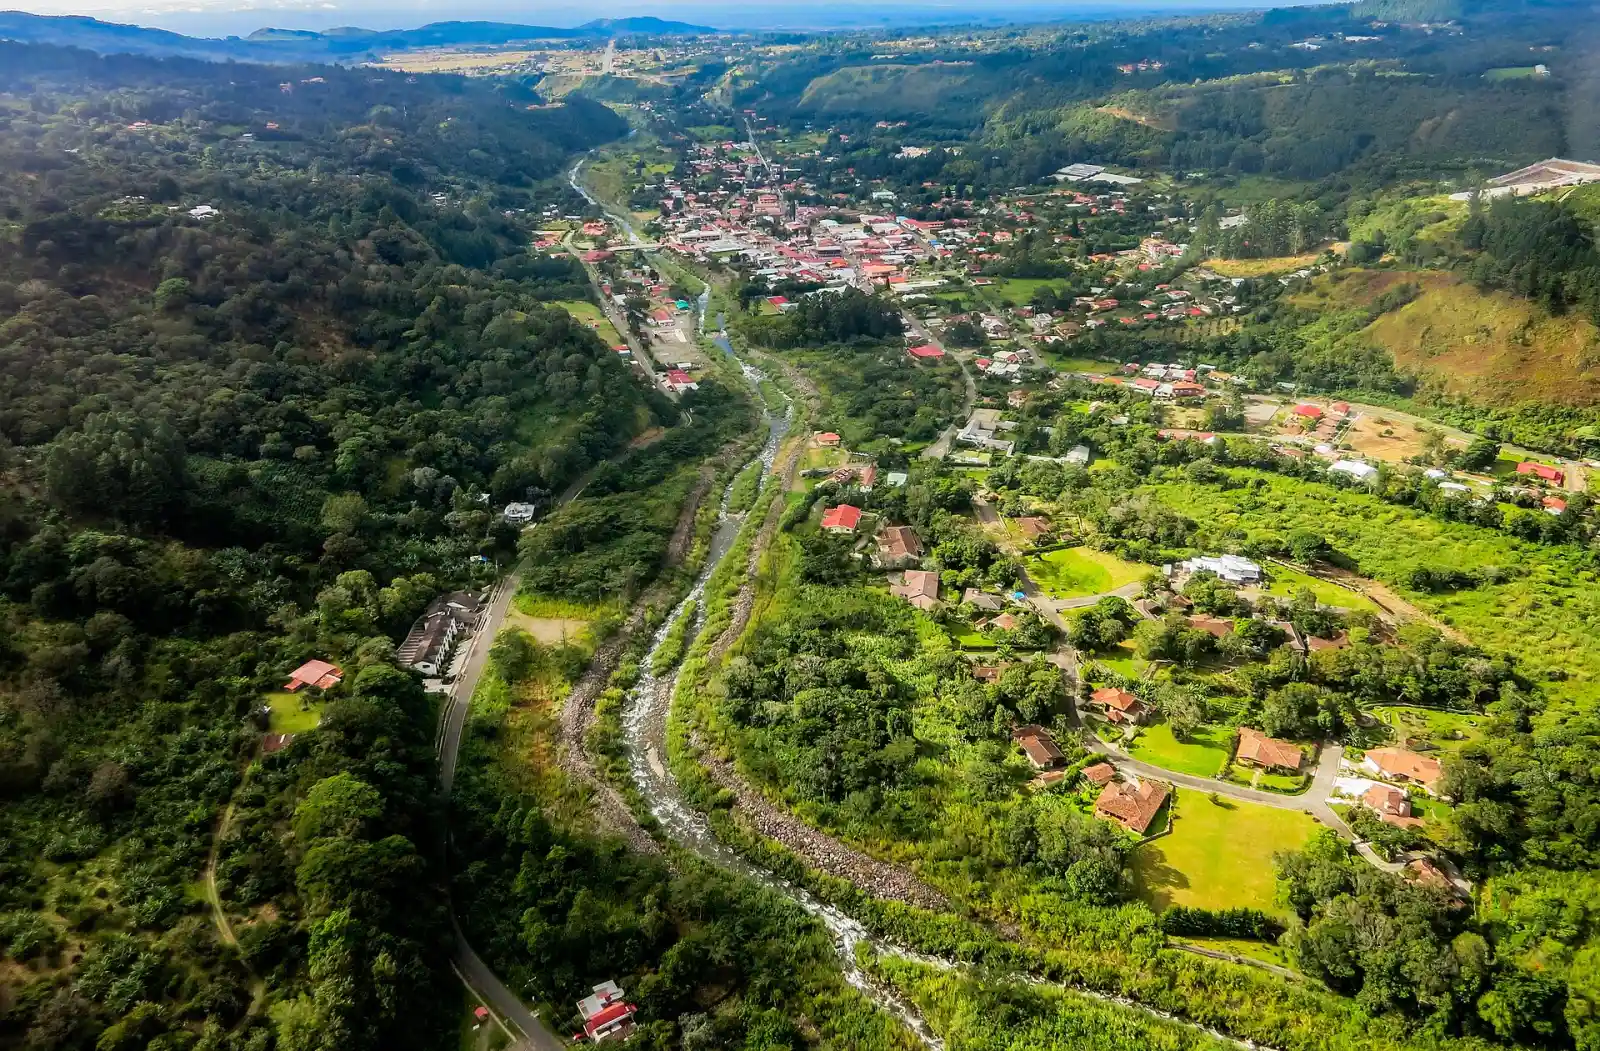
Ankunft in Panama: erste Schritte
- Schließen Sie eine Krankenversicherung ab, sofern der Weg dies verlangt.
- Halten Sie Reisepass, Führungszeugnisse und Gesundheitszeugnisse für den Antrag bereit.
- Bei Investitionswegen bewahren Sie den Nachweis der Investition auf und legen ihn jährlich vor.
- Für den Weg für Remote-Arbeitskräfte halten Sie das Schreiben des Arbeitgebers und den Nachweis ausländischer Einkünfte bereit.
- Prüfen Sie auf der Website des Migrationsdienstes die aktuelle Liste der Staatsangehörigkeiten und die Formulare.
Häufige Fragen
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Panama im Jahr 2026?
Panama hat 1 Visum für digitale Nomaden oder Remote-Arbeit. Visum für Remote-Arbeitende verlangt ein Einkommen von mindestens PAB 36,000 im Jahr (≈ $36,000) und gewährt einen ersten Aufenthalt von 9 Monate, der verlängert werden kann.
Wie viel muss man für einen Aufenthalt in Panama investieren?
Panama hat 3 Investorenrouten. Qualifizierter Investor · Immobilie verlangt eine Investition von mindestens PAB 300,000 (≈ $300,000). Qualifizierter Investor · Einlage verlangt eine Investition ab PAB 500,000 (≈ $500,000). Qualifizierter Investor · Wertpapiere verlangt eine Investition von mindestens PAB 500,000 (≈ $500,000).
Kann man in Panama vom Ersparten oder von einer Rente im Ruhestand leben?
Panama hat 2 Routen für den Ruhestand oder mit Zahlung für den Aufenthalt. Rentista im Ruhestand verlangt ein Einkommen von mindestens PAB 850 im Monat (≈ $850) und gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann. Pensionado-Aufenthalt verlangt ein Einkommen ab PAB 750 im Monat (≈ $750).
Welche Arbeitsvisa bietet Panama Ausländern an?
Panama hat 1 Arbeitsvisum. Aufenthalt für befreundete Nationen verlangt eine Investition ab PAB 200,000 (≈ $200,000) und gewährt einen ersten Aufenthalt von 2 Jahre.
Kann man in Panama zu Ehe- oder Lebenspartner ziehen?
Ja. Panama hat 1 Ehegattenvisum. Ehepartner eines Staatsbürgers gewährt einen ersten Aufenthalt von 2 Jahre.
Gibt es in Panama eine Sonderregelung bei der Steuer für neue Einwohner?
Ja: Panamaische Territorialsteuer auf Einkommen (ausländische Einkünfte außerhalb der Bemessungsgrundlage). Panama besteuert nur im Inland erzieltes Einkommen. Sie gilt unabhängig vom Visum und hat eigene Bedingungen.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Panama fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.