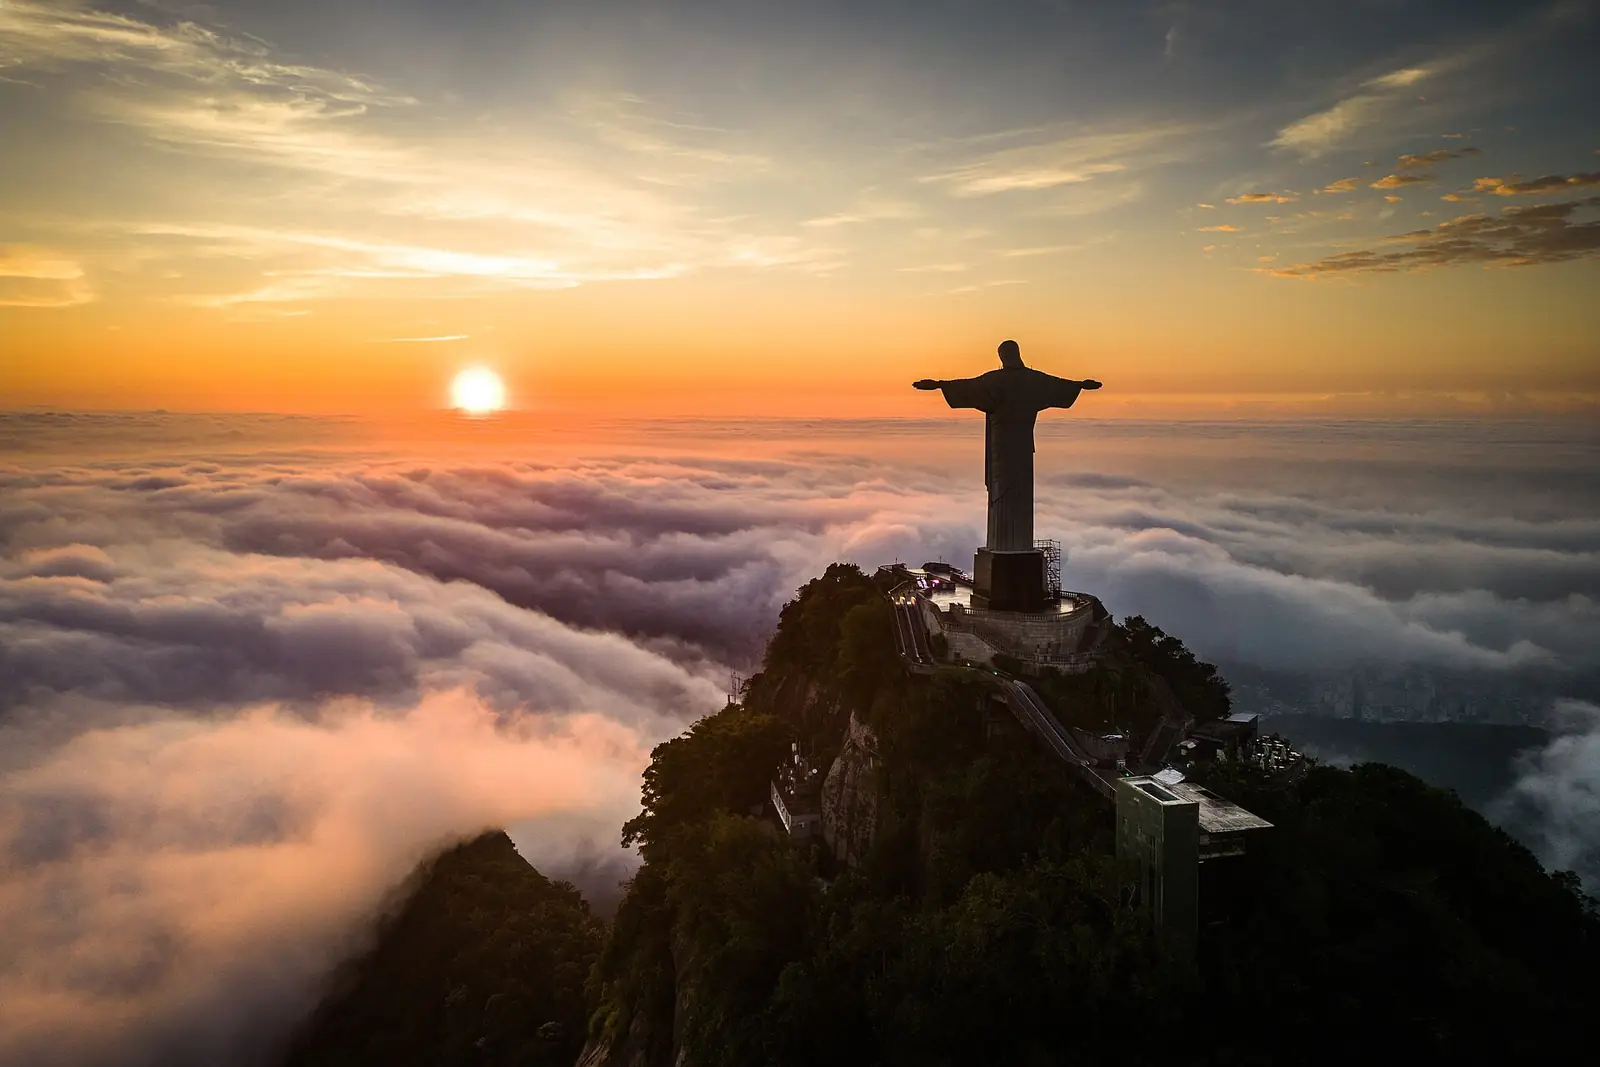
Umzug nach Brasilien
8 Möglichkeiten für den Umzug nach Brasilien in unserem Leitfaden: 1 Nomaden-/Remote-Arbeit-Visum, 2 Investorenrouten, 1 Arbeitsvisum, 1 Studienvisum, 1 Route nach Staatsangehörigkeit oder Abstammung, 2 Ehegattenvisa.
Remote-Arbeit: Visum für digitale Nomaden, $1,500+ im Monat. Kleinste Investition: Investor · R$500k in ein Unternehmen, ab BRL 150k ≈ $30k. Am anhand der amtlichen Quellen geprüft.
Brasilien hat mehrere Wege für befristete Visa für Ausländer, darunter digitale Nomaden, Arbeitskräfte und Studierende. Visa und Steuern sind getrennt.
Nomaden / Remote-Arbeit · 1

Visum für digitale Nomaden
Nötiges Einkommen: $1,500+ im Monat
Investition · 2

Investor
Nötige Investition: ab BRL 150k ≈ $30k
- R$500k in ein Unternehmenab BRL 150k ≈ $30k
- R$1M Immobilieab BRL 700k ≈ $140k
Arbeit · 1

Arbeitsvisum
Erster Aufenthalt: 2 J.
Studium · 1

Studentenvisum
Erster Aufenthalt: 1 J.
Nach Staatsangehörigkeit oder Abstammung · 1

Nur für Staatsangehörige bestimmter Länder oder für Menschen mit familiären Wurzeln hier. Anders als bei der Freizügigkeit ist jeweils ein Antrag nötig.
Ehegattenvisa · 2

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner einer ansässigen Person
Ehepartner eines Staatsbürgers
Freizügigkeit und visumfreie Aufenthalte · 2
Freizügigkeit durch Vertrag · Erlaubt das Leben hier
Offen für 1 Pass: Uruguay.
Mercosur-Aufenthalt · Erlaubt das Leben hier
Offen für 8 Pässe: Argentinien, Bolivien, Chile, Ecuador, Kolumbien, Paraguay, Peru, Uruguay.
Steuern
Wenn Sie in Brasilien steuerlich ansässig werden, werden Sie in der Regel mit Ihren Einkünften aus ausländischen Quellen nach den Regeln für Ansässige besteuert, wobei Anrechnungen nach Abkommen oder Gegenseitigkeit gelten können.
Allgemeine Regeln
Brasilien: Einkommensteuer natürlicher Personen: Ansässige werden mit ihrem Welteinkommen besteuert, progressiv 0-27.5% plus Ermäßigung 2026 und Mindeststeuer auf Einkommen über R$600,000
27.5% Steuer
Details
- Auf: Welteinkommen steuerlich Ansässiger, monatlich (Carnê-Leão) und in der Jahreserklärung gemeldet
- Wer: Inhaber eines Daueraufenthaltsvisums sind ab dem Tag der Ankunft ansässig
- Grenze: BRL 5,000/Monat ≈ $1,000
Steuerlich in Brasilien Ansässige werden mit ihrem Welteinkommen zu progressiven Sätzen von bis zu 27.5% besteuert, wobei Einkünfte aus ausländischen Quellen über den Carnê-Leão gemeldet werden; seit dem 1 Januar 2026 hebt eine Ermäßigung die Steuer auf zu versteuerndes Monatseinkommen bis R$5,000 auf. Nach Lei 15.270 vom 26 November 2025 gilt die Mindeststeuer auf Gesamteinkommen über R$600,000 für im Kalenderjahr 2026 bezogene Einkünfte und wird in der im Jahr 2027 eingereichten Jahreserklärung (exercício 2027) festgesetzt.
Besteuert wird
Welteinkommen steuerlich Ansässiger, monatlich (Carnê-Leão) und in der Jahreserklärung gemeldet; brasilianische Einkünfte von Gebietsfremden, an der Quelle besteuert. Monatstabelle ab Januar 2026: befreit bis R$2,428.80; 7.5% bis R$2,826.65 (Abzug R$182.16); 15% bis R$3,751.05 (R$394.16); 22.5% bis R$4,664.68 (R$675.49); 27.5% darüber (R$908.73). Jahrestabelle für das Kalenderjahr 2026 (exercício 2027): befreit bis R$29,145.60; 7.5% bis R$33,919.80; 15% bis R$45,012.60; 22.5% bis R$55,976.16; 27.5% darüber. Der höchste Grenzsteuersatz ist als ratePercent angegeben.
Für wen es gilt
- Inhaber eines Daueraufenthaltsvisums sind ab dem Tag der Ankunft ansässig. Inhaber eines befristeten Visums, die im Rahmen eines Arbeitsverhältnisses zum Arbeiten kommen (oder als Ärzte mit einem Mais-Médicos-Stipendium), sind ebenfalls ab dem Tag der Ankunft ansässig. Andere Inhaber eines befristeten Visums werden mit Vollendung von 184 Tagen, zusammenhängend oder nicht, innerhalb von bis zu 12 Monaten ansässig, oder früher, wenn sie ein Daueraufenthaltsvisum oder ein Arbeitsverhältnis erhalten, bevor 184 Tage erreicht sind.
- Werden die 184 Tage nicht innerhalb eines Zeitraums von 12 Monaten vollendet, beginnt bei der nächsten Einreise ein neuer Zeitraum von bis zu 12 Monaten.
- Mindeststeuer (Lei 15.270 Art. 16-A): gilt ab exercício 2027, Kalenderjahr 2026, für natürliche Personen, deren im Kalenderjahr bezogenes Gesamteinkommen R$600,000 übersteigt. Der Satz beträgt bei R$1,200,000 oder mehr 10% und steigt zwischen R$600,000 und R$1,200,000 linear von 0 auf 10% (Satz in % = Einkommen / 60,000 minus 10); die geschuldete Steuer ist der Satz mal der Bemessungsgrundlage, abzüglich der in der Jahreserklärung geschuldeten Einkommensteuer, der ausschließlich an der Quelle einbehaltenen Steuer und anderer in Art. 16-A Absatz 3 aufgeführter Anrechnungen. Das Gesetz trat mit der Veröffentlichung (26 November 2025) in Kraft, mit Wirkung ab dem 1 Januar 2026 (Art. 8).
Ausschlüsse
- Weder in den Carnê-Leão- noch in den Aufenthaltsregeln gibt es eine Befreiung oder ein ermäßigtes Regime für Einkünfte neuer Ansässiger aus ausländischen Quellen.
- Im Ausland gezahlte Steuer kann nur angerechnet werden, wenn ein Abkommen oder ein Gegenseitigkeitsakt besteht.
- Dividenden und Gewinne über R$50,000 pro Monat, die ein Unternehmen an eine ansässige natürliche Person zahlt, unterliegen ab Januar 2026 einer Quellensteuer von 10% (Art. 6-A); Dividenden aus Ergebnissen bis zum Kalenderjahr 2025, die bis zum 31 Dezember 2025 beschlossen wurden, sind ausgenommen.
- Gebietsfremde werden nur mit ihren brasilianischen Einkünften besteuert; ihre Einkünfte aus ausländischen Quellen liegen außerhalb der brasilianischen Besteuerung.
Grenzen
- BRL 5,000 im Monat (≈ $1,000) · Zu versteuerndes Monatseinkommen, bis zu dem die Ermäßigung nach Lei 15.270 (bis zu R$312.89) die geschuldete Einkommensteuer aufhebt, ab Januar 2026
- BRL 7,350 im Monat (≈ $1,470) · Zu versteuerndes Monatseinkommen, ab dem keine Ermäßigung gilt; zwischen R$5,000.01 und R$7,350 beträgt die Ermäßigung R$978.62 minus 0.133145 mal das Einkommen
- BRL 60,000 im Jahr (≈ $12,000) · Zu versteuerndes Jahreseinkommen, bis zu dem die Jahresermäßigung (bis zu R$2,694.15) die Steuer aufhebt; die Ermäßigung endet bei R$88,200 (Kalenderjahr 2026)
- BRL 50,000 im Monat (≈ $10,000) · Dividenden eines Unternehmens an eine ansässige natürliche Person über diesem Betrag in einem Monat unterliegen einer Quellensteuer von 10%
- BRL 600,000 im Jahr (≈ $120,000) · Gesamteinkommen des Kalenderjahres 2026, ab dem die Mindeststeuer gilt (exercício 2027); 10% ab R$1,200,000
Tage im Land
- Mindestens 184 Tage in bis zu 12 Monate, Inhaber eines befristeten Visums · Anwesenheit in Brasilien, zusammenhängend oder nicht, macht einen Inhaber eines befristeten Visums an dem Tag ansässig, an dem der 184. Tag vollendet wird
Steuerliche Ansässigkeit
Einkünfte aus ausländischen Quellen werden zum Kurs der ausländischen Zentralbank am Zahlungstag in US-Dollar und dann zum Kurs der Banco Central in Real umgerechnet (Carnê-Leão-Regeln).
Visa
Die Ansässigkeit für Steuerzwecke richtet sich nach Visumart und Anwesenheitstagen: Ein Daueraufenthaltsvisum begründet Ansässigkeit ab der Ankunft, ein befristetes Visum ab dem 184. Tag oder früher bei Daueraufenthaltsvisum oder Arbeitsverhältnis.
Weitere Steuern
Offshore-Einheiten und Trusts werden nach Lei 14.754 von 2023 besteuert; Sozialversicherungsbeiträge und staatliche oder kommunale Steuern gelten gesondert.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Brasilien in Bildern
Weg zum Daueraufenthalt · 1
- Einbürgerung · Brazilian nationality by birth for children born abroad to a Brazilian parent (Constitution Article 12 I c) – consular birth registration
Ankunft in Brasilien: erste Schritte
- Prüfen Sie, ob Sie im Rahmen Ihres Visumantrags eine Krankenversicherung benötigen.
- Melden Sie Ihre Adresse innerhalb der vorgeschriebenen Frist bei der Bundespolizei.
- Eröffnen Sie ein brasilianisches Bankkonto, wenn es für lokale Transaktionen nötig ist.
Häufige Fragen
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Brasilien im Jahr 2026?
Brasilien hat 1 Visum für digitale Nomaden oder Remote-Arbeit. Visum für digitale Nomaden verlangt ein Einkommen von mindestens $1,500 im Monat und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Wie viel muss man für einen Aufenthalt in Brasilien investieren?
Brasilien hat 2 Investorenrouten. Investor · R$1M Immobilie verlangt eine Investition ab BRL 700,000 (≈ $140,000) und gewährt einen ersten Aufenthalt von 4 Jahre, der verlängert werden kann. Investor · R$500k in ein Unternehmen verlangt eine Investition ab BRL 150,000 (≈ $30,100).
Welche Arbeitsvisa bietet Brasilien Ausländern an?
Brasilien hat 1 Arbeitsvisum. Arbeitsvisum gewährt einen ersten Aufenthalt von 2 Jahre, der verlängert werden kann.
Wie erhält man ein Studienvisum für Brasilien?
Brasilien hat 1 Studienvisum. Studentenvisum gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Kann die Staatsangehörigkeit oder Abstammung einen Aufenthalt in Brasilien ermöglichen?
Ja. Brasilien hat 1 Route nach Staatsangehörigkeit oder Abstammung. Es handelt sich um Brasilianische Staatsangehörigkeit durch Abstammung.
Kann man in Brasilien zu Ehe- oder Lebenspartner ziehen?
Ja. Brasilien hat 2 Ehegattenvisa. Es gibt außerdem Ehepartner einer ansässigen Person und Ehepartner eines Staatsbürgers.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Brasilien fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.
Quellen (5)
Amtliche Quellen
- Resolução Normativa CNIg nº 36 — investimento imobiliário · Ministério da Justiça e Segurança Pública · geprüft am 2026-10-11 · veröffentlicht am 2018-10-09
- Lei nº 13.445/2017 (Lei de Migração), art. 30 · Presidência da República · geprüft am 2026-10-10 · veröffentlicht am 2017-05-24
- Taxas — Polícia Federal (imigração) · Polícia Federal · geprüft am 2026-10-11
- Resolução Normativa CNIg nº 36/2018 (as amended by Resoluções CNIG/MJSP nº 46/2021 and nº 49/2024) · Ministério da Justiça e Segurança Pública · geprüft am 2026-10-11
- Taxas de imigração — isenções (nacionais da CPLP) · Polícia Federal do Brasil · geprüft am 2026-10-11