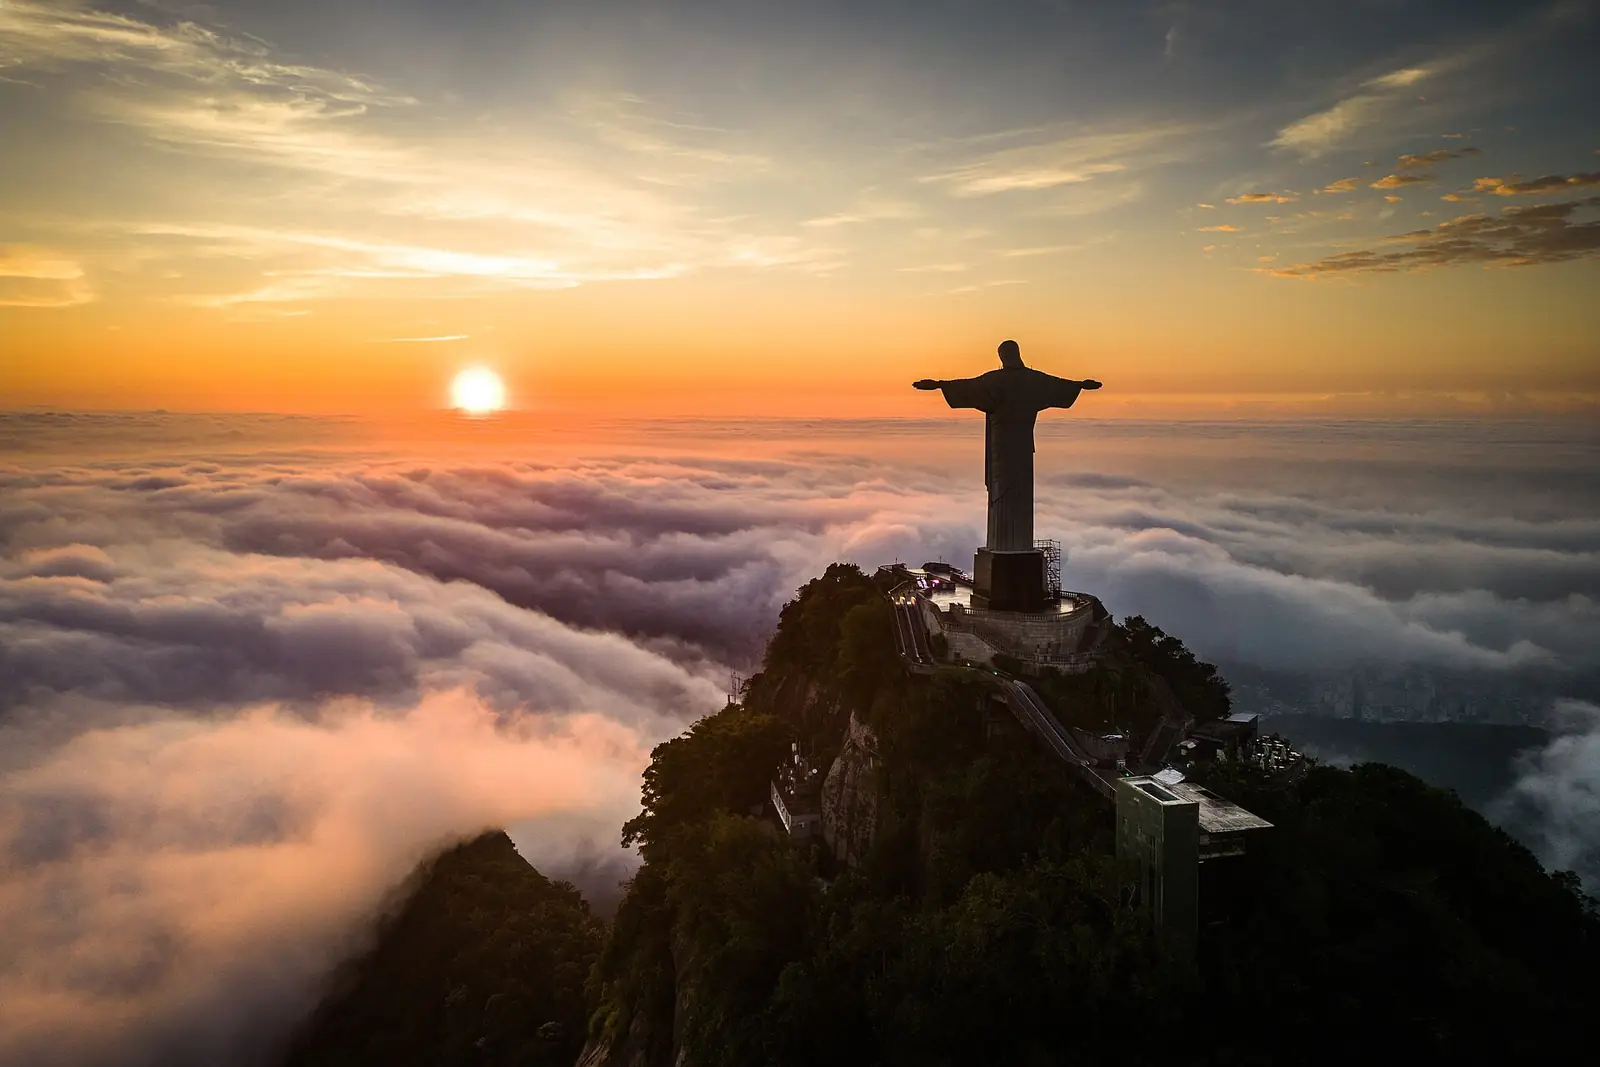
브라질 이주
이 안내서에 나온 브라질 이주 경로는 8개입니다: 노마드 / 원격 근무 비자 1개, 투자자 경로 2개, 취업 비자 1개, 학생 비자 1개, 국적 또는 혈통 기반 경로 1개, 배우자 비자 2개.
원격 근무자: 디지털 노마드 비자, 월 $1,500+. 가장 낮은 투자 금액: 투자자 · 회사에 R$500k, BRL 150k부터 ≈ $30k. 에 공식 출처와 대조해 확인했습니다.
브라질에는 디지털 노마드, 근로자, 학생 등 외국인을 위한 여러 임시 비자 경로가 있습니다. 비자와 세금은 별개입니다.
노마드 / 원격 근무 · 1

디지털 노마드 비자
필요 소득: 월 $1,500+
투자 · 2

투자자
필요 투자: BRL 150k부터 ≈ $30k
- 회사에 R$500kBRL 150k부터 ≈ $30k
- 부동산 R$1MBRL 700k부터 ≈ $140k
취업 · 1

학생 · 1

국적 또는 혈통 기반 · 1

특정 국가의 국민이나 이 나라에 가족 뿌리가 있는 사람에게만 개방됩니다. 자유 이동과 달리 각각 신청이 필요합니다.
배우자 비자 · 2

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
자유 이동 및 무비자 체류 · 2
조약에 따른 자유 이동 · 이곳에서 거주 가능
1개 여권에 개방: 우루과이.
Mercosur 거주 · 이곳에서 거주 가능
세금
브라질 세법상 거주자가 되면 일반적으로 거주자 규정에 따라 국외 원천 소득에 과세되지만, 조약 또는 상호주의에 따른 공제가 적용될 수 있습니다.
일반 규정
브라질 개인 소득세: 거주자는 전 세계 소득에 대해 0-27.5% 누진세율로 과세되며, 2026년 감면과 R$600,000를 초과하는 소득에 대한 최저세 적용
세율 27.5%
자세히
- 과세 대상: 세법상 거주자의 전 세계 소득은 월별(Carnê-Leão) 및 연간 신고로 보고되며, 비거주자의 브라질 원천 소득은 원천징수로 과세됩니다. 2026년 1월부터의 월 표: R$2,428.80까지 면제, R$2,826.65까지 7.5%(공제 R$182.16), R$3,751.05까지 15%(R$394.16), R$4,664.68까지 22.5%(R$675.49), 초과분 27.5%(R$908.73). 2026 역년(exercício 2027)의 연간 표: R$29,145.60까지 면제, R$33,919.80까지 7.5%, R$45,012.60까지 15%, R$55,976.16까지 22.5%, 초과분 27.5%. 최고 한계세율은 ratePercent로 표시됩니다
- 적용 대상: 영주 비자 소지자는 도착일부터 거주자입니다. 고용 관계에 따라 일하러 오는 임시 비자 소지자(또는 Mais Médicos 장학금 의사)도 도착일부터 거주자입니다. 그 밖의 임시 비자 소지자는 최대 12개월 이내에 연속 여부와 관계없이 184일을 채운 때 거주자가 되며, 184일 이전에 영주 비자 또는 고용 관계를 얻으면 그때 거주자가 됩니다
- 한도: BRL 5,000/월 ≈ $1,000
브라질 세법상 거주자는 전 세계 소득에 대해 최대 27.5%의 누진세율로 과세되며, 국외 원천 소득은 Carnê-Leão를 통해 신고합니다. 2026년 1월 1일부터 월 과세 소득 R$5,000까지는 감면으로 세금이 상쇄됩니다. 2025년 11월 26일자 Lei 15.270에 따라 총소득 R$600,000 초과에 대한 최저세는 2026 역년에 받은 소득에 적용되며, 2027년에 제출하는 연간 신고(exercício 2027)에서 산정됩니다.
과세 대상
세법상 거주자의 전 세계 소득은 월별(Carnê-Leão) 및 연간 신고로 보고되며, 비거주자의 브라질 원천 소득은 원천징수로 과세됩니다. 2026년 1월부터의 월 표: R$2,428.80까지 면제, R$2,826.65까지 7.5%(공제 R$182.16), R$3,751.05까지 15%(R$394.16), R$4,664.68까지 22.5%(R$675.49), 초과분 27.5%(R$908.73). 2026 역년(exercício 2027)의 연간 표: R$29,145.60까지 면제, R$33,919.80까지 7.5%, R$45,012.60까지 15%, R$55,976.16까지 22.5%, 초과분 27.5%. 최고 한계세율은 ratePercent로 표시됩니다.
적용 대상
- 영주 비자 소지자는 도착일부터 거주자입니다. 고용 관계에 따라 일하러 오는 임시 비자 소지자(또는 Mais Médicos 장학금 의사)도 도착일부터 거주자입니다. 그 밖의 임시 비자 소지자는 최대 12개월 이내에 연속 여부와 관계없이 184일을 채운 때 거주자가 되며, 184일 이전에 영주 비자 또는 고용 관계를 얻으면 그때 거주자가 됩니다.
- 12개월 기간 안에 184일을 채우지 못하면, 다음 입국 시 최대 12개월의 새로운 기간이 시작됩니다.
- 최저세(Lei 15.270 art. 16-A): exercício 2027, 즉 2026 역년부터 해당 역년에 받은 총소득이 R$600,000를 초과하는 개인에게 적용됩니다. 세율은 R$1,200,000 이상에서 10%이며 R$600,000에서 R$1,200,000 사이에서 0에서 10%까지 선형으로 증가합니다(세율 % = 소득 / 60,000 - 10). 납부할 세액은 세율에 과세 기준을 곱한 금액에서 연간 신고의 소득세 납부액, 원천징수 전용 세액, art. 16-A paragraph 3에 열거된 기타 공제를 뺀 금액입니다. 이 법은 공포일(2025년 11월 26일)에 발효되었으며 2026년 1월 1일부터 효력이 있습니다(art. 8).
제외 사항
- Carnê-Leão나 거주 규정에는 신규 거주자의 국외 원천 소득에 대한 면제나 감면 제도가 없습니다.
- 외국에서 납부한 세금은 조약 또는 상호주의 법령이 있는 경우에만 상계할 수 있습니다.
- 2026년 1월부터 한 회사가 한 거주 개인에게 지급하는 월 R$50,000를 초과하는 배당과 이익에는 10% 원천징수가 적용됩니다(art. 6-A). 2025 역년까지의 결과로 2025년 12월 31일까지 승인된 배당은 제외됩니다.
- 비거주자는 브라질 원천 소득에 대해서만 과세되며, 국외 원천 소득은 브라질 세금 대상이 아닙니다.
한도
- 월 BRL 5,000 (≈ $1,000) · 2026년 1월부터 Lei 15.270 감면(최대 R$312.89)으로 소득세가 상쇄되는 월 과세 소득 상한
- 월 BRL 7,350 (≈ $1,470) · 감면이 적용되지 않는 월 과세 소득 기준. R$5,000.01에서 R$7,350 사이에서는 감면액이 R$978.62에서 소득의 0.133145배를 뺀 금액입니다
- 연 BRL 60,000 (≈ $12,000) · 연간 감면(최대 R$2,694.15)으로 세금이 상쇄되는 연간 과세 소득 상한. 감면은 R$88,200에서 종료됩니다(2026 역년)
- 월 BRL 50,000 (≈ $10,000) · 한 회사가 한 거주 개인에게 월 이 금액을 초과하여 지급하는 배당에는 10% 원천징수가 적용됩니다
- 연 BRL 600,000 (≈ $120,000) · 이 금액을 초과하면 최저세가 적용되는 2026 역년의 총소득(exercício 2027). R$1,200,000부터 10%
국내 체류 일수
- 최대 12개월, 임시 비자 소지자 중 184일 이상 · 브라질에서의 체류는 연속 여부와 관계없이 184일째가 채워지는 날 임시 비자 소지자를 거주자로 만듭니다
세법상 거주지
국외 원천 소득은 수령일의 외국 중앙은행 환율로 미국 달러로 환산한 후 Banco Central 환율로 헤알로 환산합니다(Carnê-Leão 규정).
비자
세법상 거주는 비자 유형과 체류 일수에 따릅니다. 영주 비자는 도착부터 거주, 임시 비자는 184일째 또는 이전에 영주 비자나 고용을 얻은 때부터입니다.
기타 세금
역외 법인과 신탁은 2023년 Lei 14.754에 따라 과세되며, 사회보장 기여금과 주 또는 시 세금은 별도로 적용됩니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
사진으로 보는 브라질
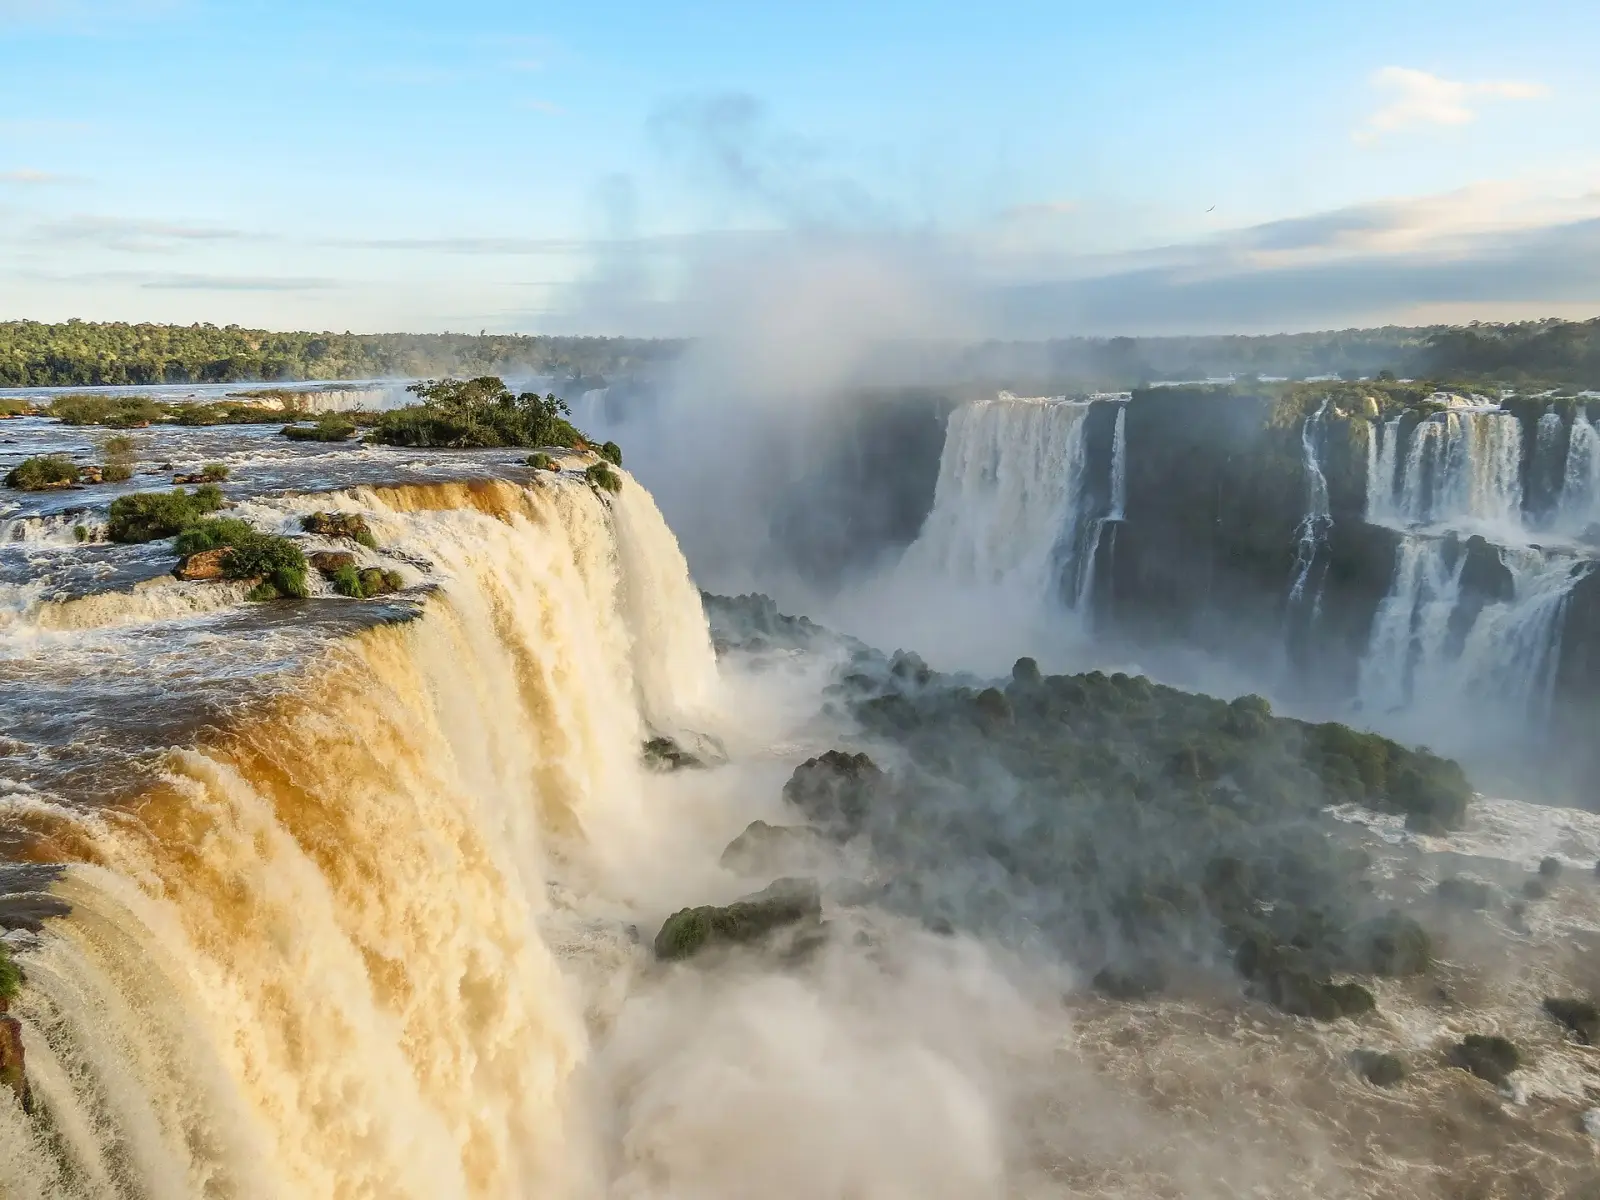
영주권 취득 경로 · 1
- 귀화 · Brazilian nationality by birth for children born abroad to a Brazilian parent (Constitution Article 12 I c) – consular birth registration
브라질 도착 후 첫 단계
- 비자 신청에 건강보험이 필요한지 확인하십시오.
- 정해진 기간 안에 연방경찰에 주소를 등록하십시오.
- 현지 거래에 필요하면 브라질 은행 계좌를 개설하십시오.
자주 묻는 질문
2026년 브라질 디지털 노마드 비자의 소득 요건은 얼마인가요?
브라질에는 노마드 또는 원격 근무 비자가 1개 있습니다. 디지털 노마드 비자은(는) 월 $1,500 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 1년이며 연장할 수 있습니다.
브라질 거주를 위해 얼마를 투자해야 하나요?
브라질에는 투자자 경로가 2개 있습니다. 투자자 · 부동산 R$1M은(는) BRL 700,000 (≈ $140,000)부터의 투자을(를) 요구합니다 및 최초 체류 기간은 4년이며 연장할 수 있습니다. 투자자 · 회사에 R$500k은(는) BRL 150,000 (≈ $30,100)부터의 투자을(를) 요구합니다.
브라질는 외국인에게 어떤 취업 비자를 제공하나요?
브라질에는 취업 비자가 1개 있습니다. 취업 비자은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다.
브라질 학생 비자는 어떻게 받나요?
브라질에는 학생 비자가 1개 있습니다. 유학 비자은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다.
국적이나 혈통으로 브라질 거주권을 얻을 수 있나요?
예. 브라질에는 국적 또는 혈통 기반 경로가 1개 있습니다. 혈통에 의한 브라질 국적입니다.
브라질에서 배우자나 동반자와 함께 지낼 수 있나요?
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
브라질에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.
출처 (5)
공식 출처
- Resolução Normativa CNIg nº 36 — investimento imobiliário · Ministério da Justiça e Segurança Pública · 2026-10-11 확인 · 2018-10-09 게시
- Lei nº 13.445/2017 (Lei de Migração), art. 30 · Presidência da República · 2026-10-10 확인 · 2017-05-24 게시
- Taxas — Polícia Federal (imigração) · Polícia Federal · 2026-10-11 확인
- Resolução Normativa CNIg nº 36/2018 (as amended by Resoluções CNIG/MJSP nº 46/2021 and nº 49/2024) · Ministério da Justiça e Segurança Pública · 2026-10-11 확인
- Taxas de imigração — isenções (nacionais da CPLP) · Polícia Federal do Brasil · 2026-10-11 확인