멕시코 이주
이 안내서에 나온 멕시코 이주 경로는 9개입니다: 투자자 경로 2개, 비용 납부 체류 경로 2개, 취업 비자 1개, 학생 비자 1개, 국적 또는 혈통 기반 경로 1개, 배우자 비자 2개.
디지털 노마드 비자가 없습니다. 가장 낮은 투자 금액: 투자자 거주, MXN 5.4M+ ≈ $294k. 에 공식 출처와 대조해 확인했습니다.
멕시코는 임시 거주자, 학생, 유급 근로자를 위한 다양한 비자 경로를 제공합니다. 영사 절차가 핵심이며, 구체적인 체크리스트는 관할 멕시코 영사관에 따라 다릅니다.
투자 · 2

부동산 거주
필요 투자: MXN 10.8M+ ≈ $588k
자세히
Visa de Residencia Temporal — bienes inmuebles (Lineamientos, Trámite 5 III f)
- 근무: 허가 시 가능
- 가족 동반 가능
- 부동산 소유를 증명하는 공증인 앞 공정 증서가 필요합니다
일정 가치 기준을 초과하는 멕시코 부동산 소유자를 위한 임시 거주. 1 2 3 4 5
증빙 및 납부해야 하는 금액
- MXN 10,758,500.1 (≈ $588,000)를 넘는 투자 · 외국인이 91,710일의 UMA에 상당하는 금액을 초과하는 멕시코 내 부동산을 소유함을 보여 주는 공증인 앞 공정 증서(91,710 UMA일 x MXN 117.31 (≈ $6) 2026년 일일 UMA). 1 2
- 수수료 MXN 990.79 (≈ $54) · 영사 비자 수수료, Ley Federal de Derechos art. 22 (III d)이며, 영사관에서 납부합니다. 4 1
- 수수료 MXN 11,140.74 (≈ $610) · 멕시코에서 INM이 발급하는 임시 거주 카드, 최대 1년(Ley Federal de Derechos art. 8 VI). 4
- 수수료 MXN 16,693.36 (≈ $910) · 멕시코에서 INM이 발급하는 임시 거주 카드, 2년(Ley Federal de Derechos art. 8 VI). 4
- 수수료 MXN 21,142.58 (≈ $1,160) · 멕시코에서 INM이 발급하는 임시 거주 카드, 3년(Ley Federal de Derechos art. 8 VI). 4
- 수수료 MXN 25,057.82 (≈ $1,370) · 멕시코에서 INM이 발급하는 임시 거주 카드, 4년(Ley Federal de Derechos art. 8 VI). 4
요건
체류
- 180일을 초과하고 최대 4년의 임시 거주 신분. 영사 비자는 단수 입국으로 최대 180일간 유효하며, 이후 멕시코에서 거주 카드가 발급됩니다.
- 최초 체류: 7~48개월, 건별로 결정됩니다.
- 비자 유효 기간: 6개월. 유효 기간은 비자를 사용할 수 있는 기간이며 체류할 수 있는 기간이 아닙니다.
국적
영사 면접으로 결정됩니다.
근무
유급 근로에는 별도의 취업 허가가 필요합니다.
가족
배우자, 파트너, 자녀 및 적격 친족은 가족 단위로 임시 거주를 신청할 수 있으며, 각자 Lineamientos의 가족 단위 지불 능력을 증명해야 합니다. 배우자 또는 파트너가 멕시코에서 일하려면 본인의 취업 허가가 필요합니다.
에 공식 출처와 대조하여 처음 확인변경 내역
투자자 거주
필요 투자: MXN 5.4M+ ≈ $294k
은퇴 또는 저축으로 생활 · 2

은퇴자 영주권
필요 소득: 월 MXN 134k+ ≈ $7,310
소득 / 저축 기반 거주
필요 소득: 월 MXN 80k+ ≈ $4,360
취업 · 1

채용 제안 기반 거주
최초 체류: 4년
학생 · 1

국적 또는 혈통 기반 · 1

특정 국가의 국민이나 이 나라에 가족 뿌리가 있는 사람에게만 개방됩니다. 자유 이동과 달리 각각 신청이 필요합니다.
혈통에 의한 멕시코 국적
배우자 비자 · 2

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
자유 이동 및 무비자 체류 · 1
무비자 체류 · 방문자로 최대 180일
근무 불가
57개 여권에 개방: FM, MH, MO, PW, 그리스, 네덜란드, 노르웨이, 뉴질랜드, 대한민국, 덴마크, 독일, 라트비아, 루마니아, 룩셈부르크, 리투아니아, 리히텐슈타인, 모나코, 몰타, 미국, 바베이도스, 바하마, 벨기에, 벨리즈, 불가리아, 산마리노, 스웨덴, 스위스, 스페인, 슬로바키아, 슬로베니아, 싱가포르, 아르헨티나, 아이슬란드, 아일랜드, 안도라, 에스토니아, 영국, 오스트레일리아, 오스트리아, 우루과이, 이스라엘, 이탈리아, 일본, 체코, 칠레, 캐나다, 코스타리카, 키프로스, 트리니다드 토바고, 파나마, 파라과이, 포르투갈, 폴란드, 프랑스, 핀란드, 헝가리, 홍콩(중국 특별행정구).
세금
멕시코 세법상 거주자는 전 세계 소득에 과세되며 외국 국적이라는 이유로 면제되지 않습니다. 세법상 거주 여부는 체류 신분과 별도로 판단되며, 외국 거주자에 대한 규정은 멕시코 원천 소득에 초점을 둡니다. 여러 국가와 관련이 있는 경우 세법상 거주 판단은 주된 전문 활동이 어디에 중심을 두는지 또는 소득 대부분이 어디서 발생하는지를 고려할 수 있습니다.
일반 규정
멕시코 개인소득세: 거주자는 전 세계 소득에 과세
전 세계 소득
자세히
- 과세 대상: 멕시코 거주자의 전 세계 소득과, 고정 사업장이 없는 비거주자의 멕시코 원천 소득. 2026 연간 세율표(art. 152, Anexo 8 RMF 2026, DOF 2025년 12월 28일): MXN 10,135.11 (≈ $550)까지 1.92%, 86,022.11까지 6.40%, 151,176.19까지 10.88%, 175,735.66까지 16.00%, 210,403.69까지 17.92%, 424,353.97까지 21.36%, 668,840.14까지 23.52%, 1,276,925.98까지 30.00%, 1,702,567.97까지 32.00%, 5,107,703.92까지 34.00%, 그 초과 35.00%이며, 각각 하한 초과분에 적용되고 고정 세액이 더해집니다
- 적용 대상: 거주 여부는 멕시코 내 주거지(casa habitación)로 결정됩니다. 멕시코에 주거지가 없는 사람은 비거주자이며, 멕시코와 다른 나라에 주거지가 있는 사람은 역년 총소득의 50% 초과가 멕시코 외 국가에서 발생하거나 주된 전문 활동 중심지가 다른 나라에 있으면 비거주자로 취급됩니다(외국 거주자에 대한 SAT 안내)
- 한도: MXN 10k/년 ≈ $550
멕시코 거주자는 소득 원천의 위치와 관계없이 모든 소득에 소득세를 납부하며(LISR art. 1 fr. I), 비거주자는 멕시코 원천 소득 또는 고정 사업장에 귀속되는 소득에만 납부합니다. 2026 연간 세율표(LISR art. 152, Anexo 8 RMF 2026)는 1.92%에서 MXN 5,107,703.93 (≈ $279,000)을 초과하는 과세 소득에 대한 한계세율 35%까지입니다.
과세 대상
멕시코 거주자의 전 세계 소득과, 고정 사업장이 없는 비거주자의 멕시코 원천 소득. 2026 연간 세율표(art. 152, Anexo 8 RMF 2026, DOF 2025년 12월 28일): MXN 10,135.11 (≈ $550)까지 1.92%, 86,022.11까지 6.40%, 151,176.19까지 10.88%, 175,735.66까지 16.00%, 210,403.69까지 17.92%, 424,353.97까지 21.36%, 668,840.14까지 23.52%, 1,276,925.98까지 30.00%, 1,702,567.97까지 32.00%, 5,107,703.92까지 34.00%, 그 초과 35.00%이며, 각각 하한 초과분에 적용되고 고정 세액이 더해집니다.
적용 대상
- 거주 여부는 멕시코 내 주거지(casa habitación)로 결정됩니다. 멕시코에 주거지가 없는 사람은 비거주자이며, 멕시코와 다른 나라에 주거지가 있는 사람은 역년 총소득의 50% 초과가 멕시코 외 국가에서 발생하거나 주된 전문 활동 중심지가 다른 나라에 있으면 비거주자로 취급됩니다(외국 거주자에 대한 SAT 안내).
제외 사항
- 국적과 비자 종류는 멕시코 거주자의 국외 원천 소득에 대한 과세를 면제하지 않습니다.
- 비거주자의 멕시코 원천 소득은 고객의 위치와 관계없이 외국 거주자 규정에 따라 과세됩니다.
한도
- 연 MXN 10,135.11 (≈ $550) · 이 금액까지의 과세 소득에 1.92%(2026 연간 세율표)
- 연 MXN 86,022.11 (≈ $4,700) · MXN 10,135.11 (≈ $550) 초과분부터 이 금액까지 6.40%
- 연 MXN 424,353.97 (≈ $23,200) · MXN 210,403.69 (≈ $11,500) 초과분부터 이 금액까지 21.36%이며, 그 이후 23.52%, 이어서 30%가 적용됩니다
- 연 MXN 1,276,925.98 (≈ $69,800) · 30% 구간 종료, MXN 1,702,567.97 (≈ $93,100)까지 32%, MXN 5,107,703.92 (≈ $279,000)까지 34%
- 연 MXN 5,107,703.93 (≈ $279,000) · 이 과세 소득부터 한계세율 35%(고정 세액 MXN 1,601,862.46 (≈ $87,600))
비자
임시 또는 영주 거주 카드가 그 자체로 세법상 거주 여부를 정하지는 않으며, 세법상 거주 여부는 주거지와 이익 중심지 기준을 따릅니다.
기타 세금
부가가치세(IVA), 사회보장 부담금(IMSS), 조약상 감면은 별개입니다. 연간 세율표는 매년 Resolución Miscelánea Fiscal의 Anexo 8에 다시 공표됩니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
멕시코 RESICO(régimen simplificado de confianza): 소득이 MXN 3.5 million 이하인 개인은 월 수령 소득의 1%에서 2.5%
세율 2.5%
자세히
- 과세 대상: 전자 세금 계산서(CFDI)로 증빙되는 월 수령 소득이며, 부가가치세를 제외하고 공제는 없습니다. 세율: MXN 25,000 (≈ $1,370)까지 1.00%, 50,000까지 1.10%, 83,333.33까지 1.50%, 208,333.33까지 2.00%, 3,500,000까지 2.50%. 월별 신고와 납부는 다음 달 17일까지이며, 연간 신고가 필요합니다(art. 113-F)
- 한도: MXN 3.5M/년 ≈ $191k
사업, 전문직 또는 일시적 부동산 임대 활동만 하고 직전 연도 소득이 MXN 3,500,000 (≈ $191,000) 이하인 개인은 청구서 발행과 공제 없이 월 수령 소득의 1%에서 2.5%로 소득세를 납부할 수 있습니다. MXN 25,000 (≈ $1,370)까지 1.00%, 50,000까지 1.10%, 83,333.33까지 1.50%, 208,333.33까지 2.00%, 3,500,000까지 2.50%.
과세 대상
전자 세금 계산서(CFDI)로 증빙되는 월 수령 소득이며, 부가가치세를 제외하고 공제는 없습니다. 세율: MXN 25,000 (≈ $1,370)까지 1.00%, 50,000까지 1.10%, 83,333.33까지 1.50%, 208,333.33까지 2.00%, 3,500,000까지 2.50%. 월별 신고와 납부는 다음 달 17일까지이며, 연간 신고가 필요합니다(art. 113-F).
적용 대상
- 사업, 전문직 또는 일시적 재산 사용 활동만 하는 개인으로, 직전 연도 해당 활동의 총소득이 MXN 3,500,000 (≈ $191,000)을 넘지 않으며, 신규 납세자는 소득이 그 한도를 넘지 않을 것으로 예상되면 선택할 수 있습니다.
- 직전 연도의 이들 모든 활동의 총소득이 MXN 3,500,000 (≈ $191,000)을 넘지 않는 한 근로 소득(Chapter I) 또는 이자 소득(Chapter VI)도 있을 수 있습니다.
- 연중 어느 시점이든 소득이 MXN 3,500,000 (≈ $191,000)을 초과하거나 art. 113-G의 의무를 이행하지 않은 납세자는 다음 달부터 이 제도에서 벗어납니다.
제외 사항
- 법인의 파트너, 주주 또는 구성원, 또는 특수관계인은 이용할 수 없습니다.
- 멕시코에 고정 사업장이 있는 외국 거주자, 또는 우대 세제 하의 소득이 있는 사람은 이용할 수 없습니다.
- art. 94 sections III에서 VI의 소득을 받는 사람은 이용할 수 없습니다.
- 세무 의무 불이행으로 제외된 납세자는 이 제도로 돌아올 수 없습니다.
한도
- 연 MXN 3,500,000 (≈ $191,000) · 이 제도의 직전 연도(및 당해 연도) 최대 소득
- 월 MXN 25,000 (≈ $1,370) · 1.00% 구간: 이 금액까지의 월 수령 소득
- 월 MXN 208,333.33 (≈ $11,400) · 2.00% 구간 종료, 2.50%는 MXN 3,500,000 (≈ $191,000)까지 적용
비자
이 제도는 비자 범주가 아니라 개인의 세무 등록과 활동에 따릅니다.
기타 세금
부가가치세는 별도로 부과되며 월 과세표준에서 제외됩니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
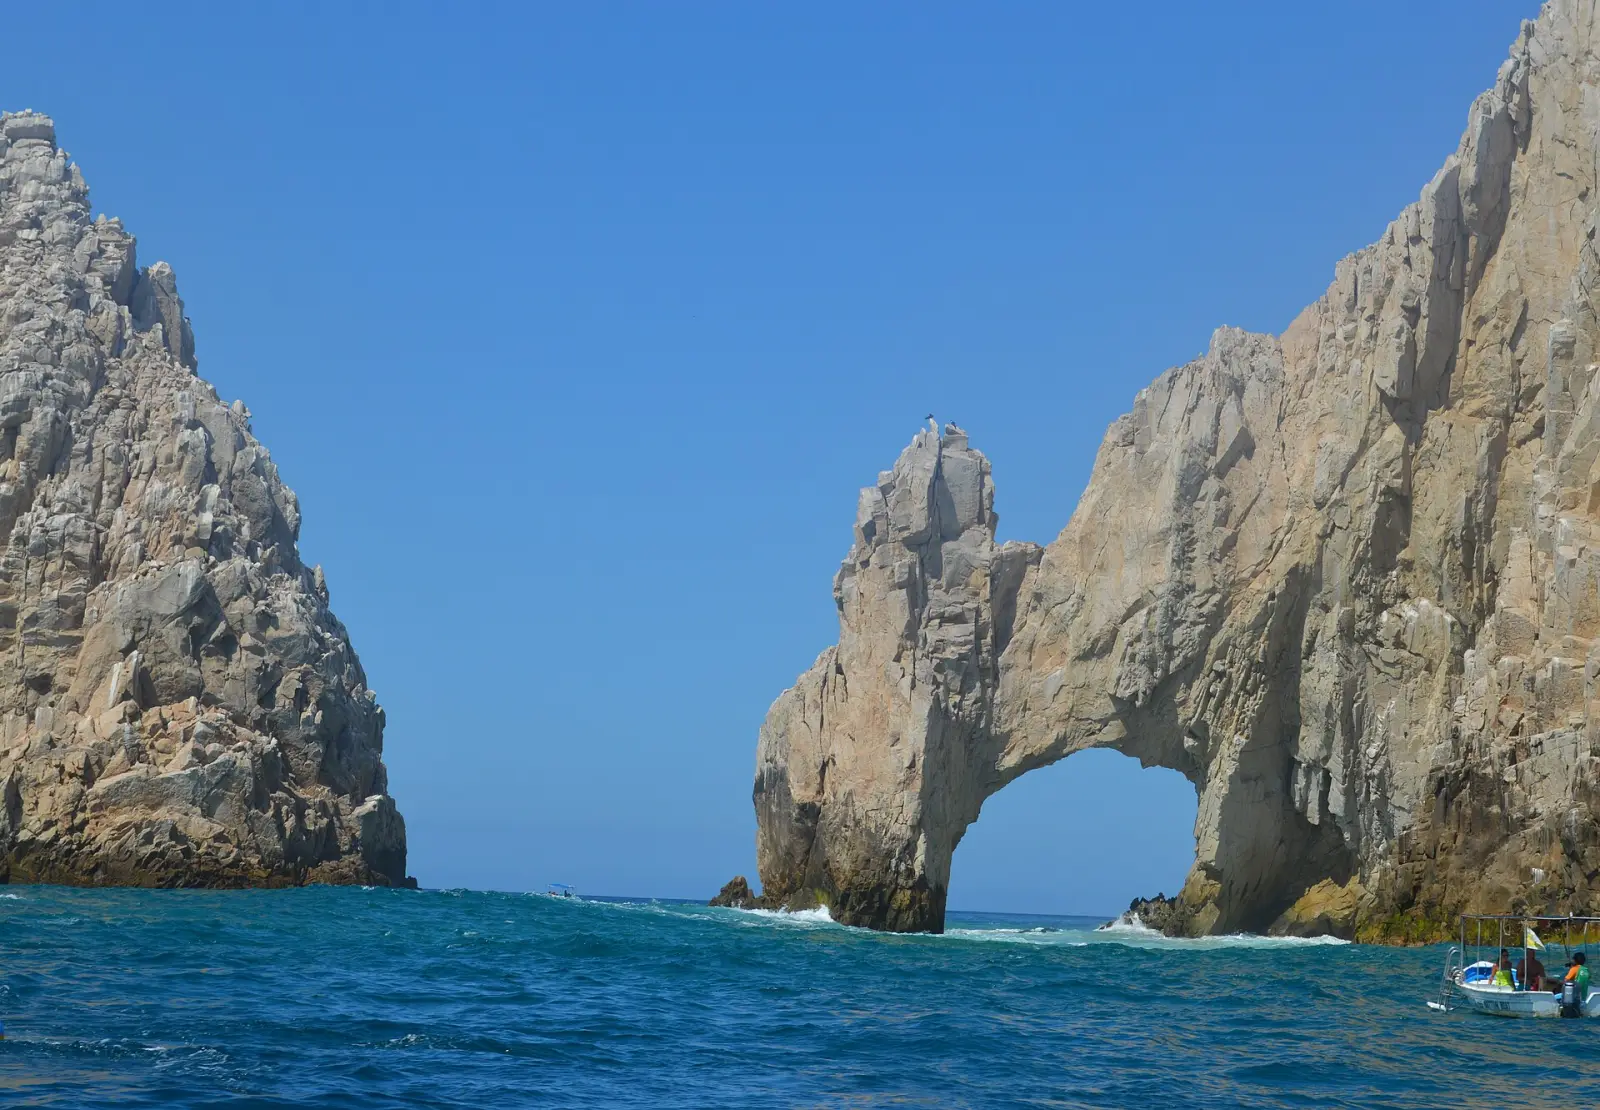
사진으로 보는 멕시코
단기 체류 · 1
취업
취업 허가가 있는 방문자
최초 체류: 6개월
영주권 취득 경로 · 1
- 귀화 · Mexican nationality by birth for children born abroad to a Mexican parent (Constitution Article 30 A II and III) – consular birth registration
멕시코 도착 후 첫 단계
- 입국 후 해당 기간 내에 INM에서 비자를 거주 카드로 교환하십시오.
- 건강보험에 가입하거나 멕시코 공공 보건 서비스 이용 가능 여부를 확인하십시오.
- 경로에 필요한 경우 지방 당국에 주소를 등록하십시오.
- 현지 자금을 관리해야 하면 멕시코 은행 계좌를 개설하십시오.
- 공식 신분증으로 여권과 거주 카드를 휴대하십시오.
자주 묻는 질문
멕시코 거주를 위해 얼마를 투자해야 하나요?
멕시코에는 투자자 경로가 2개 있습니다. 부동산 거주은(는) MXN 10,758,500.1 (≈ $588,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 4년입니다. 투자자 거주은(는) MXN 5,378,663.5 (≈ $294,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 4년입니다.
저축이나 연금으로 멕시코에서 은퇴하거나 거주할 수 있나요?
멕시코에는 은퇴 또는 비용 납부 체류 경로가 2개 있습니다. 은퇴자 영주권은(는) 월 MXN 133,733.4 (≈ $7,310) 이상의 소득을(를) 요구합니다. 소득 / 저축 기반 거주은(는) 월 MXN 79,770.8 (≈ $4,360) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 4년입니다.
멕시코는 외국인에게 어떤 취업 비자를 제공하나요?
멕시코에는 취업 비자가 1개 있습니다. 채용 제안 기반 거주은(는) 최초 체류 기간은 4년입니다.
멕시코 학생 비자는 어떻게 받나요?
멕시코에는 학생 비자가 1개 있습니다. 학생 거주은(는) 월 MXN 25,808.2 (≈ $1,410) 이상의 소득을(를) 요구합니다.
국적이나 혈통으로 멕시코 거주권을 얻을 수 있나요?
예. 멕시코에는 국적 또는 혈통 기반 경로가 1개 있습니다. 혈통에 의한 멕시코 국적입니다.
멕시코에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 멕시코에는 배우자 비자가 2개 있습니다. 국민의 배우자은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다. 영주권자의 배우자은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
멕시코에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.
출처 (5)
공식 출처
- Lineamientos en materia de visas (DOF 25 July 2025): Trámites 5, 6, 7, 10 · Secretaría de Relaciones Exteriores / Diario Oficial · 2026-10-12 확인 · 2025-07-25 게시
- Comunicado 1/26: Unidad de Medida y Actualización 2026 (daily MXN 117.31) · INEGI · 2026-10-12 확인 · 2026-01-08 게시
- Visas para extranjeros · Secretaría de Relaciones Exteriores · 2026-10-10 확인
- Ley Federal de Derechos, arts. 8, 11, 14 Bis and 22 (text current to DOF 7 Nov 2025, amounts for 2026) · Cámara de Diputados · 2026-10-11 확인
- Ley de Migración (arts. 52 to 56 and 111; text as last amended DOF 29 April 2022) · Cámara de Diputados / Instituto Nacional de Migración · 2026-10-12 확인