Umzug nach Mexiko
9 Möglichkeiten für den Umzug nach Mexiko in unserem Leitfaden: 2 Investorenrouten, 2 Routen mit Zahlung für den Aufenthalt, 1 Arbeitsvisum, 1 Studienvisum, 1 Route nach Staatsangehörigkeit oder Abstammung, 2 Ehegattenvisa.
Kein Visum für digitale Nomaden. Kleinste Investition: Investorenaufenthalt, MXN 5.4M+ ≈ $294k. Am anhand der amtlichen Quellen geprüft.
Mexiko bietet eine Reihe von Visawegen für befristet Aufenthaltsberechtigte, Studierende und Personen mit bezahlter Arbeit. Das Konsularverfahren steht im Mittelpunkt, und die konkrete Checkliste hängt von Ihrem örtlichen mexikanischen Konsulat ab.
Investition · 2

Aufenthalt durch Immobilienerwerb
Nötige Investition: MXN 10.8M+ ≈ $588k
Details
Visa de Residencia Temporal — bienes inmuebles (Lineamientos, Trámite 5 III f)
- Arbeit: Mit Genehmigung
- Familiennachzug möglich
- Eine öffentliche Urkunde vor einem Notar, die das Eigentum an der Immobilie nachweist, ist erforderlich
Befristeter Aufenthalt für Eigentümer mexikanischer Immobilien über einer Wertschwelle. 1 2 3 4 5
Was nachzuweisen und zu zahlen ist
- Eine Investition von über MXN 10,758,500.1 (≈ $588,000) · Öffentliche Urkunde vor einem Notar, die zeigt, dass der Ausländer Immobilien in Mexiko besitzt, deren Wert den Gegenwert von 91,710 Tagen UMA übersteigt (91,710 UMA-Tage x MXN 117.31 (≈ $6) tägliche UMA 2026). 1 2
- Eine Gebühr von MXN 990.79 (≈ $54) · Konsularische Visumgebühr, Ley Federal de Derechos art. 22 (III d); beim Konsulat zu zahlen. 4 1
- Eine Gebühr von MXN 11,140.74 (≈ $610) · Vom INM in Mexiko ausgestellte Karte für befristete Ansässigkeit, bis zu 1 Jahr (Ley Federal de Derechos art. 8 VI). 4
- Eine Gebühr von MXN 16,693.36 (≈ $910) · Vom INM in Mexiko ausgestellte Karte für befristete Ansässigkeit, 2 Jahre (Ley Federal de Derechos art. 8 VI). 4
- Eine Gebühr von MXN 21,142.58 (≈ $1,160) · Vom INM in Mexiko ausgestellte Karte für befristete Ansässigkeit, 3 Jahre (Ley Federal de Derechos art. 8 VI). 4
- Eine Gebühr von MXN 25,057.82 (≈ $1,370) · Vom INM in Mexiko ausgestellte Karte für befristete Ansässigkeit, 4 Jahre (Ley Federal de Derechos art. 8 VI). 4
Anforderungen
- Eine öffentliche Urkunde vor einem Notar, die das Eigentum an der Immobilie nachweist, ist erforderlich. 1
- Ein Reisepass ist erforderlich. 1
- Ein Konsulargespräch ist erforderlich. 1
Aufenthalt
- Status der befristeten Ansässigkeit für mehr als 180 Tage und bis zu 4 Jahre. Das konsularische Visum gilt bis zu 180 Tage für eine einmalige Einreise; die Aufenthaltskarte wird dann in Mexiko ausgestellt.
- Erster Aufenthalt: 7 bis 48 Monate, Entscheidung im Einzelfall.
- Gültigkeit des Visums: 6 Monate. Die Gültigkeit ist der Zeitraum, in dem das Visum genutzt werden kann, nicht die erlaubte Aufenthaltsdauer.
Staatsangehörigkeit
Das Konsulargespräch entscheidet.
Arbeit
Bezahlte Arbeit erfordert eine gesonderte Arbeitserlaubnis.
Familie
Ehepartner, Partner, Kinder und berechtigte Verwandte können als Familieneinheit einen befristeten Aufenthalt beantragen; jeder muss die Zahlungsfähigkeit der Familieneinheit nach den Lineamientos nachweisen. Ihr Ehepartner oder Partner benötigt für eine Arbeit in Mexiko eine eigene Arbeitserlaubnis.
Erstmals am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Investorenaufenthalt
Nötige Investition: MXN 5.4M+ ≈ $294k
Ruhestand oder Leben von Ersparnissen · 2

Daueraufenthalt für Ruheständler
Nötiges Einkommen: MXN 134k+ im Monat ≈ $7,310
Aufenthalt nach Einkommen / Ersparnissen
Nötiges Einkommen: MXN 80k+ im Monat ≈ $4,360
Arbeit · 1

Aufenthalt mit Stellenangebot
Erster Aufenthalt: 4 J.
Studium · 1

Studentenaufenthalt
Nötiges Einkommen: MXN 26k+ im Monat ≈ $1,410
Nach Staatsangehörigkeit oder Abstammung · 1

Nur für Staatsangehörige bestimmter Länder oder für Menschen mit familiären Wurzeln hier. Anders als bei der Freizügigkeit ist jeweils ein Antrag nötig.
Ehegattenvisa · 2

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner eines Staatsbürgers
Erster Aufenthalt: 2 J.
Ehepartner einer Person mit Daueraufenthalt
Erster Aufenthalt: 2 J.
Freizügigkeit und visumfreie Aufenthalte · 1
Visumfreier Aufenthalt · Bis zu 180 Tage als Besucher
Arbeit nicht erlaubt
Offen für 57 Pässe: Andorra, Argentinien, Australien, Bahamas, Barbados, Belgien, Belize, Bulgarien, Chile, Costa Rica, Dänemark, Deutschland, Estland, Finnland, FM, Frankreich, Griechenland, Irland, Island, Israel, Italien, Japan, Kanada, Lettland, Liechtenstein, Litauen, Luxemburg, Malta, MH, MO, Monaco, Neuseeland, Niederlande, Norwegen, Österreich, Panama, Paraguay, Polen, Portugal, PW, Rumänien, San Marino, Schweden, Schweiz, Singapur, Slowakei, Slowenien, Sonderverwaltungsregion Hongkong, Spanien, Südkorea, Trinidad und Tobago, Tschechien, Ungarn, Uruguay, Vereinigte Staaten, Vereinigtes Königreich, Zypern.
Steuern
In Mexiko steuerlich Ansässige werden mit ihrem weltweiten Einkommen besteuert, und eine ausländische Staatsangehörigkeit bietet keine Befreiung. Die steuerliche Ansässigkeit wird getrennt vom Einwanderungsstatus bestimmt, und die Regeln für ausländische Ansässige konzentrieren sich auf Einkommen aus mexikanischen Quellen. Wenn Sie Bindungen zu mehreren Ländern haben, kann der Test der steuerlichen Ansässigkeit berücksichtigen, wo Ihre berufliche Haupttätigkeit liegt oder wo der größte Teil Ihres Einkommens erzielt wird.
Allgemeine Regeln
Mexiko, Einkommensteuer: Ansässige werden mit ihrem weltweiten Einkommen besteuert
Welteinkommen
Details
- Auf: Weltweites Einkommen mexikanischer Ansässiger
- Wer: Die Ansässigkeit wird durch eine Wohnung
- Grenze: MXN 10k/Jahr ≈ $550
In Mexiko Ansässige zahlen Einkommensteuer auf alle ihre Einkünfte, wo immer die Quelle liegt (LISR art. 1 fr. I); Nichtansässige zahlen nur auf Einkommen aus mexikanischen Quellen oder einer Betriebsstätte zuzurechnendes Einkommen. Der Jahrestarif 2026 (LISR art. 152, Anexo 8 RMF 2026) reicht von 1.92% bis zu einem Grenzsatz von 35% auf steuerpflichtiges Einkommen über MXN 5,107,703.93 (≈ $279,000).
Besteuert wird
Weltweites Einkommen mexikanischer Ansässiger; Einkommen von Nichtansässigen ohne Betriebsstätte aus mexikanischen Quellen. Jahrestarif für 2026 (art. 152, Anexo 8 RMF 2026, DOF 28 December 2025): 1.92% bis MXN 10,135.11 (≈ $550); 6.40% bis 86,022.11; 10.88% bis 151,176.19; 16.00% bis 175,735.66; 17.92% bis 210,403.69; 21.36% bis 424,353.97; 23.52% bis 668,840.14; 30.00% bis 1,276,925.98; 32.00% bis 1,702,567.97; 34.00% bis 5,107,703.92; darüber 35.00%, jeweils auf den Mehrbetrag über der Untergrenze angewandt, zuzüglich einer festen Quote.
Für wen es gilt
- Die Ansässigkeit wird durch eine Wohnung (casa habitación) in Mexiko bestimmt: Eine Person ohne Wohnung in Mexiko ist nichtansässig; eine Person mit Wohnungen in Mexiko und einem anderen Land gilt als nichtansässig, wenn mehr als 50% des gesamten Kalenderjahreseinkommens in einem anderen Land als Mexiko erzielt werden oder der Hauptmittelpunkt der beruflichen Tätigkeiten in einem anderen Land liegt (SAT-Leitlinien zu ausländischen Ansässigen).
Ausschlüsse
- Staatsangehörigkeit und Visumart befreien einen mexikanischen Ansässigen nicht von der Steuer auf Einkünfte aus dem Ausland.
- Einkommen von Nichtansässigen aus mexikanischen Quellen wird nach den Regeln für ausländische Ansässige besteuert, unabhängig vom Standort des Kunden.
Grenzen
- MXN 10,135.11 im Jahr (≈ $550) · 1.92% auf steuerpflichtiges Einkommen bis zu diesem Betrag (Jahrestarif 2026)
- MXN 86,022.11 im Jahr (≈ $4,700) · 6.40% auf den Mehrbetrag über MXN 10,135.11 (≈ $550) bis zu diesem Betrag
- MXN 424,353.97 im Jahr (≈ $23,200) · 21.36% auf den Mehrbetrag über MXN 210,403.69 (≈ $11,500) bis zu diesem Betrag; darüber gelten 23.52% und dann 30%
- MXN 1,276,925.98 im Jahr (≈ $69,800) · Die 30%-Stufe endet; 32% bis MXN 1,702,567.97 (≈ $93,100) und 34% bis MXN 5,107,703.92 (≈ $279,000)
- MXN 5,107,703.93 im Jahr (≈ $279,000) · Grenzsatz von 35% ab diesem steuerpflichtigen Einkommen (feste Quote MXN 1,601,862.46 (≈ $87,600))
Visa
Eine Karte für befristeten oder dauerhaften Aufenthalt bestimmt die steuerliche Ansässigkeit nicht für sich allein; die steuerliche Ansässigkeit richtet sich nach den Tests zu Wohnung und Interessenmittelpunkt.
Weitere Steuern
Mehrwertsteuer (VAT, IVA), Sozialversicherungsbeiträge (IMSS) und Abkommensentlastung sind gesondert zu betrachten. Der Jahrestarif wird jedes Jahr in Anexo 8 der Resolución Miscelánea Fiscal neu veröffentlicht.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Mexiko RESICO (régimen simplificado de confianza): 1% bis 2.5% der monatlich vereinnahmten Einkünfte für Personen mit Einkünften bis MXN 3.5 Millionen
2.5% Steuer
Details
- Auf: Monatlich vereinnahmte und durch digitale Steuerrechnungen (CFDI) belegte Einkünfte, ohne Mehrwertsteuer und ohne Abzüge
- Grenze: MXN 3.5M/Jahr ≈ $191k
Personen, die ausschließlich gewerbliche, freiberufliche oder vorübergehende Vermietungstätigkeiten ausüben und im Vorjahr Einkünfte von nicht mehr als MXN 3,500,000 (≈ $191,000) hatten, können die Einkommensteuer mit 1% bis 2.5% der monatlich vereinnahmten, in Rechnung gestellten Einkünfte ohne Abzüge zahlen: 1.00% bis MXN 25,000, (≈ $1,370) 1.10% bis 50,000, 1.50% bis 83,333.33, 2.00% bis 208,333.33 und 2.50% bis 3,500,000.
Besteuert wird
Monatlich vereinnahmte und durch digitale Steuerrechnungen (CFDI) belegte Einkünfte, ohne Mehrwertsteuer und ohne Abzüge. Sätze: bis MXN 25,000 (≈ $1,370) 1.00%; bis 50,000 1.10%; bis 83,333.33 1.50%; bis 208,333.33 2.00%; bis 3,500,000 2.50%. Monatliche Erklärung und Zahlung bis zum 17. des Folgemonats; Jahreserklärung erforderlich (art. 113-F).
Für wen es gilt
- Einzelperson, die ausschließlich gewerbliche, freiberufliche oder vorübergehende Vermietungstätigkeiten ausübt, deren Gesamteinkünfte aus diesen Tätigkeiten im Vorjahr nicht über MXN 3,500,000 (≈ $191,000) liegen; neue Steuerpflichtige können eintreten, wenn sie erwarten, dass die Einkünfte diese Grenze nicht überschreiten.
- Kann auch Lohneinkommen (Kapitel I) oder Zinseinkommen (Kapitel VI) haben, sofern die Gesamteinkünfte aus allen diesen Tätigkeiten im Vorjahr MXN 3,500,000 (≈ $191,000) nicht überschreiten.
- Ein Steuerpflichtiger, dessen Einkünfte im Jahr zu irgendeinem Zeitpunkt MXN 3,500,000 (≈ $191,000) überschreiten oder der die Pflichten nach art. 113-G nicht erfüllt, verlässt das Regime ab dem Folgemonat.
Ausschlüsse
- Nicht verfügbar für Gesellschafter, Aktionäre oder Mitglieder juristischer Personen oder nahestehende Personen.
- Nicht verfügbar für ausländische Ansässige mit Betriebsstätten in Mexiko oder für Personen mit Einkünften unter bevorzugten Steuerregimen.
- Nicht verfügbar für Personen, die die Einkünfte nach art. 94 Abschnitte III bis VI beziehen.
- Ein wegen Nichterfüllung von Steuerpflichten ausgeschlossener Steuerpflichtiger kann nicht in das Regime zurückkehren.
Grenzen
- MXN 3,500,000 im Jahr (≈ $191,000) · Höchsteinkünfte des Vorjahres (und des laufenden Jahres) für das Regime
- MXN 25,000 im Monat (≈ $1,370) · 1.00%-Stufe: monatlich vereinnahmte Einkünfte bis zu diesem Betrag
- MXN 208,333.33 im Monat (≈ $11,400) · Die 2.00%-Stufe endet; 2.50% gilt bis MXN 3,500,000 (≈ $191,000)
Visa
Das Regime hängt von der steuerlichen Registrierung und Tätigkeit der Person ab, nicht von der Visakategorie.
Weitere Steuern
Die Mehrwertsteuer wird gesondert erhoben und ist von der monatlichen Bemessungsgrundlage ausgenommen.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
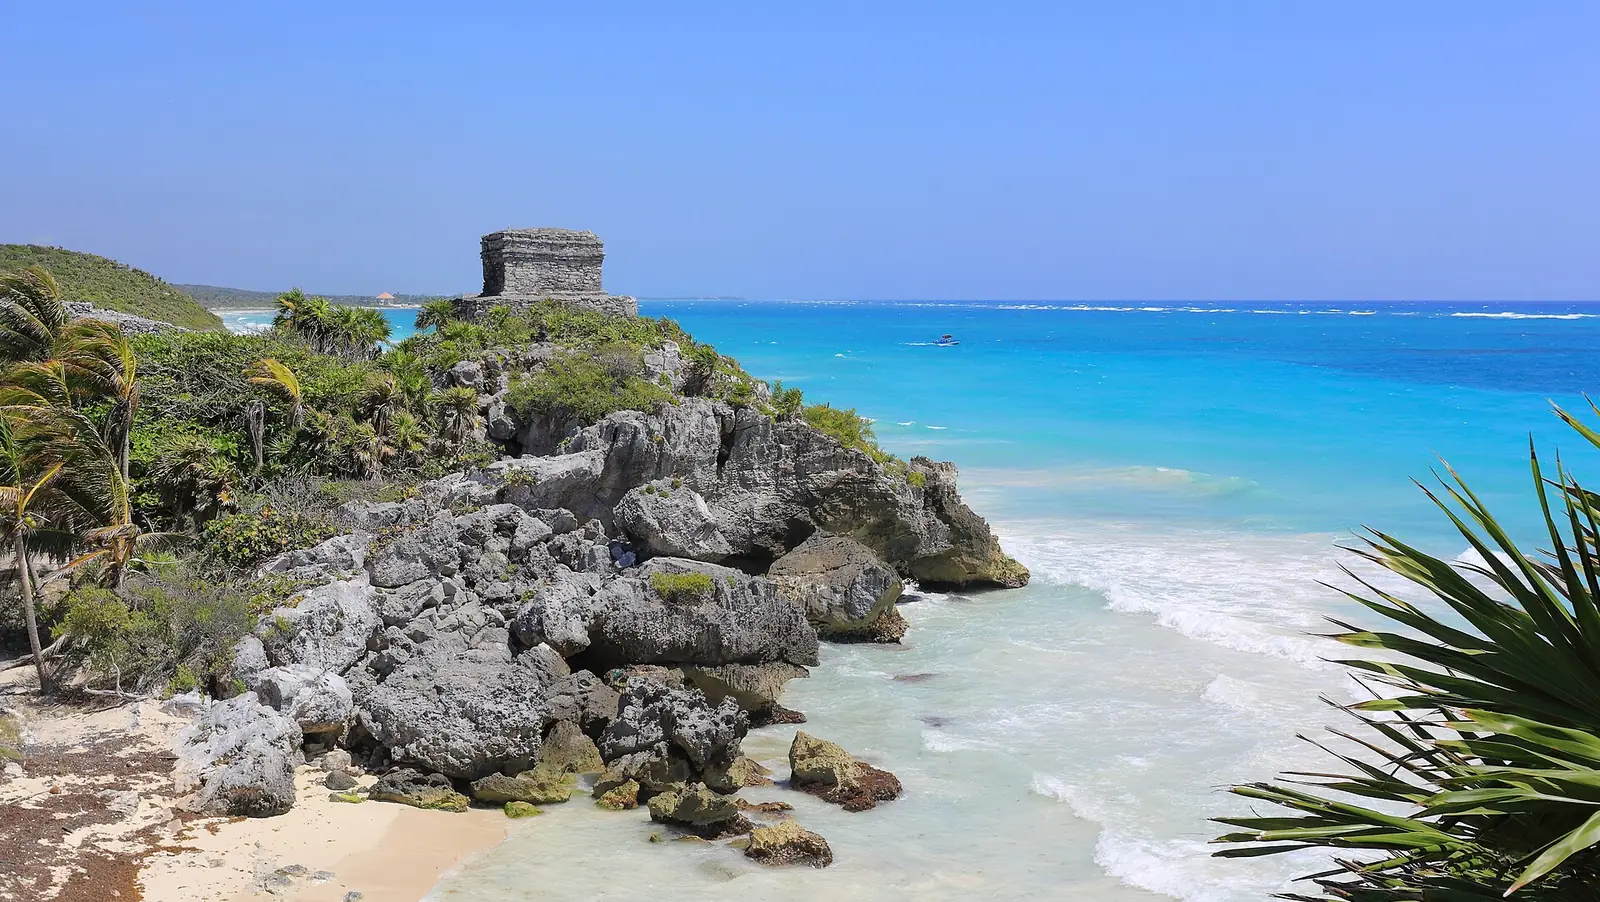
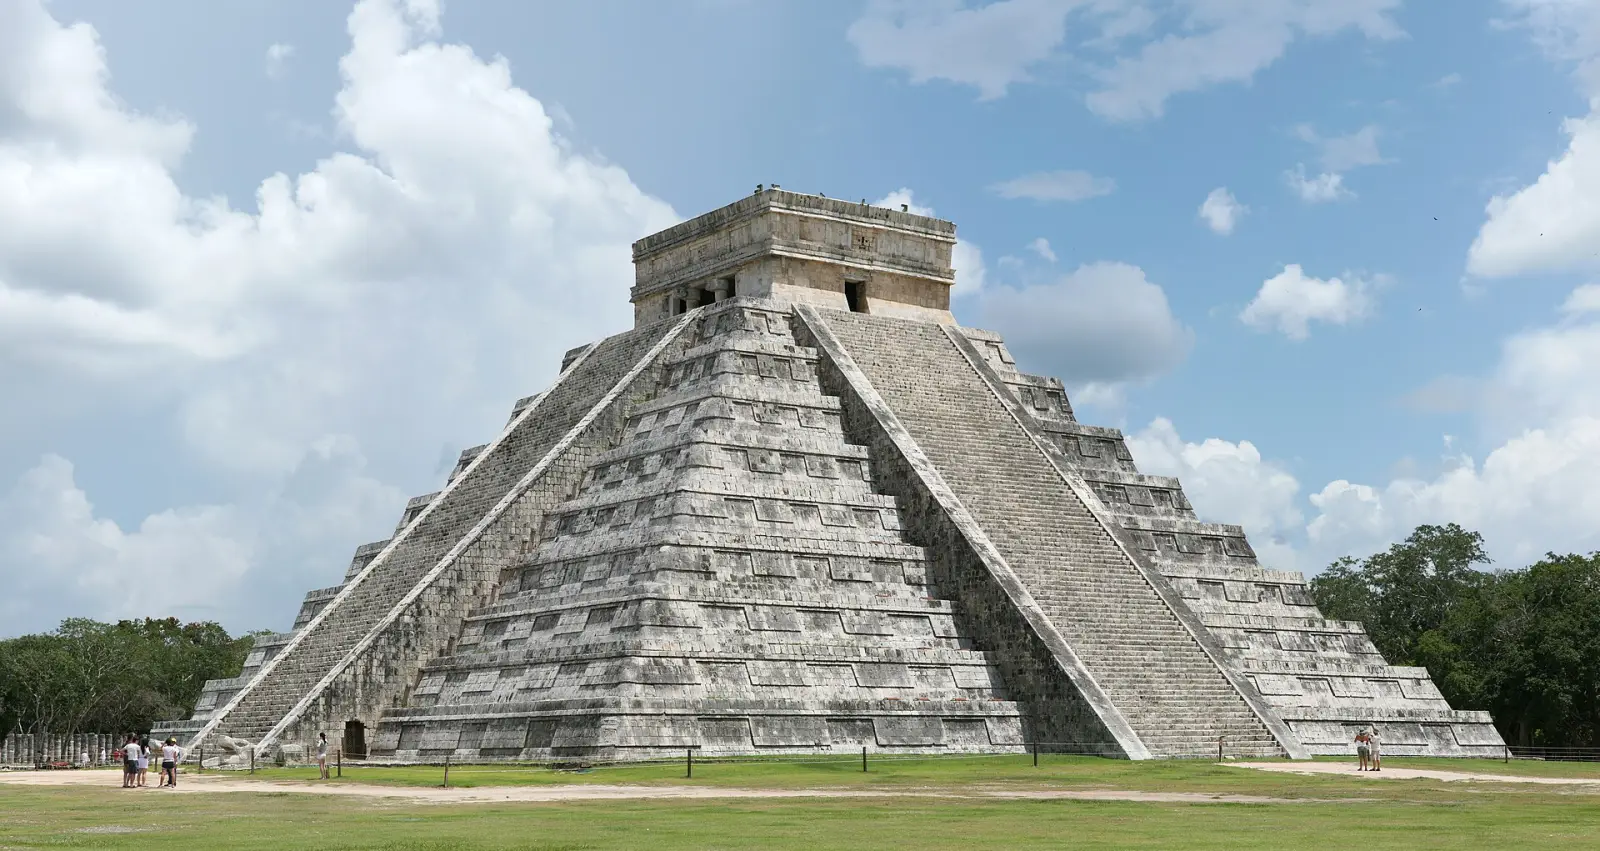
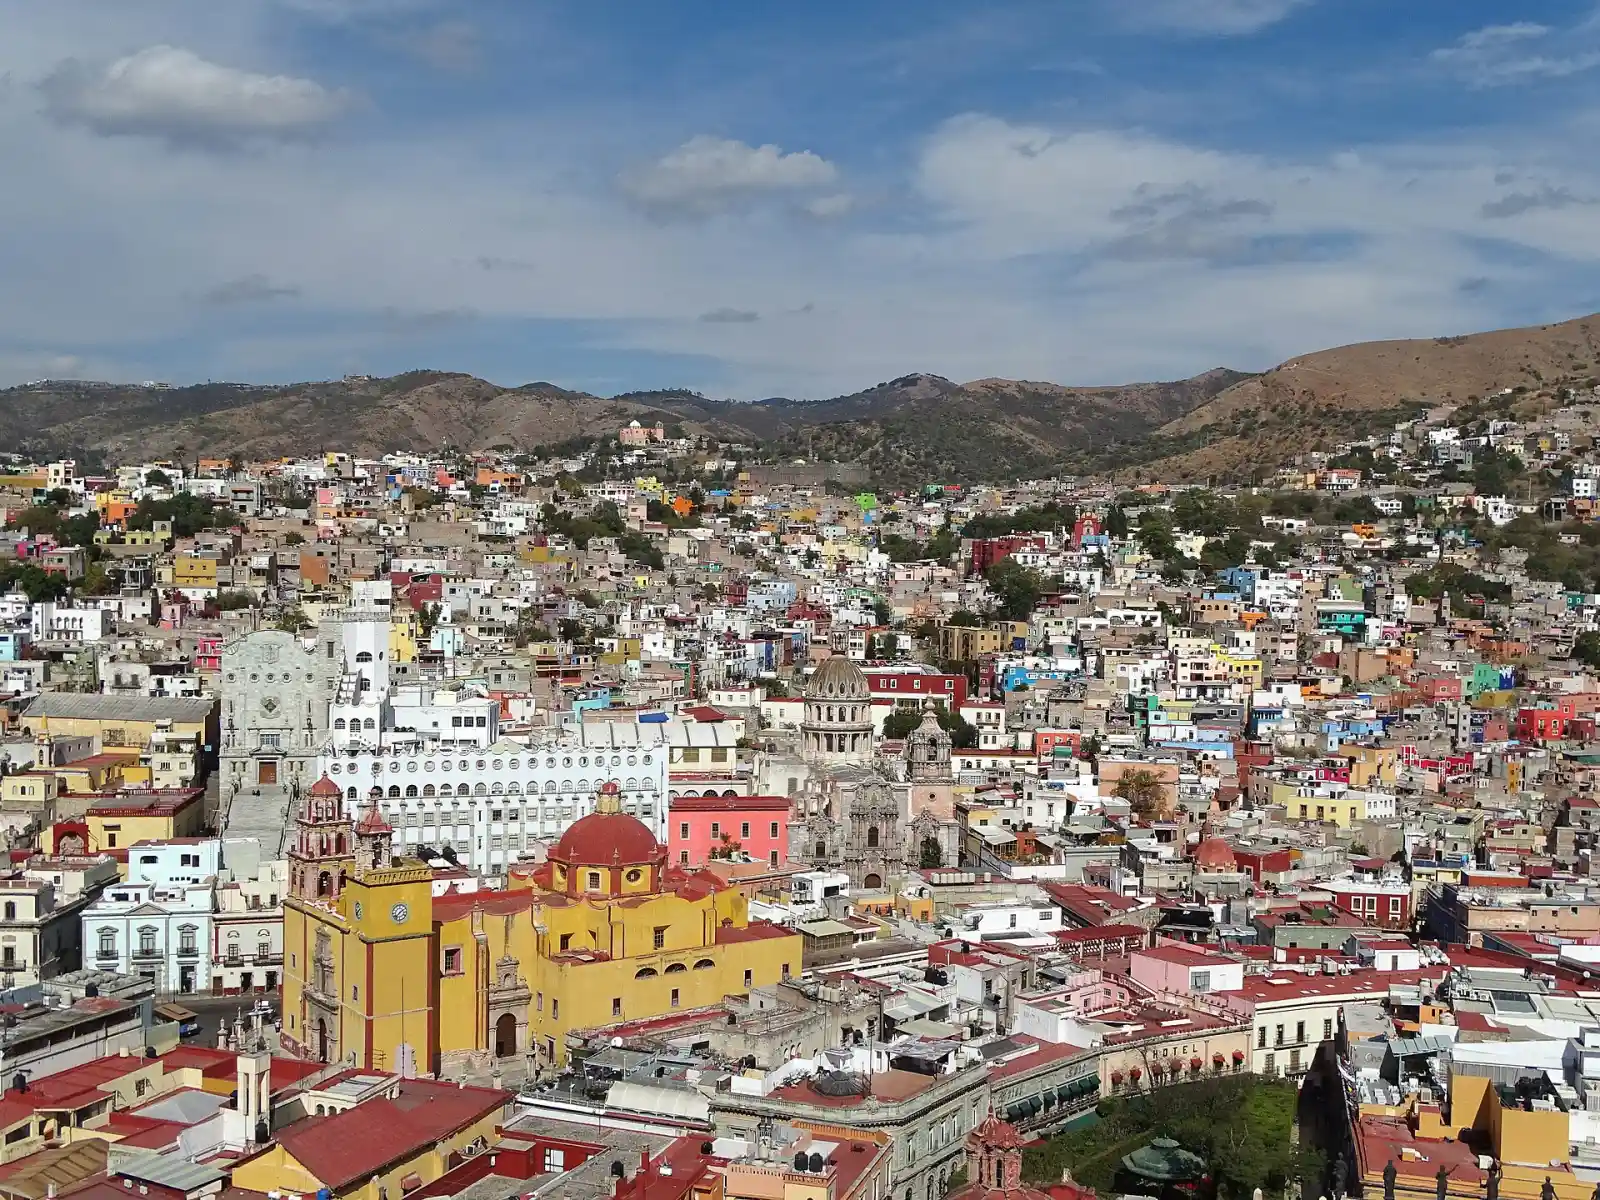
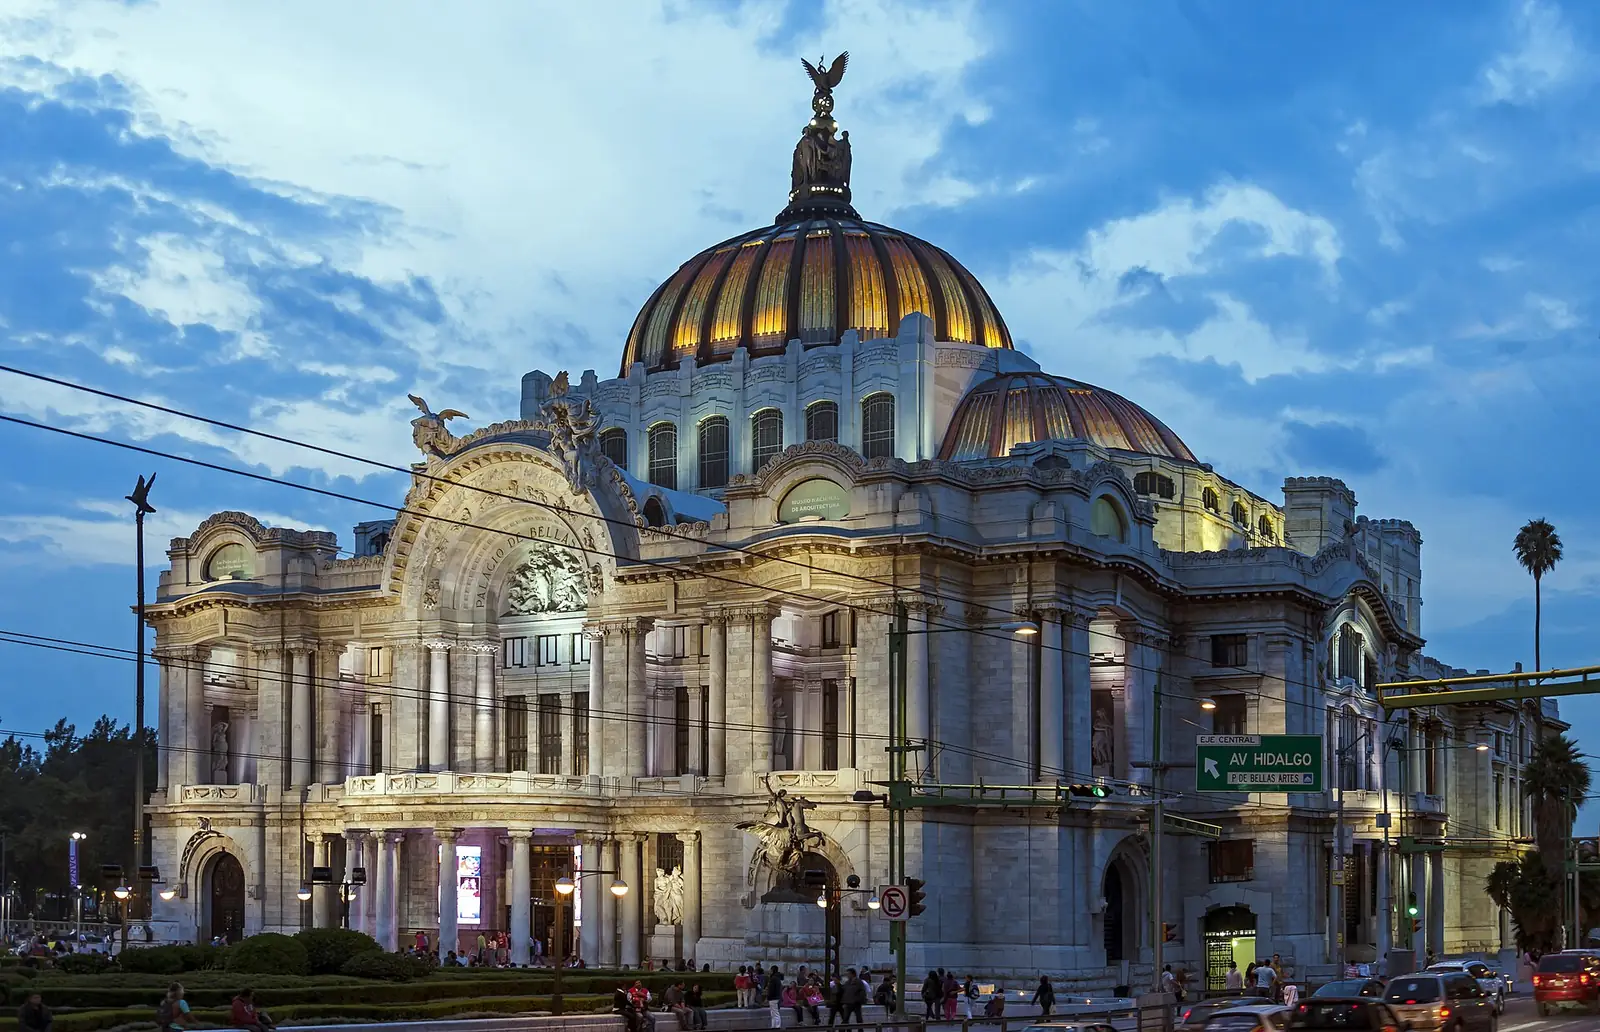
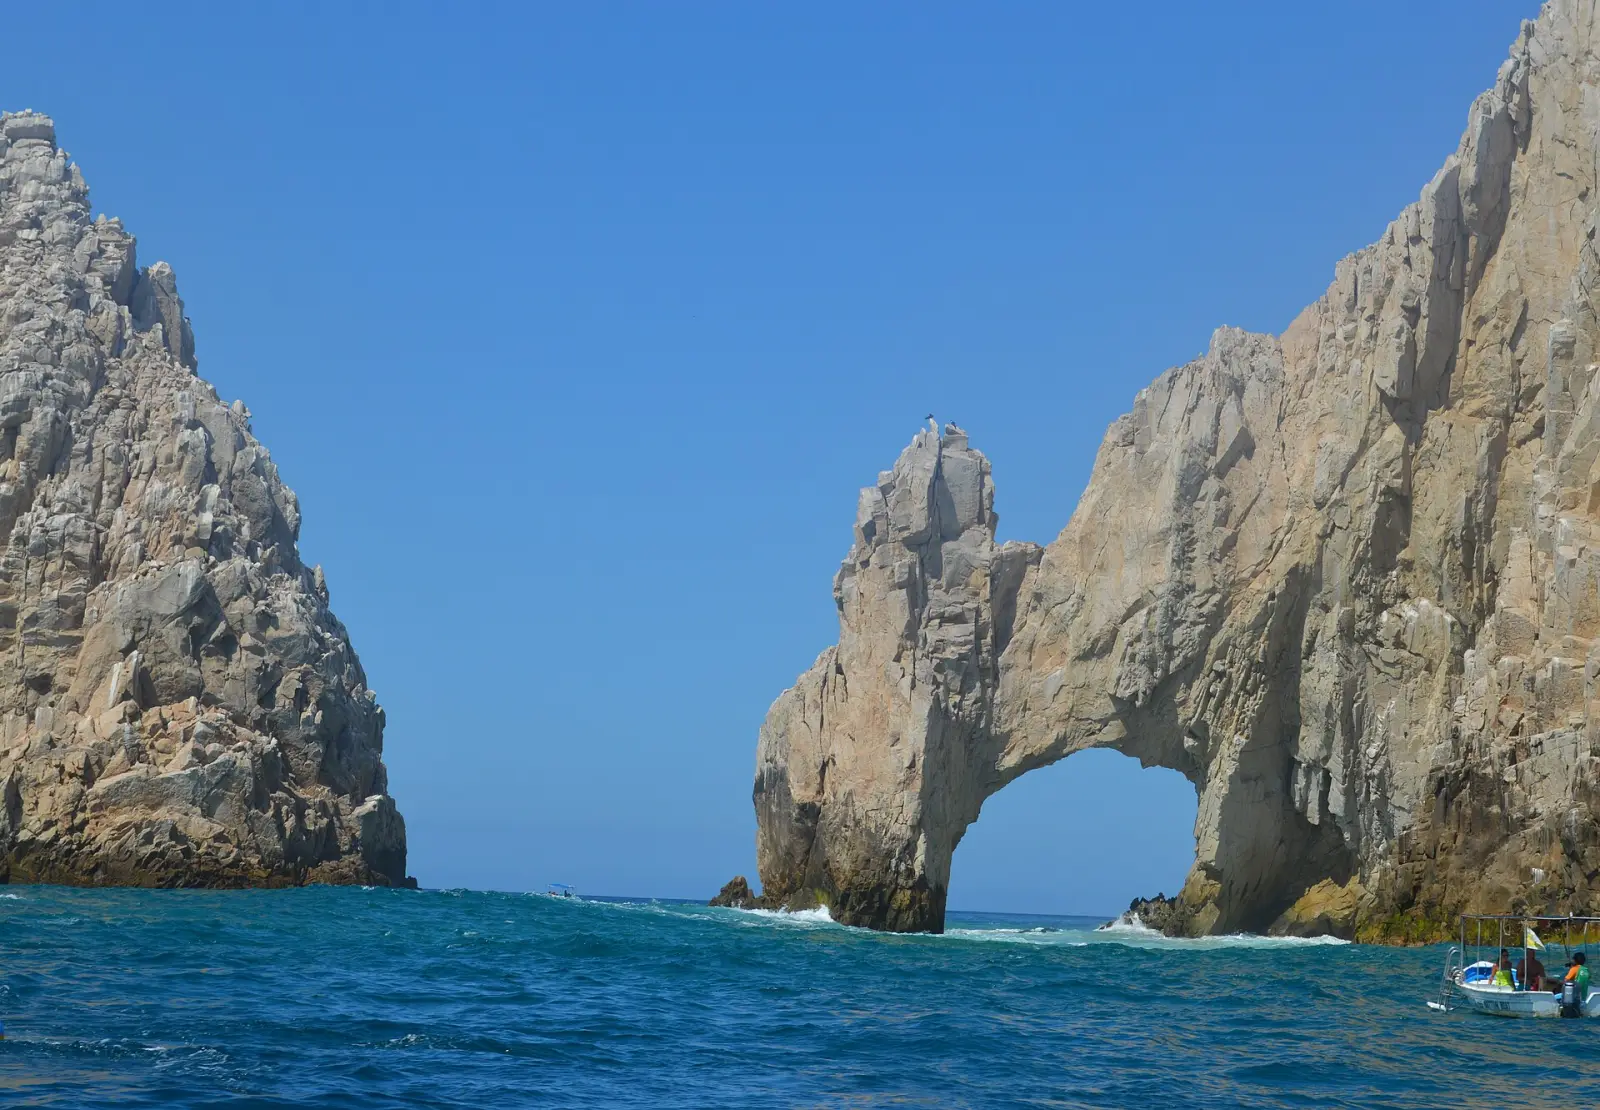
Mexiko in Bildern
Kürzere Aufenthalte · 1
Arbeit
Besucher mit Arbeitsgenehmigung
Erster Aufenthalt: 6 Mon.
Weg zum Daueraufenthalt · 1
- Einbürgerung · Mexican nationality by birth for children born abroad to a Mexican parent (Constitution Article 30 A II and III) – consular birth registration
Ankunft in Mexiko: erste Schritte
- Tauschen Sie Ihr Visum innerhalb der geltenden Frist nach der Einreise beim INM gegen eine Aufenthaltskarte.
- Schließen Sie eine Krankenversicherung ab oder klären Sie den Zugang zu den mexikanischen öffentlichen Gesundheitsdiensten.
- Melden Sie Ihre Adresse bei den örtlichen Behörden an, wenn es für Ihren Weg erforderlich ist.
- Eröffnen Sie ein mexikanisches Bankkonto, wenn Sie lokale Finanzen verwalten müssen.
- Führen Sie Ihren Reisepass und Ihre Aufenthaltskarte als amtlichen Ausweis mit sich.
Häufige Fragen
Wie viel muss man für einen Aufenthalt in Mexiko investieren?
Mexiko hat 2 Investorenrouten. Aufenthalt durch Immobilienerwerb verlangt eine Investition von mindestens MXN 10,758,500.1 (≈ $588,000) und gewährt einen ersten Aufenthalt von 4 Jahre. Investorenaufenthalt verlangt eine Investition von mindestens MXN 5,378,663.5 (≈ $294,000) und gewährt einen ersten Aufenthalt von 4 Jahre.
Kann man in Mexiko vom Ersparten oder von einer Rente im Ruhestand leben?
Mexiko hat 2 Routen für den Ruhestand oder mit Zahlung für den Aufenthalt. Daueraufenthalt für Ruheständler verlangt ein Einkommen von mindestens MXN 133,733.4 im Monat (≈ $7,310). Aufenthalt nach Einkommen / Ersparnissen verlangt ein Einkommen von mindestens MXN 79,770.8 im Monat (≈ $4,360) und gewährt einen ersten Aufenthalt von 4 Jahre.
Welche Arbeitsvisa bietet Mexiko Ausländern an?
Mexiko hat 1 Arbeitsvisum. Aufenthalt mit Stellenangebot gewährt einen ersten Aufenthalt von 4 Jahre.
Wie erhält man ein Studienvisum für Mexiko?
Mexiko hat 1 Studienvisum. Studentenaufenthalt verlangt ein Einkommen von mindestens MXN 25,808.2 im Monat (≈ $1,410).
Kann die Staatsangehörigkeit oder Abstammung einen Aufenthalt in Mexiko ermöglichen?
Ja. Mexiko hat 1 Route nach Staatsangehörigkeit oder Abstammung. Es handelt sich um Mexikanische Staatsangehörigkeit durch Abstammung.
Kann man in Mexiko zu Ehe- oder Lebenspartner ziehen?
Ja. Mexiko hat 2 Ehegattenvisa. Ehepartner eines Staatsbürgers gewährt einen ersten Aufenthalt von 2 Jahre, der verlängert werden kann. Ehepartner einer Person mit Daueraufenthalt gewährt einen ersten Aufenthalt von 2 Jahre, der verlängert werden kann.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Mexiko fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.
Quellen (5)
Amtliche Quellen
- Lineamientos en materia de visas (DOF 25 July 2025): Trámites 5, 6, 7, 10 · Secretaría de Relaciones Exteriores / Diario Oficial · geprüft am 2026-10-12 · veröffentlicht am 2025-07-25
- Comunicado 1/26: Unidad de Medida y Actualización 2026 (daily MXN 117.31) · INEGI · geprüft am 2026-10-12 · veröffentlicht am 2026-01-08
- Visas para extranjeros · Secretaría de Relaciones Exteriores · geprüft am 2026-10-10
- Ley Federal de Derechos, arts. 8, 11, 14 Bis and 22 (text current to DOF 7 Nov 2025, amounts for 2026) · Cámara de Diputados · geprüft am 2026-10-11
- Ley de Migración (arts. 52 to 56 and 111; text as last amended DOF 29 April 2022) · Cámara de Diputados / Instituto Nacional de Migración · geprüft am 2026-10-12