ブラジルへの移住
当ガイドではブラジルへの移住方法が8件あります:ノマド・リモートワークビザ1件, 投資家ルート2件, 就労ビザ1件, 留学ビザ1件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
リモートワーカー:デジタルノマドビザ、$1,500+ /月。 最も低い投資額:Investor · R$500k in a company、BRL 150kから ≈ $30k。 に公的情報源で確認済み。
ブラジルには、デジタルノマド、労働者、学生を含め、外国人のための一時ビザのルートがいくつかあります。ビザと税は別です。
ノマド・リモートワーク · 1

投資 · 2

Investor
必要な投資: BRL 150kから ≈ $30k
- R$500k in a companyBRL 150kから ≈ $30k
- R$1M propertyBRL 700kから ≈ $140k
就労 · 1

留学 · 1

国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 2
税金
ブラジルの税務上の居住者になると、通常は居住者の規則に基づき国外源泉所得にも課税されますが、租税条約または相互主義による税額控除が適用される場合があります。
通常のルール
ブラジルの個人所得税:居住者は全世界所得に課税、累進税率は 0〜27.5%、2026 年の減額、および R$600,000 を超える所得への最低税
税率27.5%
詳細
- 課税対象:居住者の全世界所得は、毎月(Carnê-Leão)および年次申告で申告します
- 対象者:永住ビザの保有者は、到着日から居住者となります
- 上限:BRL 5,000/月 ≈ $1,000
ブラジルの税務上の居住者は、全世界所得に最高 27.5% の累進税率で課税され、国外源泉所得は Carnê-Leão を通じて申告します。2026 年 1 月 1 日以降、月額の課税所得が R$5,000 までの場合は、減額により税が免除されます。2025 年 11 月 26 日付法律 15.270 に基づき、総所得が R$600,000 を超える場合の最低税は、2026 暦年に受け取った所得に適用され、2027 年に提出する年次申告(exercício 2027)で査定されます。
課税対象
居住者の全世界所得は、毎月(Carnê-Leão)および年次申告で申告します。非居住者のブラジル源泉所得は、源泉で課税されます。2026 年 1 月以降の月額表:R$2,428.80 まで免税、R$2,826.65 まで 7.5%(控除 R$182.16)、R$3,751.05 まで 15%(R$394.16)、R$4,664.68 まで 22.5%(R$675.49)、それを超えると 27.5%(R$908.73)。2026 暦年(exercício 2027)の年額表:R$29,145.60 まで免税、R$33,919.80 まで 7.5%、R$45,012.60 まで 15%、R$55,976.16 まで 22.5%、それを超えると 27.5%。最高限界税率は ratePercent として示されます。
適用対象
- 永住ビザの保有者は、到着日から居住者となります。雇用関係に基づき就労するために来る一時ビザの保有者(または Mais Médicos 奨学金の医師)も、到着日から居住者となります。その他の一時ビザの保有者は、最長 12 か月以内に、連続か否かを問わず 184 日を満たした時点で居住者となり、184 日より前に永住ビザまたは雇用関係を取得した場合は、それより早く居住者となります。
- 12 か月の期間内に 184 日を満たさなかった場合は、次の入国から最長 12 か月の新しい期間が始まります。
- 最低税(法律 15.270 第 16-A 条):exercício 2027 以降、すなわち 2026 暦年から、暦年に受け取った総所得が R$600,000 を超える個人に適用されます。税率は R$1,200,000 以上で 10%、R$600,000 から R$1,200,000 の間は 0 から 10% まで直線的に上昇します(税率 % = 所得 / 60,000 − 10)。納付すべき税額は、税率に課税標準を乗じた額から、年次申告で納付すべき所得税、源泉のみで徴収された税、第 16-A 条第 3 項に列挙されたその他の控除額を差し引いたものです。この法律は公布(2025 年 11 月 26 日)により施行され、2026 年 1 月 1 日から効力を生じます(第 8 条)。
適用除外
- Carnê-Leão または居住の規則には、新規居住者の国外源泉所得についての免除や軽減制度はありません。
- 国外で納付した税は、租税条約または相互主義の法令がある場合に限り、控除できます。
- 1 つの会社から 1 人の居住者個人に支払われる月 R$50,000 を超える配当と利益には、2026 年 1 月から 10% の源泉徴収が課されます(第 6-A 条)。2025 年 12 月 31 日までに承認された 2025 暦年までの成果による配当は除かれます。
- 非居住者はブラジル源泉所得にのみ課税され、国外源泉所得はブラジルの課税の対象外です。
上限
- 月額BRL 5,000 (≈ $1,000) · 2026 年 1 月以降、法律 15.270 の減額(最大 R$312.89)により所得税が免除される月額の課税所得の上限
- 月額BRL 7,350 (≈ $1,470) · 減額が適用されなくなる月額の課税所得。R$5,000.01 から R$7,350 の間では、減額は R$978.62 から所得の 0.133145 倍を差し引いた額
- 年額BRL 60,000 (≈ $12,000) · 年次の減額(最大 R$2,694.15)により税が免除される年間の課税所得の上限。減額は R$88,200 で終了(2026 暦年)
- 月額BRL 50,000 (≈ $10,000) · 1 つの会社から 1 人の居住者個人への 1 か月の配当がこの額を超えると、10% の源泉徴収が課されます
- 年額BRL 600,000 (≈ $120,000) · 2026 暦年に受け取った総所得がこの額を超えると最低税が適用されます(exercício 2027)。R$1,200,000 からは 10%
国内での日数
- 最長 12 か月以内、一時ビザの保有者で184日以上 · ブラジルでの滞在は連続か否かを問わず、一時ビザの保有者は 184 日目を満たした日に居住者となります
税務上の居住
国外源泉所得は、受領日の外国中央銀行のレートで US ドルに換算し、その後ブラジル中央銀行(Banco Central)のレートでレアルに換算します(Carnê-Leão の規則)。
ビザ
税務上の居住は、ビザの種類と滞在日数によって決まります。永住ビザは到着時から居住者となり、一時ビザは 184 日目、または永住ビザの取得もしくは雇用がそれより早い場合はその時点からです。
その他の税
オフショア事業体とトラストには、2023 年法律 14.754 に基づき課税されます。社会保障負担金と州税・市税は別に適用されます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
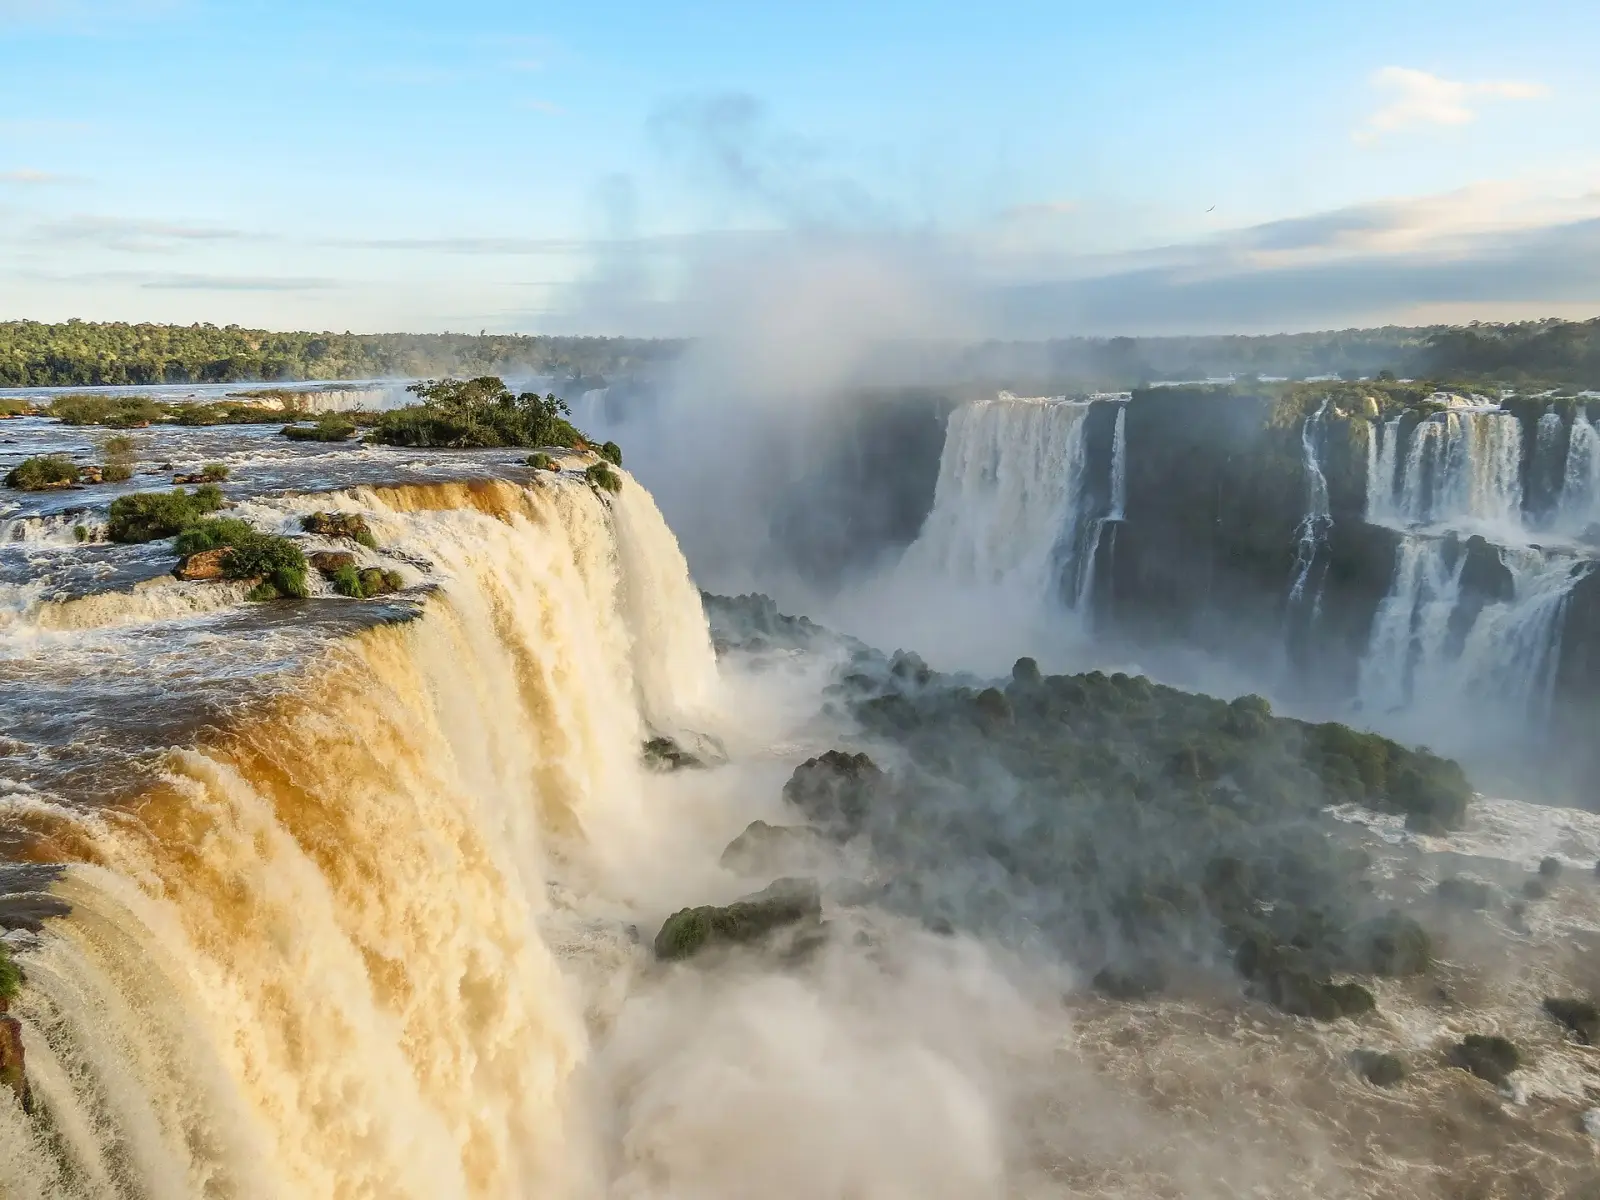
写真で見るブラジル
永住への道 · 1
- 帰化 · Brazilian nationality by birth for children born abroad to a Brazilian parent (Constitution Article 12 I c) – consular birth registration
ブラジル到着後の最初の手続き
- ビザ申請の一環として、医療保険が必要かどうかを確認してください。
- 定められた期間内に、連邦警察に住所を登録してください。
- 現地での取引に必要な場合は、ブラジルの銀行口座を開設してください。
よくある質問
2026年のブラジルのデジタルノマドビザの収入要件は?
ブラジルにはノマド・リモートワークビザが1件あります。 デジタルノマドビザは収入として月額$1,500以上が必要と初回の滞在期間が1年で、更新可能です。
ブラジルの居住権にはいくら投資が必要ですか?
ブラジルには投資家ルートが2件あります。 Investor · R$1M propertyは投資としてBRL 700,000 (≈ $140,000)からが必要と初回の滞在期間が4年で、更新可能です。 Investor · R$500k in a companyは投資としてBRL 150,000 (≈ $30,100)からが必要です。
ブラジルは外国人にどんな就労ビザを出していますか?
ブラジルには就労ビザが1件あります。 就労ビザは初回の滞在期間が2年で、更新可能です。
ブラジルの留学ビザはどう取得しますか?
ブラジルには留学ビザが1件あります。 留学ビザは初回の滞在期間が1年で、更新可能です。
国籍や祖先をもとにブラジルの居住権を得られますか?
はい。ブラジルには国籍・祖先によるルートが1件あります。 血統によるブラジル国籍です。
ブラジルで配偶者やパートナーのもとに移れますか?
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ブラジルについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。
出典(5)
公式の情報源
- Resolução Normativa CNIg nº 36 — investimento imobiliário · Ministério da Justiça e Segurança Pública · 2026-10-11に確認 · 2018-10-09公表
- Lei nº 13.445/2017 (Lei de Migração), art. 30 · Presidência da República · 2026-10-10に確認 · 2017-05-24公表
- Taxas — Polícia Federal (imigração) · Polícia Federal · 2026-10-11に確認
- Resolução Normativa CNIg nº 36/2018 (as amended by Resoluções CNIG/MJSP nº 46/2021 and nº 49/2024) · Ministério da Justiça e Segurança Pública · 2026-10-11に確認
- Taxas de imigração — isenções (nacionais da CPLP) · Polícia Federal do Brasil · 2026-10-11に確認