パナマへの移住
当ガイドではパナマへの移住方法が8件あります:ノマド・リモートワークビザ1件, 投資家ルート3件, 支払いで滞在するルート2件, 就労ビザ1件, 配偶者ビザ1件。
リモートワーカー:リモートワーカービザ、PAB 36k+ /年 ≈ $36k。 最も低い投資額:Friendly Nations residence、PAB 200kから ≈ $200k。 新規居住者の税金:パナマの領土主義所得税(外国源泉所得は課税ベースの対象外)、属地主義課税。 に公的情報源で確認済み。
パナマには、投資、年金所得、リモートワークを組み合わせた、いくつかの居住ルートがあります。また、パナマは長年の領土主義の税制を採用しています。記録によると、適格な投資家、年金受給者、一部の友好国の国民に対する永住権と、リモートワーカー向けの短期滞在ビザが説明されています。
ノマド・リモートワーク · 1

リモートワーカービザ
必要な収入: PAB 36k+ /年 ≈ $36k
投資 · 3

Qualified Investor
必要な投資: PAB 300kから ≈ $300k
リタイア・預貯金で滞在 · 2

Retired rentista
必要な収入: PAB 850+ /月 ≈ $850
Pensionado residence
必要な収入: PAB 750から /月 ≈ $750
就労 · 1

Friendly Nations residence
必要な投資: PAB 200kから ≈ $200k
配偶者ビザ · 1

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
パナマは、パナマ国内で生じた所得のみに課税します。課税ベースは、総所得から外国源泉所得、非課税所得、控除可能な費用を差し引いたもので、個人申告書には外国源泉所得の専用欄があります。記録には居住性テストについての記載がないため、外国源泉所得の扱いは、許可の保有ではなく領土主義のルールによります。
特別制度
パナマの領土主義所得税(外国源泉所得は課税ベースの対象外)
税の軽減
詳細
- 対象者:自然人・法人、内国人・外国人を問わず、すべての納税者に適用されます(art. 694 の contribuyente の定義)
パナマは、パナマ国内で生じた所得のみに課税します。納税者の課税ベースは、総所得から外国源泉所得、非課税所得、控除可能な費用を差し引いたもので、DGI の個人申告書には外国源泉所得の専用欄があります。
課税対象
課税所得 = 総所得 − 外国源泉所得 − 非課税・免税所得 − 控除可能な費用・経費(Código Fiscal art. 695、Ley 8 of 2010 により改正)。art. 694 par. 2 は、パナマで生じたとはみなされない所得を挙げています(パナマ事務所からの、国外のみで移動する商品の請求、パナマからの指示により国外で完了する取引、パナマで生じていない所得からの配当の分配)。
適用対象
- 自然人・法人、内国人・外国人を問わず、すべての納税者に適用されます(art. 694 の contribuyente の定義)。外国源泉所得を課税ベースから除外するために、申請、在留資格、登録は必要ありません。
- 外国源泉所得は、Código Fiscal art. 694 の第2項および特別法を引用して、DGI の個人申告書の第18欄に記載します。
適用除外
- パナマで行われる労務またはサービスによる所得、パナマに所在する資産、およびパナマでの事業活動は、パナマ源泉であり課税対象です。
- 国外に居住し、パナマ国内の受益者のためのサービスに対して支払いを受け、パナマ源泉所得に影響するような者は、納税者として登録しない限り、Ley 8 of 2010 により改正された art. 694 lit. e に基づき、送金額の50%に対して源泉徴収の対象となります。
- 外国源泉所得に帰属する原価および経費は、課税所得から控除できません。
税務上の居住
居住性テストは記録されていません。
ビザ
領土主義の課税ベースは、ビザや居住許可の種類に関係なく適用されます。これは所得税の特徴であり、入国管理上のルートの特徴ではありません。
その他の税
社会保障(CSS)と教育保険は、給与に対して DGI の instructivo に定められた別の料率で課されます(instructivo によると、被雇用者に対する教育保険料率は課税ベースの 2.75%)。
に公的情報源で確認、一部は部分的に確認変更履歴
通常のルール
パナマの個人所得税(通常の場合)
属地主義
詳細
- 課税対象:パナマで生じた純課税所得(領土主義)
- 対象者:居住者であるか否かを問わず、パナマ源泉所得を有する自然人は、会計年度末から3か月以内に宣誓申告書を提出します(DGI instructivo)
- 上限:PAB 11k/年 ≈ $11k
自然人は、パナマ源泉の純課税所得に対して、B/.11,000 までは 0%、B/.11,000 を超え B/.50,000 までの部分には 15%、B/.50,000 を超える部分には B/.5,850 に加えて 25% の税を支払います(Ley 8 of 2010 により定められた art. 700)。
課税対象
パナマで生じた純課税所得(領土主義)。税率を適用する前に、外国源泉所得を差し引きます。
適用対象
- 居住者であるか否かを問わず、パナマ源泉所得を有する自然人は、会計年度末から3か月以内に宣誓申告書を提出します(DGI instructivo)。
適用除外
- 外国源泉所得は、課税ベースに含まれません。
上限
- 年額PAB 11,000 (≈ $11,000) · この金額までの純課税所得には 0% が適用されます(Ley 8 of 2010 により改正された art. 700)。税率は2010年に公表されたもので、その後の改正については再確認していません。
- 年額PAB 50,000 (≈ $50,000) · この純課税所得額を超える場合、税額は最初の B/.50,000 に対して B/.5,850、超過分に対して 25% です。B/.11,000 から B/.50,000 の間には 15% が適用されます。
ビザ
通常の所得税では、ビザの種類による違いはありません。
その他の税
給与には、CSS の社会保障拠出金と教育保険料が課されます。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
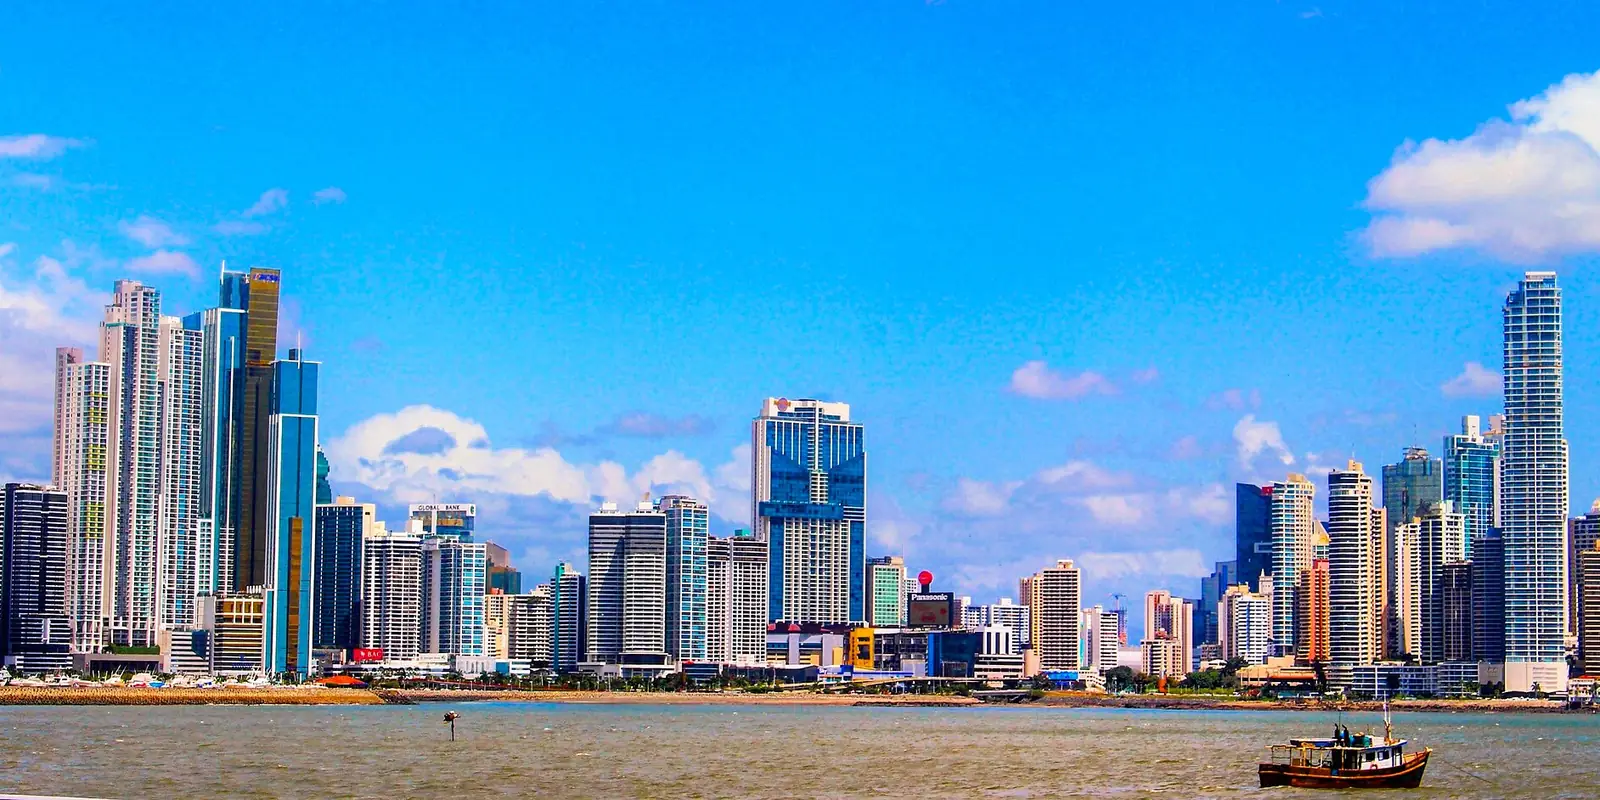
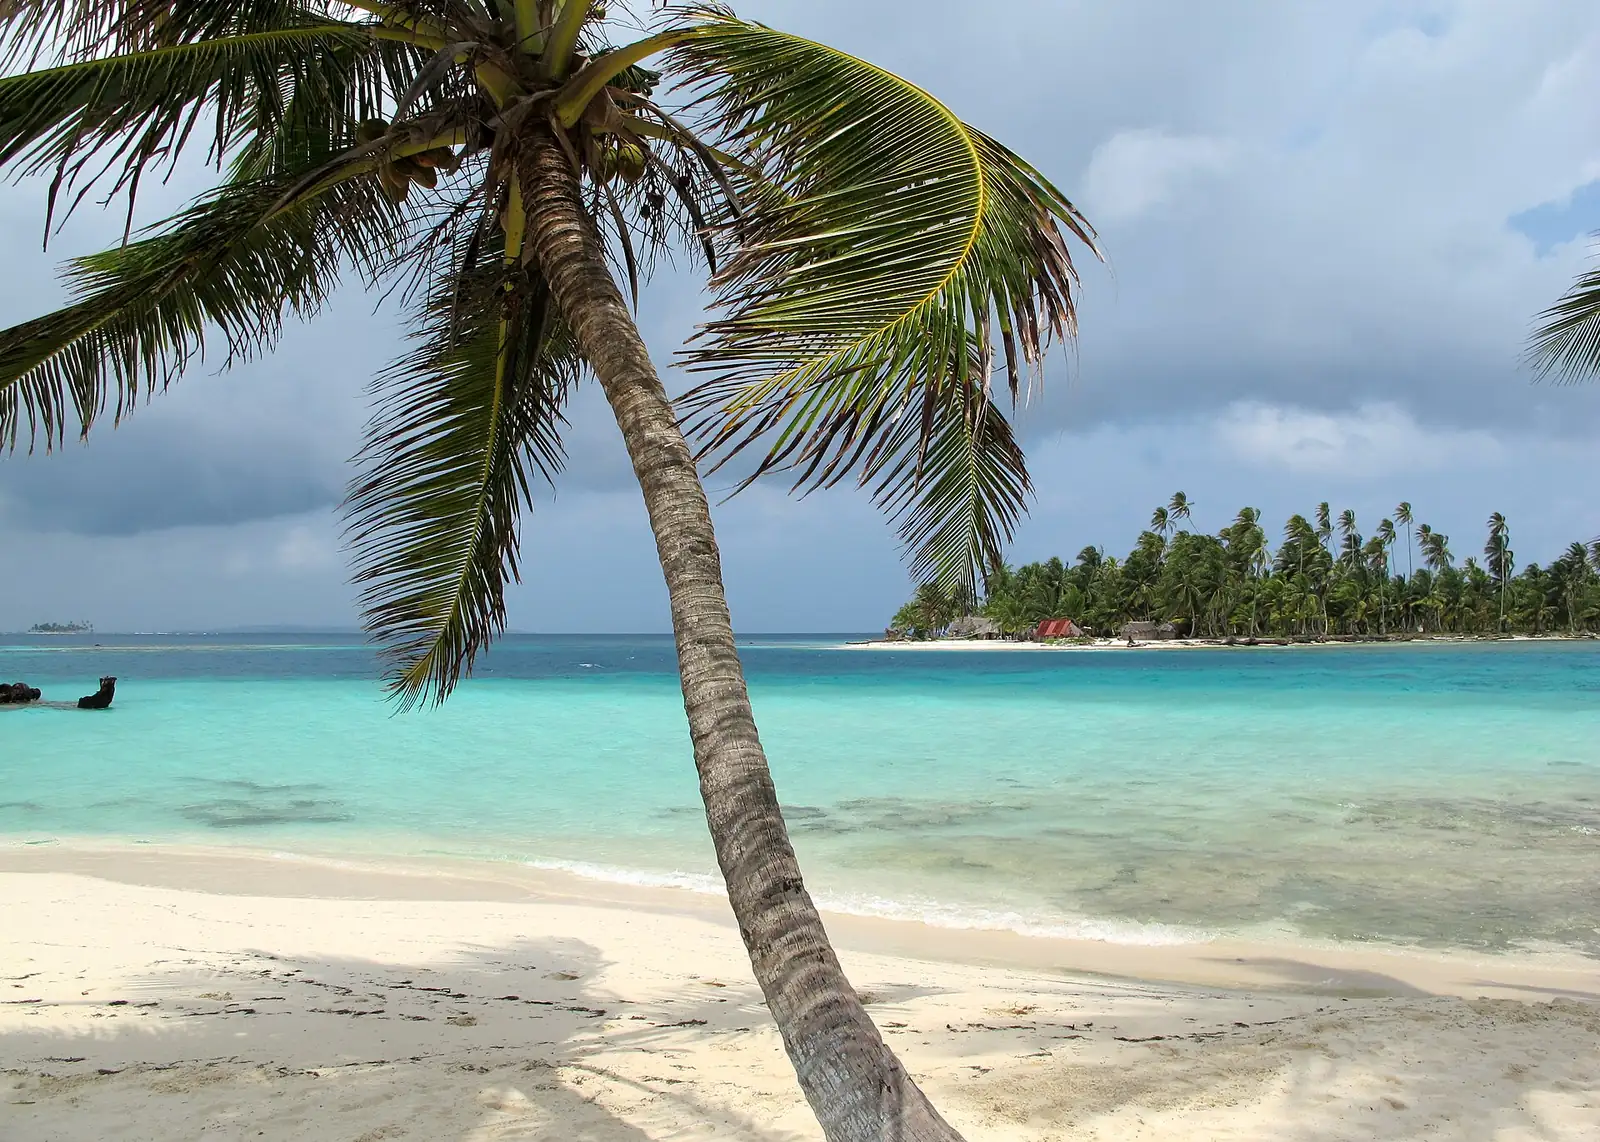
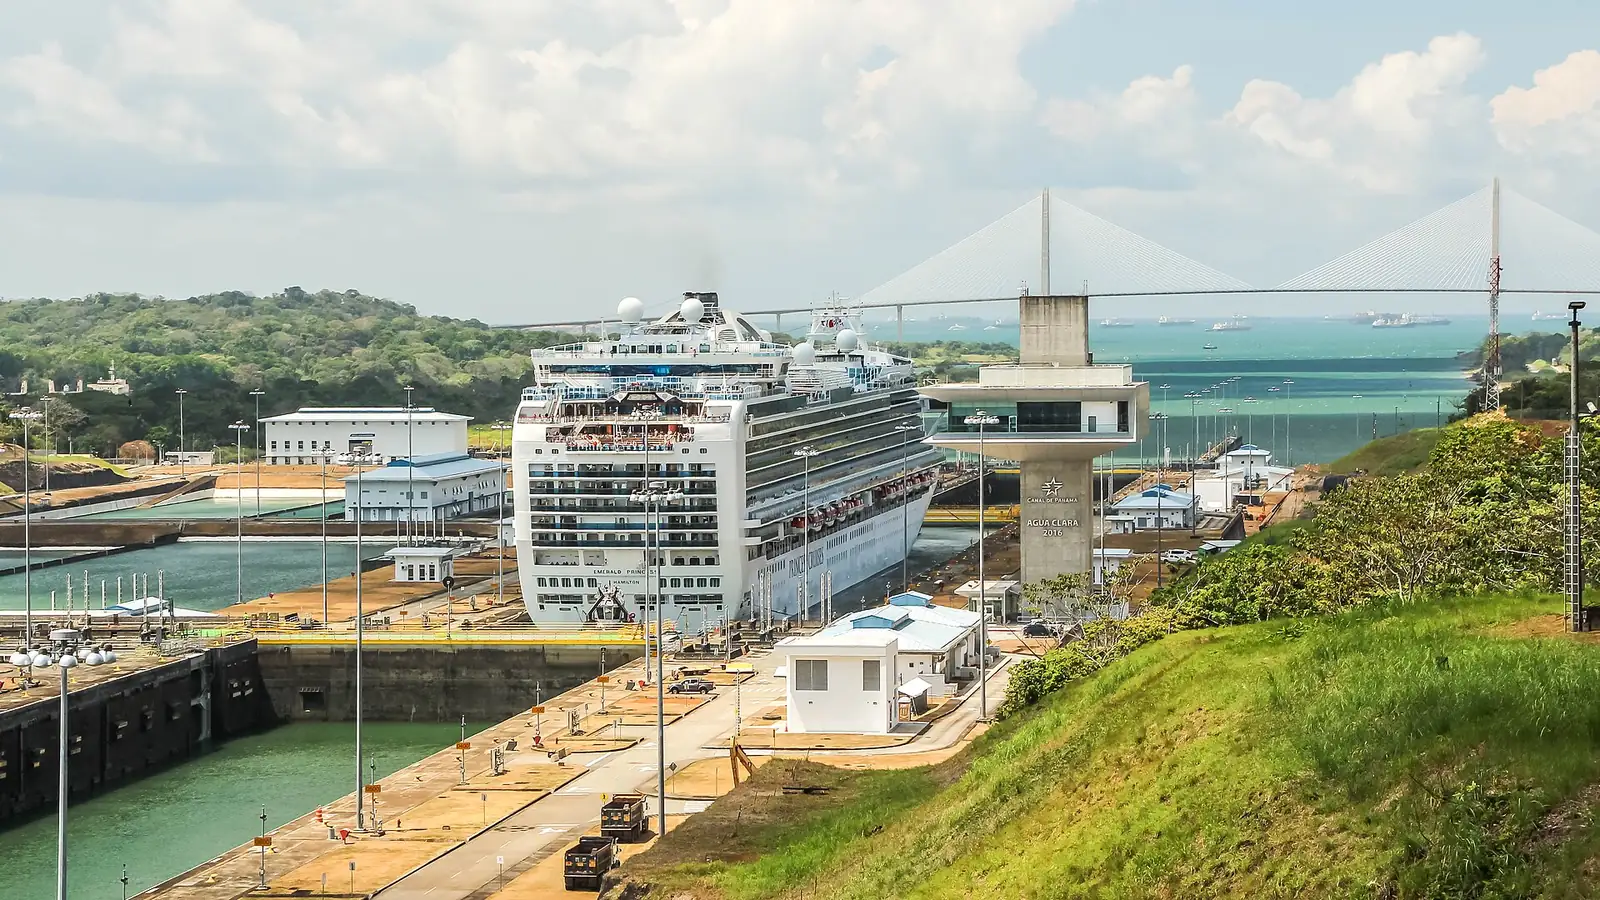
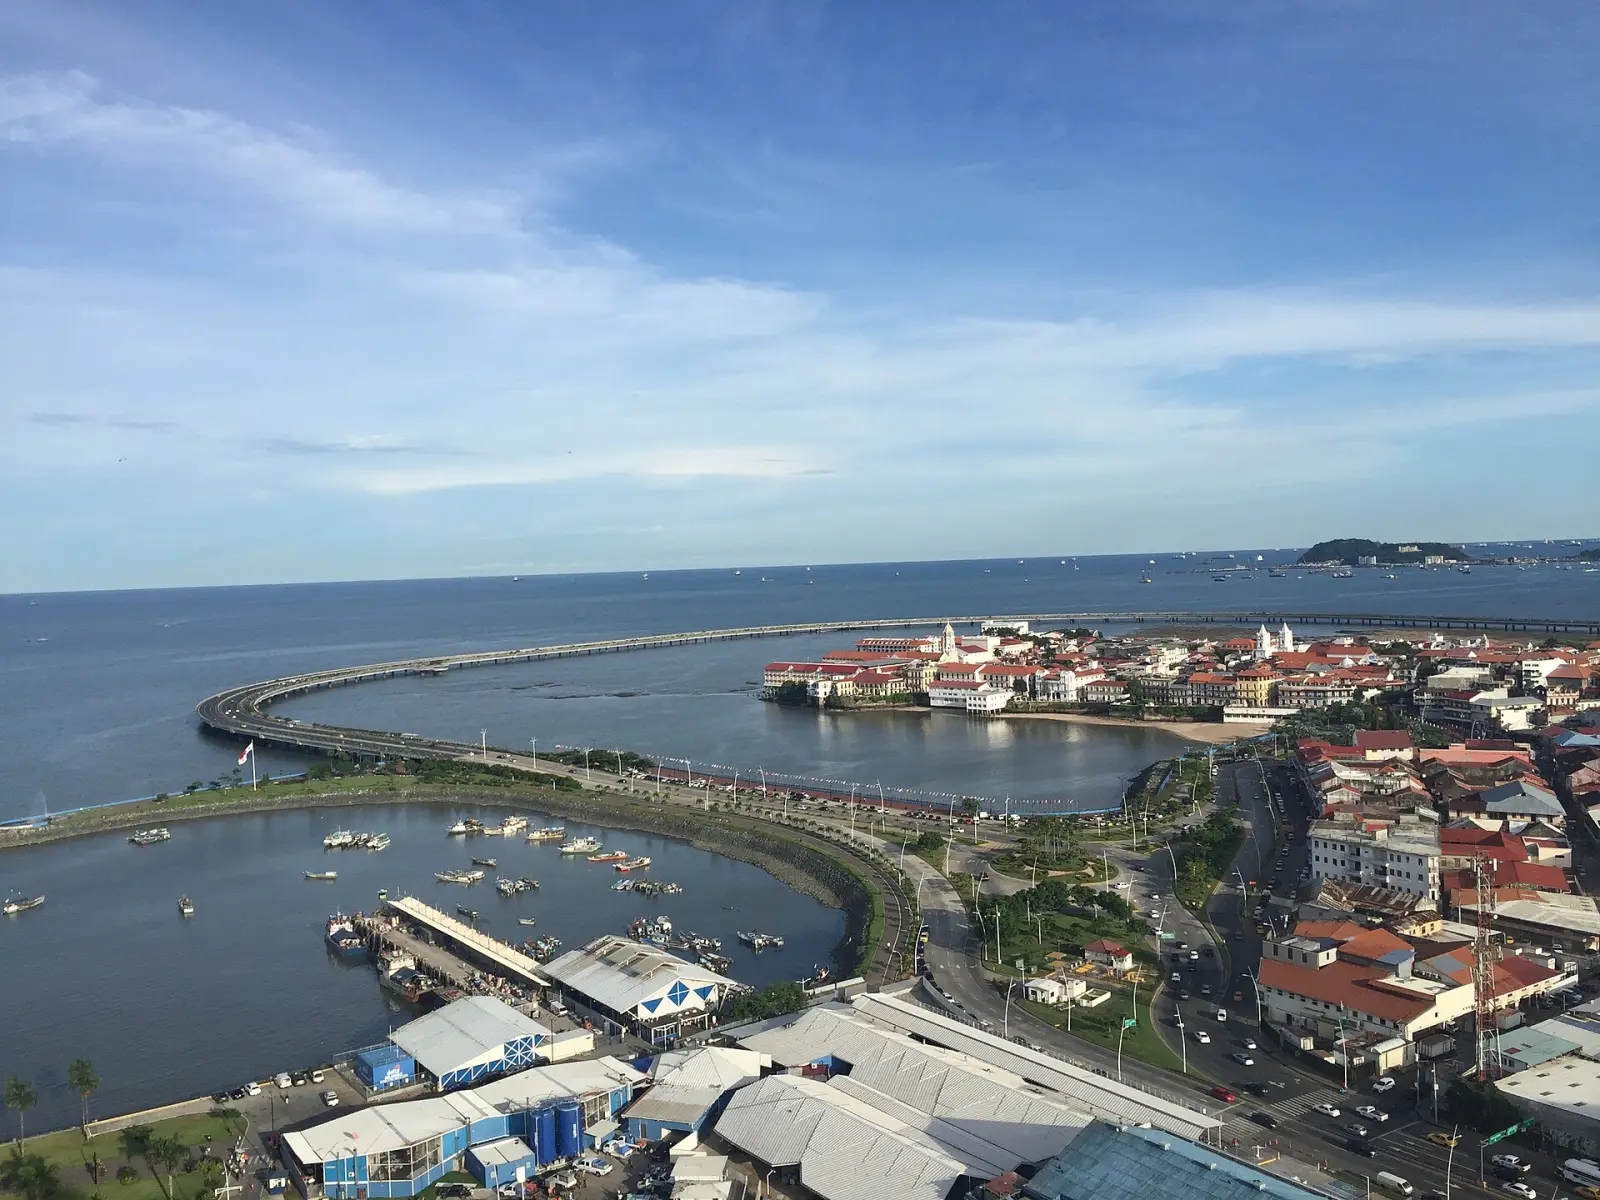
写真で見るパナマ
パナマ到着後の最初の手続き
- ルートで求められる場合は、医療保険を手配してください
- 申請に備えて、パスポート、警察証明書、健康診断書を用意してください
- 投資ルートの場合は、投資の証明書類を保管し、毎年提示してください
- リモートワーカーのルートの場合は、雇用主の書簡と国外源泉所得の証明を携帯してください
- 最新の国籍リストと様式は、移民機関のウェブサイトで確認してください
よくある質問
2026年のパナマのデジタルノマドビザの収入要件は?
パナマにはノマド・リモートワークビザが1件あります。 リモートワーカービザは収入として年額PAB 36,000 (≈ $36,000)以上が必要と初回の滞在期間が9か月で、更新可能です。
パナマの居住権にはいくら投資が必要ですか?
パナマには投資家ルートが3件あります。 Qualified Investor · 不動産は投資としてPAB 300,000 (≈ $300,000)以上が必要です。 Qualified Investor · 預金は投資としてPAB 500,000 (≈ $500,000)からが必要です。 Qualified Investor · 有価証券は投資としてPAB 500,000 (≈ $500,000)以上が必要です。
預貯金や年金でパナマに退職・居住できますか?
パナマにはリタイア・支払いで滞在するルートが2件あります。 Retired rentistaは収入として月額PAB 850 (≈ $850)以上が必要と初回の滞在期間が5年で、更新可能です。 Pensionado residenceは収入として月額PAB 750 (≈ $750)からが必要です。
パナマは外国人にどんな就労ビザを出していますか?
パナマには就労ビザが1件あります。 Friendly Nations residenceは投資としてPAB 200,000 (≈ $200,000)からが必要と初回の滞在期間が2年です。
パナマで配偶者やパートナーのもとに移れますか?
はい。パナマには配偶者ビザが1件あります。 国民の配偶者は初回の滞在期間が2年です。
パナマには新規居住者向けの特別な税制度がありますか?
はい:パナマの領土主義所得税(外国源泉所得は課税ベースの対象外)。パナマは、パナマ国内で生じた所得のみに課税します。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
パナマについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。