Umzug nach Malta
16 Möglichkeiten für den Umzug nach Malta in unserem Leitfaden: 1 Nomaden-/Remote-Arbeit-Visum, 3 Investorenrouten, 1 Route mit Zahlung für den Aufenthalt, 1 Route für Unternehmen / Start-ups, 4 Arbeitsvisa, 1 Studienvisum, 1 Route nach Staatsangehörigkeit oder Abstammung, 4 Ehegattenvisa.
Remote-Arbeit: Nomad Residence Permit, €42k+ im Jahr ≈ $47k. Kleinste Investition: Startup-Aufenthalt, €25k+ ≈ $28k. Steuern für Neuzugezogene: Malta: nicht gewöhnlich ansässig oder nicht domiziliert, Überweisungsbasis (Non-Dom). Am anhand der amtlichen Quellen geprüft.
Malta ist ein kleines Mittelmeerland mit einer breiten Auswahl an Aufenthaltswegen, vom Daueraufenthalt auf Investitionsbasis bis zu Titeln für Remote-Arbeit, Family-Office-Strukturen, Start-up- und Beschäftigungswegen sowie Studium. Visa und Steuern sind getrennt zu betrachten.
Nomaden / Remote-Arbeit · 1

Nomad Residence Permit
Nötiges Einkommen: €42k+ im Jahr ≈ $47k
Investition · 3

MPRP
Nötige Investition: €97k ≈ $108k
Family-Office-Aufenthalt
Erster Aufenthalt: 3 J.
Ruhestand oder Leben von Ersparnissen · 1

Retirement Programme
Nötige Investition: €275k+ ≈ $307k
Unternehmen / Start-up · 1

Startup-Aufenthalt
Nötige Investition: €25k+ ≈ $28k
Arbeit · 4

Studium · 1

Studiengenehmigung
Erster Aufenthalt: 1 J.
Nach Staatsangehörigkeit oder Abstammung · 1

Nur für Staatsangehörige bestimmter Länder oder für Menschen mit familiären Wurzeln hier. Anders als bei der Freizügigkeit ist jeweils ein Antrag nötig.
Ehegattenvisa · 4

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Freizügigkeit und visumfreie Aufenthalte · 1
EU-Freizügigkeit · Erlaubt das Leben hier
Offen für 31 Pässe: Belgien, Bulgarien, Dänemark, Deutschland, Estland, Finnland, Frankreich, Griechenland, Irland, Island, Italien, Kroatien, Lettland, Liechtenstein, Litauen, Luxemburg, Malta, Niederlande, Norwegen, Österreich, Polen, Portugal, Rumänien, Schweden, Schweiz, Slowakei, Slowenien, Spanien, Tschechien, Ungarn, Zypern.
Steuern
Steuern sind von der Aufenthaltsgenehmigung getrennt. Nach den Regeln für den Nomad Residence Permit zahlen qualifizierte Titelinhaber nach dem ersten Zeitraum einen ermäßigten Satz auf Einkünfte aus genehmigter Remote-Arbeit, mit einer Option, dass die Steuer früher beginnt, während andere Einkünfte den allgemeinen maltesischen Regeln folgen; die Leitlinie besagt außerdem, dass die Annahme als Nomade für sich allein keine maltesische steuerliche Ansässigkeit gewährt. Gesondert wird eine Person, die in Malta nicht gewöhnlich ansässig oder nicht domiziliert ist, mit Einkünften aus ausländischen Quellen nur besteuert, wenn sie in Malta bezogen werden, und ausländische Kapitalgewinne werden nicht besteuert. Die steuerliche Ansässigkeit ist gesondert nach maltesischem Recht zu bestimmen.
Sonderregelung
Einkommensteuerregeln für genehmigte Arbeit beim Nomad Residence Permit
10% Steuer
Details
Qualifizierte Titelinhaber zahlen nach den ersten 12 Monaten 10% auf Einkünfte aus genehmigter Remote-Arbeit, mit einer gesetzlichen Option, dass die Steuer früher beginnt; andere Einkünfte folgen den allgemeinen Regeln.
Besteuert wird
Einkünfte aus genehmigter Remote-Arbeit nach den Nomad Residence Permit Income Tax Rules (Beschäftigung oder selbstständige Leistungen für qualifizierte nichtmaltesische Vertragspartner). Alle anderen Einkünfte werden nach den allgemeinen maltesischen Einkommensteuerbestimmungen besteuert.
Für wen es gilt
- Einen gültigen Nomad Residence Permit besitzen und gesetzlich definierte „genehmigte Arbeit“ (authorised work) aus der Ferne mithilfe von Telekommunikationstechnik ausführen.
- Bei Beschäftigung darf der Arbeitgeber nicht in Malta ansässig sein und in Malta keine Geschäftstätigkeit über eine feste Geschäftseinrichtung ausüben. Bei selbstständiger Tätigkeit darf der Kunde nicht in Malta ansässig sein oder dort über eine feste Einrichtung geschäftlich tätig sein.
- Der anfängliche abgabenfreie Zeitraum von 12 Monaten läuft ab dem späteren Datum aus Ausstellungsdatum des Titels oder 1. Januar 2024. Eine bis zum 31. Januar nach dem Bezugsjahr eingereichte schriftliche Erklärung kann Einkünfte früher steuerpflichtig machen, wenn der Aufenthalt im ersten Jahr nicht nur gelegentlich ist.
- Ein zufriedenstellender amtlicher schriftlicher Nachweis über mindestens 10% ausländische Steuer auf Einkünfte aus genehmigter Arbeit, der Residency Malta bis zum 31. März nach dem Bezugsjahr übermittelt wird, kann für dieses Jahr die Pflicht zur maltesischen Steuererklärung entfallen lassen, sofern keine anderen steuerpflichtigen Einkünfte/Gewinne erklärt werden müssen.
Ausschlüsse
- Nach dem abgabenfreien Zeitraum unterliegen nur Einkünfte aus genehmigter Arbeit dem Satz von 10%. Andere Einkünfte folgen den allgemeinen Bestimmungen des Income Tax Act.
- Arbeit für einen örtlichen maltesischen Arbeitgeber/Kunden liegt außerhalb der genehmigten Arbeit und kann eine allgemeine progressive Besteuerung und Folgen für den Titel nach sich ziehen.
- Ein Nachweis über weniger als 10% ausländische Steuer befreit nicht von einer maltesischen Steuererklärung; die Anrechnung ausländischer Steuer erfordert dann eine gültige maltesische Steuererklärung mit Nachweis.
- Ein Titel oder die automatische Steuerregistrierung ist keine steuerliche Ansässigkeit. Mehrwertsteuer, Sozialbeiträge und Pflichten nach Abkommen oder im Heimatland sind gesondert zu betrachten.
Steuerliche Ansässigkeit
Die Steuerregistrierung kann nach Ausstellung einer Nomad Residence Card nach Rule 4(1) erfolgen, aber die MTCA-Leitlinie vom 12. März 2026 besagt, dass die Annahme als Nomade keine maltesische steuerliche Ansässigkeit gewährt. Aufenthaltsgenehmigung, Registrierung und Ansässigkeitsbescheinigung sind voneinander zu unterscheiden.
Visa
Die Steuerregeln sind an qualifizierende genehmigte Arbeit mit einem gültigen Nomad Residence Permit geknüpft, aber der Besitz des Titels allein genügt nicht.
Weitere Steuern
Berechtigte Antragstellende unterliegen keinen Zahlungen im Final Settlement System, solange sie weiter bei einem qualifizierenden nichtansässigen Arbeitgeber tätig sind. Einkommensteuererklärungen und -zahlungen, andere Einkünfte, Sozialbeiträge, Mehrwertsteuer und Pflichten im Heimatland oder nach Abkommen sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Malta: nicht gewöhnlich ansässig oder nicht domiziliert - Einkünfte aus ausländischen Quellen werden nur besteuert, wenn sie in Malta bezogen werden
Steuererleichterung
Details
- Auf: Außerhalb Maltas entstehende und in Malta bezogene Einkünfte (Überweisungsbesteuerung, remittance basis)
- Wer: In Malta nicht gewöhnlich ansässig oder nicht in Malta domiziliert (Einkommensteuergesetz, Vorbehalt (i) und
Für eine Person, die in Malta nicht gewöhnlich ansässig oder nicht domiziliert ist, werden außerhalb Maltas entstehende Einkünfte nur in Höhe des in Malta bezogenen Betrags besteuert, und außerhalb Maltas entstehende Kapitalgewinne werden nicht besteuert; Einkünfte aus maltesischen Quellen werden normal besteuert.
Besteuert wird
Außerhalb Maltas entstehende und in Malta bezogene Einkünfte (Überweisungsbesteuerung, remittance basis), plus alle Einkünfte aus maltesischen Quellen und maltesische Kapitalgewinne;.
Für wen es gilt
- In Malta nicht gewöhnlich ansässig oder nicht in Malta domiziliert (Einkommensteuergesetz, Vorbehalt (i) und (ii)).
- Personen, die nach Artikel 56(11) mit 15 Cent pro Euro besteuert werden, werden nur mit Einkünften und Kapitalgewinnen aus maltesischen Quellen und mit in Malta bezogenen Einkünften aus ausländischen Quellen besteuert.
Ausschlüsse
- Einkünfte aus maltesischen Quellen und maltesische Kapitalgewinne sind voll steuerpflichtig.
- Einkünfte aus ausländischen Quellen, die in Malta bezogen werden (einschließlich überwiesener Einkünfte aus ausländischen Quellen), werden besteuert.
Steuerliche Ansässigkeit
Der Status hängt von gewöhnlicher Ansässigkeit und Domizil nach maltesischem Steuerrecht ab; der Visumstatus ist nicht maßgeblich.
Visa
Unabhängig vom Aufenthaltstitel.
Weitere Steuern
Sozialversicherungsbeiträge und Mehrwertsteuer sind gesondert zu betrachten; die Einkommensregeln für den Nomad Residence Permit stehen in einem eigenen Datensatz.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
In Malta ansässige natürliche Personen: Einkommensteuer 0% / 15% / 25% / 35% (Einzelsätze, 2026)
35% Steuer
Details
- Grenze: €12k/Jahr ≈ $13k
Für 2026 zahlt eine alleinstehende in Malta ansässige natürliche Person 0% auf das zu versteuernde Einkommen bis EUR 12,000, (≈ $13,400) 15% von EUR 12,001 (≈ $13,400) bis EUR 16,000, (≈ $17,900) 25% von EUR 16,001 (≈ $17,900) bis EUR 60,000 (≈ $67,000) und 35% über EUR 60,000 (≈ $67,000); Tabellen für Verheiratete, Eltern und andere Gruppen haben höhere 0%-Bereiche.
Besteuert wird
Zu versteuerndes Einkommen der Person im Steuerjahr 2026. Einzelsätze: 0% bis EUR 12,000 (≈ $13,400); 15% bis EUR 16,000 (≈ $17,900) (EUR 1,800 (≈ $2,010) abziehen); 25% bis EUR 60,000 (≈ $67,000) (EUR 3,400 (≈ $3,800) abziehen); 35% über EUR 60,000 (≈ $67,000) (EUR 9,400 (≈ $10,500) abziehen). Höchster Grenzsteuersatz als ratePercent angegeben.
Für wen es gilt
- Tabellen für Alleinstehende, Verheiratete, Eltern und andere Gruppen werden von der Malta Tax and Customs Administration gesondert veröffentlicht; hier wird die Tabelle für Alleinstehende gezeigt.
- Auslandseinkünfte einer Person, die in Malta ansässig, aber nicht domiziliert oder nicht gewöhnlich ansässig ist, werden nur besteuert, wenn sie in Malta eingehen (siehe „Malta: not ordinarily resident or not domiciled - foreign-source income taxed only when received in Malta“).
Grenzen
- EUR 12,000 im Jahr (≈ $13,400) · 0%-Bereich bei Einzelsätzen
- EUR 16,000 im Jahr (≈ $17,900) · Der 15%-Bereich endet; 25% gelten bis EUR 60,000 (≈ $67,000)
- EUR 60,000 im Jahr (≈ $67,000) · 35% gelten für zu versteuerndes Einkommen über EUR 60,000 (≈ $67,000)
Steuerliche Ansässigkeit
Die Ansässigkeit für die allgemeinen Sätze und die Überweisungsbesteuerung richtet sich nach Ansässigkeit und Domizil in Malta nach dem Income Tax Act.
Visa
Die steuerliche Ansässigkeit folgt Anwesenheit und Domizil, nicht der Visumkategorie.
Weitere Steuern
Sozialversicherungsbeiträge fallen gesondert an.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Malta Global Residence Programme: 15% auf in Malta bezogene Einkünfte aus ausländischen Quellen, mindestens EUR 15,000 pro Jahr
15% Steuer
Details
- Grenze: €15k/Jahr ≈ $17k
Begünstigte des Global Residence Programme zahlen 15% auf in Malta bezogene Einkünfte aus ausländischen Quellen, mit einer Mindeststeuer von EUR 15,000 (≈ $16,800) pro Jahr für den Begünstigten, den Ehegatten und qualifizierende Kinder; andere Einkünfte, einschließlich Einkünften aus maltesischen Quellen, werden mit 35% besteuert. Eine qualifizierende Immobilie muss im Eigentum stehen (EUR 275,000, (≈ $307,000) oder EUR 220,000 (≈ $246,000) im Süden Maltas oder auf Gozo) oder gemietet sein (EUR 9,600 (≈ $10,700) oder EUR 8,750 (≈ $9,770) im Jahr).
Besteuert wird
Im Vorjahr außerhalb Maltas entstandene Einkünfte, die der Begünstigte, der Ehegatte und die von den Regeln erfassten unterhaltsberechtigten Kinder in Malta beziehen, mit 15% bei einem Minimum von EUR 15,000 (≈ $16,800). Nicht mit 15% besteuerte Einkünfte, einschließlich Einkünften aus maltesischen Quellen, werden mit 35% als gesonderte Einkünfte besteuert.
Für wen es gilt
- Antragstellende sind keine EU-Staatsangehörigen und keine Staatsangehörigen Islands, Norwegens, Liechtensteins oder der Schweiz.
- Besitzt maltesische Immobilien im Wert von mindestens EUR 275,000 (≈ $307,000) (EUR 220,000 (≈ $246,000) im Süden Maltas oder auf Gozo) oder mietet eine Immobilie für nicht weniger als EUR 9,600 (≈ $10,700) im Jahr (EUR 8,750 (≈ $9,770) im Süden oder auf Gozo) mit einem Mietvertrag von mindestens 12 Monaten.
- Verfügt über stabile und regelmäßige Mittel und eine Krankenversicherung, die Malta abdeckt, und verständigt sich in einer Amtssprache Maltas; beantragt über einen zugelassenen eingetragenen Bevollmächtigten.
- Die Mindeststeuer ist bis zum 30. April des Jahres vor dem Veranlagungsjahr zu zahlen, in voller Höhe im Jahr der Gewährung des Status und im Jahr seines Endes, und ist nicht erstattungsfähig.
Ausschlüsse
- Ein Begünstigter, der langfristig aufenthaltsberechtigt wird, ist mit Einkünften aus Malta oder anderswo steuerpflichtig, gleich ob in Malta bezogen oder nicht, zu den allgemeinen Sätzen nach Artikel 56.
- Eine Entlastung bei Doppelbesteuerung kann nach Artikel 74(a) und (b) des Income Tax Act beansprucht werden.
Grenzen
- EUR 15,000 im Jahr (≈ $16,800) · Jährliche Mindeststeuer auf außerhalb Maltas entstehende Einkünfte
- EUR 275,000 (≈ $307,000) · Mindestwert der Immobilie im Eigentum (EUR 220,000 (≈ $246,000) im Süden Maltas oder auf Gozo)
- EUR 9,600 im Jahr (≈ $10,700) · Jährliche Mindestmiete (EUR 8,750 (≈ $9,770) im Süden Maltas oder auf Gozo)
Steuerliche Ansässigkeit
Der Satz von 15% gilt für in Malta bezogene Einkünfte aus ausländischen Quellen; nicht in Malta bezogene Einkünfte aus ausländischen Quellen liegen außerhalb der Besteuerung.
Visa
Der besondere Steuerstatus wird Inhabern des Aufenthaltsstatus des Programms für die in den Regeln festgelegte Dauer gewährt.
Weitere Steuern
Mehrwertsteuer und Sozialversicherungsbeiträge fallen gesondert an.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Malta Retirement Programme: 15% auf in Malta bezogene Einkünfte aus ausländischen Quellen, Mindeststeuer EUR 7,500 pro Jahr
15% Steuer
Details
- Grenze: €7,500/Jahr ≈ $8,380
Begünstigte des Malta Retirement Programme zahlen 15% auf in Malta bezogene Einkünfte aus ausländischen Quellen, mit einer Mindeststeuer von EUR 7,500 (≈ $8,380) pro Jahr für den Begünstigten und EUR 500 (≈ $560) für jeden Angehörigen; andere Einkünfte werden mit 35% besteuert.
Besteuert wird
Außerhalb Maltas entstehende Einkünfte, die der Begünstigte, der Ehegatte und qualifizierende Kinder in Malta beziehen, mit 15%, wobei eine Entlastung bei Doppelbesteuerung nach Artikel 74(a) und (b) des Income Tax Act verfügbar ist. Nicht mit 15% besteuerte Einkünfte werden als gesonderte Einkünfte mit 35% besteuert.
Für wen es gilt
- Kein maltesischer Staatsangehöriger, nicht in Malta domiziliert und ohne die Absicht, innerhalb von fünf Jahren ein Domizil zu begründen.
- Bezieht eine Rente, die vollständig in Malta bezogen wird und mindestens 75% der steuerpflichtigen Einkünfte ausmacht.
- Steht in keinem Beschäftigungsverhältnis; nicht geschäftsführende Verwaltungsratsposten und Tätigkeiten im öffentlichen Interesse sind erlaubt.
- Hält eine qualifizierende Immobilie: am oder nach dem 1. Juli 2013 für mindestens EUR 275,000 (≈ $307,000) gekauft (EUR 220,000 (≈ $246,000) auf Gozo oder im Süden Maltas) oder für EUR 9,600 (≈ $10,700) im Jahr oder mehr gemietet (EUR 8,750 (≈ $9,770) auf Gozo oder im Süden) und als Hauptwohnsitz bewohnt.
- Hat eine Krankenversicherung für alle Risiken in der EU und ein gültiges Reisedokument; beantragt über einen zugelassenen eingetragenen Bevollmächtigten mit einer Gebühr von EUR 2,500 (≈ $2,790).
Ausschlüsse
- Nicht verfügbar für Begünstigte des Global Residence Programme, der Regeln für vermögende Personen, für hochqualifizierte Personen (Highly Qualified Persons), für Luftfahrt, Innovation und Seeschifffahrt, des Residence Programme oder der UN-Rentenregeln.
- Ein Begünstigter, der langfristig oder dauerhaft in Malta aufenthaltsberechtigt wird, wird mit allen Einkünften besteuert, gleich ob in Malta bezogen oder nicht, zu den allgemeinen Sätzen nach Artikel 56.
- Der Status endet, wenn die qualifizierende Immobilie nicht mehr gehalten wird, die Rente nicht in Malta bezogen wird, die Versicherung erlischt oder ein Domizil in Malta begründet wird.
Grenzen
- EUR 7,500 im Jahr (≈ $8,380) · Jährliche Mindeststeuer für den Begünstigten
- EUR 500 im Jahr (≈ $560) · Jährliche Mindeststeuer für jeden Angehörigen und besonderen Betreuer
- EUR 275,000 (≈ $307,000) · Mindestwert einer qualifizierenden Immobilie im Eigentum (EUR 220,000 (≈ $246,000) auf Gozo oder im Süden Maltas)
- EUR 9,600 im Jahr (≈ $10,700) · Jährliche Mindestmiete einer qualifizierenden gemieteten Immobilie (EUR 8,750 (≈ $9,770) auf Gozo oder im Süden Maltas)
Tage im Land
- Mindestens 90 Tage in pro Jahr, im Durchschnitt über einen beliebigen Zeitraum von fünf Jahren · Mindestaufenthaltsdauer in Malta, um den besonderen Steuerstatus zu behalten
- Mehr als 183 Tage in Kalenderjahr · Ein Aufenthalt von mehr als dieser Dauer in einem anderen Rechtsgebiet beendet den besonderen Steuerstatus
Steuerliche Ansässigkeit
Der Status erfordert, in der qualifizierenden Immobilie als Hauptwohnsitz zu leben, im Durchschnitt über fünf Jahre mindestens 90 Tage im Jahr in Malta und in einem Kalenderjahr nicht mehr als 183 Tage in einem anderen einzelnen Rechtsgebiet.
Visa
Ein vom Commissioner for Revenue gewährter Steuerstatus. Nicht-EU-Staatsangehörige beantragen gesondert einen befristeten Aufenthaltstitel als wirtschaftlich selbstversorgende Personen (Gebühr EUR 100 (≈ $110)).
Weitere Steuern
Mehrwertsteuer, Sozialversicherung und örtliche Steuern fallen gesondert an. Die Mindeststeuer ist nicht erstattungsfähig.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Sonderregelung
Malta Highly Skilled Individuals Rules 2026: pauschale Steuer von 15% auf qualifizierende Einkünfte aus Beschäftigung (ersetzt die Highly Qualified Persons Rules für neue Antragstellende)
15% Steuer
Details
- Auf: Einkünfte aus Beschäftigung (Artikel 4(1)(b) des Income Tax Act, ohne Nebenleistungen) aus einem qualifizierenden Vertrag in einer berechtigten Position, mit einem fingierten Minimum von EUR 65,000 (≈ $72,600) (alle fünf Jahre um EUR 10,000 (≈ $11,200) erhöht)
- Grenze: €65k/Jahr ≈ $73k
Beschäftigte in aufgeführten leitenden und spezialisierten Funktionen bei regulierten oder anerkannten Unternehmen können nach den Tax Treatment of Highly Skilled Individuals Rules, 2026, in Kraft seit dem 1. Januar 2026, für fünf Jahre eine pauschale Steuer von 15% auf qualifizierende Einkünfte aus Beschäftigung (Minimum EUR 65,000 (≈ $72,600)) wählen, mit zwei möglichen Verlängerungen um je fünf Jahre. Die früheren Highly Qualified Persons Rules stellen für nach dem 31. Dezember 2025 gestellte Anträge keine Feststellung mehr aus.
Besteuert wird
Einkünfte aus Beschäftigung (Artikel 4(1)(b) des Income Tax Act, ohne Nebenleistungen) aus einem qualifizierenden Vertrag in einer berechtigten Position, mit einem fingierten Minimum von EUR 65,000 (≈ $72,600) (alle fünf Jahre um EUR 10,000 (≈ $11,200) erhöht). Der Satz von 15% gilt für Bezüge bis EUR 7,000,000 (≈ $7,820,000); alles darüber wird mit den allgemeinen Sätzen besteuert. Die 15% gelten ohne Entlastung, Abzug oder Anrechnung, außer Steuerabzügen nach Artikel 23 des Income Tax Management Act.
Für wen es gilt
- Berechtigte Position, aufgeführt in den Anhängen, wenn die Stelle, der Arbeitnehmer oder der Arbeitgeber von der Malta Financial Services Authority, der Malta Gaming Authority, der Authority for Transport in Malta (Luftfahrt, Seeschifffahrt und Dienstleistungen für Offshore-Öl und -Gas), dem Office of the Chief Medical Officer oder Malta Enterprise reguliert, lizenziert oder anerkannt ist.
- Aufgeführte Positionen sind Geschäftsführung (chief executive), Risiko-, Finanz-, Betriebs-, Technologie-, Informations- und Handelsleitung (officers), Leiter Compliance und Geldwäschebekämpfung, Portfoliomanager und leitende Händler, benannte Luftfahrt- und Seeschifffahrtsposten sowie Embryologe, verantwortliche Person und leitender Qualitätsmanager in der assistierten Reproduktionstechnologie.
- Berufliche Qualifikationen (eine Bildungsqualifikation aus einem Studium von mindestens drei Jahren oder mindestens fünf Jahre vergleichbare Berufserfahrung) und eine förmliche Feststellung der zuständigen Behörde, die innerhalb von 90 Tagen nach dem Antrag entscheidet.
- Nicht in Malta domiziliert, mit stabilen und regelmäßigen Mitteln, normaler Unterkunft, einem gültigen Reisedokument und privater Krankenversicherung.
- Vollständige Offenlegung und Steuererklärung in Malta über qualifizierende Einkünfte und Einkünfte von dem Arbeitgeber nahestehenden Personen.
- Anträge auf eine Feststellung können zwischen dem 1. Januar 2026 und dem 31. Dezember 2035 gestellt werden.
Ausschlüsse
- Personen, die nach Artikel 6 des Income Tax Act begünstigt wurden, können keine Begünstigten sein.
- Die Option kann für kein Veranlagungsjahr vor 2027 ausgeübt werden.
- Auf nach dem 31. Dezember 2040 erzielte Einkünfte wird keine Vergünstigung gewährt.
- Nach den früheren Highly Qualified Persons Rules wird für nach dem 31. Dezember 2025 gestellte Anträge keine Feststellung mehr ausgestellt und nach dem Veranlagungsjahr 2030 gilt keine Vergünstigung; Personen, die sich am 31. Dezember 2025 nach ihnen qualifiziert hatten, können bis zum 31. Dezember 2028 beantragen, als Begünstigte nach den Regeln von 2026 behandelt zu werden.
Grenzen
- EUR 65,000 im Jahr (≈ $72,600) · Qualifizierendes Mindesteinkommen aus Beschäftigung, alle fünf Jahre um EUR 10,000 (≈ $11,200) erhöht; für Personen, die aus früheren Regeln wechseln und deren Minimum unter EUR 65,000 (≈ $72,600) lag, gilt in den ersten zwei Jahren ein niedrigeres Übergangsminimum
- EUR 7,000,000 im Jahr (≈ $7,820,000) · Der Satz von 15% gilt für Bezüge bis zu diesem Betrag; der übersteigende Teil wird mit den allgemeinen Sätzen besteuert
Steuerliche Ansässigkeit
Die Vergünstigung gilt für Einkünfte aus Beschäftigung, die in fünf Jahren erzielt werden, beginnend mit dem Jahr, für das die Feststellung ausgestellt wird; zwei weitere Verlängerungen um je fünf Jahre können im Jahr vor Ende jedes Zeitraums beantragt werden.
Visa
Unabhängig vom Aufenthaltstitel; der Arbeitnehmer hat in der Regel einen Single Permit, die Key Employee Initiative, die Specialist Employee Initiative oder eine Blaue Karte EU.
Weitere Steuern
Sozialversicherungsbeiträge und Mehrwertsteuer fallen gesondert an.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Malta in Bildern
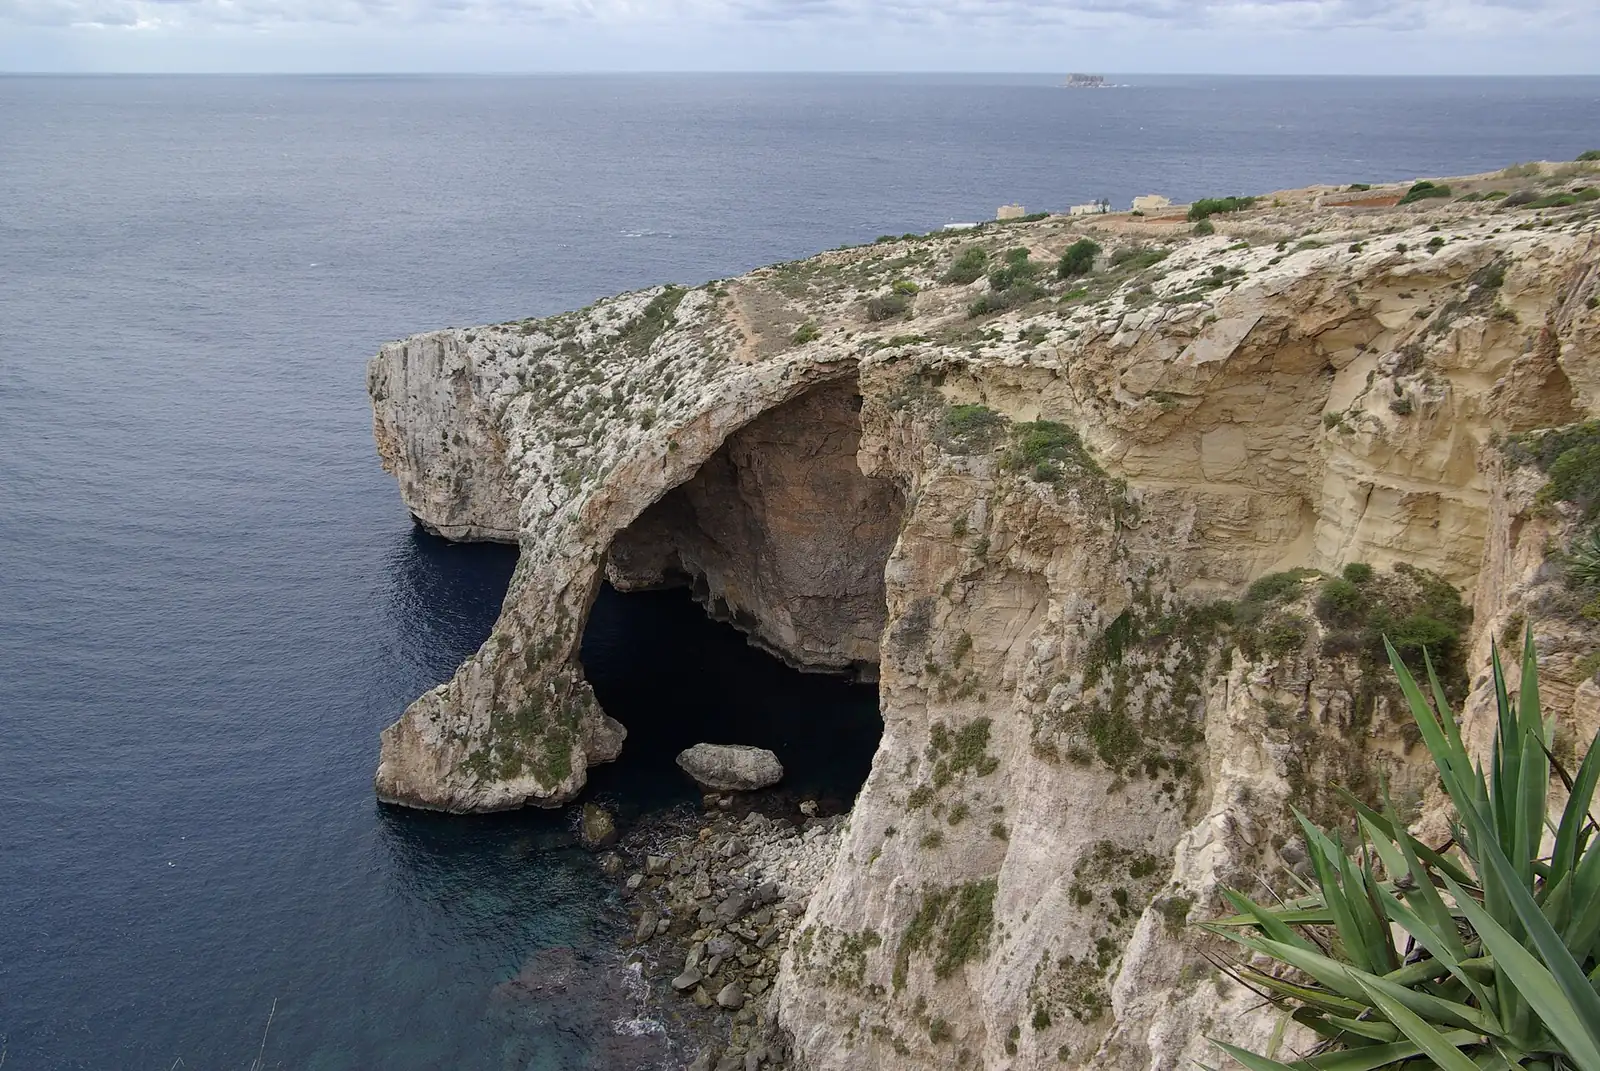
Weg zum Daueraufenthalt · 4
- Daueraufenthalt nach 5 Jahren · Malta Permanent Residence Programme: purchased property (EUR 375,000)
- Daueraufenthalt nach 5 Jahren · Malta Permanent Residence Programme: rented property (EUR 14,000 a year)
- Einbürgerung · Maltese citizenship by registration for descendants of persons born in Malta (Maltese Citizenship Act Article 5(3))
- Daueraufenthalt nach 5 Jahren · Long-term resident status (S.L. 217.05)
Ankunft in Malta: erste Schritte
- Eine qualifizierende Krankenversicherung für sich selbst und etwaige Angehörige abschließen, wie es Ihr Weg verlangt.
- Eine Unterkunft sichern, die die Bedingungen Ihres Titels erfüllt, ob gemietet oder gekauft.
- Bei Titeln für Remote-Arbeit Nachweise über Ihren ausländischen Arbeitgeber, Ihr Unternehmen oder Ihre Kunden und über Ihre Aufenthaltszeit in Malta für die Verlängerung aufbewahren.
- Bei Studientiteln Zulassungsschreiben, Nachweis der Zahlung der Studiengebühren und Angaben zur Unterkunft bereithalten.
Häufige Fragen
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Malta im Jahr 2026?
Malta hat 1 Visum für digitale Nomaden oder Remote-Arbeit. Nomad Residence Permit verlangt ein Einkommen von mindestens EUR 42,000 im Jahr (≈ $46,900) und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Wie viel muss man für einen Aufenthalt in Malta investieren?
Malta hat 3 Investorenrouten. MPRP · Immobilienkauf verlangt eine Investition von EUR 97,000 (≈ $108,000) und gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann. MPRP · Immobilienmiete verlangt eine Investition von EUR 97,000 (≈ $108,000) und gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann. Family-Office-Aufenthalt gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Kann man in Malta vom Ersparten oder von einer Rente im Ruhestand leben?
Malta hat 1 Route für den Ruhestand oder mit Zahlung für den Aufenthalt. Retirement Programme verlangt eine Investition von mindestens EUR 275,000 (≈ $307,000).
Kann man durch die Gründung eines Unternehmens nach Malta ziehen?
Malta hat 1 Route für Unternehmen oder Start-ups. Startup-Aufenthalt verlangt eine Investition von mindestens EUR 25,000 (≈ $27,900) und gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Welche Arbeitsvisa bietet Malta Ausländern an?
Malta hat 4 Arbeitsvisa. Blaue Karte gewährt einen ersten Aufenthalt von 2 Jahre, der verlängert werden kann. Key Employee verlangt ein Gehalt von mindestens EUR 45,000 im Jahr (≈ $50,300) und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Es gibt außerdem Single Permit (Arbeit).
Wie erhält man ein Studienvisum für Malta?
Malta hat 1 Studienvisum. Studiengenehmigung gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Kann die Staatsangehörigkeit oder Abstammung einen Aufenthalt in Malta ermöglichen?
Ja. Malta hat 1 Route nach Staatsangehörigkeit oder Abstammung. Es handelt sich um Maltesische Staatsangehörigkeit durch Abstammung.
Kann man in Malta zu Ehe- oder Lebenspartner ziehen?
Ja. Malta hat 4 Ehegattenvisa. Ehepartner einer ansässigen Person (Richtlinie) verlangt ein Einkommen ab EUR 18,940 im Jahr (≈ $21,200). Ehepartner einer ansässigen Person gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Es gibt außerdem Ehepartner eines Staatsbürgers.
Gibt es in Malta eine Sonderregelung bei der Steuer für neue Einwohner?
Ja: Malta: nicht gewöhnlich ansässig oder nicht domiziliert - Einkünfte aus ausländischen Quellen werden nur besteuert, wenn sie in Malta bezogen werden. Für eine Person, die in Malta nicht gewöhnlich ansässig oder nicht domiziliert ist, werden außerhalb Maltas entstehende Einkünfte nur in Höhe des in Malta bezogenen Betrags besteuert, und außerhalb Maltas entstehende Kapitalgewinne werden nicht besteuert; Einkünfte aus maltesischen Quellen werden normal besteuert. Sie gilt unabhängig vom Visum und hat eigene Bedingungen.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Malta fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.