マルタへの移住
当ガイドではマルタへの移住方法が16件あります:ノマド・リモートワークビザ1件, 投資家ルート3件, 支払いで滞在するルート1件, ビジネス・起業ルート1件, 就労ビザ4件, 留学ビザ1件, 国籍・祖先によるルート1件, 配偶者ビザ4件。
リモートワーカー:Nomad Residence Permit、€42k+ /年 ≈ $47k。 最も低い投資額:スタートアップ居住、€25k+ ≈ $28k。 新規居住者の税金:マルタ:通常居住者でない、または住所を有しない場合 - 国外源泉所得はマルタで受け取った場合にのみ課税、送金ベース課税(non-dom)。 に公的情報源で確認済み。
マルタは、投資に基づく永住から、リモートワーク許可、ファミリーオフィスの構造、スタートアップや雇用のルート、就学まで、幅広い居住ルートを持つ地中海の小国です。ビザと税は別の事柄です。
ノマド・リモートワーク · 1

Nomad Residence Permit
必要な収入: €42k+ /年 ≈ $47k
投資 · 3

MPRP
必要な投資: €97k ≈ $108k
Family Office residency
初回の滞在: 3年
リタイア・預貯金で滞在 · 1

Retirement Programme
必要な投資: €275k+ ≈ $307k
ビジネス・起業 · 1

就労 · 4

留学 · 1

国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 4

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
税金
税は入国管理上の許可とは別です。Nomad Residence Permitの規則では、要件を満たす許可の保持者は、最初の期間の後、認可されたリモートワークからの所得に軽減された税率を支払い、税を早く始める選択肢があり、その他の所得にはマルタの通常の規則が適用されます。ガイダンスは、Nomadの承認だけではマルタの税務上の居住は付与されないとも述べています。別途、マルタで通常居住者でない、または住所を有しない人は、国外源泉所得がマルタで受け取られた場合にのみ課税され、国外のキャピタルゲインは課税されません。税務上の居住は、マルタの法律に基づき別個に判断する必要があります。
特別制度
Nomad Residence Permitの認可された就労に関する所得税の規則
税率10%
詳細
要件を満たす許可の保持者は、最初の12か月の後、認可されたリモートワークからの所得について10%を支払い、法律上、税を早く始める選択肢があります。その他の所得には通常の規則が適用されます。
課税対象
Nomad Residence Permit Income Tax Rulesに基づく、認可されたリモートワークからの所得(要件を満たす非マルタの相手方に対する雇用または自営業のサービス)です。その他の所得は、マルタの通常の所得税の規定で課税されます。
適用対象
- 有効なNomad Residence Permitを持ち、通信技術によってリモートで、法律上の「認可された就労」を行うこと。
- 雇用の場合、雇用主がマルタの居住者でなく、固定の事業所を通じてマルタで事業を行っていないこと。自営業の場合、顧客がマルタの居住者でなく、固定の事業所を通じてそこで事業を行っていないこと。
- 最初の12か月の課税なしの期間は、許可の発行日または2024年1月1日のいずれか遅い方から始まります。基準年の後の1月31日までに提出された書面による申告により、最初の年の居住が一時的なものでない場合は、所得がより早く課税対象となることがあります。
- 認可された就労の所得に対する少なくとも10%の外国税の、十分な公的書面による証明を、基準年の翌年の3月31日までにResidency Maltaに提出すれば、その年のマルタでの申告の要件がなくなる場合があります。ただし、他の課税対象の所得・利益を報告しなければならない場合は除きます。
適用除外
- 課税なしの期間の後、10%の税率の対象となるのは、認可された就労からの所得のみです。その他の所得には、通常のIncome Tax Actの規定が適用されます。
- マルタ国内の雇用主または顧客のための仕事は、認可された就労の対象外で、通常の累進課税と、許可に関する影響を生じさせる可能性があります。
- 10%未満の外国税の証明では、マルタでの申告は免除されず、その場合の外国税額控除には、証拠を伴う有効なマルタでの申告が必要です。
- 許可または自動的な税務登録は、税務上の居住ではありません。VAT、社会保険料、租税条約・居住国の義務は別です。
税務上の居住
税務登録は、Rule 4(1)に基づくNomad Residence Cardの発行後に行われる場合がありますが、2026年3月12日のMTCAのガイドラインは、Nomadの承認はマルタの税務上の居住を付与しないとしています。入国管理上の許可、登録、居住証明書はそれぞれ別のものです。
ビザ
税の規則は、有効なNomad Residence Permitに基づく、要件を満たす認可された就労に結びついていますが、許可を持っているだけでは足りません。
その他の税
対象となる申請者は、要件を満たす非居住の雇用主のもとで働き続ける間、Final Settlement Systemの支払いの対象ではありません。所得税の申告と納付、その他の所得、社会保険料、VAT、居住国または租税条約の義務は別です。
に公的情報源で確認変更履歴
特別制度
マルタ:通常居住者でない、または住所を有しない場合 - 国外源泉所得はマルタで受け取った場合にのみ課税
税の軽減
詳細
- 課税対象:マルタ国外で生じてマルタで受け取った所得(送金ベース)に、マルタ源泉のすべての所得とマルタのキャピタルゲインを加えたもの
- 対象者:マルタで通常居住者でない、またはマルタに住所を有しない(Income Tax Actの但し書き(i)と(ii))
マルタで通常居住者でない、または住所を有しない人については、マルタ国外で生じた所得は、マルタで受け取った額にのみ課税され、マルタ国外で生じたキャピタルゲインは課税されません。マルタ源泉の所得は通常どおり課税されます。
課税対象
マルタ国外で生じてマルタで受け取った所得(送金ベース)に、マルタ源泉のすべての所得とマルタのキャピタルゲインを加えたもの。
適用対象
- マルタで通常居住者でない、またはマルタに住所を有しない(Income Tax Actの但し書き(i)と(ii))。
- article 56(11)に基づき1ユーロあたり15セントで課税される人は、マルタ源泉の所得とキャピタルゲイン、およびマルタで受け取った国外源泉所得にのみ課税されます。
適用除外
- マルタ源泉の所得とマルタのキャピタルゲインは、全額が課税対象です。
- マルタで受け取った国外源泉所得(送金された国外源泉所得を含む)は課税されます。
税務上の居住
地位は、マルタの税法で定義される通常居住と住所によって決まり、ビザの地位は判断基準ではありません。
ビザ
在留許可とは別です。
その他の税
社会保険料とVATは別で、Nomad Residence Permitの所得の規則は別の記録にあります。
に公的情報源で確認変更履歴
通常のルール
マルタの居住者である個人:所得税0%/15%/25%/35%(独身者の税率、2026年)
税率35%
詳細
- 上限:€12k/年 ≈ $13k
2026年、マルタの独身の居住者は、課税所得がEUR 12,000 (≈ $13,400)までは0%、EUR 12,001 (≈ $13,400)からEUR 16,000 (≈ $17,900)までは15%、EUR 16,001 (≈ $17,900)からEUR 60,000 (≈ $67,000)までは25%、EUR 60,000 (≈ $67,000)を超える部分は35%を支払います。既婚者、親、その他の税率表には、より高い0%の区分があります。
課税対象
2026課税年度の個人の課税所得です。独身者の税率:EUR 12,000 (≈ $13,400)までは0%、EUR 16,000 (≈ $17,900)までは15%(EUR 1,800 (≈ $2,010)を控除)、EUR 60,000 (≈ $67,000)までは25%(EUR 3,400 (≈ $3,800)を控除)、EUR 60,000 (≈ $67,000)を超える部分は35%(EUR 9,400 (≈ $10,500)を控除)。最高の限界税率はratePercentとして示されています。
適用対象
- 独身者、既婚者、親、その他の税率表は、Malta Tax and Customs Administrationが別々に公表しており、ここでは独身者の表を示しています。
- マルタに居住するがドミサイルを有しない者、または通常居住者でない者の国外源泉所得は、マルタで受け取った場合にのみ課税されます(「Malta: not ordinarily resident or not domiciled - foreign-source income taxed only when received in Malta」を参照)。
上限
- 年額EUR 12,000 (≈ $13,400) · 独身者の税率の0%区分
- 年額EUR 16,000 (≈ $17,900) · 15%区分の終わりで、EUR 60,000 (≈ $67,000)までは25%が適用されます
- 年額EUR 60,000 (≈ $67,000) · EUR 60,000 (≈ $67,000)を超える課税所得には35%が適用されます
税務上の居住
通常の税率と送金ベース課税における居住は、Income Tax Actに基づくマルタでの居住と住所に従います。
ビザ
税務上の居住は、滞在と住所に従い、ビザの区分には左右されません。
その他の税
社会保険料は別途適用されます。
に公的情報源で確認変更履歴
特別制度
Malta Global Residence Programme:マルタで受け取った国外源泉所得に15%、最低年EUR 15,000
税率15%
詳細
- 上限:€15k/年 ≈ $17k
Global Residence Programmeの受益者は、マルタで受け取った国外源泉所得に15%を支払い、受益者、配偶者、要件を満たす子どもについて最低税額は年EUR 15,000 (≈ $16,800)です。マルタ源泉の所得を含むその他の所得には35%で課税されます。要件を満たす不動産を所有する(EUR 275,000 (≈ $307,000)、マルタ南部またはゴゾではEUR 220,000 (≈ $246,000))か、賃借する(年EUR 9,600 (≈ $10,700)、またはEUR 8,750 (≈ $9,770))必要があります。
課税対象
前年にマルタ国外で生じた所得で、受益者、配偶者、規則の対象となる扶養される子どもがマルタで受け取ったものについて、15%で課税され、最低額はEUR 15,000 (≈ $16,800)です。15%で課税されない所得は、マルタ源泉の所得を含め、別個の所得として35%で課税されます。
適用対象
- 申請者が、EUの国民でなく、アイスランド、ノルウェー、リヒテンシュタイン、スイスの国民でもないこと。
- 少なくともEUR 275,000 (≈ $307,000)(マルタ南部またはゴゾではEUR 220,000 (≈ $246,000))のマルタの不動産を所有している、または12か月以上の賃貸借で年EUR 9,600 (≈ $10,700)以上(南部またはゴゾではEUR 8,750 (≈ $9,770))で不動産を賃借していること。
- 安定した定期的な資力と、マルタをカバーする医療保険を持ち、マルタの公用語で意思疎通ができること。認可された登録代理人を通じて申請します。
- 最低税額は、課税年度の前年の4月30日までに支払い、地位が付与された年と終了する年は全額を支払い、返金されません。
適用除外
- 長期居住者になった受益者は、マルタ国内か国外かを問わず、マルタで受け取ったかどうかにかかわらず、所得にarticle 56の通常の税率で課税されます。
- 二重課税の軽減は、Income Tax Actのarticle 74(a)および(b)に基づいて請求できます。
上限
- 年額EUR 15,000 (≈ $16,800) · マルタ国外で生じた所得に対する年間の最低税額
- EUR 275,000 (≈ $307,000) · 所有する不動産の最低価値(マルタ南部またはゴゾではEUR 220,000 (≈ $246,000))
- 年額EUR 9,600 (≈ $10,700) · 年間の最低賃料(マルタ南部またはゴゾではEUR 8,750 (≈ $9,770))
税務上の居住
15%の税率は、マルタで受け取った国外源泉所得に適用され、マルタで受け取っていない国外源泉所得は課税対象外です。
ビザ
特別な税制上の地位は、規則に定められた期間、プログラムの在留資格の保持者に付与されます。
その他の税
VATと社会保険料は別途適用されます。
に公的情報源で確認変更履歴
特別制度
Malta Retirement Programme:マルタで受け取った国外源泉所得に15%、最低税額は年EUR 7,500
税率15%
詳細
- 上限:€7,500/年 ≈ $8,380
Malta Retirement Programmeの受益者は、マルタで受け取った国外源泉所得に15%を支払い、最低税額は受益者について年EUR 7,500 (≈ $8,380)、被扶養者1人につきEUR 500 (≈ $560)で、その他の所得には35%で課税されます。
課税対象
マルタ国外で生じた所得で、受益者、配偶者、要件を満たす子どもがマルタで受け取ったものについて、15%で課税され、Income Tax Actのarticle 74(a)および(b)に基づく二重課税の軽減を利用できます。15%で課税されない所得は、別個の所得として35%で課税されます。
適用対象
- マルタ国民でなく、マルタに住所を有しておらず、5年以内に住所を設ける意思がないこと。
- すべてマルタで受け取る年金を受け取っており、それが課税所得の少なくとも75%を占めること。
- 雇用関係にないこと。非常勤の取締役職と公益のための活動は認められます。
- 要件を満たす不動産を保有していること:2013年7月1日以降にEUR 275,000 (≈ $307,000)以上(ゴゾまたはマルタ南部ではEUR 220,000 (≈ $246,000))で購入した、または年EUR 9,600 (≈ $10,700)以上(ゴゾまたは南部ではEUR 8,750 (≈ $9,770))で賃借した、主たる居住地として居住する不動産。
- EU全域のあらゆるリスクをカバーする疾病保険と有効な渡航書類を持ち、手数料EUR 2,500 (≈ $2,790)で認可された登録代理人を通じて申請すること。
適用除外
- Global Residence Programme、富裕層、Highly Qualified Persons、航空、イノベーション、海運の個人の税制、Residence Programme、国連の年金規則の受益者は利用できません。
- マルタの長期居住者または永住者になった受益者は、マルタで受け取ったかどうかにかかわらず、すべての所得にarticle 56の通常の税率で課税されます。
- 要件を満たす不動産をもはや保有していない、年金をマルタで受け取っていない、保険が失効した、またはマルタに住所が確立された場合、この地位は終了します。
上限
- 年額EUR 7,500 (≈ $8,380) · 受益者の年間の最低税額
- 年額EUR 500 (≈ $560) · 被扶養者と特別な介護者1人あたりの年間の最低税額
- EUR 275,000 (≈ $307,000) · 所有する要件を満たす不動産の最低価値(ゴゾまたはマルタ南部ではEUR 220,000 (≈ $246,000))
- 年額EUR 9,600 (≈ $10,700) · 賃借する要件を満たす不動産の最低年間賃料(ゴゾまたはマルタ南部ではEUR 8,750 (≈ $9,770))
国内での日数
- 年あたり、任意の5年間の平均でで90日以上 · 特別な税制上の地位を維持するための、マルタでの最低居住期間
- 暦年で183日超 · 他のいずれかの法域でこれを超えて滞在すると、特別な税制上の地位は終了します
税務上の居住
この地位には、要件を満たす不動産を主たる居住地として居住し、5年間の平均で年に少なくとも90日マルタに滞在し、暦年に他のどの単一の法域にも183日を超えて滞在しないことが必要です。
ビザ
Commissioner for Revenueが付与する税制上の地位です。EU域外の国籍者は、経済的に自立した人として一時在留許可を別個に申請します(手数料EUR 100 (≈ $110))。
その他の税
VAT、社会保険、地方税は別途適用されます。最低税額は返金されません。
に公的情報源で確認、一部は部分的に確認変更履歴
特別制度
Malta Highly Skilled Individuals Rules 2026:要件を満たす雇用所得に一律15%の課税(新規の申請者についてはHighly Qualified Persons Rulesに代わるもの)
税率15%
詳細
- 課税対象:対象となる職位の、要件を満たす契約による雇用所得(Income Tax Actのarticle 4(1)(b)、付加給付を除く)で、みなしの最低額はEUR 65,000 (≈ $72,600)(5年ごとにEUR 10,000 (≈ $11,200)引き上げ)です
- 上限:€65k/年 ≈ $73k
規制された、または認められた事業体における、挙げられた上級職と専門職の被雇用者は、2026年1月1日から施行されているTax Treatment of Highly Skilled Individuals Rules, 2026に基づき、5年間、要件を満たす雇用所得(最低EUR 65,000 (≈ $72,600))に一律15%の課税を選択でき、さらに5年間の延長が2回まで可能です。従来のHighly Qualified Persons Rulesは、2025年12月31日より後になされた申請については決定を行いません。
課税対象
対象となる職位の、要件を満たす契約による雇用所得(Income Tax Actのarticle 4(1)(b)、付加給付を除く)で、みなしの最低額はEUR 65,000 (≈ $72,600)(5年ごとにEUR 10,000 (≈ $11,200)引き上げ)です。15%の税率は、EUR 7,000,000 (≈ $7,820,000)までの報酬に適用され、それを超える部分は通常の税率で課税されます。15%は、Income Tax Management Actのarticle 23に基づく税の控除を除き、軽減、控除、税額控除なしで適用されます。
適用対象
- 別表に挙げられた対象となる職位で、その仕事、被雇用者、または雇用主が、Malta Financial Services Authority、Malta Gaming Authority、Authority for Transport in Malta(航空、海運、沖合の石油・ガスのサービス)、Office of the Chief Medical Officer、またはMalta Enterpriseによって規制、認可、または認められているもの。
- 挙げられた職位には、最高経営責任者、リスク、財務、業務、技術、情報、商業の責任者、コンプライアンスとマネーロンダリング対策の責任者、ポートフォリオ・マネージャーとシニア・トレーダー、挙げられた航空と海運のポスト、そして生殖補助医療における胚培養士、責任者、品質管理責任者があります。
- 専門的な資格(少なくとも3年間の学業による教育資格、または少なくとも5年間の同等の職業経験)と、申請から90日以内に決定する所管の当局による正式な決定。
- マルタに住所を有しておらず、安定した定期的な資力、通常の住居、有効な渡航書類、民間の医療保険を持っていること。
- 要件を満たす所得と、雇用主の関係者からの所得について、マルタでの完全な開示と納税申告。
- 決定の申請は、2026年1月1日から2035年12月31日までの間に行えます。
適用除外
- Income Tax Actのarticle 6に基づいて恩恵を受けた人は、受益者になれません。
- この選択は、2027年より前のいずれの課税年度についても行使できません。
- 2040年12月31日より後に得た所得には、いかなる恩恵も適用されません。
- 従来のHighly Qualified Persons Rulesでは、2025年12月31日より後になされた申請について決定は行われず、2030課税年度より後には恩恵は適用されません。2025年12月31日にこの規則で資格を得ていた人は、2028年12月31日までに、2026年の規則に基づく受益者として扱われるよう申請できます。
上限
- 年額EUR 65,000 (≈ $72,600) · 要件を満たす雇用所得の最低額で、5年ごとにEUR 10,000 (≈ $11,200)引き上げられます。最低額がEUR 65,000 (≈ $72,600)未満だった従来の規則から移行する人には、最初の2年間はより低い移行期の最低額が適用されます
- 年額EUR 7,000,000 (≈ $7,820,000) · 15%の税率はこの額までの報酬に適用され、超過分は通常の税率で課税されます
税務上の居住
この恩恵は、決定が発行される年から始まる5年間に得た雇用所得を対象とし、各期間が終わる前の年に、さらに5年間の延長を2回まで請求できます。
ビザ
在留許可とは別で、被雇用者は通常、Single Permit、Key Employee Initiative、Specialist Employee Initiative、またはEU Blue Cardを保持しています。
その他の税
社会保険料とVATは別途適用されます。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
写真で見るマルタ
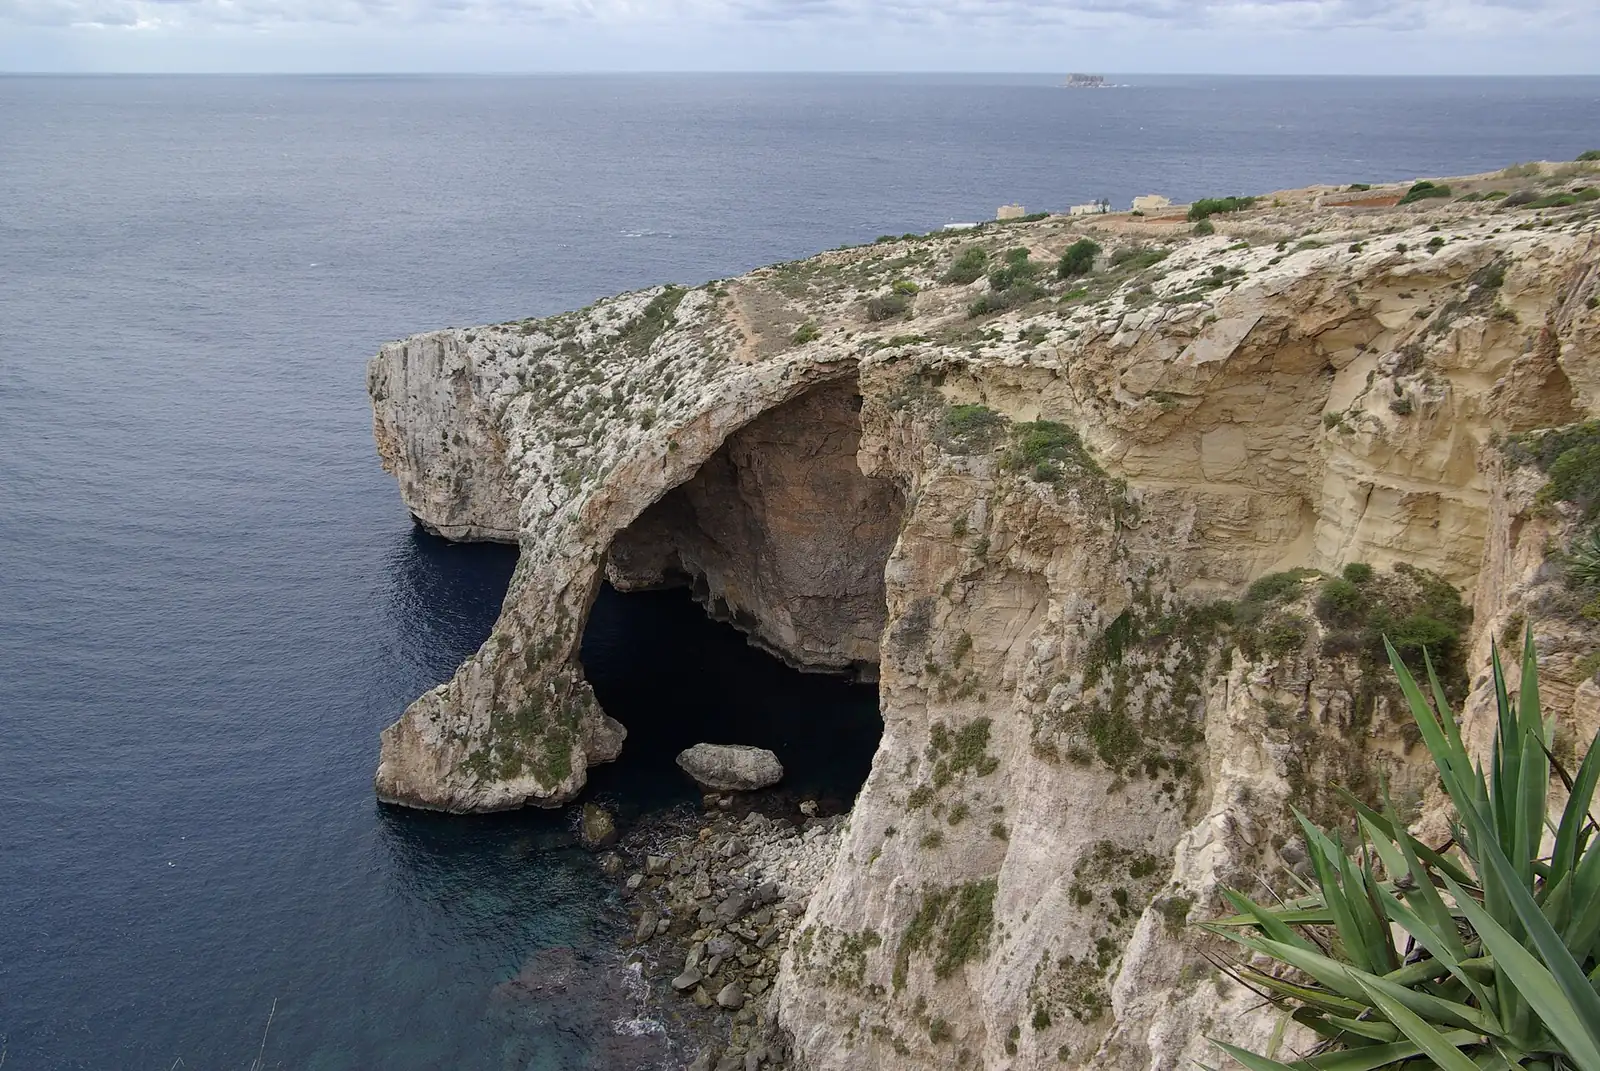
永住への道 · 4
- 永住:5年後 · Malta Permanent Residence Programme: purchased property (EUR 375,000)
- 永住:5年後 · Malta Permanent Residence Programme: rented property (EUR 14,000 a year)
- 帰化 · Maltese citizenship by registration for descendants of persons born in Malta (Maltese Citizenship Act Article 5(3))
- 永住:5年後 · Long-term resident status (S.L. 217.05)
マルタ到着後の最初の手続き
- ルートで求められる場合は、ご自身と被扶養者のために、要件を満たす医療保険を手配します。
- 賃借か購入かを問わず、許可の条件を満たす住居を確保します。
- リモートワークの許可では、更新のために、外国の雇用主、会社、または顧客の証拠と、マルタでの居住期間の証拠を保管します。
- 就学の許可では、入学許可書、授業料の支払いの証明、住居の詳細を手元に用意します。
よくある質問
2026年のマルタのデジタルノマドビザの収入要件は?
マルタにはノマド・リモートワークビザが1件あります。 Nomad Residence Permitは収入として年額EUR 42,000 (≈ $46,900)以上が必要と初回の滞在期間が1年で、更新可能です。
マルタの居住権にはいくら投資が必要ですか?
マルタには投資家ルートが3件あります。 MPRP · Buy propertyは投資としてEUR 97,000 (≈ $108,000)が必要と初回の滞在期間が5年で、更新可能です。 MPRP · Rent propertyは投資としてEUR 97,000 (≈ $108,000)が必要と初回の滞在期間が5年で、更新可能です。 Family Office residencyは初回の滞在期間が3年で、更新可能です。
預貯金や年金でマルタに退職・居住できますか?
マルタにはリタイア・支払いで滞在するルートが1件あります。 Retirement Programmeは投資としてEUR 275,000 (≈ $307,000)以上が必要です。
事業を始めてマルタに移住できますか?
マルタにはビジネス・起業ルートが1件あります。 スタートアップ居住は投資としてEUR 25,000 (≈ $27,900)以上が必要と初回の滞在期間が3年で、更新可能です。
マルタは外国人にどんな就労ビザを出していますか?
マルタには就労ビザが4件あります。 ブルーカードは初回の滞在期間が2年で、更新可能です。 Key Employeeは給与として年額EUR 45,000 (≈ $50,300)以上が必要と初回の滞在期間が1年で、更新可能です。 ほかにSingle Permit(就労)があります。
マルタの留学ビザはどう取得しますか?
マルタには留学ビザが1件あります。 学生許可は初回の滞在期間が1年で、更新可能です。
国籍や祖先をもとにマルタの居住権を得られますか?
はい。マルタには国籍・祖先によるルートが1件あります。 血統によるマルタ国籍です。
マルタで配偶者やパートナーのもとに移れますか?
はい。マルタには配偶者ビザが4件あります。 居住者の配偶者(方針)は収入として年額EUR 18,940 (≈ $21,200)からが必要です。 居住者の配偶者は初回の滞在期間が1年で、更新可能です。 ほかに国民の配偶者があります。
マルタには新規居住者向けの特別な税制度がありますか?
はい:マルタ:通常居住者でない、または住所を有しない場合 - 国外源泉所得はマルタで受け取った場合にのみ課税。マルタで通常居住者でない、または住所を有しない人については、マルタ国外で生じた所得は、マルタで受け取った額にのみ課税され、マルタ国外で生じたキャピタルゲインは課税されません。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
マルタについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。