Mudarse a Malta
16 formas de mudarse a Malta en nuestra guía: 1 visa de nómada o trabajo en remoto, 3 vías para inversores, 1 vía de pago por residir, 1 vía de negocio o startup, 4 visas de trabajo, 1 visa de estudiante, 1 vía por nacionalidad u origen, 4 visas de cónyuge.
Trabajadores en remoto: Nomad Residence Permit, €42k+ al año ≈ $47k. Inversión más baja: Residencia de startup, €25k+ ≈ $28k. Impuestos para recién llegados: Malta: no residente habitual o sin domicilio: las rentas de fuente extranjera tributan solo cuando se reciben en Malta, Base de remesas (non-dom). Comprobado con fuentes oficiales el .
Malta es un pequeño país mediterráneo con una amplia gama de vías de residencia, desde la residencia permanente basada en inversión hasta permisos de trabajo en remoto, estructuras de family office, vías de startup y de empleo, y estudios. Las visas y los impuestos son cuestiones distintas.
Nómada / Trabajo en remoto · 1

Nomad Residence Permit
Ingresos exigidos: €42k+ al año ≈ $47k
Inversión · 3

MPRP
Inversión exigida: €97k ≈ $108k
Residencia Family Office
Primera estancia: 3 años
Jubilarse o vivir de ahorros · 1

Retirement Programme
Inversión exigida: €275k+ ≈ $307k
Negocio / Startup · 1

Residencia de startup
Inversión exigida: €25k+ ≈ $28k
Trabajo · 4

Estudiante · 1

Permiso de estudiante
Primera estancia: 1 año
Por tu nacionalidad u origen · 1

Solo para ciudadanos de determinados países o para personas con raíces familiares aquí. A diferencia de la libre circulación, cada una exige una solicitud.
Visas de cónyuge · 4

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Libre circulación y estancias sin visa · 1
Libre circulación de la UE · Te permite vivir aquí
Disponible para 31 pasaportes: Alemania, Austria, Bélgica, Bulgaria, Chequia, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Irlanda, Islandia, Italia, Letonia, Liechtenstein, Lituania, Luxemburgo, Malta, Noruega, Países Bajos, Polonia, Portugal, Rumanía, Suecia, Suiza.
Impuestos
Los impuestos son aparte del permiso de inmigración. Conforme a las normas del Nomad Residence Permit, los titulares admisibles del permiso pagan un tipo reducido sobre los ingresos del trabajo remoto autorizado tras el primer período, con una opción para que el impuesto comience antes, mientras que los demás ingresos siguen las normas ordinarias malteses; la guía también dice que la aceptación como nómada no concede por sí sola residencia fiscal maltesa. Por separado, una persona que no es residente habitual o no tiene domicilio en Malta tributa por las rentas de fuente extranjera solo cuando se reciben en Malta, y las ganancias de capital extranjeras no tributan. La residencia fiscal debe determinarse por separado conforme a la legislación maltesa.
Régimen especial
Normas del impuesto sobre la renta del Nomad Residence Permit para el trabajo autorizado
10% de impuesto
Detalles
Los titulares admisibles del permiso pagan el 10% sobre los ingresos del trabajo remoto autorizado tras los primeros 12 meses, con una opción legal para que el impuesto comience antes; los demás ingresos siguen las normas ordinarias.
Qué grava
Ingresos del trabajo remoto autorizado conforme a las Nomad Residence Permit Income Tax Rules (servicios por cuenta ajena o autónomos para contrapartes no malteses admisibles). Cualquier otro ingreso tributa conforme a las disposiciones ordinarias del impuesto sobre la renta maltés.
A quién se aplica
- Tener un Nomad Residence Permit válido y realizar de forma remota, mediante tecnología de telecomunicaciones, el «trabajo autorizado» previsto por la ley.
- En el trabajo por cuenta ajena, el empleador no debe ser residente en Malta ni ejercer actividad en Malta mediante un establecimiento fijo. En el trabajo autónomo, el cliente no debe ser residente en Malta ni ejercer allí actividad mediante un establecimiento fijo.
- El período inicial de 12 meses sin gravamen corre desde la fecha posterior entre la de expedición del permiso y el 1 de enero de 2024. Una declaración escrita presentada antes del 31 de enero siguiente al año base puede hacer que los ingresos sean gravables antes si la residencia del primer año no es meramente ocasional.
- Una prueba oficial escrita satisfactoria de al menos un 10% de impuesto extranjero sobre los ingresos del trabajo autorizado, entregada a Residency Malta antes del 31 de marzo siguiente al año base, puede eliminar la obligación de presentar declaración en Malta para ese año, salvo que deban declararse otros ingresos o ganancias gravables.
Exclusiones
- Solo los ingresos del trabajo autorizado están sujetos al tipo del 10% tras el período sin gravamen. Los demás ingresos siguen las disposiciones ordinarias de la Income Tax Act.
- El trabajo para un empleador o cliente local maltés queda fuera del trabajo autorizado y puede dar lugar a la tributación progresiva ordinaria y a consecuencias para el permiso.
- Una prueba de impuesto extranjero inferior al 10% no exime de la declaración en Malta; la desgravación por impuesto extranjero requiere entonces una declaración válida en Malta con justificantes.
- Un permiso o un registro fiscal automático no equivale a residencia fiscal. El IVA, las cotizaciones sociales y las obligaciones de convenio o del país de origen siguen siendo aparte.
Residencia fiscal
El registro fiscal puede producirse tras la expedición de una Nomad Residence Card conforme a la Regla 4(1), pero la directriz del MTCA del 12 de marzo de 2026 dice que la aceptación como nómada no concede residencia fiscal maltesa. El permiso de inmigración, el registro y el certificado de residencia son cosas distintas.
Visas
Las normas fiscales están vinculadas al trabajo autorizado admisible con un Nomad Residence Permit válido, pero la mera posesión del permiso no basta.
Otros impuestos
Los solicitantes admisibles no están sujetos a los pagos del Final Settlement System mientras continúen con un empleador no residente admisible. Las declaraciones y pagos del impuesto sobre la renta, otros ingresos, cotizaciones sociales, IVA y obligaciones del país de origen o de convenio siguen siendo aparte.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Malta: no residente habitual o sin domicilio: las rentas de fuente extranjera tributan solo cuando se reciben en Malta
Ventaja fiscal
Detalles
- Sobre: Rentas originadas fuera de Malta y recibidas en Malta (base de remesas), más todas las rentas de fuente maltesa y las ganancias de capital malteses
- Quién: No residente habitual en Malta, o sin domicilio en Malta (Income Tax Act, cláusulas (i) y (ii))
Para una persona que no es residente habitual o no tiene domicilio en Malta, las rentas originadas fuera de Malta tributan solo por la cantidad recibida en Malta y las ganancias de capital originadas fuera de Malta no tributan; las rentas de fuente maltesa tributan normalmente.
Qué grava
Rentas originadas fuera de Malta y recibidas en Malta (base de remesas), más todas las rentas de fuente maltesa y las ganancias de capital malteses.
A quién se aplica
- No residente habitual en Malta, o sin domicilio en Malta (Income Tax Act, cláusulas (i) y (ii)).
- Las personas gravadas a 15 céntimos por euro conforme al artículo 56(11) tributan solo por las rentas y ganancias de capital de fuente maltesa y por las rentas de fuente extranjera recibidas en Malta.
Exclusiones
- Las rentas de fuente maltesa y las ganancias de capital malteses son plenamente gravables.
- Las rentas de fuente extranjera que se reciben en Malta (incluidas las rentas de fuente extranjera remitidas) tributan.
Residencia fiscal
El estatus depende de la residencia habitual y del domicilio tal como se definen en la legislación fiscal maltesa; el estatus de visa no es la prueba.
Visas
Independiente del permiso de inmigración.
Otros impuestos
Las cotizaciones a la seguridad social y el IVA son aparte; las normas de ingresos del Nomad Residence Permit figuran en un registro aparte.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Personas físicas residentes en Malta: impuesto sobre la renta 0% / 15% / 25% / 35% (tipos para solteros, 2026)
35% de impuesto
Detalles
- Límite: €12k/año ≈ $13k
En 2026 una persona física residente soltera en Malta paga 0% sobre la renta gravable hasta EUR 12,000, (≈ $13,400) 15% de EUR 12,001 (≈ $13,400) a EUR 16,000, (≈ $17,900) 25% de EUR 16,001 (≈ $17,900) a EUR 60,000 (≈ $67,000) y 35% por encima de EUR 60,000 (≈ $67,000); las tablas para casados, progenitores y otros tienen tramos del 0% más altos.
Qué grava
Renta gravable de la persona en el ejercicio fiscal 2026. Tipos para solteros: 0% hasta EUR 12,000 (≈ $13,400); 15% hasta EUR 16,000 (≈ $17,900) (restar EUR 1,800 (≈ $2,010)); 25% hasta EUR 60,000 (≈ $67,000) (restar EUR 3,400 (≈ $3,800)); 35% por encima de EUR 60,000 (≈ $67,000) (restar EUR 9,400 (≈ $10,500)). El tipo marginal máximo se muestra como ratePercent.
A quién se aplica
- Las tablas de tipos para solteros, casados, progenitores y otros las publica por separado la Malta Tax and Customs Administration; aquí se muestra la tabla para solteros.
- Las rentas de fuente extranjera de una persona residente pero no domiciliada, o no residente ordinaria, en Malta solo tributan cuando se perciben en Malta (véase “Malta: not ordinarily resident or not domiciled - foreign-source income taxed only when received in Malta”).
Límites
- EUR 12,000 al año (≈ $13,400) · Tramo del 0% para los tipos de solteros
- EUR 16,000 al año (≈ $17,900) · Termina el tramo del 15%; el 25% se aplica hasta EUR 60,000 (≈ $67,000)
- EUR 60,000 al año (≈ $67,000) · El 35% se aplica a la renta gravable por encima de EUR 60,000 (≈ $67,000)
Residencia fiscal
La residencia a efectos de los tipos ordinarios y de la base de remesas sigue la residencia y el domicilio en Malta conforme a la Income Tax Act.
Visas
La residencia fiscal sigue la presencia y el domicilio, no la categoría de visa.
Otros impuestos
Las cotizaciones a la seguridad social se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Malta Global Residence Programme: 15% sobre las rentas de fuente extranjera recibidas en Malta, mínimo EUR 15,000 al año
15% de impuesto
Detalles
- Límite: €15k/año ≈ $17k
Los beneficiarios del Global Residence Programme pagan el 15% sobre las rentas de fuente extranjera recibidas en Malta, con un impuesto mínimo de EUR 15,000 (≈ $16,800) al año para el beneficiario, el cónyuge y los hijos admisibles; las demás rentas, incluidas las de fuente maltesa, tributan al 35%. Debe ser propietario de un inmueble admisible (EUR 275,000, (≈ $307,000) o EUR 220,000 (≈ $246,000) en el sur de Malta o Gozo) o alquilarlo (EUR 9,600, (≈ $10,700) o EUR 8,750, (≈ $9,770) al año).
Qué grava
Rentas originadas fuera de Malta en el año anterior que recibe en Malta el beneficiario, el cónyuge y los hijos dependientes cubiertos por las normas, al 15% con un mínimo de EUR 15,000 (≈ $16,800). Las rentas no gravadas al 15%, incluidas las de fuente maltesa, se gravan al 35% como renta separada.
A quién se aplica
- El solicitante no es nacional de la UE ni nacional de Islandia, Noruega, Liechtenstein o Suiza.
- Es propietario de un bien inmueble maltés por un valor de al menos EUR 275,000 (≈ $307,000) (EUR 220,000 (≈ $246,000) en el sur de Malta o Gozo), o alquila un inmueble por no menos de EUR 9,600 (≈ $10,700) al año (EUR 8,750 (≈ $9,770) en el sur o Gozo) con un contrato de al menos 12 meses.
- Dispone de recursos estables y regulares y de un seguro médico que cubra Malta y se comunica en una lengua oficial de Malta; solicita a través de un mandatario registrado autorizado.
- El impuesto mínimo se paga antes del 30 de abril del año anterior al año de liquidación, íntegramente en el año en que se concede el estatus y en el año en que termina, y no es reembolsable.
Exclusiones
- Un beneficiario que pasa a ser residente de larga duración tributa por las rentas de Malta o de otro lugar, se reciban o no en Malta, a los tipos ordinarios del artículo 56.
- Puede solicitarse la desgravación por doble imposición conforme al artículo 74(a) y (b) de la Income Tax Act.
Límites
- EUR 15,000 al año (≈ $16,800) · Impuesto anual mínimo sobre las rentas originadas fuera de Malta
- EUR 275,000 (≈ $307,000) · Valor mínimo del inmueble en propiedad (EUR 220,000 (≈ $246,000) en el sur de Malta o Gozo)
- EUR 9,600 al año (≈ $10,700) · Alquiler anual mínimo (EUR 8,750 (≈ $9,770) en el sur de Malta o Gozo)
Residencia fiscal
El tipo del 15% se aplica a las rentas de fuente extranjera recibidas en Malta; las rentas de fuente extranjera no recibidas en Malta quedan fuera del gravamen.
Visas
El estatus fiscal especial se concede a los titulares del estatus de residencia del programa durante el tiempo fijado en las normas.
Otros impuestos
El IVA y las cotizaciones a la seguridad social se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Malta Retirement Programme: 15% sobre las rentas de fuente extranjera recibidas en Malta, impuesto mínimo EUR 7,500 al año
15% de impuesto
Detalles
- Límite: €7,500/año ≈ $8,380
Los beneficiarios del Malta Retirement Programme pagan el 15% sobre las rentas de fuente extranjera recibidas en Malta, con un impuesto mínimo de EUR 7,500 (≈ $8,380) al año para el beneficiario y EUR 500 (≈ $560) por cada dependiente; las demás rentas tributan al 35%.
Qué grava
Rentas originadas fuera de Malta que recibe en Malta el beneficiario, el cónyuge y los hijos admisibles, al 15% con desgravación por doble imposición conforme al artículo 74(a) y (b) de la Income Tax Act. Las rentas no gravadas al 15% se gravan como renta separada al 35%.
A quién se aplica
- No es nacional maltés, no tiene domicilio en Malta y no tiene intención de establecer domicilio en cinco años.
- Percibe una pensión, toda ella recibida en Malta, que representa al menos el 75% de la renta gravable.
- No tiene una relación laboral; se permiten cargos de consejero no ejecutivo y actividades de interés público.
- Tiene un inmueble admisible: comprado el 1 de julio de 2013 o después por al menos EUR 275,000 (≈ $307,000) (EUR 220,000 (≈ $246,000) en Gozo o en el sur de Malta), o alquilado por EUR 9,600 (≈ $10,700) al año o más (EUR 8,750 (≈ $9,770) en Gozo o en el sur), y ocupado como residencia principal.
- Tiene un seguro de enfermedad para todos los riesgos en la UE y un documento de viaje válido; solicita a través de un mandatario registrado autorizado con una tasa de EUR 2,500 (≈ $2,790).
Exclusiones
- No disponible para los beneficiarios del Global Residence Programme, de las normas fiscales personales para personas de patrimonio elevado, Highly Qualified Persons, aviación, innovación y marítimo, del Residence Programme ni de las normas sobre pensiones de la ONU.
- Un beneficiario que pasa a ser residente de larga duración o permanente de Malta tributa por todas las rentas, se reciban o no en Malta, a los tipos ordinarios del artículo 56.
- El estatus termina si ya no se mantiene el inmueble admisible, si la pensión no se recibe en Malta, si el seguro caduca o si se establece domicilio en Malta.
Límites
- EUR 7,500 al año (≈ $8,380) · Impuesto anual mínimo del beneficiario
- EUR 500 al año (≈ $560) · Impuesto anual mínimo por cada dependiente y cuidador especial
- EUR 275,000 (≈ $307,000) · Valor mínimo de un inmueble admisible en propiedad (EUR 220,000 (≈ $246,000) en Gozo o en el sur de Malta)
- EUR 9,600 al año (≈ $10,700) · Alquiler anual mínimo de un inmueble admisible alquilado (EUR 8,750 (≈ $9,770) en Gozo o en el sur de Malta)
Días en el país
- Al menos 90 días en al año, en promedio durante cualquier período de cinco años · Tiempo mínimo de residencia en Malta para mantener el estatus fiscal especial
- Más de 183 días en año natural · Permanecer más de esto en cualquier otra jurisdicción pone fin al estatus fiscal especial
Residencia fiscal
El estatus requiere vivir en el inmueble admisible como residencia principal, al menos 90 días al año en Malta en promedio durante cinco años y no más de 183 días en ninguna otra jurisdicción en un año natural.
Visas
Un estatus fiscal concedido por el Commissioner for Revenue. Los nacionales de fuera de la UE solicitan aparte un permiso de residencia temporal como personas económicamente autosuficientes (tasa de EUR 100 (≈ $110)).
Otros impuestos
El IVA, la seguridad social y los impuestos locales se aplican por separado. El impuesto mínimo no es reembolsable.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Régimen especial
Malta Highly Skilled Individuals Rules 2026: impuesto fijo del 15% sobre los ingresos del trabajo admisibles (sustituye a las Highly Qualified Persons Rules para los nuevos solicitantes)
15% de impuesto
Detalles
- Sobre: Ingresos del trabajo (artículo 4(1)(b) de la Income Tax Act, excluidos los beneficios accesorios) de un contrato admisible en un cargo admisible, con un mínimo presunto de EUR 65,000 (≈ $72,600) (aumentado en EUR 10,000 (≈ $11,200) cada cinco años)
- Límite: €65k/año ≈ $73k
Los empleados en puestos directivos y especializados indicados en empresas reguladas o reconocidas pueden optar por un impuesto fijo del 15% sobre los ingresos del trabajo admisibles (mínimo EUR 65,000 (≈ $72,600)) durante cinco años, con dos posibles prórrogas de cinco años, conforme a las Tax Treatment of Highly Skilled Individuals Rules, 2026, en vigor desde el 1 de enero de 2026. Las anteriores Highly Qualified Persons Rules no emiten ninguna determinación para las solicitudes presentadas después del 31 de diciembre de 2025.
Qué grava
Ingresos del trabajo (artículo 4(1)(b) de la Income Tax Act, excluidos los beneficios accesorios) de un contrato admisible en un cargo admisible, con un mínimo presunto de EUR 65,000 (≈ $72,600) (aumentado en EUR 10,000 (≈ $11,200) cada cinco años). El tipo del 15% se aplica a las remuneraciones hasta EUR 7,000,000 (≈ $7,820,000); lo que exceda tributa a los tipos ordinarios. El 15% se aplica sin desgravación, deducción ni crédito distintos de las deducciones fiscales conforme al artículo 23 de la Income Tax Management Act.
A quién se aplica
- Cargo admisible incluido en los Anexos, cuando el puesto, el empleado o el empleador están regulados, autorizados o reconocidos por la Malta Financial Services Authority, la Malta Gaming Authority, la Authority for Transport in Malta (aviación, marítimo y servicios de petróleo y gas en alta mar), la Office of the Chief Medical Officer o Malta Enterprise.
- Los cargos indicados incluyen director ejecutivo, de riesgos, financiero, de operaciones, de tecnología, de información y comercial, responsables de cumplimiento y de prevención del blanqueo de capitales, gestores de carteras y operadores sénior, determinados puestos de aviación y marítimos, y embriólogo, persona responsable y director de calidad en reproducción asistida.
- Cualificaciones profesionales (una titulación de estudios de al menos tres años, o al menos cinco años de experiencia profesional comparable) y una determinación formal de la autoridad competente, que resuelve en los 90 días siguientes a la solicitud.
- Sin domicilio en Malta, con recursos estables y regulares, alojamiento normal, un documento de viaje válido y seguro médico privado.
- Plena divulgación y declaración fiscal en Malta de los ingresos admisibles y de los ingresos de personas vinculadas al empleador.
- Las solicitudes de determinación pueden presentarse entre el 1 de enero de 2026 y el 31 de diciembre de 2035.
Exclusiones
- Las personas que se han beneficiado conforme al artículo 6 de la Income Tax Act no pueden ser beneficiarias.
- La opción no puede ejercerse para ningún año de liquidación anterior a 2027.
- No se aplica ningún beneficio a los ingresos obtenidos después del 31 de diciembre de 2040.
- Conforme a las anteriores Highly Qualified Persons Rules no se emite ninguna determinación para las solicitudes presentadas después del 31 de diciembre de 2025 y no se aplica ningún beneficio después del año de liquidación 2030; las personas que cumplían los requisitos conforme a ellas el 31 de diciembre de 2025 pueden solicitar antes del 31 de diciembre de 2028 ser tratadas como beneficiarias conforme a las normas de 2026.
Límites
- EUR 65,000 al año (≈ $72,600) · Ingresos mínimos del trabajo admisibles, aumentados en EUR 10,000 (≈ $11,200) cada cinco años; se aplica un mínimo transitorio más bajo durante los dos primeros años a las personas que pasan de las normas anteriores cuyo mínimo era inferior a EUR 65,000 (≈ $72,600)
- EUR 7,000,000 al año (≈ $7,820,000) · El tipo del 15% se aplica a las remuneraciones hasta esta cantidad; el exceso tributa a los tipos ordinarios
Residencia fiscal
El beneficio cubre los ingresos del trabajo obtenidos durante cinco años a partir del año para el que se expide la determinación; pueden solicitarse dos prórrogas más de cinco años en el año anterior al final de cada período.
Visas
Independiente del permiso de inmigración; el empleado suele tener un Single Permit, Key Employee Initiative, Specialist Employee Initiative o EU Blue Card.
Otros impuestos
Las cotizaciones a la seguridad social y el IVA se aplican por separado.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Malta en imágenes
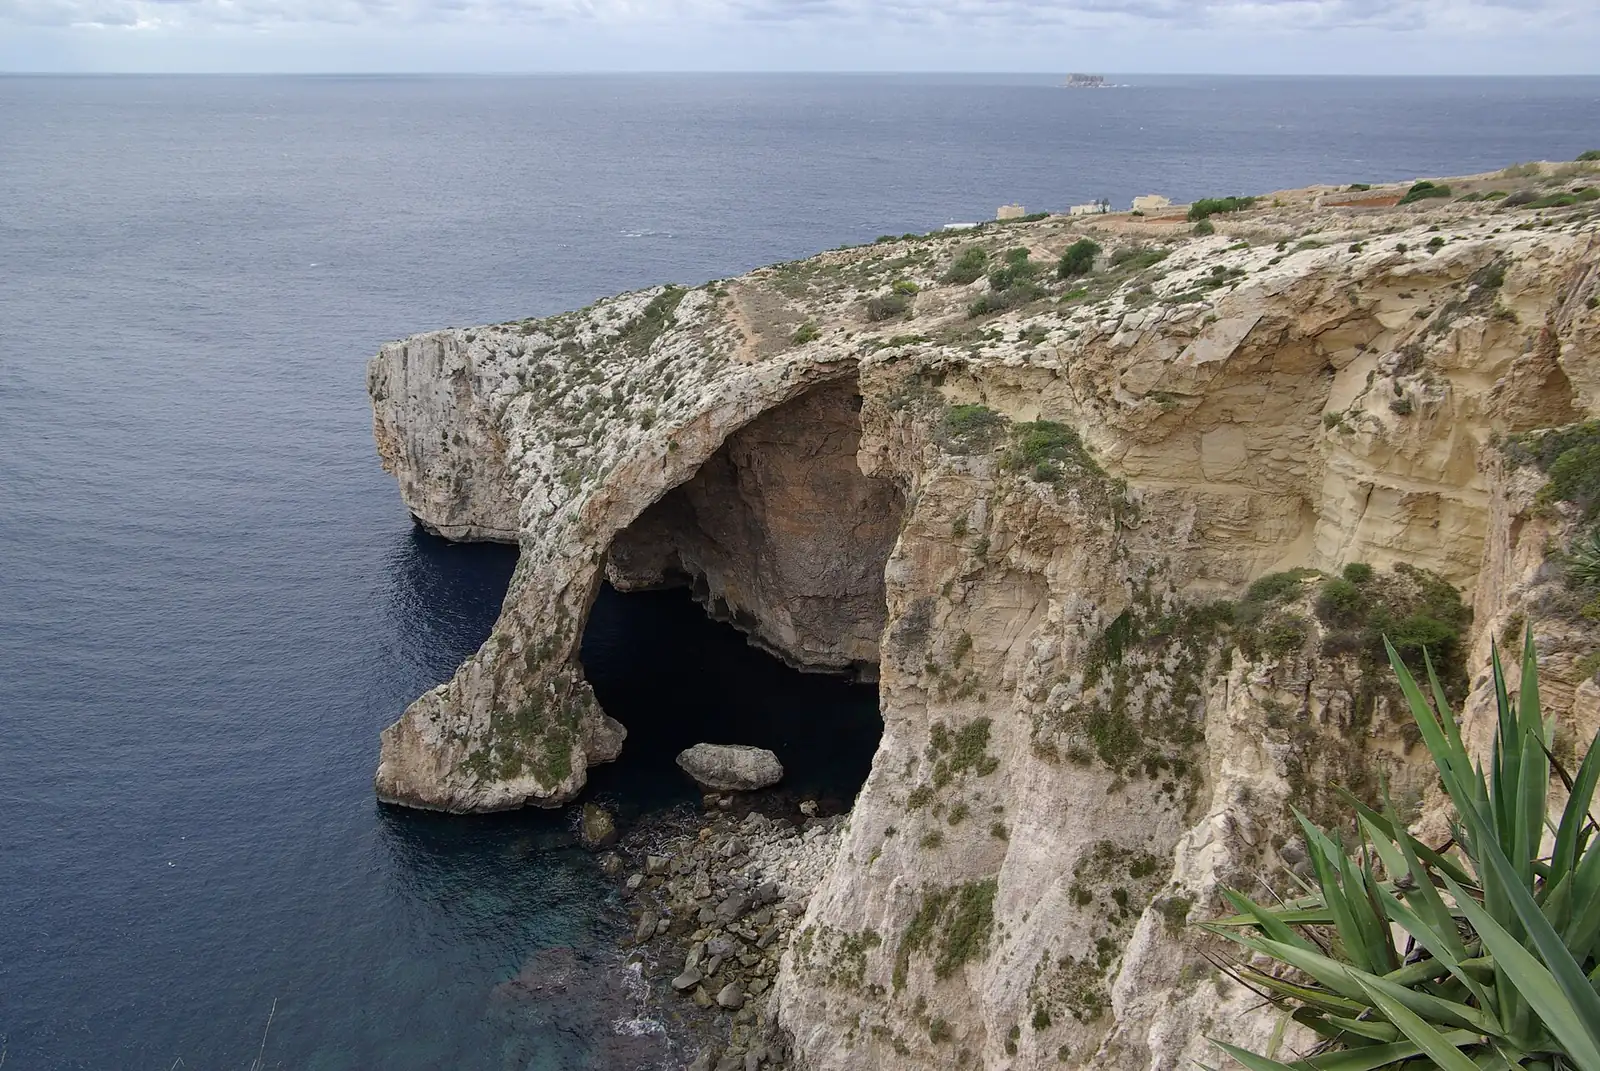
Camino a la residencia permanente · 4
- Residencia permanente tras 5 años · Malta Permanent Residence Programme: purchased property (EUR 375,000)
- Residencia permanente tras 5 años · Malta Permanent Residence Programme: rented property (EUR 14,000 a year)
- Ciudadanía · Maltese citizenship by registration for descendants of persons born in Malta (Maltese Citizenship Act Article 5(3))
- Residencia permanente tras 5 años · Long-term resident status (S.L. 217.05)
Al llegar a Malta: primeros pasos
- Contrata un seguro médico admisible para ti y para las personas a tu cargo, según lo exija tu vía.
- Asegura un alojamiento que cumpla las condiciones de tu permiso, ya sea alquilado o comprado.
- En los permisos de trabajo en remoto, conserva pruebas de tu empleador, empresa o clientes extranjeros y de tu tiempo de residencia en Malta para la renovación.
- En los permisos de estudios, ten a mano tu carta de aceptación, el justificante de pago de la matrícula y los datos del alojamiento.
Preguntas frecuentes
¿Cuál es el requisito de ingresos de la visa de nómada digital de Malta en 2026?
Malta tiene 1 visa de nómada o trabajo en remoto. Nomad Residence Permit exige unos ingresos de al menos EUR 42,000 al año (≈ $46,900) y da una primera estancia de 1 año que se puede renovar.
¿Cuánto hay que invertir para obtener la residencia en Malta?
Malta tiene 3 vías para inversores. MPRP · Compra de inmueble exige una inversión de EUR 97,000 (≈ $108,000) y da una primera estancia de 5 años que se puede renovar. MPRP · Alquiler de inmueble exige una inversión de EUR 97,000 (≈ $108,000) y da una primera estancia de 5 años que se puede renovar. Residencia Family Office da una primera estancia de 3 años que se puede renovar.
¿Puedo jubilarme o vivir en Malta con mis ahorros o mi pensión?
Malta tiene 1 vía de jubilación o de pago por residir. Retirement Programme exige una inversión de al menos EUR 275,000 (≈ $307,000).
¿Puedo mudarme a Malta abriendo un negocio?
Malta tiene 1 vía de negocio o startup. Residencia de startup exige una inversión de al menos EUR 25,000 (≈ $27,900) y da una primera estancia de 3 años que se puede renovar.
¿Qué visas de trabajo ofrece Malta a extranjeros?
Malta tiene 4 visas de trabajo. Tarjeta azul UE da una primera estancia de 2 años que se puede renovar. Key Employee exige un salario de al menos EUR 45,000 al año (≈ $50,300) y da una primera estancia de 1 año que se puede renovar. También está Single Permit (trabajo).
¿Cómo se obtiene una visa de estudiante para Malta?
Malta tiene 1 visa de estudiante. Permiso de estudiante da una primera estancia de 1 año que se puede renovar.
¿Puede mi nacionalidad u origen darme la residencia en Malta?
Sí. Malta tiene 1 vía por nacionalidad u origen. Es Ciudadanía maltesa por descendencia.
¿Puedo reunirme con mi cónyuge o pareja en Malta?
Sí. Malta tiene 4 visas de cónyuge. Cónyuge de residente (política) exige unos ingresos desde EUR 18,940 al año (≈ $21,200). Cónyuge de un residente da una primera estancia de 1 año que se puede renovar. También está Cónyuge de un ciudadano.
¿Tiene Malta un régimen fiscal especial para nuevos residentes?
Sí: Malta: no residente habitual o sin domicilio: las rentas de fuente extranjera tributan solo cuando se reciben en Malta. Para una persona que no es residente habitual o no tiene domicilio en Malta, las rentas originadas fuera de Malta tributan solo por la cantidad recibida en Malta y las ganancias de capital originadas fuera de Malta no tributan; las rentas de fuente maltesa tributan normalmente. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Malta AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.