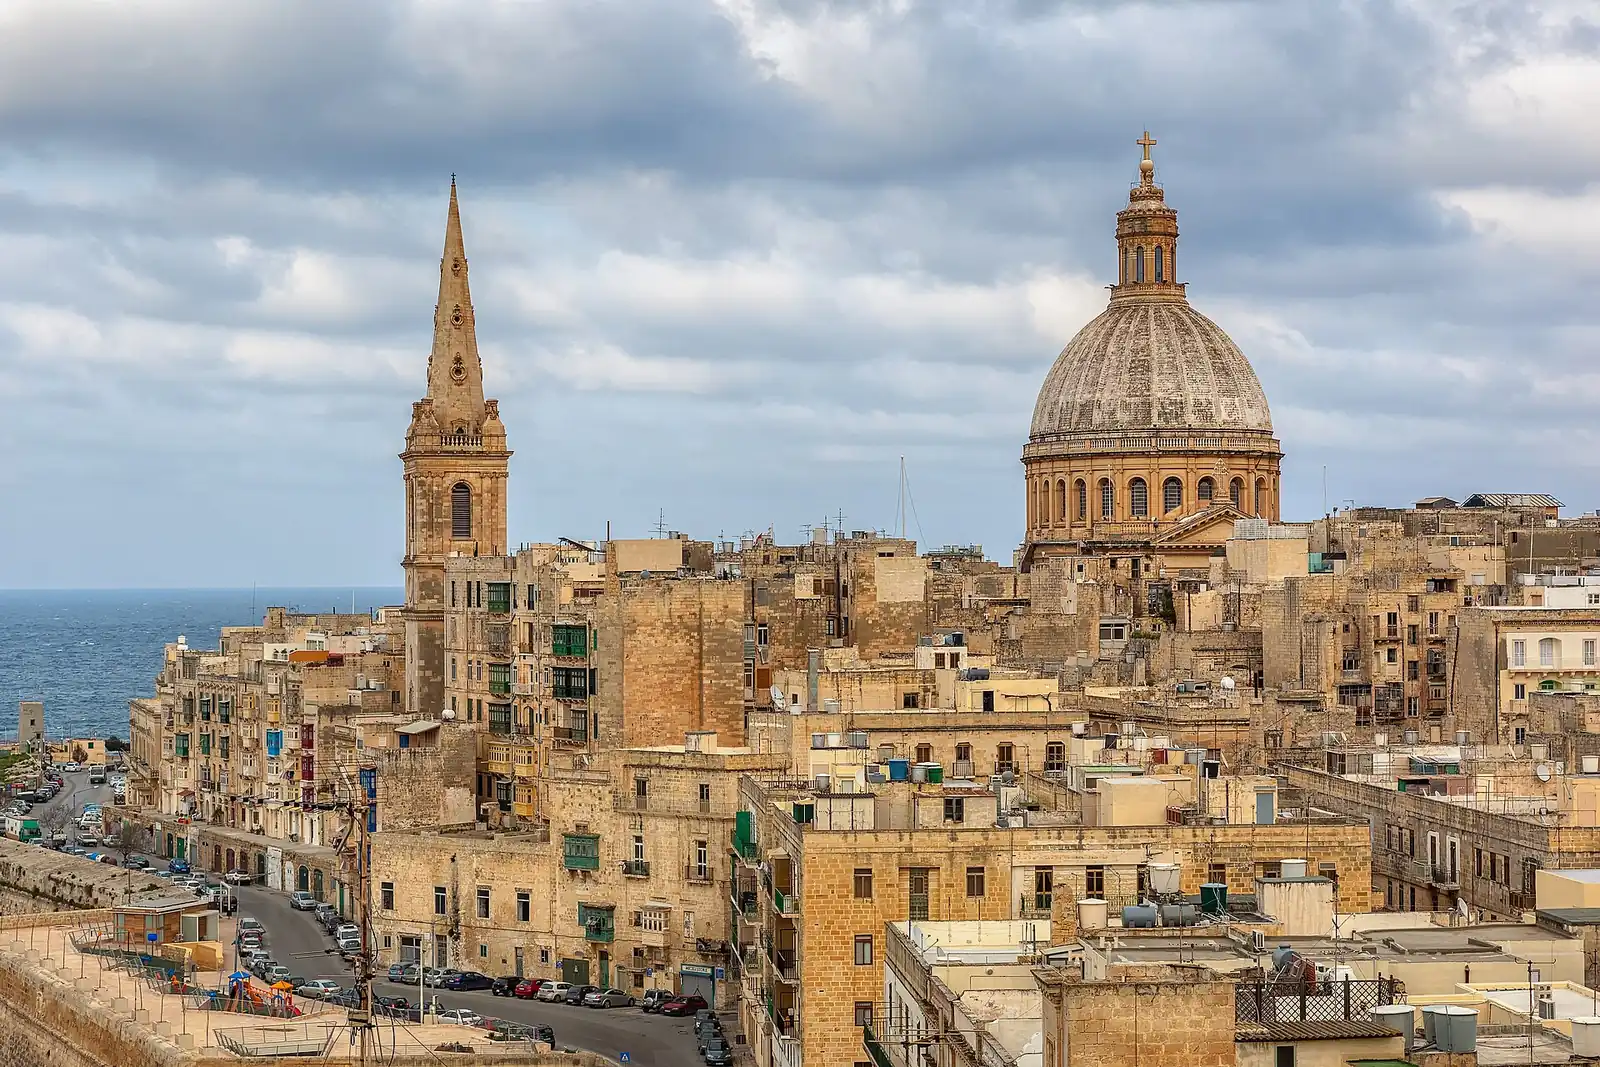
Mudar para Malta
16 formas de se mudar para Malta no nosso guia: 1 visto de nômade / trabalho remoto, 3 vias para investidores, 1 via de pagar para residir, 1 via de negócios / startup, 4 vistos de trabalho, 1 visto de estudante, 1 via por nacionalidade ou ascendência, 4 vistos de cônjuge.
Trabalhadores remotos: Nomad Residence Permit, €42k+ por ano ≈ $47k. Menor investimento: Residência para startups, €25k+ ≈ $28k. Imposto para recém-chegados: Malta: não ordinariamente residente ou não domiciliado, Base de remessa (non-dom). Verificado em com fontes oficiais.
Malta é um pequeno país mediterrâneo com ampla gama de rotas de residência, da residência permanente baseada em investimento a autorizações de trabalho remoto, estruturas de family office, rotas de startup e emprego, e estudo. Vistos e impostos são assuntos separados.
Nômade / Trabalho remoto · 1

Nomad Residence Permit
Renda exigida: €42k+ por ano ≈ $47k
Investimento · 3

MPRP
Investimento exigido: €97k ≈ $108k
Residência para Family Office
Primeira estadia: 3 anos
Aposentadoria ou viver de poupança · 1

Retirement Programme
Investimento exigido: €275k+ ≈ $307k
Negócios / Startups · 1

Residência para startups
Investimento exigido: €25k+ ≈ $28k
Trabalho · 4

Estudante · 1

Autorização de estudante
Primeira estadia: 1 ano
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Vistos de cônjuge · 4

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Livre circulação e estadias sem visto · 1
Livre circulação na UE · Permite viver aqui
Aberta a 31 passaportes: Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovênia, Espanha, Estônia, Finlândia, França, Grécia, Hungria, Irlanda, Islândia, Itália, Letônia, Liechtenstein, Lituânia, Luxemburgo, Malta, Noruega, Países Baixos, Polônia, Portugal, Romênia, Suécia, Suíça, Tchéquia.
Impostos
O imposto é separado da autorização de imigração. Nas regras da Nomad Residence Permit, titulares elegíveis pagam alíquota reduzida sobre a renda de trabalho remoto autorizado após o primeiro período, com opção de o imposto começar antes, enquanto as demais rendas seguem as regras ordinárias malteses; a orientação também diz que a aceitação como Nomad não concede por si só residência fiscal maltesa. Separadamente, a pessoa não ordinariamente residente ou não domiciliada em Malta é tributada sobre renda de fonte estrangeira apenas quando recebida em Malta, e ganhos de capital estrangeiros não são tributados. A residência fiscal deve ser determinada separadamente nos termos da lei maltesa.
Regime especial
Regras do imposto de renda sobre trabalho autorizado da Nomad Residence Permit
10% de imposto
Detalhes
Titulares elegíveis da autorização pagam 10% sobre a renda de trabalho remoto autorizado após os primeiros 12 meses, com opção legal de o imposto começar antes; as demais rendas seguem as regras ordinárias.
Tributado sobre
Renda de trabalho remoto autorizado nos termos das Regras do Imposto de Renda da Nomad Residence Permit (serviços como empregado ou autônomo para contrapartes não malteses elegíveis). Qualquer outra renda é tributada pelas disposições ordinárias do imposto de renda maltês.
A quem se aplica
- Possuir uma Nomad Residence Permit válida e realizar o “trabalho autorizado” legal remotamente por tecnologia de telecomunicações.
- Para emprego, o empregador não pode ser residente em Malta nem exercer atividade em Malta por meio de estabelecimento fixo. Para atividade autônoma, o cliente não pode ser residente em Malta nem exercer atividade ali por meio de estabelecimento fixo.
- O período inicial de 12 meses sem cobrança conta a partir da data mais tardia entre a emissão da autorização e 1 de janeiro de 2024. Uma declaração escrita apresentada até 31 de janeiro após o ano-base pode tornar a renda tributável antes se a residência no primeiro ano não for casual.
- Comprovante oficial escrito satisfatório de pelo menos 10% de imposto estrangeiro sobre a renda de trabalho autorizado, entregue à Residency Malta até 31 de março seguinte ao ano-base, pode dispensar a declaração em Malta para esse ano, salvo se outra renda/ganhos tributáveis precisarem ser declarados.
Exclusões
- Apenas a renda de trabalho autorizado está sujeita à alíquota de 10% após o período sem cobrança. As demais rendas seguem as disposições ordinárias da Lei do Imposto de Renda.
- Trabalho para empregador/cliente maltês local está fora do trabalho autorizado e pode causar tributação progressiva ordinária e consequências para a autorização.
- Comprovante de imposto estrangeiro inferior a 10% não dispensa a declaração em Malta; o crédito de imposto estrangeiro exige então uma declaração válida em Malta com comprovação.
- Uma autorização ou o registro fiscal automático não é residência fiscal. IVA, contribuições sociais e obrigações de tratado ou do país de origem permanecem separados.
Residência fiscal
O registro fiscal pode ocorrer após a emissão de um Nomad Residence Card nos termos da Regra 4(1), mas a diretriz da MTCA de 12 de março de 2026 diz que a aceitação como Nomad não concede residência fiscal maltesa. Autorização de imigração, registro e certificado de residência são distintos.
Vistos
As regras fiscais estão ligadas ao trabalho autorizado elegível nos termos de uma Nomad Residence Permit válida, mas a posse da autorização por si só não basta.
Outros impostos
Solicitantes elegíveis não estão sujeitos a pagamentos do Final Settlement System enquanto continuarem com empregador não residente elegível. Declarações e pagamento do imposto de renda, outras rendas, contribuições sociais, IVA e obrigações do país de origem ou de tratado permanecem separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Malta: não ordinariamente residente ou não domiciliado - renda de fonte estrangeira tributada apenas quando recebida em Malta
Benefício fiscal
Detalhes
- Sobre: Renda originada fora de Malta e recebida em Malta (base de remessa), mais toda a renda de fonte maltesa e os ganhos de capital malteses
- Quem: Não ordinariamente residente em Malta, ou não domiciliado em Malta (ressalvas (i) e
Para pessoa não ordinariamente residente ou não domiciliada em Malta, a renda originada fora de Malta é tributada apenas sobre o valor recebido em Malta e os ganhos de capital originados fora de Malta não são tributados; a renda de fonte maltesa é tributada normalmente.
Tributado sobre
Renda originada fora de Malta e recebida em Malta (base de remessa), mais toda a renda de fonte maltesa e os ganhos de capital malteses.
A quem se aplica
- Não ordinariamente residente em Malta, ou não domiciliado em Malta (ressalvas (i) e (ii) da Lei do Imposto de Renda).
- Pessoas tributadas a 15 centavos por euro nos termos do artigo 56(11) são tributadas apenas sobre renda e ganhos de capital de fonte maltesa e sobre renda de fonte estrangeira recebida em Malta.
Exclusões
- A renda de fonte maltesa e os ganhos de capital malteses são totalmente tributáveis.
- A renda de fonte estrangeira recebida em Malta (incluindo renda de fonte estrangeira remetida) é tributada.
Residência fiscal
O status depende da residência ordinária e do domicílio conforme definidos na lei tributária maltesa; o status de visto não é o critério.
Vistos
Independente da autorização de imigração.
Outros impostos
As contribuições de seguridade social e o IVA são separados; as regras de renda da Nomad Residence Permit constam de registro separado.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Pessoas físicas residentes em Malta: imposto de renda 0% / 15% / 25% / 35% (alíquotas de solteiro, 2026)
35% de imposto
Detalhes
- Limite: €12k/ano ≈ $13k
Para 2026, uma pessoa física residente solteira em Malta paga 0% sobre a renda tributável até EUR 12,000, (≈ $13,400) 15% de EUR 12,001 (≈ $13,400) a EUR 16,000, (≈ $17,900) 25% de EUR 16,001 (≈ $17,900) a EUR 60,000 (≈ $67,000) e 35% acima de EUR 60,000 (≈ $67,000); as tabelas de casados, pais e outras têm faixas de 0% mais altas.
Tributado sobre
Renda tributável da pessoa no ano fiscal de 2026. Alíquotas de solteiro: 0% até EUR 12,000 (≈ $13,400); 15% até EUR 16,000 (≈ $17,900) (subtrair EUR 1,800 (≈ $2,010)); 25% até EUR 60,000 (≈ $67,000) (subtrair EUR 3,400 (≈ $3,800)); 35% acima de EUR 60,000 (≈ $67,000) (subtrair EUR 9,400 (≈ $10,500)). A alíquota marginal máxima é mostrada como ratePercent.
A quem se aplica
- As tabelas de solteiro, casado, pais e outras são publicadas separadamente pela Malta Tax and Customs Administration; aqui é mostrada a tabela de solteiro.
- A renda de fonte estrangeira de quem reside, mas não é domiciliado ou não reside habitualmente em Malta, é tributada apenas quando recebida em Malta (veja “Malta: not ordinarily resident or not domiciled - foreign-source income taxed only when received in Malta”).
Limites
- EUR 12,000 por ano (≈ $13,400) · Faixa de 0% das alíquotas de solteiro
- EUR 16,000 por ano (≈ $17,900) · A faixa de 15% termina; 25% se aplica até EUR 60,000 (≈ $67,000)
- EUR 60,000 por ano (≈ $67,000) · 35% se aplica à renda tributável acima de EUR 60,000 (≈ $67,000)
Residência fiscal
A residência para as alíquotas ordinárias e a base de remessa segue a residência e o domicílio em Malta nos termos da Lei do Imposto de Renda.
Vistos
A residência fiscal segue a presença e o domicílio, não a categoria de visto.
Outros impostos
As contribuições de seguridade social se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Global Residence Programme de Malta: 15% sobre renda de fonte estrangeira recebida em Malta, mínimo de EUR 15,000 por ano
15% de imposto
Detalhes
- Limite: €15k/ano ≈ $17k
Beneficiários do Global Residence Programme pagam 15% sobre renda de fonte estrangeira recebida em Malta, com imposto mínimo de EUR 15,000 (≈ $16,800) por ano para o beneficiário, o cônjuge e os filhos elegíveis; as demais rendas, incluindo a de fonte maltesa, são tributadas a 35%. Um imóvel elegível deve ser possuído (EUR 275,000, (≈ $307,000) ou EUR 220,000 (≈ $246,000) no sul de Malta ou em Gozo) ou alugado (EUR 9,600, (≈ $10,700) ou EUR 8,750, (≈ $9,770) por ano).
Tributado sobre
Renda originada fora de Malta no ano anterior e recebida em Malta pelo beneficiário, pelo cônjuge e pelos filhos dependentes abrangidos pelas regras, a 15% com mínimo de EUR 15,000 (≈ $16,800). A renda não tributada a 15%, incluindo a de fonte maltesa, é tributada a 35% como renda separada.
A quem se aplica
- O solicitante não é nacional da UE nem nacional da Islândia, Noruega, Liechtenstein ou Suíça.
- Possui imóvel maltês de valor de pelo menos EUR 275,000 (≈ $307,000) (EUR 220,000 (≈ $246,000) no sul de Malta ou em Gozo), ou aluga imóvel por não menos de EUR 9,600 (≈ $10,700) por ano (EUR 8,750 (≈ $9,770) no sul ou em Gozo) com contrato de pelo menos 12 meses.
- Tem recursos estáveis e regulares e seguro de saúde que cubra Malta e se comunica em idioma oficial de Malta; solicita por meio de mandatário registrado autorizado.
- O imposto mínimo é pago até 30 de abril do ano anterior ao ano de avaliação, integralmente no ano em que o status é concedido e no ano em que termina, e não é reembolsável.
Exclusões
- O beneficiário que se torna residente de longa duração é tributado sobre a renda de Malta ou de outros lugares, recebida ou não em Malta, às alíquotas ordinárias do artigo 56.
- O crédito por bitributação pode ser pedido nos termos do artigo 74(a) e (b) da Lei do Imposto de Renda.
Limites
- EUR 15,000 por ano (≈ $16,800) · Imposto anual mínimo sobre renda originada fora de Malta
- EUR 275,000 (≈ $307,000) · Valor mínimo do imóvel próprio (EUR 220,000 (≈ $246,000) no sul de Malta ou em Gozo)
- EUR 9,600 por ano (≈ $10,700) · Aluguel anual mínimo (EUR 8,750 (≈ $9,770) no sul de Malta ou em Gozo)
Residência fiscal
A alíquota de 15% se aplica à renda de fonte estrangeira recebida em Malta; a renda de fonte estrangeira não recebida em Malta está fora da tributação.
Vistos
O status fiscal especial é concedido a titulares do status de residência do programa pelo prazo fixado nas regras.
Outros impostos
O IVA e as contribuições de seguridade social se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Malta Retirement Programme: 15% sobre renda de fonte estrangeira recebida em Malta, imposto mínimo EUR 7,500 por ano
15% de imposto
Detalhes
- Limite: €7,500/ano ≈ $8,380
Beneficiários do Malta Retirement Programme pagam 15% sobre renda de fonte estrangeira recebida em Malta, com imposto mínimo de EUR 7,500 (≈ $8,380) por ano para o beneficiário e EUR 500 (≈ $560) por dependente; as demais rendas são tributadas a 35%.
Tributado sobre
Renda originada fora de Malta e recebida em Malta pelo beneficiário, pelo cônjuge e pelos filhos elegíveis, a 15%, com crédito por bitributação nos termos do artigo 74(a) e (b) da Lei do Imposto de Renda. A renda não tributada a 15% é tributada como renda separada a 35%.
A quem se aplica
- Não é nacional maltês, não é domiciliado em Malta e não tem intenção de estabelecer domicílio em cinco anos.
- Recebe pensão, toda recebida em Malta, que representa pelo menos 75% da renda tributável.
- Sem relação de emprego; cargos de conselho não executivos e atividades de interesse público são permitidos.
- Possui imóvel elegível: comprado em ou após 1 de julho de 2013 por pelo menos EUR 275,000 (≈ $307,000) (EUR 220,000 (≈ $246,000) em Gozo ou no sul de Malta), ou alugado por EUR 9,600 (≈ $10,700) por ano ou mais (EUR 8,750 (≈ $9,770) em Gozo ou no sul), e ocupado como residência principal.
- Tem seguro de doença para todos os riscos na UE e documento de viagem válido; solicita por meio de mandatário registrado autorizado com taxa de EUR 2,500 (≈ $2,790).
Exclusões
- Não disponível a beneficiários do Global Residence Programme, de indivíduos de alto patrimônio, Pessoas Altamente Qualificadas, regras fiscais pessoais de aviação, inovação e marítimo, do Residence Programme ou de regras de pensões da ONU.
- O beneficiário que se torna residente de longa duração ou permanente de Malta é tributado sobre toda a renda, recebida ou não em Malta, às alíquotas ordinárias do artigo 56.
- O status termina se o imóvel elegível deixar de ser mantido, se a pensão não for recebida em Malta, se o seguro caducar ou se o domicílio em Malta for estabelecido.
Limites
- EUR 7,500 por ano (≈ $8,380) · Imposto anual mínimo do beneficiário
- EUR 500 por ano (≈ $560) · Imposto anual mínimo por dependente e cuidador especial
- EUR 275,000 (≈ $307,000) · Valor mínimo de imóvel elegível próprio (EUR 220,000 (≈ $246,000) em Gozo ou no sul de Malta)
- EUR 9,600 por ano (≈ $10,700) · Aluguel anual mínimo de imóvel elegível alugado (EUR 8,750 (≈ $9,770) em Gozo ou no sul de Malta)
Dias no país
- Pelo menos 90 dias em por ano, em média ao longo de qualquer período de cinco anos · Tempo mínimo de residência em Malta para manter o status fiscal especial
- Mais de 183 dias em ano civil · Permanecer mais do que isso em qualquer outra jurisdição encerra o status fiscal especial
Residência fiscal
O status exige morar no imóvel elegível como residência principal, pelo menos 90 dias por ano em Malta em média ao longo de cinco anos e não mais de 183 dias em qualquer outra jurisdição em um ano civil.
Vistos
Um status fiscal concedido pelo Comissário da Receita. Nacionais de fora da UE solicitam separadamente uma autorização de residência temporária como pessoas economicamente autossuficientes (taxa de EUR 100 (≈ $110)).
Outros impostos
O IVA, a seguridade social e os impostos locais se aplicam separadamente. O imposto mínimo não é reembolsável.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Regras para Indivíduos Altamente Qualificados de Malta 2026: imposto fixo de 15% sobre renda de emprego elegível (substitui as Regras de Pessoas Altamente Qualificadas para novos solicitantes)
15% de imposto
Detalhes
- Sobre: Renda de emprego (artigo 4(1)(b) da Lei do Imposto de Renda, excluídos benefícios indiretos) de contrato elegível em cargo elegível, com mínimo presumido de EUR 65,000 (≈ $72,600) (aumentado em EUR 10,000 (≈ $11,200) a cada cinco anos)
- Limite: €65k/ano ≈ $73k
Empregados em cargos seniores e especializados listados em empresas reguladas ou reconhecidas podem optar por imposto fixo de 15% sobre a renda de emprego elegível (mínimo EUR 65,000 (≈ $72,600)) por cinco anos, com duas possíveis prorrogações de cinco anos, nos termos do Tax Treatment of Highly Skilled Individuals Rules, 2026, em vigor desde 1 de janeiro de 2026. As Regras de Pessoas Altamente Qualificadas anteriores não emitem determinação para pedidos feitos após 31 de dezembro de 2025.
Tributado sobre
Renda de emprego (artigo 4(1)(b) da Lei do Imposto de Renda, excluídos benefícios indiretos) de contrato elegível em cargo elegível, com mínimo presumido de EUR 65,000 (≈ $72,600) (aumentado em EUR 10,000 (≈ $11,200) a cada cinco anos). A alíquota de 15% se aplica a remunerações até EUR 7,000,000 (≈ $7,820,000); o que exceder é tributado às alíquotas ordinárias. Os 15% se aplicam sem alívio, dedução ou crédito além das deduções de imposto do artigo 23 da Lei de Gestão do Imposto de Renda.
A quem se aplica
- Cargo elegível listado nos Anexos, em que o emprego, o empregado ou o empregador seja regulado, licenciado ou reconhecido pela Malta Financial Services Authority, pela Malta Gaming Authority, pela Authority for Transport in Malta (aviação, marítimo e serviços de petróleo e gás offshore), pelo Gabinete do Diretor Médico-Chefe ou pela Malta Enterprise.
- Os cargos listados incluem diretor-executivo, diretores de risco, financeiro, de operações, de tecnologia, de informação e comercial, chefes de compliance e de combate à lavagem de dinheiro, gestores de portfólio e traders seniores, cargos nomeados de aviação e marítimo, e embriologista, pessoa responsável e gerente de qualidade líder em tecnologia de reprodução assistida.
- Qualificações profissionais (qualificação educacional de estudos de pelo menos três anos, ou pelo menos cinco anos de experiência profissional comparável) e determinação formal da autoridade competente, que decide em 90 dias do pedido.
- Não domiciliado em Malta, com recursos estáveis e regulares, moradia normal, documento de viagem válido e seguro médico privado.
- Divulgação completa e declaração fiscal em Malta da renda elegível e da renda de pessoas relacionadas ao empregador.
- Os pedidos de determinação podem ser feitos entre 1 de janeiro de 2026 e 31 de dezembro de 2035.
Exclusões
- Pessoas que se beneficiaram do artigo 6 da Lei do Imposto de Renda não podem ser beneficiárias.
- A opção não pode ser exercida para nenhum ano de avaliação anterior a 2027.
- Nenhum benefício se aplica à renda auferida após 31 de dezembro de 2040.
- Nas Regras de Pessoas Altamente Qualificadas anteriores, nenhuma determinação é emitida para pedidos feitos após 31 de dezembro de 2025 e nenhum benefício se aplica após o ano de avaliação de 2030; quem se qualificou por elas em 31 de dezembro de 2025 pode solicitar até 31 de dezembro de 2028 para ser tratado como beneficiário nas regras de 2026.
Limites
- EUR 65,000 por ano (≈ $72,600) · Renda mínima de emprego elegível, aumentada em EUR 10,000 (≈ $11,200) a cada cinco anos; um mínimo transitório mais baixo se aplica nos dois primeiros anos a quem migra das regras anteriores cujo mínimo era inferior a EUR 65,000 (≈ $72,600)
- EUR 7,000,000 por ano (≈ $7,820,000) · A alíquota de 15% se aplica a remunerações até este valor; o excedente é tributado às alíquotas ordinárias
Residência fiscal
O benefício abrange a renda de emprego auferida durante cinco anos a partir do ano para o qual a determinação é emitida; duas prorrogações adicionais de cinco anos podem ser pedidas no ano anterior ao fim de cada período.
Vistos
Independente da autorização de imigração; o empregado geralmente possui Single Permit, Key Employee Initiative, Specialist Employee Initiative ou Blue Card da UE.
Outros impostos
As contribuições de seguridade social e o IVA se aplicam separadamente.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Verificado com fontes oficiais em Histórico de alterações
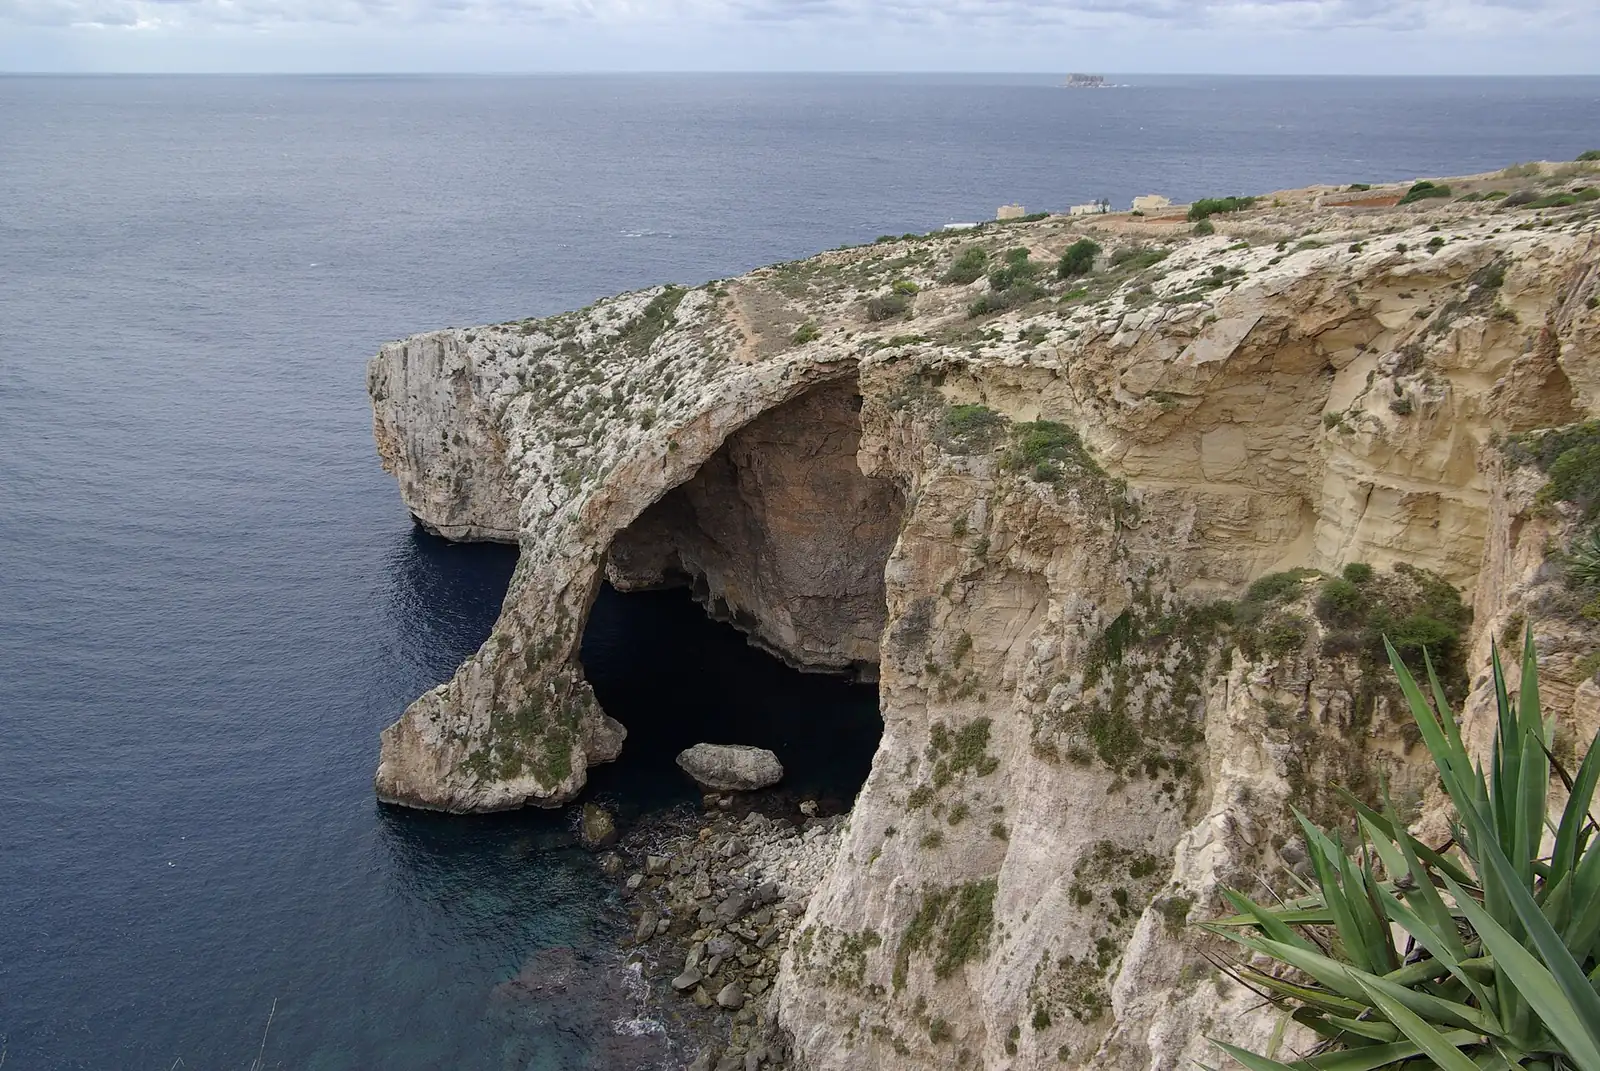
Malta em imagens
Caminho para a residência permanente · 4
- Residência permanente após 5 anos · Malta Permanent Residence Programme: purchased property (EUR 375,000)
- Residência permanente após 5 anos · Malta Permanent Residence Programme: rented property (EUR 14,000 a year)
- Cidadania · Maltese citizenship by registration for descendants of persons born in Malta (Maltese Citizenship Act Article 5(3))
- Residência permanente após 5 anos · Long-term resident status (S.L. 217.05)
Chegar a Malta: primeiros passos
- Providenciar seguro de saúde elegível para si e para eventuais dependentes, conforme exigido pela rota.
- Garantir moradia que atenda às condições da autorização, alugada ou comprada.
- Para autorizações de trabalho remoto, guardar comprovantes do empregador, da empresa ou dos clientes estrangeiros e do tempo de residência em Malta para a renovação.
- Para autorizações de estudo, manter à mão a carta de aceitação, o comprovante de pagamento da mensalidade e os dados de moradia.
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Malta em 2026?
Malta tem 1 visto de nômade ou de trabalho remoto. Nomad Residence Permit exige renda de pelo menos EUR 42,000 por ano (≈ $46,900) e dá uma primeira estadia de 1 ano que pode ser renovada.
Quanto é preciso investir para obter residência em Malta?
Malta tem 3 vias para investidores. MPRP · Compra de imóvel exige um investimento de EUR 97,000 (≈ $108,000) e dá uma primeira estadia de 5 anos que pode ser renovada. MPRP · Aluguel de imóvel exige um investimento de EUR 97,000 (≈ $108,000) e dá uma primeira estadia de 5 anos que pode ser renovada. Residência para Family Office dá uma primeira estadia de 3 anos que pode ser renovada.
Posso me aposentar ou morar em Malta com minha poupança ou pensão?
Malta tem 1 via de aposentadoria ou de pagar para residir. Retirement Programme exige um investimento de pelo menos EUR 275,000 (≈ $307,000).
Posso me mudar para Malta abrindo um negócio?
Malta tem 1 via de negócios ou startup. Residência para startups exige um investimento de pelo menos EUR 25,000 (≈ $27,900) e dá uma primeira estadia de 3 anos que pode ser renovada.
Que vistos de trabalho Malta oferece a estrangeiros?
Malta tem 4 vistos de trabalho. Blue Card dá uma primeira estadia de 2 anos que pode ser renovada. Key Employee exige um salário de pelo menos EUR 45,000 por ano (≈ $50,300) e dá uma primeira estadia de 1 ano que pode ser renovada. Existe também Single Permit (trabalho).
Como se obtém um visto de estudante para Malta?
Malta tem 1 visto de estudante. Autorização de estudante dá uma primeira estadia de 1 ano que pode ser renovada.
Minha nacionalidade ou ascendência pode me dar residência em Malta?
Sim. Malta tem 1 via por nacionalidade ou ascendência. É Cidadania maltesa por descendência.
Posso me juntar ao meu cônjuge ou parceiro em Malta?
Sim. Malta tem 4 vistos de cônjuge. Cônjuge de residente (política) exige renda a partir de EUR 18,940 por ano (≈ $21,200). Cônjuge de residente dá uma primeira estadia de 1 ano que pode ser renovada. Existe também Cônjuge de cidadão.
Malta tem um regime fiscal especial para novos residentes?
Sim: Malta: não ordinariamente residente ou não domiciliado - renda de fonte estrangeira tributada apenas quando recebida em Malta. Para pessoa não ordinariamente residente ou não domiciliada em Malta, a renda originada fora de Malta é tributada apenas sobre o valor recebido em Malta e os ganhos de capital originados fora de Malta não são tributados; a renda de fonte maltesa é tributada normalmente. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Malta AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.