몰타 이주
이 안내서에 나온 몰타 이주 경로는 16개입니다: 노마드 / 원격 근무 비자 1개, 투자자 경로 3개, 비용 납부 체류 경로 1개, 사업 / 창업 경로 1개, 취업 비자 4개, 학생 비자 1개, 국적 또는 혈통 기반 경로 1개, 배우자 비자 4개.
원격 근무자: Nomad Residence Permit, 연 €42k+ ≈ $47k. 가장 낮은 투자 금액: 스타트업 거주, €25k+ ≈ $28k. 신규 거주자 세금: 몰타: 통상 거주자가 아니거나 주소가 없는 경우 - 국외 원천 소득은 몰타에서 받을 때만 과세, 송금 기준 과세 (non-dom). 에 공식 출처와 대조해 확인했습니다.
몰타는 투자 기반 영주권부터 원격 근무 허가, 패밀리 오피스 구조, 스타트업 및 고용 경로, 학업에 이르는 다양한 체류 경로를 가진 작은 지중해 국가입니다. 비자와 세금은 별개입니다.
노마드 / 원격 근무 · 1

Nomad Residence Permit
필요 소득: 연 €42k+ ≈ $47k
투자 · 3

MPRP
필요 투자: €97k ≈ $108k
패밀리 오피스 거주
최초 체류: 3년
은퇴 또는 저축으로 생활 · 1

Retirement Programme
필요 투자: €275k+ ≈ $307k
사업 / 창업 · 1

취업 · 4

학생 · 1

국적 또는 혈통 기반 · 1

특정 국가의 국민이나 이 나라에 가족 뿌리가 있는 사람에게만 개방됩니다. 자유 이동과 달리 각각 신청이 필요합니다.
배우자 비자 · 4

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
자유 이동 및 무비자 체류 · 1
세금
세금은 이민 허가와 별개입니다. Nomad Residence Permit 규정에 따라 자격을 갖춘 허가 소지자는 첫 기간 이후 허가된 원격 근무 소득에 대해 감면된 세율을 납부하며 세금이 더 일찍 시작되도록 선택할 수 있고, 다른 소득은 일반 몰타 규정을 따릅니다. 지침은 또한 Nomad 승인만으로는 몰타 세법상 거주가 부여되지 않는다고 밝힙니다. 별도로, 몰타에 통상 거주하지 않거나 주소가 없는 사람은 국외 원천 소득이 몰타에서 받을 때만 과세되며 국외 양도 소득은 과세되지 않습니다. 세법상 거주 여부는 몰타 법에 따라 별도로 판단해야 합니다.
특별 과세 제도
Nomad Residence Permit 허가된 근로 소득세 규정
세율 10%
자세히
자격을 갖춘 허가 소지자는 처음 12개월 후 허가된 원격 근무 소득에 대해 10%를 납부하며, 법정 옵션으로 세금이 더 일찍 시작될 수 있고, 다른 소득은 일반 규정을 따릅니다.
과세 대상
Nomad Residence Permit Income Tax Rules에 따른 허가된 원격 근무 소득(자격 있는 비몰타인 상대방에 대한 고용 또는 자영업 서비스)입니다. 다른 모든 소득은 일반 몰타 소득세 규정에 따라 과세됩니다.
적용 대상
- 유효한 Nomad Residence Permit을 보유하고 통신 기술로 원격으로 법정 "허가된 근로"를 수행합니다.
- 고용의 경우 고용주는 몰타 거주자가 아니어야 하며 고정 사업장을 통해 몰타에서 사업을 하지 않아야 합니다. 자영업의 경우 고객이 몰타 거주자가 아니어야 하며 고정 사업장을 통해 몰타에서 사업을 하지 않아야 합니다.
- 12개월의 최초 비과세 기간은 허가 발급일 또는 2024년 1월 1일 중 더 늦은 날부터 시작됩니다. 기준 연도 다음의 1월 31일까지 제출한 서면 선언서로, 첫해 거주가 우연이 아닌 경우 소득이 더 일찍 과세 대상이 될 수 있습니다.
- 허가된 근로 소득에 대해 최소 10%의 외국 세금을 납부했다는 만족스러운 공식 서면 증빙을 기준 연도 다음 3월 31일까지 Residency Malta에 제출하면, 보고해야 할 다른 과세 소득/이익이 없는 한 해당 연도의 몰타 신고 요건이 면제될 수 있습니다.
제외 사항
- 비과세 기간 이후에는 허가된 근로 소득에만 10% 세율이 적용됩니다. 다른 소득은 일반 Income Tax Act 규정을 따릅니다.
- 현지 몰타 고용주/고객을 위한 근로는 허가된 근로에 포함되지 않으며 일반 누진 과세와 허가에 대한 결과를 초래할 수 있습니다.
- 10% 미만의 외국 세금 증빙은 몰타 신고를 면제하지 않으며, 외국 세액 공제를 받으려면 증빙과 함께 유효한 몰타 신고가 필요합니다.
- 허가 또는 자동 세금 등록은 세법상 거주가 아닙니다. VAT, 사회 분담금 및 조약/본국 의무는 별도입니다.
세법상 거주지
Rule 4(1)에 따라 Nomad Residence Card 발급 후 세금 등록이 이루어질 수 있지만, 2026년 3월 12일자 MTCA 지침은 Nomad 승인이 몰타 세법상 거주를 부여하지 않는다고 밝히고 있습니다. 이민 허가, 등록 및 체류 증명서는 서로 다릅니다.
비자
세금 규정은 유효한 Nomad Residence Permit에 따른 자격 있는 허가된 근로와 연결되지만, 허가를 보유하는 것만으로는 충분하지 않습니다.
기타 세금
자격을 갖춘 신청자는 자격 있는 비거주 고용주와 계속 근무하는 동안 Final Settlement System 납부 대상이 아닙니다. 소득세 신고와 납부, 다른 소득, 사회 분담금, VAT 및 본국 또는 조약 의무는 별도입니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
몰타: 통상 거주자가 아니거나 주소가 없는 경우 - 국외 원천 소득은 몰타에서 받을 때만 과세
세금 감면
자세히
- 과세 대상: 몰타 밖에서 발생하여 몰타에서 받은 소득(송금 기준)과 모든 몰타 원천 소득 및 몰타 양도 소득
- 적용 대상: 몰타에 통상 거주하지 않거나 몰타에 주소가 없음(Income Tax Act 단서 (i) 및 (ii))
몰타에 통상 거주하지 않거나 주소(domicile)가 없는 사람의 경우, 몰타 밖에서 발생한 소득은 몰타에서 받은 금액에 대해서만 과세되고 몰타 밖에서 발생한 양도 소득은 과세되지 않으며, 몰타 원천 소득은 정상적으로 과세됩니다.
과세 대상
몰타 밖에서 발생하여 몰타에서 받은 소득(송금 기준)과 모든 몰타 원천 소득 및 몰타 양도 소득.
적용 대상
- 몰타에 통상 거주하지 않거나 몰타에 주소가 없음(Income Tax Act 단서 (i) 및 (ii)).
- article 56(11)에 따라 1유로당 15센트로 과세되는 사람은 몰타 원천 소득과 양도 소득, 그리고 몰타에서 받은 국외 원천 소득에만 과세됩니다.
제외 사항
- 몰타 원천 소득과 몰타 양도 소득은 전액 과세됩니다.
- 몰타에서 받은 국외 원천 소득(송금된 국외 원천 소득 포함)은 과세됩니다.
세법상 거주지
신분은 몰타 세법에 정의된 통상 거주 및 주소에 따라 달라지며, 비자 신분은 기준이 아닙니다.
비자
이민 허가와 무관합니다.
기타 세금
사회보장 분담금과 VAT는 별도이며, Nomad Residence Permit 소득 규정은 별도의 기록에 있습니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
몰타 거주 개인: 소득세 0% / 15% / 25% / 35%(단일 세율, 2026)
세율 35%
자세히
- 한도: €12k/년 ≈ $13k
2026년 몰타의 단일 거주 개인은 과세 소득 EUR 12,000 (≈ $13,400)까지 0%, EUR 12,001 (≈ $13,400)~EUR 16,000 (≈ $17,900)은 15%, EUR 16,001 (≈ $17,900)~EUR 60,000 (≈ $67,000)은 25%, EUR 60,000 (≈ $67,000) 초과는 35%를 납부하며, 기혼, 부모 및 기타 세율표는 0% 구간이 더 높습니다.
과세 대상
2026 과세 연도 개인의 과세 소득입니다. 단일 세율: EUR 12,000 (≈ $13,400)까지 0%, EUR 16,000 (≈ $17,900)까지 15%(EUR 1,800 (≈ $2,010) 공제), EUR 60,000 (≈ $67,000)까지 25%(EUR 3,400 (≈ $3,800) 공제), EUR 60,000 (≈ $67,000) 초과 35%(EUR 9,400 (≈ $10,500) 공제). 최고 한계 세율은 ratePercent로 표시됩니다.
적용 대상
- 단일, 기혼, 부모 및 기타 세율표는 Malta Tax and Customs Administration이 별도로 게시하며, 여기서는 단일 세율표를 보여 줍니다.
- 몰타에 거주하지만 주소지가 없거나 통상 거주자가 아닌 사람의 국외 원천 소득은 몰타에서 수령할 때에만 과세됩니다 (참고: “Malta: not ordinarily resident or not domiciled - foreign-source income taxed only when received in Malta”).
한도
- 연 EUR 12,000 (≈ $13,400) · 단일 세율의 0% 구간
- 연 EUR 16,000 (≈ $17,900) · 15% 구간 종료, 25%는 EUR 60,000 (≈ $67,000)까지 적용
- 연 EUR 60,000 (≈ $67,000) · 35%는 EUR 60,000 (≈ $67,000)을 넘는 과세 소득에 적용
세법상 거주지
일반 세율과 송금 기준에 대한 거주 여부는 Income Tax Act에 따른 몰타의 거주 및 주소에 따릅니다.
비자
세법상 거주 여부는 비자 범주가 아니라 체류와 주소에 따릅니다.
기타 세금
사회보장 분담금은 별도로 적용됩니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
Malta Global Residence Programme: 몰타에서 받은 국외 원천 소득에 15%, 최소 연 EUR 15,000
세율 15%
자세히
- 한도: €15k/년 ≈ $17k
Global Residence Programme 수혜자는 몰타에서 받은 국외 원천 소득에 15%를 납부하며, 수혜자, 배우자 및 자격 있는 자녀에 대한 최소 세금은 연 EUR 15,000 (≈ $16,800)이고, 몰타 원천 소득을 포함한 다른 소득은 35%로 과세됩니다. 일정 요건의 부동산을 소유(EUR 275,000, (≈ $307,000) 몰타 남부 또는 고조는 EUR 220,000 (≈ $246,000))하거나 임차(연 EUR 9,600 (≈ $10,700) 또는 EUR 8,750 (≈ $9,770))해야 합니다.
과세 대상
전년도에 몰타 밖에서 발생하여 수혜자, 배우자 및 규정이 적용되는 부양 자녀가 몰타에서 받은 소득에 15%이며 최소 EUR 15,000 (≈ $16,800)입니다. 15%로 과세되지 않는 소득(몰타 원천 소득 포함)은 별도 소득으로 35%가 부과됩니다.
적용 대상
- 신청자는 EU 국민이 아니며 아이슬란드, 노르웨이, 리히텐슈타인 또는 스위스 국민이 아닙니다.
- 최소 EUR 275,000 (≈ $307,000)(몰타 남부 또는 고조는 EUR 220,000 (≈ $246,000))의 몰타 부동산을 소유하거나, 최소 12개월 임대차로 연 EUR 9,600 (≈ $10,700)(남부 또는 고조는 EUR 8,750 (≈ $9,770)) 이상으로 부동산을 임차합니다.
- 안정적이고 정기적인 자원과 몰타를 보장하는 건강보험을 보유하고 몰타의 공용어로 의사소통하며, 승인된 등록 대리인을 통해 신청합니다.
- 최소 세금은 과세 연도 전년도 4월 30일까지 납부하며, 신분이 부여된 해와 종료되는 해에 전액이고 환불되지 않습니다.
제외 사항
- 장기 거주자가 된 수혜자는 몰타 또는 다른 곳의 소득에 대해 몰타에서 받았는지 여부와 관계없이 일반 article 56 세율로 과세됩니다.
- 이중 과세 공제는 Income Tax Act article 74(a) 및 (b)에 따라 청구할 수 있습니다.
한도
- 연 EUR 15,000 (≈ $16,800) · 몰타 밖에서 발생한 소득에 대한 연 최소 세금
- EUR 275,000 (≈ $307,000) · 소유 부동산의 최소 가치(몰타 남부 또는 고조는 EUR 220,000 (≈ $246,000))
- 연 EUR 9,600 (≈ $10,700) · 최소 연 임대료(몰타 남부 또는 고조는 EUR 8,750 (≈ $9,770))
세법상 거주지
15% 세율은 몰타에서 받은 국외 원천 소득에 적용되며, 몰타에서 받지 않은 국외 원천 소득은 과세 대상이 아닙니다.
비자
특별 세금 신분은 규정에 정해진 기간 동안 프로그램의 체류 신분 소지자에게 부여됩니다.
기타 세금
VAT와 사회보장 분담금은 별도로 적용됩니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
Malta Retirement Programme: 몰타에서 받은 국외 원천 소득에 15%, 최소 세금 연 EUR 7,500
세율 15%
자세히
- 한도: €7,500/년 ≈ $8,380
Malta Retirement Programme 수혜자는 몰타에서 받은 국외 원천 소득에 15%를 납부하며, 수혜자는 최소 세금 연 EUR 7,500, (≈ $8,380) 부양가족 1인당 EUR 500 (≈ $560)이고, 다른 소득은 35%로 과세됩니다.
과세 대상
몰타 밖에서 발생하여 수혜자, 배우자 및 자격 있는 자녀가 몰타에서 받은 소득에 15%이며, Income Tax Act article 74(a) 및 (b)에 따라 이중 과세 공제를 받을 수 있습니다. 15%로 과세되지 않는 소득은 별도 소득으로 35%가 부과됩니다.
적용 대상
- 몰타 국민이 아니며, 몰타에 주소가 없고 5년 이내에 주소를 설정할 의도가 없습니다.
- 연금을 받으며 그 전부를 몰타에서 받고, 이는 과세 소득의 최소 75%를 차지합니다.
- 고용 관계에 있지 않으며, 비상임 이사직과 공익 활동은 허용됩니다.
- 2013년 7월 1일 이후 최소 EUR 275,000 (≈ $307,000)(고조 또는 몰타 남부는 EUR 220,000 (≈ $246,000))에 구입했거나 연 EUR 9,600 (≈ $10,700)(고조 또는 남부는 EUR 8,750 (≈ $9,770)) 이상으로 임차하여 주 거주지로 사용하는 일정 요건의 부동산을 보유합니다.
- EU 전역의 모든 위험을 보장하는 질병 보험과 유효한 여행 서류가 있으며, 수수료 EUR 2,500 (≈ $2,790)로 승인된 등록 대리인을 통해 신청합니다.
제외 사항
- Global Residence Programme, 고액 자산가, Highly Qualified Persons, 항공, 혁신 및 해운 개인 세금 규정, Residence Programme 또는 UN 연금 규정의 수혜자는 이용할 수 없습니다.
- 몰타의 장기 또는 영주 거주자가 된 수혜자는 몰타에서 받았는지 여부와 관계없이 모든 소득에 대해 일반 article 56 세율로 과세됩니다.
- 일정 요건의 부동산을 더 이상 보유하지 않거나, 몰타에서 연금을 받지 않거나, 보험이 실효되거나, 몰타에 주소가 설정되면 신분이 종료됩니다.
한도
- 연 EUR 7,500 (≈ $8,380) · 수혜자의 연 최소 세금
- 연 EUR 500 (≈ $560) · 부양가족과 특별 돌봄자 1인당 연 최소 세금
- EUR 275,000 (≈ $307,000) · 소유한 일정 요건 부동산의 최소 가치(고조 또는 몰타 남부는 EUR 220,000 (≈ $246,000))
- 연 EUR 9,600 (≈ $10,700) · 임차한 일정 요건 부동산의 최소 연 임대료(고조 또는 몰타 남부는 EUR 8,750 (≈ $9,770))
국내 체류 일수
- 연간, 5년 기간 평균 중 90일 이상 · 특별 세금 신분을 유지하기 위한 몰타 최소 거주 기간
- 역년 중 183일 초과 · 다른 어떤 관할에서든 이 기간을 넘게 체류하면 특별 세금 신분이 종료됩니다
세법상 거주지
신분을 유지하려면 일정 요건의 부동산을 주 거주지로 사용하고, 5년 평균 연간 최소 90일 몰타에 체류하며, 역년에 다른 어떤 단일 관할에서도 183일을 넘지 않아야 합니다.
비자
Commissioner for Revenue가 부여하는 세금 신분입니다. 비EU 국민은 경제적 자급자족자로서 임시 체류 허가를 별도로 신청합니다(수수료 EUR 100 (≈ $110)).
기타 세금
VAT, 사회보장 및 지방세는 별도로 적용됩니다. 최소 세금은 환불되지 않습니다.
에 공식 출처와 대조하여 확인, 일부 세부 사항은 부분 확인변경 내역
특별 과세 제도
Malta Highly Skilled Individuals Rules 2026: 자격 있는 고용 소득에 15% 정률 과세(신규 신청자에 대해 Highly Qualified Persons Rules를 대체)
세율 15%
자세히
- 과세 대상: 자격 있는 계약에 따른 해당 직위의 고용 소득(Income Tax Act article 4(1)(b), 부가 급여 제외)이며, 간주 최소액은 EUR 65,000 (≈ $72,600)입니다(5년마다 EUR 10,000 (≈ $11,200) 인상). 15% 세율은 EUR 7,000,000 (≈ $7,820,000)까지의 보수에 적용되며 그 초과분은 일반 세율로 과세됩니다. 15%는 Income Tax Management Act article 23에 따른 세금 공제를 제외하고 어떤 감면, 공제 또는 세액 공제 없이 적용됩니다
- 한도: €65k/년 ≈ $73k
규제 또는 인정 기관의 열거된 고위직 및 전문직 직원은 2026년 1월 1일부터 시행되는 Tax Treatment of Highly Skilled Individuals Rules, 2026에 따라 5년간(5년씩 두 번 연장 가능) 자격 있는 고용 소득(최소 EUR 65,000 (≈ $72,600))에 15% 정률 과세를 선택할 수 있습니다. 이전 Highly Qualified Persons Rules는 2025년 12월 31일 이후 제출된 신청에 대해 결정을 내리지 않습니다.
과세 대상
자격 있는 계약에 따른 해당 직위의 고용 소득(Income Tax Act article 4(1)(b), 부가 급여 제외)이며, 간주 최소액은 EUR 65,000 (≈ $72,600)입니다(5년마다 EUR 10,000 (≈ $11,200) 인상). 15% 세율은 EUR 7,000,000 (≈ $7,820,000)까지의 보수에 적용되며 그 초과분은 일반 세율로 과세됩니다. 15%는 Income Tax Management Act article 23에 따른 세금 공제를 제외하고 어떤 감면, 공제 또는 세액 공제 없이 적용됩니다.
적용 대상
- Schedules에 열거된 해당 직위로, 해당 직무, 직원 또는 고용주가 Malta Financial Services Authority, Malta Gaming Authority, Authority for Transport in Malta(항공, 해운 및 해상 석유 가스 서비스), Office of the Chief Medical Officer 또는 Malta Enterprise의 규제, 허가 또는 인정을 받습니다.
- 열거된 직위에는 최고경영자, 위험, 재무, 운영, 기술, 정보 및 상업 책임자, 컴플라이언스 및 자금세탁방지 책임자, 포트폴리오 매니저 및 선임 트레이더, 지정된 항공 및 해운 직위, 보조 생식 기술의 배아학자, 책임자 및 수석 품질 관리자가 포함됩니다.
- 전문 자격(최소 3년 학업의 교육 자격 또는 최소 5년의 비교 가능한 전문 경력)과 신청 후 90일 이내에 결정하는 관할 당국의 공식 결정이 필요합니다.
- 몰타에 주소가 없고, 안정적이고 정기적인 자원, 일반 숙소, 유효한 여행 서류 및 민간 의료 보험이 있습니다.
- 몰타에서 자격 있는 소득과 고용주와 관련된 사람으로부터의 소득에 대한 완전한 공개와 세금 신고.
- 결정 신청은 2026년 1월 1일부터 2035년 12월 31일 사이에 할 수 있습니다.
제외 사항
- Income Tax Act article 6에 따른 혜택을 받은 사람은 수혜자가 될 수 없습니다.
- 2027년 이전의 어떤 과세 연도에도 선택을 행사할 수 없습니다.
- 2040년 12월 31일 이후에 얻은 소득에는 혜택이 적용되지 않습니다.
- 이전 Highly Qualified Persons Rules에 따라 2025년 12월 31일 이후 제출된 신청에는 결정이 내려지지 않으며 2030 과세 연도 이후에는 혜택이 적용되지 않습니다. 2025년 12월 31일에 해당 규정에 따라 자격이 있었던 사람은 2028년 12월 31일까지 2026 규정에 따른 수혜자로 취급받도록 신청할 수 있습니다.
한도
- 연 EUR 65,000 (≈ $72,600) · 자격 있는 고용 소득의 최소액이며 5년마다 EUR 10,000 (≈ $11,200) 인상됩니다. 최소액이 EUR 65,000 (≈ $72,600) 미만이었던 이전 규정에서 이동하는 사람에게는 처음 2년 동안 더 낮은 과도기 최소액이 적용됩니다
- 연 EUR 7,000,000 (≈ $7,820,000) · 15% 세율은 이 금액까지의 보수에 적용되며, 초과분은 일반 세율로 과세됩니다
세법상 거주지
혜택은 결정이 발급된 연도부터 시작하는 5년 동안 얻은 고용 소득에 적용되며, 각 기간이 끝나기 전 연도에 5년씩 두 번의 추가 연장을 요청할 수 있습니다.
비자
이민 허가와 무관하며, 직원은 보통 Single Permit, Key Employee Initiative, Specialist Employee Initiative 또는 EU Blue Card를 보유합니다.
기타 세금
사회보장 분담금과 VAT는 별도로 적용됩니다.
에 공식 출처와 대조하여 확인, 일부 세부 사항은 부분 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
사진으로 보는 몰타
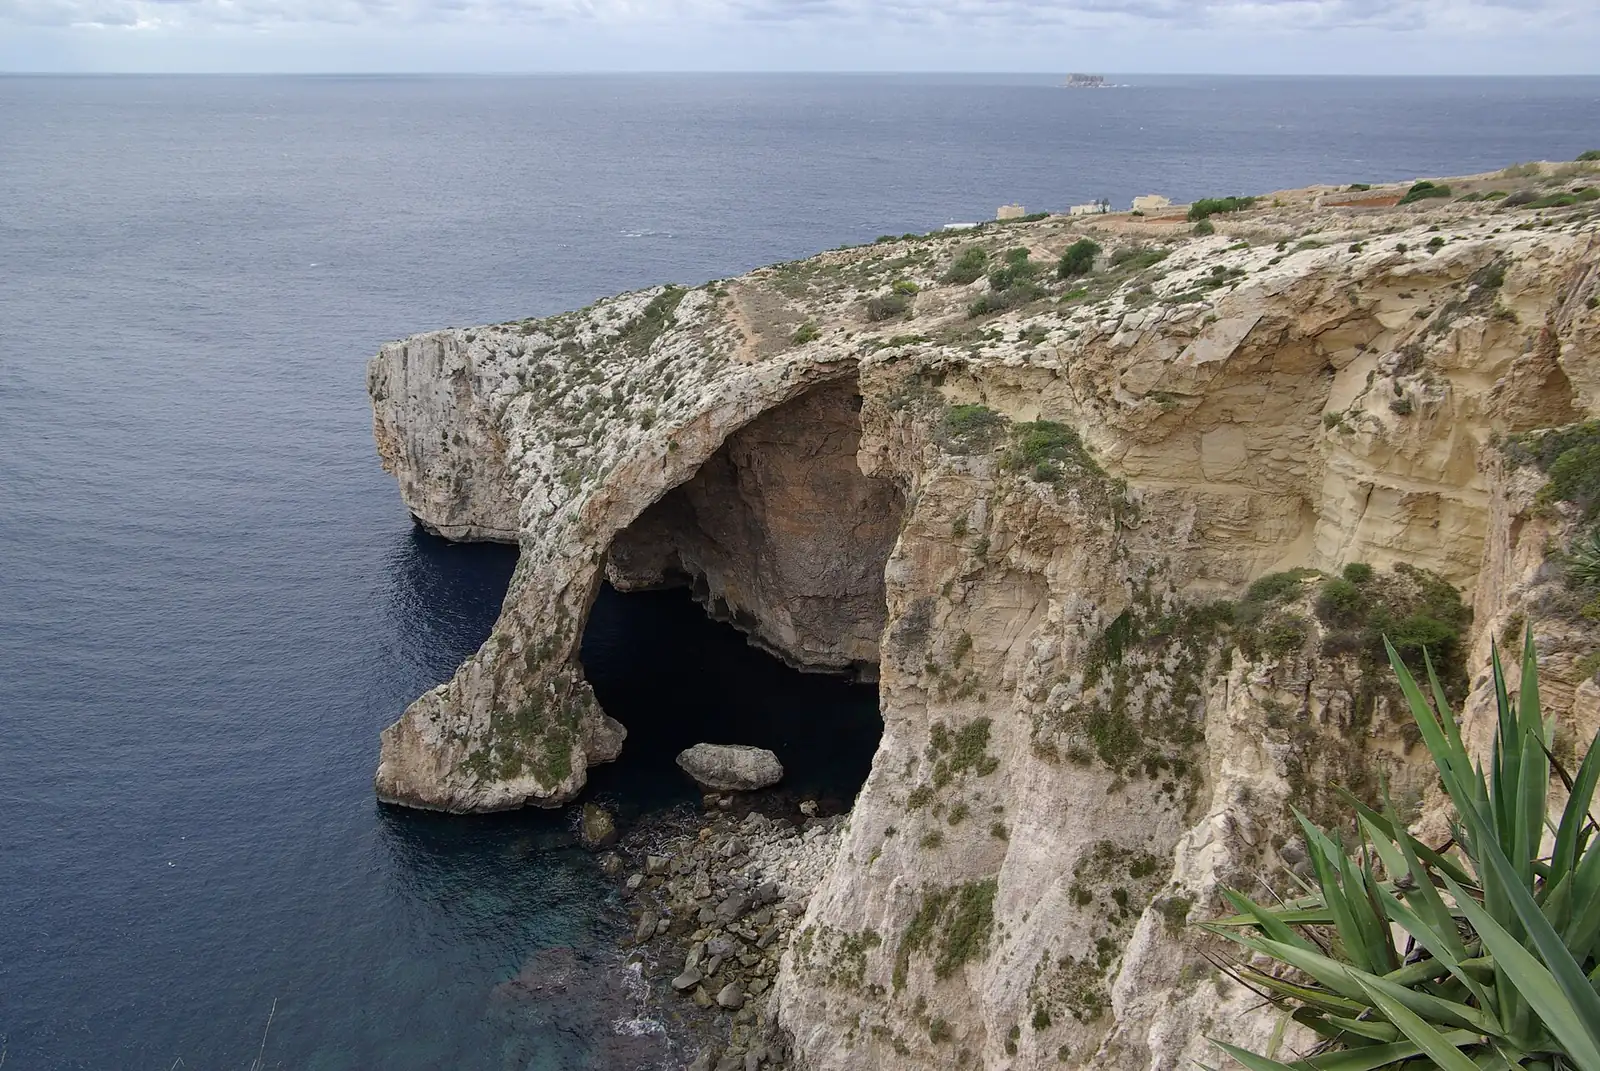
영주권 취득 경로 · 4
- 영주권 5년 후 · Malta Permanent Residence Programme: purchased property (EUR 375,000)
- 영주권 5년 후 · Malta Permanent Residence Programme: rented property (EUR 14,000 a year)
- 귀화 · Maltese citizenship by registration for descendants of persons born in Malta (Maltese Citizenship Act Article 5(3))
- 영주권 5년 후 · Long-term resident status (S.L. 217.05)
몰타 도착 후 첫 단계
- 경로에서 요구하는 대로 본인과 부양가족을 위한 요건에 맞는 건강보험을 마련합니다.
- 임차 또는 구입 여부와 관계없이 허가 조건을 충족하는 숙소를 확보합니다.
- 원격 근무 허가의 경우 갱신을 위해 해외 고용주, 회사 또는 고객과 몰타 거주 기간의 증빙을 보관합니다.
- 학업 허가의 경우 입학 허가서, 수업료 납부 증빙 및 숙소 정보를 준비해 둡니다.
자주 묻는 질문
2026년 몰타 디지털 노마드 비자의 소득 요건은 얼마인가요?
몰타에는 노마드 또는 원격 근무 비자가 1개 있습니다. Nomad Residence Permit은(는) 연 EUR 42,000 (≈ $46,900) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 1년이며 연장할 수 있습니다.
몰타 거주를 위해 얼마를 투자해야 하나요?
몰타에는 투자자 경로가 3개 있습니다. MPRP · 부동산 구입은(는) EUR 97,000 (≈ $108,000)의 투자을(를) 요구합니다 및 최초 체류 기간은 5년이며 연장할 수 있습니다. MPRP · 부동산 임차은(는) EUR 97,000 (≈ $108,000)의 투자을(를) 요구합니다 및 최초 체류 기간은 5년이며 연장할 수 있습니다. 패밀리 오피스 거주은(는) 최초 체류 기간은 3년이며 연장할 수 있습니다.
저축이나 연금으로 몰타에서 은퇴하거나 거주할 수 있나요?
몰타에는 은퇴 또는 비용 납부 체류 경로가 1개 있습니다. Retirement Programme은(는) EUR 275,000 (≈ $307,000) 이상의 투자을(를) 요구합니다.
사업을 시작하여 몰타로 이주할 수 있나요?
몰타에는 사업 또는 창업 경로가 1개 있습니다. 스타트업 거주은(는) EUR 25,000 (≈ $27,900) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다.
몰타는 외국인에게 어떤 취업 비자를 제공하나요?
몰타에는 취업 비자가 4개 있습니다. Blue Card은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다. Key Employee은(는) 연 EUR 45,000 (≈ $50,300) 이상의 급여을(를) 요구합니다 및 최초 체류 기간은 1년이며 연장할 수 있습니다. Single Permit (취업)도 있습니다.
몰타 학생 비자는 어떻게 받나요?
몰타에는 학생 비자가 1개 있습니다. 학생 허가은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다.
국적이나 혈통으로 몰타 거주권을 얻을 수 있나요?
예. 몰타에는 국적 또는 혈통 기반 경로가 1개 있습니다. 혈통에 의한 몰타 국적입니다.
몰타에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 몰타에는 배우자 비자가 4개 있습니다. 거주자의 배우자 (정책)은(는) 연 EUR 18,940 (≈ $21,200)부터의 소득을(를) 요구합니다. 거주자의 배우자은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다. 국민의 배우자도 있습니다.
몰타에 신규 거주자를 위한 특별 과세 제도가 있나요?
예: 몰타: 통상 거주자가 아니거나 주소가 없는 경우 - 국외 원천 소득은 몰타에서 받을 때만 과세. 몰타에 통상 거주하지 않거나 주소(domicile)가 없는 사람의 경우, 몰타 밖에서 발생한 소득은 몰타에서 받은 금액에 대해서만 과세되고 몰타 밖에서 발생한 양도 소득은 과세되지 않으며, 몰타 원천 소득은 정상적으로 과세됩니다. 비자와는 별개이며 고유한 조건이 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
몰타에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.