Mudar para Coreia do Sul
17 formas de se mudar para Coreia do Sul no nosso guia: 1 programa de talento, 1 visto de férias e trabalho, 1 visto de nômade / trabalho remoto, 4 vias para investidores, 2 vias de negócios / startup, 3 vistos de trabalho, 2 vistos de estudante, 1 via por nacionalidade ou ascendência, 2 vistos de cônjuge.
Trabalhadores remotos: Visto Workcation (F-1-D), a partir de ₩52.4M por ano ≈ $39k. Menor investimento: D-8-1 Business Investment, ₩100M+ ≈ $75k. Imposto para recém-chegados: Coreia: base de remessa para a renda de fonte estrangeira de estrangeiros com 5 anos ou menos de residência, Base de remessa (5 anos). Verificado em com fontes oficiais.
A Coreia do Sul oferece uma ampla gama de rotas de visto para diferentes situações, de profissionais altamente qualificados e investidores a trabalhadores remotos e estudantes. A rota certa depende do seu perfil, da finalidade da estadia e de você já estar no país ou solicitar do exterior.
Programas de talento · 1

Top-Tier · ciência
Primeira estadia: 5 anos
Férias e trabalho · 1

Working Holiday (H-1)
Limite de idade e fundos exigidos: As idades variam consoante o passaporte · ₩3M ≈ $2,250
Nômade / Trabalho remoto · 1

Visto Workcation (F-1-D)
Renda exigida: a partir de ₩52.4M por ano ≈ $39k
Investimento · 4

Negócios / Startups · 2

Startup Korea Special (D-8-4)
Primeira estadia: 5 anos
D-8 Tech Start-up
Primeira estadia: 5 anos
Trabalho · 3

Job Seeker (D-10)
Primeira estadia: 1 ano
Special Occupation (E-7)
Renda exigida: a partir de ₩25.9M por ano ≈ $19k
Top-Tier · emprego na indústria
Renda exigida: a partir de ₩149.9M por ano ≈ $112k
Estudante · 2

D-4 estudo de idioma
Primeira estadia: 2 anos
Visto de estudante (D-2)
Primeira estadia: 2 anos
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Visto F-4 para coreanos no exterior
Primeira estadia: 2 anos
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Renda exigida: a partir de ₩25.2M por ano ≈ $19k
Cônjuge de residente permanente
Primeira estadia: 5 anos
Impostos
As obrigações fiscais dependem do seu status de residência. Os residentes são tributados sobre a renda mundial, enquanto os não residentes são tributados apenas sobre a renda de fonte coreana. Existem regimes especiais para empregados estrangeiros, incluindo uma alíquota fixa opcional sobre a renda de emprego por período limitado, e reduções para engenheiros estrangeiros qualificados e titulares de diplomas em P&D.
Regime especial
Alíquota fixa opcional para empregados estrangeiros
19% de imposto
Detalhes
- Quem: Empregado ou diretor estrangeiro com renda de emprego coreana
Empregados estrangeiros que começam a trabalhar na Coreia pela primeira vez em ou antes de 31 de dezembro de 2026 podem optar por uma alíquota fixa de 19% sobre a renda de emprego por 20 anos a partir do ano fiscal do primeiro trabalho na Coreia. Um projeto de lei do governo publicado em 3 de agosto de 2026 propõe elevar a alíquota para 21% e estender o período até 31 de dezembro de 2029; é uma proposta, não a lei em vigor.
Tributado sobre
Renda de emprego (salário bruto), tributada separadamente a uma alíquota fixa em vez de alíquotas progressivas.
A quem se aplica
- Empregado ou diretor estrangeiro com renda de emprego coreana.
- Começa a trabalhar na Coreia pela primeira vez em ou antes de 31 de dezembro de 2026 (Restriction of Special Taxation Act Art. 18-2(2)).
- A opção se aplica à renda de emprego recebida até o fim do ano fiscal que termina dentro de 20 anos do primeiro dia de trabalho na Coreia.
- Solicita-se à repartição tributária ou ao empregador; é possível a retenção na fonte a 19%.
- Mudança proposta, não lei: o 2026 Tax Revision Bill publicado pelo Ministério das Finanças e Economia em 3 de agosto de 2026 elevaria a alíquota preferencial para trabalhadores estrangeiros de 19% para 21% e estenderia o período de aplicação por três anos, até 31 de dezembro de 2029.
Exclusões
- Não disponível para empregados de empresas de partes relacionadas (relação especial), exceto as empresas com investimento estrangeiro especificadas por decreto; o National Tax Service dá o exemplo de um trabalhador que detém 30% ou mais das ações do empregador durante o emprego.
- Optar pela alíquota fixa remove a não tributação, as deduções, as reduções e os créditos fiscais previstos no Income Tax Act e no Special Taxation Act, exceto certos benefícios de tipo assistencial especificados por decreto; o seguro de saúde e de emprego pago pelo empregador não é isento de imposto sob a alíquota fixa (guia do NTS). A renda não é somada à renda abrangente.
Residência fiscal
Residentes (domicílio ou residência na Coreia) são tributados sobre a renda mundial; não residentes apenas sobre a renda de fonte coreana.
Vistos
Aplica-se a empregados estrangeiros de qualquer categoria de visto com renda de emprego coreana; não está vinculado a um visto.
Outros impostos
O imposto local de renda e as contribuições nacionais de saúde, pensão e seguro-desemprego se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Redução do imposto de renda para engenheiros estrangeiros qualificados
Benefício fiscal
Detalhes
Prazo 31 de dezembro de 2026: apenas engenheiros estrangeiros cujo primeiro dia de trabalho na Coreia seja em ou antes dessa data se qualificam. Eles têm redução de 50% no imposto de renda sobre a remuneração de um empregador coreano por 10 anos a partir do primeiro dia de trabalho. A taxa de 70% para engenheiros de materiais, peças e equipamentos esteve aberta apenas a quem começou a trabalhar em ou antes de 31 de dezembro de 2022.
Tributado sobre
Imposto de renda sobre renda de emprego recebida por trabalho prestado na Coreia a um empregador nacional: 50% do imposto é reduzido sobre a renda gerada até o mês que contém o décimo aniversário do primeiro dia de trabalho na Coreia.
A quem se aplica
- Engenheiro estrangeiro conforme definido por decreto presidencial: um trabalhador estrangeiro que fornece tecnologia nos termos de um contrato de importação de tecnologia de engenharia, ou titular de bacharelado ou superior em ciências ou engenharia com experiência em pesquisa e desenvolvimento no exterior (guia do National Tax Service).
- Primeiro dia de trabalho na Coreia em ou antes de 31 de dezembro de 2026 (Restriction of Special Taxation Act Art. 18(1)).
- A remuneração é renda de emprego por trabalho prestado na Coreia a um empregador nacional.
- Da renda de emprego paga a partir de 28 de fevereiro de 2025, talentos estrangeiros destacados nos termos do Article 28(1) do Advanced Industry Talent Special Act também podem solicitar (guia do National Tax Service).
- A redução é solicitada por meio do empregador (agente de retenção), que retém o valor reduzido (Art. 18(3) e (4)).
Exclusões
- Engenheiros de materiais, peças e equipamentos recebem 70% nos primeiros 3 anos e 50% nos 2 anos seguintes apenas se seu primeiro dia de trabalho na Coreia foi em ou antes de 31 de dezembro de 2022; quem começou depois recebe os 50% gerais por 10 anos.
- A remuneração de um empregador fora da Coreia não é coberta: a redução é para trabalho prestado a um empregador nacional.
- Não pode ser combinada com a alíquota fixa de 19%: optar pela alíquota fixa remove as reduções do imposto de renda.
- Aplica-se apenas à renda de emprego; o seguro social é separado.
Residência fiscal
Aplica-se à renda de emprego do trabalhador na Coreia.
Vistos
Independe do tipo de visto.
Outros impostos
O imposto local de renda de pessoa física é reduzido em 10% da redução do imposto de renda (Restriction of Special Local Taxation Act Art. 167-2, aplicado até 31 de dezembro de 2026). As contribuições de seguro social são separadas.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Alíquotas progressivas do imposto de renda abrangente da Coreia (anos de atribuição de 2023 a 2025)
Taxas progressivas
Detalhes
- Sobre: Base do imposto de renda abrangente (renda tributável) após as deduções
- Quem: Residentes com domicílio ou residência na Coreia
- Limite: ₩14M/ano ≈ $11k
Os residentes pagam imposto progressivo de 6% a 45% sobre a renda abrangente; a tabela de alíquotas do NTS mostra oito faixas. Os residentes são tributados sobre a renda mundial, incluindo a de fonte estrangeira; estrangeiros residentes por cinco anos ou menos nos últimos dez são tributados sobre a renda de fonte estrangeira apenas quando ela é paga na Coreia ou remetida para a Coreia.
Tributado sobre
Base do imposto de renda abrangente (renda tributável) após as deduções; imposto = base vezes a alíquota menos a dedução progressiva.
A quem se aplica
- Residentes com domicílio ou residência na Coreia; empregados estrangeiros podem, em vez disso, optar pela alíquota fixa de 19% sobre a renda de emprego quando elegíveis.
- Residente significa ter domicílio na Coreia ou residência de 183 dias ou mais.
Exclusões
- Os não residentes são tributados apenas sobre a renda de fonte coreana (Income Tax Act Art. 3(2)).
Limites
- KRW 14,000,000 por ano (≈ $10,500) · Faixa de 6% até KRW 14,000,000 (≈ $10,500)
- KRW 50,000,000 por ano (≈ $37,500) · Faixa de 15% até KRW 50,000,000 (≈ $37,500) (dedução KRW 1,260,000 (≈ $940))
- KRW 88,000,000 por ano (≈ $66,000) · Faixa de 24% até KRW 88,000,000 (≈ $66,000) (dedução KRW 5,760,000 (≈ $4,320))
- KRW 150,000,000 por ano (≈ $112,000) · Faixa de 35% até KRW 150,000,000 (≈ $112,000) (dedução KRW 15,440,000 (≈ $11,600))
- KRW 300,000,000 por ano (≈ $225,000) · Faixa de 38% até KRW 300,000,000 (≈ $225,000) (dedução KRW 19,940,000 (≈ $15,000))
- KRW 500,000,000 por ano (≈ $375,000) · Faixa de 40% até KRW 500,000,000 (≈ $375,000) (dedução KRW 25,940,000 (≈ $19,400))
- KRW 1,000,000,000 por ano (≈ $750,000) · Faixa de 42% até KRW 1,000,000,000 (≈ $750,000) (dedução KRW 35,940,000 (≈ $26,900)); 45% acima (dedução KRW 65,940,000 (≈ $49,400))
Dias no país
- Pelo menos 183 dias em residência contínua na Coreia · Uma pessoa sem domicílio que tem residência na Coreia por 183 dias ou mais é residente
Residência fiscal
Estrangeiros residentes com domicílio total ou período de residência de cinco anos ou menos nos dez anos anteriores ao fim do período fiscal são tributados sobre a renda de fonte estrangeira apenas na medida em que for paga na Coreia ou remetida à Coreia (veja “Korea: remittance basis for foreign-source income of foreigners with 5 years or less of residence”).
Vistos
Aplica-se pela residência fiscal, não pelo tipo de visto.
Outros impostos
O imposto local de renda é cobrado além do imposto de renda nacional; a tabela cobre os anos de atribuição de 2023 a 2025, conforme publicada pelo NTS.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Coreia: base de remessa para a renda de fonte estrangeira de estrangeiros com 5 anos ou menos de residência
Benefício fiscal
Detalhes
- Sobre: Renda de fonte estrangeira paga na Coreia ou remetida para a Coreia
- Quem: Estrangeiro (não cidadão coreano) que é residente fiscal coreano
Um residente estrangeiro cujo período total de domicílio ou residência na Coreia é de cinco anos ou menos nos dez anos anteriores ao fim do período fiscal é tributado sobre a renda de fonte estrangeira apenas na medida em que ela é paga na Coreia ou remetida para a Coreia.
Tributado sobre
Renda de fonte estrangeira paga na Coreia ou remetida para a Coreia; a renda de fonte coreana e toda outra renda são tributadas integralmente pelo imposto de renda progressivo.
A quem se aplica
- Estrangeiro (não cidadão coreano) que é residente fiscal coreano.
- A soma dos períodos com domicílio ou residência na Coreia nos 10 anos anteriores ao fim do período tributável é de 5 anos ou menos.
- Residente significa ter domicílio na Coreia ou residência de 183 dias ou mais.
Exclusões
- Após mais de cinco anos de domicílio ou residência dentro do período de dez anos considerado, a renda de fonte estrangeira é tributada em base mundial, como para residentes coreanos.
- A renda não paga nem remetida para a Coreia permanece fora da base coreana para estrangeiros qualificados.
Dias no país
- Pelo menos 183 dias em residência contínua na Coreia · Uma pessoa sem domicílio que tem residência na Coreia por 183 dias ou mais é residente
Residência fiscal
O teste de cinco anos é contado nos dez anos anteriores ao fim do período tributável relevante; os não residentes são tributados apenas sobre a renda de fonte coreana (artigo 3(2)).
Vistos
Aplica-se pelo status de residência fiscal e pela nacionalidade, não pela categoria de visto.
Outros impostos
O imposto de renda local, o IVA e o seguro social se aplicam separadamente; veja “Optional flat tax rate for foreign employees” e “Korea progressive comprehensive income tax rates” para as alíquotas sobre o trabalho.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
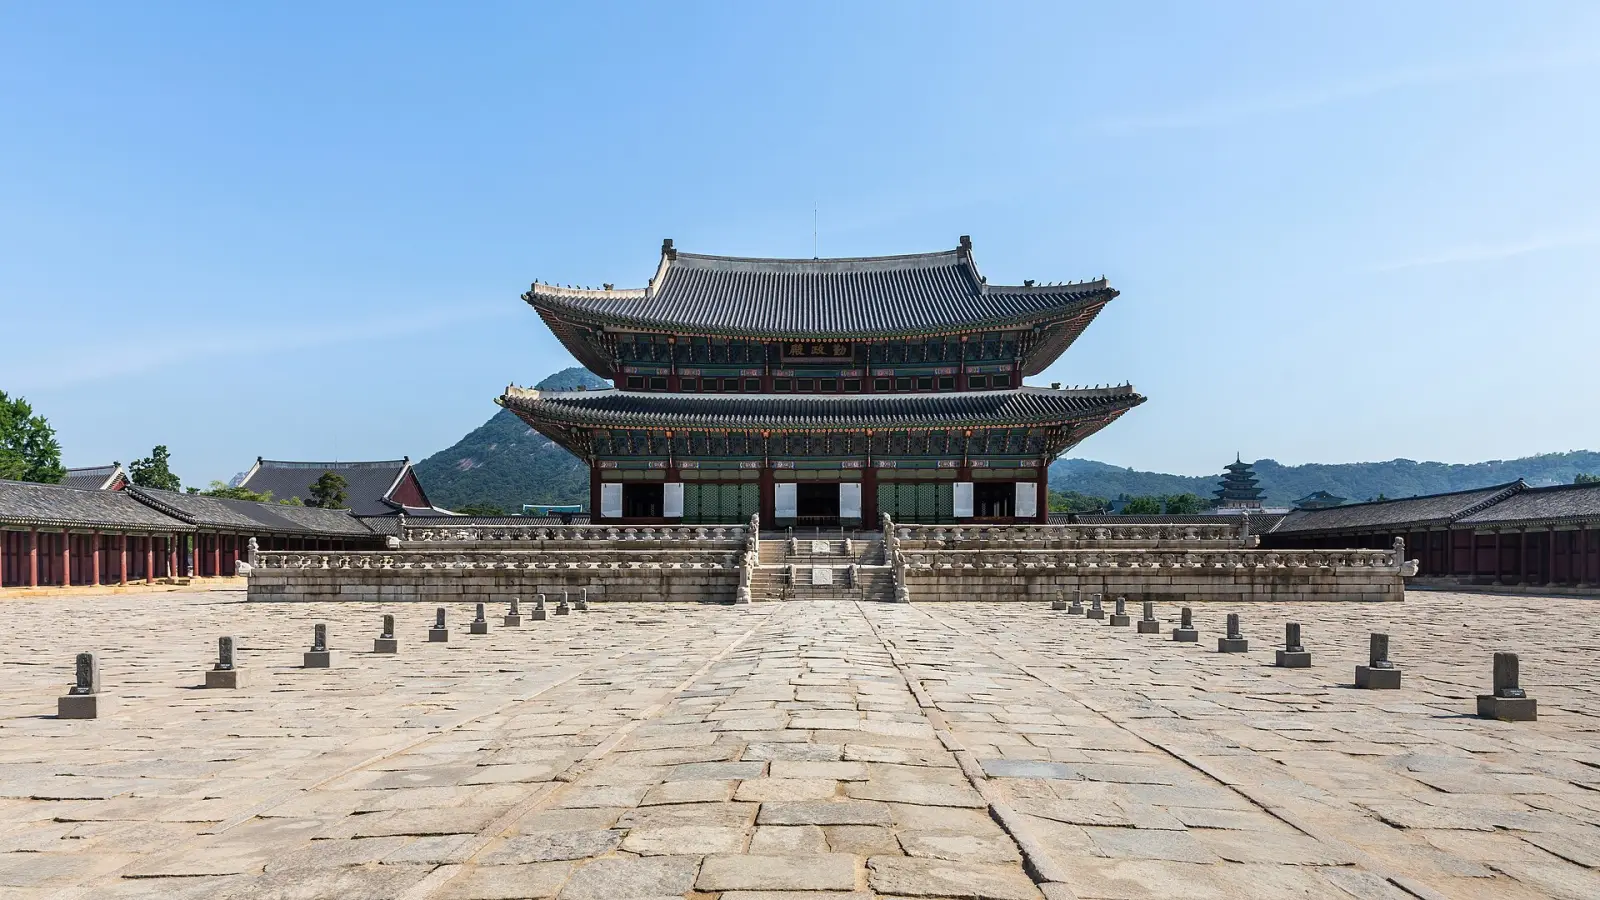
Coreia do Sul em imagens
Passar para mais tarde · 6
Investimento
F-2 · Investidor de $500k
Investimento exigido: a partir de $300k
Negócios / Startups
D-9 comércio (após os estudos)
Investimento exigido: ₩100M+ ≈ $75k
Trabalho
K-STAR para F-2
Primeira estadia: 5 anos
Trabalho
Visto regional F-2-R
Primeira estadia: 5 anos
Trabalho
F-2 Points talent
Primeira estadia: 5 anos
Trabalho
E-7-4 Skilled points
Renda exigida: ₩26M+ por ano ≈ $20k
Caminho para a residência permanente · 2
- Residência permanente após 3 anos · Resident, Long-term Resident with High-amount Investment (F-2)
- Residência permanente · Permanent Resident (F-5)
Chegar a Coreia do Sul: primeiros passos
- Certifique-se de ter seguro médico privado que atenda à cobertura exigida para a sua rota de visto.
- Garanta um endereço residencial, como contrato de locação ou reserva de hospedagem, especialmente se exigido para o seu visto.
- Abra uma conta bancária coreana para gerenciar finanças e receber pagamentos, se necessário.
- Registre-se no escritório local de imigração e solicite um Alien Registration Card se a sua estadia exigir.
- Verifique se a sua rota de visto exige registros adicionais, como na repartição tributária ou no sistema de seguro de saúde.
- Mantenha à mão seu passaporte, documentos do visto e comprovante de endereço para quaisquer compromissos oficiais.
Perguntas frequentes
Que vistos de talento especial tem Coreia do Sul?
Coreia do Sul tem 1 programa de talento. Top-Tier · ciência dá uma primeira estadia de 5 anos.
Coreia do Sul tem um visto de férias e trabalho?
Sim. Coreia do Sul tem 1 visto de férias e trabalho. Working Holiday (H-1) dá uma primeira estadia de 1 ano.
Qual é o requisito de renda do visto de nômade digital de Coreia do Sul em 2026?
Coreia do Sul tem 1 visto de nômade ou de trabalho remoto. Visto Workcation (F-1-D) exige renda a partir de KRW 52,410,000 por ano (≈ $39,300) e dá uma primeira estadia de 1 ano que pode ser renovada.
Quanto é preciso investir para obter residência em Coreia do Sul?
Coreia do Sul tem 4 vias para investidores. F-5 investidor · ₩3bn exige um investimento de pelo menos KRW 3,000,000,000 (≈ $2,250,000). F-2 investidor · ₩1.5bn exige um investimento de pelo menos KRW 1,500,000,000 (≈ $1,120,000) e dá uma primeira estadia de 5 anos que pode ser renovada. Investidor imobiliário em Jeju exige um investimento de pelo menos KRW 1,000,000,000 (≈ $750,000) e dá uma primeira estadia de 5 anos que pode ser renovada.
Posso me mudar para Coreia do Sul abrindo um negócio?
Coreia do Sul tem 2 vias de negócios ou startup. Startup Korea Special (D-8-4) dá uma primeira estadia de 5 anos. D-8 Tech Start-up dá uma primeira estadia de 5 anos que pode ser renovada.
Que vistos de trabalho Coreia do Sul oferece a estrangeiros?
Coreia do Sul tem 3 vistos de trabalho. Job Seeker (D-10) dá uma primeira estadia de 1 ano que pode ser renovada. Special Occupation (E-7) exige um salário a partir de KRW 25,890,000 por ano (≈ $19,400) e dá uma primeira estadia de 3 anos que pode ser renovada. Top-Tier · emprego na indústria exige um salário a partir de KRW 149,865,000 por ano (≈ $112,000) e dá uma primeira estadia de 5 anos.
Como se obtém um visto de estudante para Coreia do Sul?
Coreia do Sul tem 2 vistos de estudante. D-4 estudo de idioma dá uma primeira estadia de 2 anos que pode ser renovada. Visto de estudante (D-2) dá uma primeira estadia de 2 anos que pode ser renovada.
Minha nacionalidade ou ascendência pode me dar residência em Coreia do Sul?
Sim. Coreia do Sul tem 1 via por nacionalidade ou ascendência. Visto F-4 para coreanos no exterior dá uma primeira estadia de 2 anos que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em Coreia do Sul?
Sim. Coreia do Sul tem 2 vistos de cônjuge. Cônjuge de cidadão exige renda a partir de KRW 25,195,752 por ano (≈ $18,900) e dá uma primeira estadia de 3 anos que pode ser renovada. Cônjuge de residente permanente dá uma primeira estadia de 5 anos.
Coreia do Sul tem um regime fiscal especial para novos residentes?
Sim: Coreia: base de remessa para a renda de fonte estrangeira de estrangeiros com 5 anos ou menos de residência. Um residente estrangeiro cujo período total de domicílio ou residência na Coreia é de cinco anos ou menos nos dez anos anteriores ao fim do período fiscal é tributado sobre a renda de fonte estrangeira apenas na medida em que ela é paga na Coreia ou remetida para a Coreia. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Coreia do Sul AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.