대한민국 이주
이 안내서에 나온 대한민국 이주 경로는 17개입니다: 인재 제도 1개, 워킹홀리데이 비자 1개, 노마드 / 원격 근무 비자 1개, 투자자 경로 4개, 사업 / 창업 경로 2개, 취업 비자 3개, 학생 비자 2개, 국적 또는 혈통 기반 경로 1개, 배우자 비자 2개.
원격 근무자: 워케이션 비자 (F-1-D), 연 ₩52.4M부터 ≈ $39k. 가장 낮은 투자 금액: D-8-1 Business Investment, ₩100M+ ≈ $75k. 신규 거주자 세금: 한국: 거주 5년 이하 외국인의 국외 원천 소득에 대한 송금 기준, 송금 기준 과세 (5년). 에 공식 출처와 대조해 확인했습니다.
대한민국은 고숙련 전문가와 투자자에서 원격 근무자와 학생에 이르기까지 다양한 상황을 위한 폭넓은 비자 경로를 제공합니다. 적합한 경로는 본인의 배경, 체류 목적, 이미 국내에 있는지 해외에서 신청하는지에 따라 달라집니다.
인재 제도 · 1

Top-Tier · 과학
최초 체류: 5년
워킹홀리데이 · 1

워킹홀리데이 (H-1)
연령 제한 및 필요 자금: 연령은 여권에 따라 다름 · ₩3M ≈ $2,250
노마드 / 원격 근무 · 1

워케이션 비자 (F-1-D)
필요 소득: 연 ₩52.4M부터 ≈ $39k
투자 · 4

사업 / 창업 · 2

Startup Korea Special (D-8-4)
최초 체류: 5년
D-8 Tech Start-up
최초 체류: 5년
취업 · 3

구직 (D-10)
최초 체류: 1년
특정활동 (E-7)
필요 소득: 연 ₩25.9M부터 ≈ $19k
Top-Tier · 산업 일자리
필요 소득: 연 ₩149.9M부터 ≈ $112k
학생 · 2

D-4 어학연수
최초 체류: 2년
유학 비자 (D-2)
최초 체류: 2년
국적 또는 혈통 기반 · 1

특정 국가의 국민이나 이 나라에 가족 뿌리가 있는 사람에게만 개방됩니다. 자유 이동과 달리 각각 신청이 필요합니다.
한국 F-4 재외동포 비자
최초 체류: 2년
배우자 비자 · 2

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
세금
납세 의무는 거주 지위에 따라 달라집니다. 거주자는 전 세계 소득에 과세되고 비거주자는 한국 원천 소득에만 과세됩니다. 외국인 근로자를 위한 특별 제도가 있으며, 한시적인 근로 소득 선택적 정률과 적격 외국인 기술자 및 연구개발 학위 소지자를 위한 감면이 포함됩니다.
특별 과세 제도
외국인 근로자를 위한 선택적 정률세
세율 19%
자세히
- 적용 대상: 한국 근로 소득이 있는 외국 국적 근로자 또는 임원
2026년 12월 31일 이전에 한국에서 처음 근무를 시작하는 외국인 근로자는 한국에서 처음 근무한 과세 연도부터 20년 동안 근로 소득에 19% 정률을 선택할 수 있습니다. 2026년 8월 3일에 공표된 정부 법안은 세율을 21%로 올리고 기간을 2029년 12월 31일까지 연장할 것을 제안하며, 이는 제안일 뿐 시행 중인 법이 아닙니다.
과세 대상
근로 소득(총급여)이며, 누진세율 대신 정률로 별도 과세됩니다.
적용 대상
- 한국 근로 소득이 있는 외국 국적 근로자 또는 임원.
- 2026년 12월 31일 이전에 한국에서 처음 근무를 시작합니다(조세특례제한법 Art. 18-2(2)).
- 선택은 한국에서의 첫 근무일부터 20년 이내에 끝나는 과세 연도 말까지 받은 근로 소득에 적용됩니다.
- 세무서 또는 고용주에게 신청하며, 19% 원천징수가 가능합니다.
- 제안된 변경이며 법이 아님: 2026년 8월 3일 기획재정부가 공표한 2026 세법 개정안은 외국인 근로자 우대 세율을 19%에서 21%로 올리고 적용 기간을 3년 연장하여 2029년 12월 31일까지로 할 것을 제안합니다.
제외 사항
- 시행령이 정한 외국인투자기업을 제외하고, 특수관계 회사의 근로자는 이용할 수 없으며, 국세청은 근무 기간 중 고용주 주식의 30% 이상을 보유한 근로자를 예로 듭니다.
- 정률을 선택하면 시행령이 정한 일부 복지성 급여를 제외하고 소득세법과 조세특례제한법상의 비과세, 공제, 감면, 세액공제가 배제되며, 고용주가 부담하는 건강보험과 고용보험은 정률 적용 시 비과세가 아닙니다(국세청 안내). 이 소득은 종합소득에 합산되지 않습니다.
세법상 거주지
거주자(한국에 주소 또는 거소가 있는 사람)는 전 세계 소득에 과세되며, 비거주자는 한국 원천 소득에만 과세됩니다.
비자
체류자격 종류와 관계없이 한국 근로 소득이 있는 외국인 근로자에게 적용되며, 비자와 연결되지 않습니다.
기타 세금
지방소득세와 국민건강보험, 국민연금, 고용보험 부담금은 별도로 적용됩니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
적격 외국인 기술자 소득세 감면
세금 감면
자세히
기한 2026년 12월 31일: 한국에서의 첫 근무일이 그 날짜 이전인 외국인 기술자만 해당됩니다. 이들은 첫 근무일부터 10년 동안 한국 고용주로부터 받는 급여에 대해 소득세 50% 감면을 받습니다. 소재, 부품, 장비 기술자에 대한 70% 감면율은 2022년 12월 31일 이전에 근무를 시작한 사람에게만 열려 있었습니다.
과세 대상
한국에서 국내 고용주에게 제공한 근로에 대해 받는 근로 소득에 대한 소득세: 한국에서의 첫 근무일의 10주년이 속하는 달까지 발생한 소득에 대해 세액의 50%가 감면됩니다.
적용 대상
- 대통령령이 정한 외국인 기술자: 기술도입계약에 따라 기술을 제공하는 외국인 근로자, 또는 해외 연구개발 경력이 있는 이학 또는 공학 학사 이상 학위 소지자(국세청 안내).
- 한국에서의 첫 근무일이 2026년 12월 31일 이전(조세특례제한법 Art. 18(1)).
- 급여는 한국에서 국내 고용주에게 제공한 근로에 대한 근로 소득입니다.
- 2025년 2월 28일 이후 지급되는 근로 소득부터 첨단산업 인재 특별법 제28조 제1항에 따른 우수 해외 인재도 청구할 수 있습니다(국세청 안내).
- 감면은 고용주(원천징수의무자)를 통해 신청하며, 고용주가 감면된 금액을 원천징수합니다(Art. 18(3) 및 (4)).
제외 사항
- 소재, 부품, 장비 기술자는 한국에서의 첫 근무일이 2022년 12월 31일 이전인 경우에만 처음 3년 동안 70%, 이후 2년 동안 50%를 받으며, 이후 시작한 사람은 10년 동안 일반 50%를 받습니다.
- 한국 밖 고용주로부터 받는 급여는 해당되지 않으며, 감면은 국내 고용주에게 제공한 근로에 대한 것입니다.
- 19% 정률과 병용할 수 없습니다. 정률을 선택하면 소득세 감면이 배제됩니다.
- 근로 소득에만 적용되며, 사회보험은 별도입니다.
세법상 거주지
한국에서 근로자의 근로 소득에 적용됩니다.
비자
비자 종류와 무관합니다.
기타 세금
개인 지방소득세는 소득세 감면액의 10%만큼 감면됩니다(지방세특례제한법 Art. 167-2, 2026년 12월 31일까지 적용). 사회보험 부담금은 별개입니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
한국 종합소득세 누진세율(2023년부터 2025년 귀속 연도)
누진세율
자세히
- 과세 대상: 공제 후 종합소득세 과세표준(과세 대상 소득)이며, 세액 = 과세표준 곱하기 세율 빼기 누진공제액입니다
- 적용 대상: 한국에 주소 또는 거소가 있는 거주자이며, 외국인 근로자는 해당되는 경우 대신 근로 소득에 19% 정률을 선택할 수 있습니다
- 한도: ₩14M/년 ≈ $11k
거주자는 종합소득에 대해 6%에서 45%의 누진세를 납부하며, 국세청 세율표는 8개 구간을 보여 줍니다. 거주자는 국외 원천 소득을 포함한 전 세계 소득에 과세되며, 최근 10년 중 5년 이하 거주한 외국 국민은 국외 원천 소득이 한국에서 지급되거나 한국으로 송금되는 경우에만 과세됩니다.
과세 대상
공제 후 종합소득세 과세표준(과세 대상 소득)이며, 세액 = 과세표준 곱하기 세율 빼기 누진공제액입니다.
적용 대상
- 한국에 주소 또는 거소가 있는 거주자이며, 외국인 근로자는 해당되는 경우 대신 근로 소득에 19% 정률을 선택할 수 있습니다.
- 거주자란 한국에 주소가 있거나 183일 이상 거소가 있는 사람을 말합니다.
제외 사항
- 비거주자는 한국 원천 소득에만 과세됩니다(소득세법 Art. 3(2)).
한도
- 연 KRW 14,000,000 (≈ $10,500) · KRW 14,000,000 (≈ $10,500)까지 6% 구간
- 연 KRW 50,000,000 (≈ $37,500) · KRW 50,000,000 (≈ $37,500)까지 15% 구간(공제 KRW 1,260,000 (≈ $940))
- 연 KRW 88,000,000 (≈ $66,000) · KRW 88,000,000 (≈ $66,000)까지 24% 구간(공제 KRW 5,760,000 (≈ $4,320))
- 연 KRW 150,000,000 (≈ $112,000) · KRW 150,000,000 (≈ $112,000)까지 35% 구간(공제 KRW 15,440,000 (≈ $11,600))
- 연 KRW 300,000,000 (≈ $225,000) · KRW 300,000,000 (≈ $225,000)까지 38% 구간(공제 KRW 19,940,000 (≈ $15,000))
- 연 KRW 500,000,000 (≈ $375,000) · KRW 500,000,000 (≈ $375,000)까지 40% 구간(공제 KRW 25,940,000 (≈ $19,400))
- 연 KRW 1,000,000,000 (≈ $750,000) · KRW 1,000,000,000 (≈ $750,000)까지 42% 구간(공제 KRW 35,940,000 (≈ $26,900)), 그 초과분 45%(공제 KRW 65,940,000 (≈ $49,400))
국내 체류 일수
- 한국 내 계속 거주 중 183일 이상 · 주소가 없는 사람이 한국에 183일 이상 거소를 두면 거주자입니다
세법상 거주지
세금 기간이 끝나기 전 10년 중 총 주소지 또는 거주 기간이 5년 이하인 외국인 거주자는, 국외 원천 소득 가운데 한국에서 지급되었거나 한국으로 송금된 부분에만 과세됩니다 (참고: “Korea: remittance basis for foreign-source income of foreigners with 5 years or less of residence”).
비자
체류자격 종류가 아니라 세법상 거주 여부에 따라 적용됩니다.
기타 세금
지방소득세는 국세 소득세에 더하여 부과되며, 표는 국세청이 공표한 2023년부터 2025년 귀속 연도를 다룹니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
한국: 거주 5년 이하 외국인의 국외 원천 소득에 대한 송금 기준
세금 감면
자세히
- 과세 대상: 한국에서 지급되거나 한국으로 송금된 국외 원천 소득이며, 한국 원천 소득과 그 밖의 모든 소득은 누진 소득세에 따라 전액 과세됩니다
- 적용 대상: 한국 세법상 거주자인 외국 국적자(한국 국민이 아님)
과세 기간 말 이전 10년 중 한국 내 주소 또는 거소 기간 합계가 5년 이하인 외국인 거주자는 국외 원천 소득이 한국에서 지급되거나 한국으로 송금되는 범위에서만 과세됩니다.
과세 대상
한국에서 지급되거나 한국으로 송금된 국외 원천 소득이며, 한국 원천 소득과 그 밖의 모든 소득은 누진 소득세에 따라 전액 과세됩니다.
적용 대상
- 한국 세법상 거주자인 외국 국적자(한국 국민이 아님).
- 과세 기간 말 이전 10년 동안 한국에 주소 또는 거소가 있던 기간의 합계가 5년 이하입니다.
- 거주자란 한국에 주소가 있거나 183일 이상 거소가 있는 사람을 말합니다.
제외 사항
- 10년 소급 기간 중 주소 또는 거소가 5년을 초과하면 국외 원천 소득은 한국 거주자와 같이 전 세계 기준으로 과세됩니다.
- 한국으로 지급되거나 송금되지 않은 소득은 적격 외국인에게 한국 과세표준 밖에 남습니다.
국내 체류 일수
- 한국 내 계속 거주 중 183일 이상 · 주소가 없는 사람이 한국에 183일 이상 거소를 두면 거주자입니다
세법상 거주지
5년 기준은 해당 과세 기간 말 이전 10년에 걸쳐 계산되며, 비거주자는 한국 원천 소득에만 과세됩니다(제3조 제2항).
비자
체류자격 범주가 아니라 세법상 거주 지위와 국적에 따라 적용됩니다.
기타 세금
지방소득세, 부가가치세, 사회보험은 별도로 적용됩니다. 고용 세율은 “Optional flat tax rate for foreign employees” 및 “Korea progressive comprehensive income tax rates”를 참조하십시오.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
사진으로 보는 대한민국
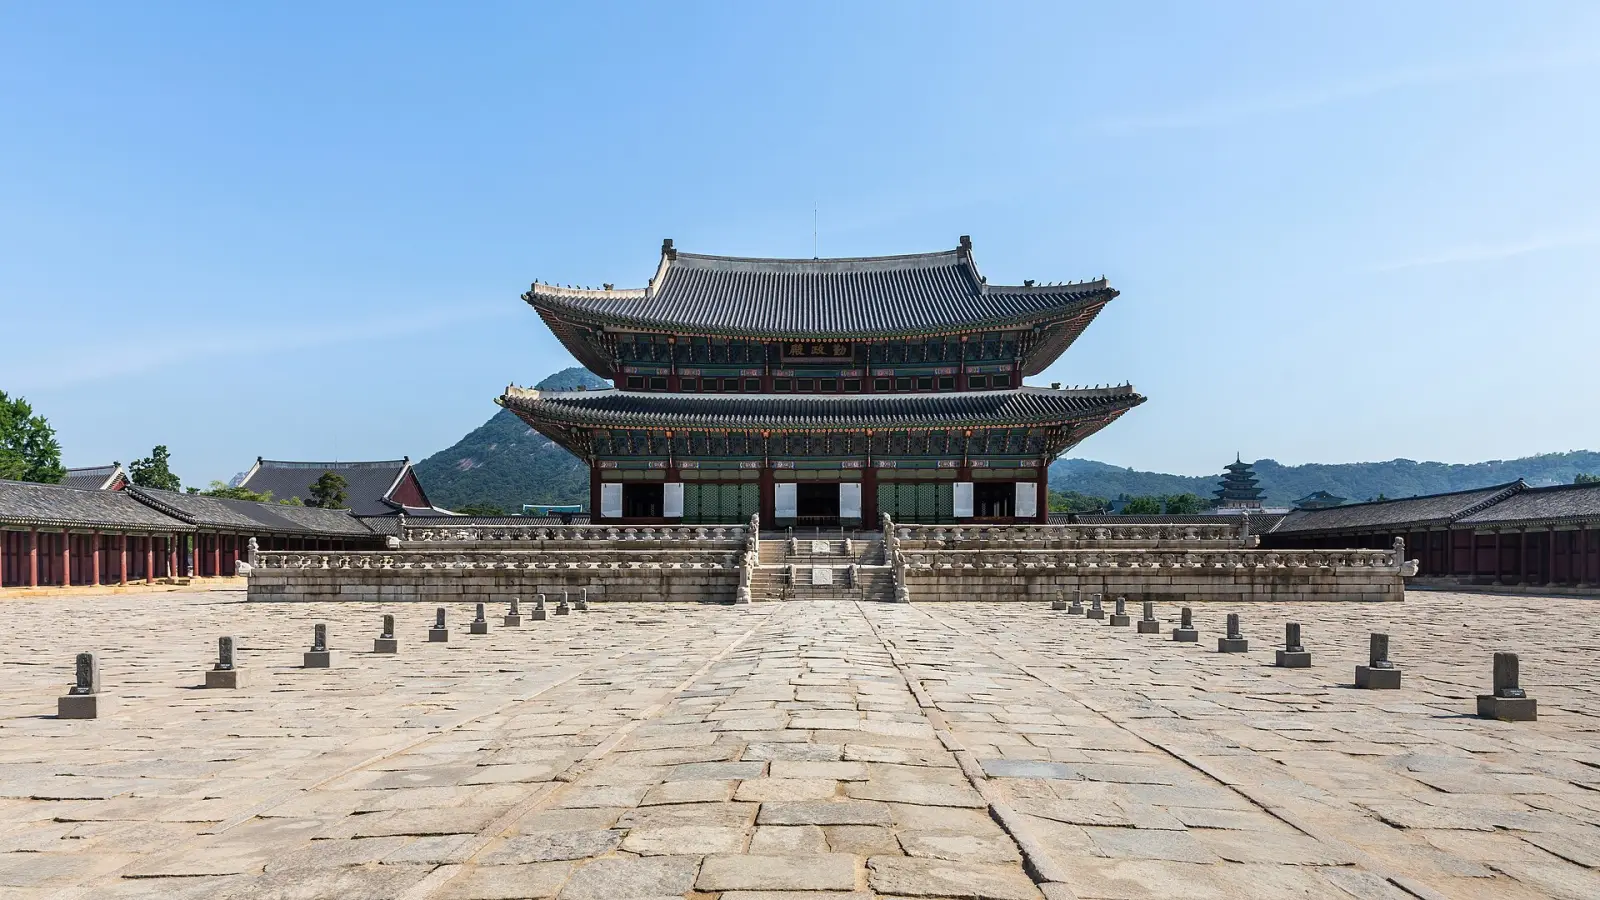
나중에 보기 · 6
투자
F-2 · $500k 투자자
필요 투자: $300k부터
사업 / 창업
D-9 무역 (학업 후)
필요 투자: ₩100M+ ≈ $75k
취업
K-STAR에서 F-2로
최초 체류: 5년
취업
F-2-R 지역 비자
최초 체류: 5년
취업
F-2 점수제 인재
최초 체류: 5년
취업
E-7-4 숙련 점수제
필요 소득: 연 ₩26M+ ≈ $20k
영주권 취득 경로 · 2
- 영주권 3년 후 · Resident, Long-term Resident with High-amount Investment (F-2)
- 영주권 · Permanent Resident (F-5)
대한민국 도착 후 첫 단계
- 비자 경로에서 요구하는 보장을 충족하는 민간 의료보험에 가입하십시오.
- 특히 비자에 필요한 경우 임대차 계약이나 숙소 예약 등 거주 주소를 확보하십시오.
- 필요한 경우 자금 관리와 대금 수령을 위해 한국 은행 계좌를 개설하십시오.
- 체류에 필요한 경우 관할 출입국 사무소에 등록하고 외국인등록증을 신청하십시오.
- 세무서나 건강보험 제도 등 비자 경로에 추가 등록이 필요한지 확인하십시오.
- 공식 예약에 대비하여 여권, 비자 서류, 주소 증빙을 쉽게 꺼낼 수 있도록 보관하십시오.
자주 묻는 질문
대한민국에는 어떤 우수 인재 비자가 있나요?
대한민국에는 인재 제도가 1개 있습니다. Top-Tier · 과학은(는) 최초 체류 기간은 5년입니다.
대한민국에 워킹홀리데이 비자가 있나요?
예. 대한민국에는 워킹홀리데이 비자가 1개 있습니다. 워킹홀리데이 (H-1)은(는) 최초 체류 기간은 1년입니다.
2026년 대한민국 디지털 노마드 비자의 소득 요건은 얼마인가요?
대한민국에는 노마드 또는 원격 근무 비자가 1개 있습니다. 워케이션 비자 (F-1-D)은(는) 연 KRW 52,410,000 (≈ $39,300)부터의 소득을(를) 요구합니다 및 최초 체류 기간은 1년이며 연장할 수 있습니다.
대한민국 거주를 위해 얼마를 투자해야 하나요?
대한민국에는 투자자 경로가 4개 있습니다. F-5 투자자 · ₩3bn은(는) KRW 3,000,000,000 (≈ $2,250,000) 이상의 투자을(를) 요구합니다. F-2 투자자 · ₩1.5bn은(는) KRW 1,500,000,000 (≈ $1,120,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 5년이며 연장할 수 있습니다. 제주 부동산 투자자은(는) KRW 1,000,000,000 (≈ $750,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 5년이며 연장할 수 있습니다.
사업을 시작하여 대한민국로 이주할 수 있나요?
대한민국에는 사업 또는 창업 경로가 2개 있습니다. Startup Korea Special (D-8-4)은(는) 최초 체류 기간은 5년입니다. D-8 Tech Start-up은(는) 최초 체류 기간은 5년이며 연장할 수 있습니다.
대한민국는 외국인에게 어떤 취업 비자를 제공하나요?
대한민국에는 취업 비자가 3개 있습니다. 구직 (D-10)은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다. 특정활동 (E-7)은(는) 연 KRW 25,890,000 (≈ $19,400)부터의 급여을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다. Top-Tier · 산업 일자리은(는) 연 KRW 149,865,000 (≈ $112,000)부터의 급여을(를) 요구합니다 및 최초 체류 기간은 5년입니다.
대한민국 학생 비자는 어떻게 받나요?
대한민국에는 학생 비자가 2개 있습니다. D-4 어학연수은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다. 유학 비자 (D-2)은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다.
국적이나 혈통으로 대한민국 거주권을 얻을 수 있나요?
예. 대한민국에는 국적 또는 혈통 기반 경로가 1개 있습니다. 한국 F-4 재외동포 비자은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다.
대한민국에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 대한민국에는 배우자 비자가 2개 있습니다. 국민의 배우자은(는) 연 KRW 25,195,752 (≈ $18,900)부터의 소득을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다. 영주권자의 배우자은(는) 최초 체류 기간은 5년입니다.
대한민국에 신규 거주자를 위한 특별 과세 제도가 있나요?
예: 한국: 거주 5년 이하 외국인의 국외 원천 소득에 대한 송금 기준. 과세 기간 말 이전 10년 중 한국 내 주소 또는 거소 기간 합계가 5년 이하인 외국인 거주자는 국외 원천 소득이 한국에서 지급되거나 한국으로 송금되는 범위에서만 과세됩니다. 비자와는 별개이며 고유한 조건이 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
대한민국에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.