대만 이주
이 안내서에 나온 대만 이주 경로는 12개입니다: 인재 제도 2개, 워킹홀리데이 비자 1개, 노마드 / 원격 근무 비자 1개, 투자자 경로 3개, 사업 / 창업 경로 1개, 취업 비자 1개, 학생 비자 1개, 배우자 비자 2개.
원격 근무자: 디지털 노마드 비자, 연 $20k부터. 가장 낮은 투자 금액: 기업가 비자, TWD 1M부터 ≈ $31k. 신규 거주자 세금: 대만: 일반 소득세 밖의 국외 원천 소득이며 소득 기본세에만 산입됨, 세율 20%. 에 공식 출처와 대조해 확인했습니다.
대만은 외국인 전문가, 투자자, 학생, 원격 근무자를 위한 다양한 거주 경로를 제공합니다. 적합한 경로는 본인의 배경과 계획에 따라 달라지며, 각 경로에는 고유한 요건과 조건이 있습니다.
대만의 주요 경로 · 1
인재 제도
Employment Gold Card
필요 소득: 월 TWD 160k+ ≈ $5,010
인재 제도 · 1

프리랜서 예술가 허가
최초 체류: 3년
워킹홀리데이 · 1

노마드 / 원격 근무 · 1

디지털 노마드 비자
필요 소득: 연 $20k부터
투자 · 3

Plum Blossom
필요 투자: TWD 15M부터 ≈ $469k
투자자 거주 비자
필요 투자: $200k+
사업 / 창업 · 1

취업 · 1

학생 · 1

배우자 비자 · 2

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
세금
특별 과세 제도
외국인 전문가 특별 공제
세금 감면
자세히
- 과세 대상: 연간 NT$3,000,000을 초과하는 근로 소득이며, 초과분의 50%가 종합소득총액에서 제외됩니다
- 한도: TWD 3M/년 ≈ $94k
적격 외국인 특별 전문가는 거주 요건을 충족하는 첫 5개 과세 연도 동안 NT$3 million을 초과하는 적격 연간 근로 소득의 절반을 과세 소득에서 제외할 수 있으며, 해외 소득은 기본 소득에서 제외됩니다.
과세 대상
연간 NT$3,000,000을 초과하는 근로 소득이며, 초과분의 50%가 종합소득총액에서 제외됩니다.
적용 대상
- 대만에서 취업을 위해 처음 거주 승인을 받은 외국인 특별 전문가 또는 Employment Gold Card 소지자로 전문 업무에 종사(Act for the Recruitment and Employment of Foreign Professionals, Art. 22, 구 Art. 20).
- 대만에 호적 등록이 없고, 과세 연도에 대만에서 만 183일 거주합니다.
- 적격 연간 근로 소득이 NT$3 million을 초과합니다.
- 183일 조건을 처음 충족한 해부터 첫 5개 과세 연도 동안 이용할 수 있으며, 면제 신청은 신고서와 함께 제출합니다.
제외 사항
- NT$3 million을 초과하는 적격 근로 소득의 절반만 제외되며, NT$3 million까지의 소득은 정상적으로 과세됩니다.
- 이러한 전문가의 해외 소득은 소득 기본세를 계산할 때 기본 소득에서 제외되며, 다른 거주자는 NT$1 million 이상의 해외 소득을 기본 소득에 더합니다.
한도
- 연 TWD 3,000,000 (≈ $93,900) · 이 금액을 초과하는 근로 소득이며, 초과분의 절반이 제외됨
국내 체류 일수
- 과세 연도 중 183일 이상 · 거주일 기준이며, 대만에 호적 등록이 없음
세법상 거주지
세법상 거주 여부는 체류와 호적 등록에 따릅니다. 과세 연도에 183일 이상이며 대만에 호적 등록이 없는 경우입니다. 대만 원천 소득은 비거주자도 과세 대상이며, 국외 원천 소득은 적격 거주자의 소득 기본세 계산에 포함됩니다.
비자
세금 조건을 충족하는 Employment Gold Card 소지자를 포함한 외국인 특별 전문가에게 적용됩니다.
기타 세금
부가가치세/사업세, 노동 및 국민건강보험 부담금은 별도로 적용됩니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
대만 거주자 누진 소득세율(2025 과세 연도)
누진세율
자세히
- 적용 대상: 거주자 = 과세 연도 중 대만에 183일 이상 체류. 대만에 90일을 초과하고 183일 미만 체류하는 외국인은 대만 원천 소득에 원천징수 세율을 사용합니다
- 한도: TWD 590k/년 ≈ $19k
과세 연도에 183일 이상 체류하는 거주자는 순종합소득에 5%에서 40%의 누진세를 납부하며, 91일에서 182일 체류는 대만 원천 소득에 원천징수 세율로 과세됩니다.
과세 대상
순종합소득: 대만 원천 소득과 대만에서 제공한 서비스에 대한 급여에서 면제, 공제, 기본 생계비 차액을 뺀 금액.
적용 대상
- 거주자 = 과세 연도 중 대만에 183일 이상 체류. 대만에 90일을 초과하고 183일 미만 체류하는 외국인은 대만 원천 소득에 원천징수 세율을 사용합니다.
한도
- 연 TWD 590,000 (≈ $18,500) · 순과세 소득 NT$590,000까지 5%
- 연 TWD 1,330,000 (≈ $41,600) · NT$1,330,000까지 12%(누진 차액 NT$41,300)
- 연 TWD 2,660,000 (≈ $83,200) · NT$2,660,000까지 20%(차액 NT$147,700)
- 연 TWD 4,980,000 (≈ $156,000) · NT$4,980,000까지 30%(차액 NT$413,700), 그 초과분 40%(차액 NT$911,700)
- 연 TWD 7,500,000 (≈ $235,000) · 소득 기본세 심사: 기본 소득이 NT$7,500,000 이상이면 대체 최저세 계산이 적용됩니다
국내 체류 일수
- 과세 연도 중 183일 이상 · 누진세율 부과를 위한 거주자
- 과세 연도 중 90일 초과 · 90일 초과 183일 미만: 대만 원천 소득에 대한 원천징수
세법상 거주지
해외 소득은 적격 외국인 전문가의 기본 소득에서 제외되며, 그 외 사람은 NT$1,000,000 이상의 합산 해외 소득이 기본 소득에 포함됩니다.
비자
세법상 거주 여부는 비자 범주가 아니라 체류 일수에 따릅니다.
기타 세금
급여를 받는 비거주자는 18%가 원천징수되며, 비거주자에 대한 배당은 21%입니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
대만: 일반 소득세 밖의 국외 원천 소득이며 소득 기본세에만 산입됨
세율 20%
자세히
- 적용 대상: R.O.C. 거주자: 대만에 주소와 거소가 있거나, 주소가 없지만 과세 연도에 183일 이상 거주
- 한도: TWD 1M/년 ≈ $31k
대만의 일반 소득세는 R.O.C. 원천 소득을 대상으로 하며, 대만 밖에서 발생한 소득은 종합소득총액에서 제외되지만 신고 단위의 해외 소득이 NT$1,000,000 이상이면 '기본 소득'에 더해지고, 소득 기본세는 NT$7,500,000을 초과하는 기본 소득의 20%이며 일반 세액을 초과하는 경우에만 납부합니다.
과세 대상
일반 소득세: R.O.C. 원천 소득과 해외에서 지급되더라도 R.O.C.에서 수행한 서비스에 대한 급여. 소득 기본세: 순과세 소득에 해외 소득(신고 단위당 합계 NT$1,000,000 이상)과 기타 명시된 항목을 더하고 NT$7,500,000을 뺀 후 20%를 곱한 금액.
적용 대상
- R.O.C. 거주자: 대만에 주소와 거소가 있거나, 주소가 없지만 과세 연도에 183일 이상 거주.
- 신고 단위의 국외 원천 소득 합계가 NT$1,000,000 이상이면 국외 원천 소득이 기본 소득에 산입됩니다(그 미만이면 제외될 수 있음).
- 해당 소득에 대해 해외에서 납부한 세금은 기본세에서 공제될 수 있으며, 그 소득을 포함함으로써 늘어난 기본세 한도로 제한됩니다.
제외 사항
- 처음 취업 승인을 받았거나 Employment Gold Card를 가진 외국인 전문가는 NT$3,000,000을 초과하는 근로 소득에 대한 5년 감면에서 국외 원천 소득이 기본 소득에서 제외됩니다.
한도
- 연 TWD 1,000,000 (≈ $31,300) · 해외 소득이 기본 소득에 더해지는 신고 단위당 합산 해외 소득
- 연 TWD 7,500,000 (≈ $235,000) · 20% 소득 기본세율을 적용하기 전에 기본 소득에서 공제하는 금액
국내 체류 일수
- 과세 연도(역년) 중 183일 이상 · 주소가 없는 경우의 R.O.C. 거주자
세법상 거주지
거주자는 대만에 주소가 있고 거주하거나, 주소가 없지만 과세 연도에 183일 이상 거주하는 사람입니다. 90일 이하 체류하는 비거주 외국인은 R.O.C. 원천 소득에 대한 원천징수로 과세됩니다.
비자
세금 처리는 183일 거주 지위에 따르며, Employment Gold Card에는 근로 소득에 대한 별도의 5년 감면이 있습니다.
기타 세금
91일에서 182일 체류하는 외국인은 원천징수 세율로 신고하며, 부가가치세와 국민건강보험은 별도로 적용됩니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
대만 거주자 누진 소득세율(2026 과세 연도, 2027년 5월 신고)
누진세율
자세히
- 적용 대상: 누진세율 적용 거주자: 대만에 주소가 있고 거주하거나, 주소가 없지만 과세 연도에 대만에 183일 이상 거주(Income Tax Act Art. 7)
- 한도: TWD 610k/년 ≈ $19k
2026 과세 연도에는 거주자가 순종합소득에 5%에서 40%의 누진세를 납부하며, 구간은 NT$610,000, NT$1,380,000, NT$2,770,000, NT$5,190,000으로 상향되고 기본공제는 NT$101,000, 단독 표준공제는 NT$136,000으로 오릅니다. 국외 원천 소득은 일반 소득세 밖에 있으며, 신고 단위가 NT$1,000,000 이상인 경우에만 20% 소득 기본세를 위한 기본 소득에 더해집니다.
과세 대상
2026 역년의 순종합소득: 대만 원천 소득과 대만에서 제공한 서비스에 대한 급여에서 면제, 공제, 기본 생계비 차액을 뺀 금액. 세율: NT$610,000까지 5%, NT$610,001부터 NT$1,380,000까지 12%(누진 차액 NT$42,700), NT$2,770,000까지 20%(차액 NT$153,100), NT$5,190,000까지 30%(차액 NT$430,100), NT$5,190,000 초과 40%(차액 NT$949,100). 최고 한계세율은 ratePercent로 표시됩니다.
적용 대상
- 누진세율 적용 거주자: 대만에 주소가 있고 거주하거나, 주소가 없지만 과세 연도에 대만에 183일 이상 거주(Income Tax Act Art. 7).
- 평균 소비자물가지수가 2024 기준 연도 대비 4.13% 상승하여(3% 기준 초과) 2026 과세 연도에 구간, 공제, 면제가 조정되었으며, 2027년 5월에 제출하는 신고서에 적용됩니다.
- 1인당 기본공제(납세자, 배우자, 부양가족) NT$101,000, 70세 이상은 NT$151,500, 표준공제 독신 NT$136,000, 기혼 NT$272,000, 근로 소득 특별공제 NT$227,000, 장애 특별공제 NT$227,000.
제외 사항
- 누진세율 적용상 대만 거주자가 아닌 개인(주소 없이 183일 이하 체류)은 2025 기록의 세율(급여 18%, 배당 21%)로 대만 원천 소득에 대해 원천징수로 과세됩니다.
- 국외 원천 소득은 누진 과세표준 밖에 있지만 소득 기본세에 포함될 수 있으며, NT$7,500,000 기본 소득 면제와 20% 기본세율은 2026년에도 변경되지 않습니다(소득 기본세법에는 CPI 조정이 없음).
한도
- 연 TWD 610,000 (≈ $19,100) · 순종합소득 NT$610,000까지 5%
- 연 TWD 1,380,000 (≈ $43,200) · NT$1,380,000까지 12%
- 연 TWD 2,770,000 (≈ $86,700) · NT$2,770,000까지 20%
- 연 TWD 5,190,000 (≈ $162,000) · NT$5,190,000까지 30%, 그 초과분 40%
- 연 TWD 7,500,000 (≈ $235,000) · 소득 기본세: 기본 소득이 NT$7,500,000 이하이면 기본세가 면제됩니다(2026년에도 변경 없음)
국내 체류 일수
- 과세 연도(역년) 중 183일 이상 · 주소 없는 거주자: 과세 연도에 대만에 합계 183일 이상 거주(Income Tax Act Art. 7(2)).
세법상 거주지
세법상 거주 여부는 주소와 역년 중 체류 일수에 따릅니다. Art. 8(3)에 따라 대만에서 제공한 서비스에 대한 보수는 대만 원천이며, 비거주 개인이 연중 90일 이하 체류하고 대만 밖 고용주로부터 지급받는 경우에는 대만 원천 보수가 없습니다.
비자
세법상 거주 여부는 비자 범주가 아니라 체류 일수에 따릅니다.
기타 세금
비거주자 원천징수는 2025년 기록과 동일합니다. NT$3,000,000을 초과하는 외국 전문가의 절반 공제는 “Foreign professional special deduction”에 있습니다. 2025년과 2024년 신고는 “Taiwan progressive income tax rates for residents”를 사용합니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
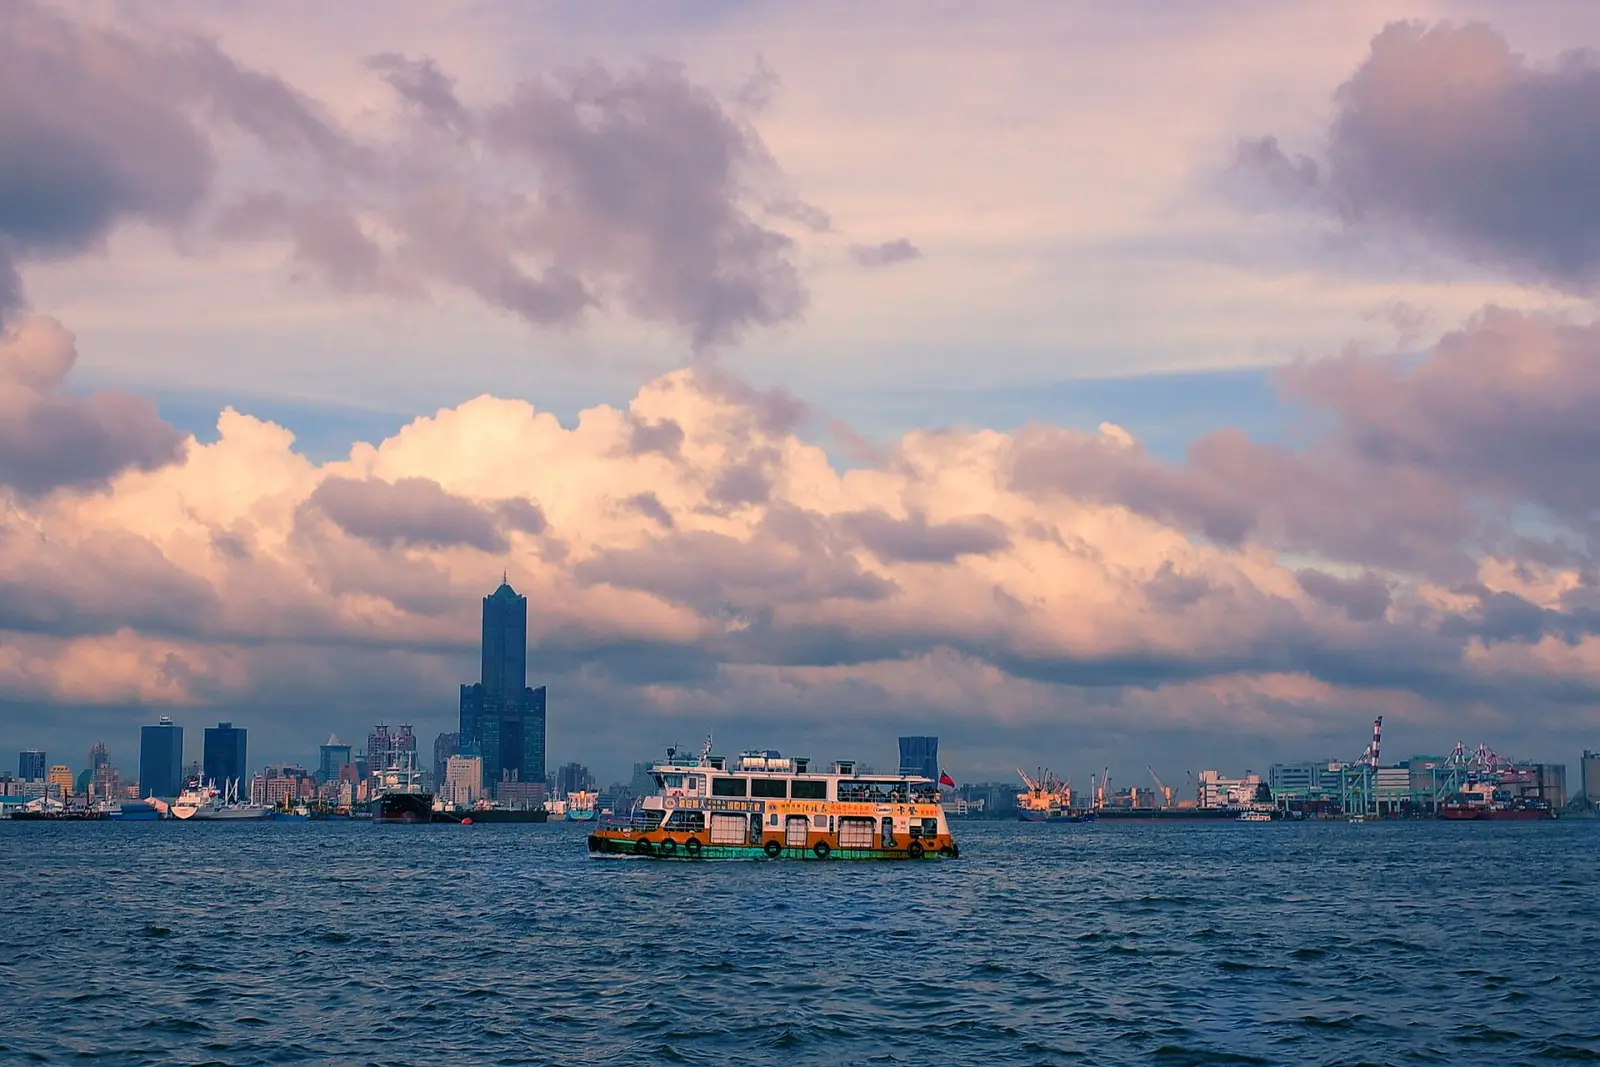
사진으로 보는 대만
나중에 보기 · 2
취업
졸업 후 체류 연장
최초 체류: 2년
취업
졸업 후 취업 허가 (점수제)
최초 체류: 3년
영주권 취득 경로 · 1
- 영주권 5년 후 · Alien Permanent Resident Certificate (APRC)
대만 도착 후 첫 단계
- 많은 경로에서 요구하는 대로, 예정된 전체 체류 기간을 보장하는 건강보험에 가입하십시오.
- 도착 후 National Immigration Agency에 거주 주소를 등록하십시오.
- 일상 거래와 급여 입금을 위해 현지 은행 계좌를 개설하십시오.
- 경로에서 요구하는 경우 Alien Resident Certificate(ARC)를 신청하고 여권과 비자 서류를 휴대하십시오.
- 세법상 거주 기준일수를 확인할 수 있도록 입국 및 체류 날짜 기록을 보관하십시오.
자주 묻는 질문
대만에는 어떤 우수 인재 비자가 있나요?
대만에는 인재 제도가 2개 있습니다. Employment Gold Card은(는) 월 TWD 160,000 (≈ $5,010) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다. 프리랜서 예술가 허가은(는) 최초 체류 기간은 3년이며 연장할 수 있습니다.
대만에 워킹홀리데이 비자가 있나요?
예. 대만에는 워킹홀리데이 비자가 1개 있습니다. 워킹홀리데이은(는) 최초 체류 기간은 6개월입니다.
2026년 대만 디지털 노마드 비자의 소득 요건은 얼마인가요?
대만에는 노마드 또는 원격 근무 비자가 1개 있습니다. 디지털 노마드 비자은(는) 연 $20,000부터의 소득을(를) 요구합니다 및 최초 체류 기간은 6개월이며 연장할 수 있습니다.
대만 거주를 위해 얼마를 투자해야 하나요?
대만에는 투자자 경로가 3개 있습니다. Plum Blossom · 채권은(는) TWD 30,000,000 (≈ $939,000) 이상의 투자을(를) 요구합니다. Plum Blossom · 사업은(는) TWD 15,000,000 (≈ $469,000) 이상의 투자을(를) 요구합니다. 투자자 거주 비자은(는) $200,000 이상의 투자을(를) 요구합니다.
사업을 시작하여 대만로 이주할 수 있나요?
대만에는 사업 또는 창업 경로가 1개 있습니다. 기업가 비자은(는) TWD 1,000,000 (≈ $31,300)부터의 투자을(를) 요구합니다 및 최초 체류 기간은 2년이며 연장할 수 있습니다.
대만는 외국인에게 어떤 취업 비자를 제공하나요?
대만에는 취업 비자가 1개 있습니다. 전문직 취업 허가은(는) 월 TWD 47,971 (≈ $1,500) 이상의 급여을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다.
대만 학생 비자는 어떻게 받나요?
대만에는 학생 비자가 1개 있습니다. 유학 비자입니다.
대만에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 대만에는 배우자 비자가 2개 있습니다. 국민의 배우자은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다. 영주권자의 배우자도 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
대만에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.