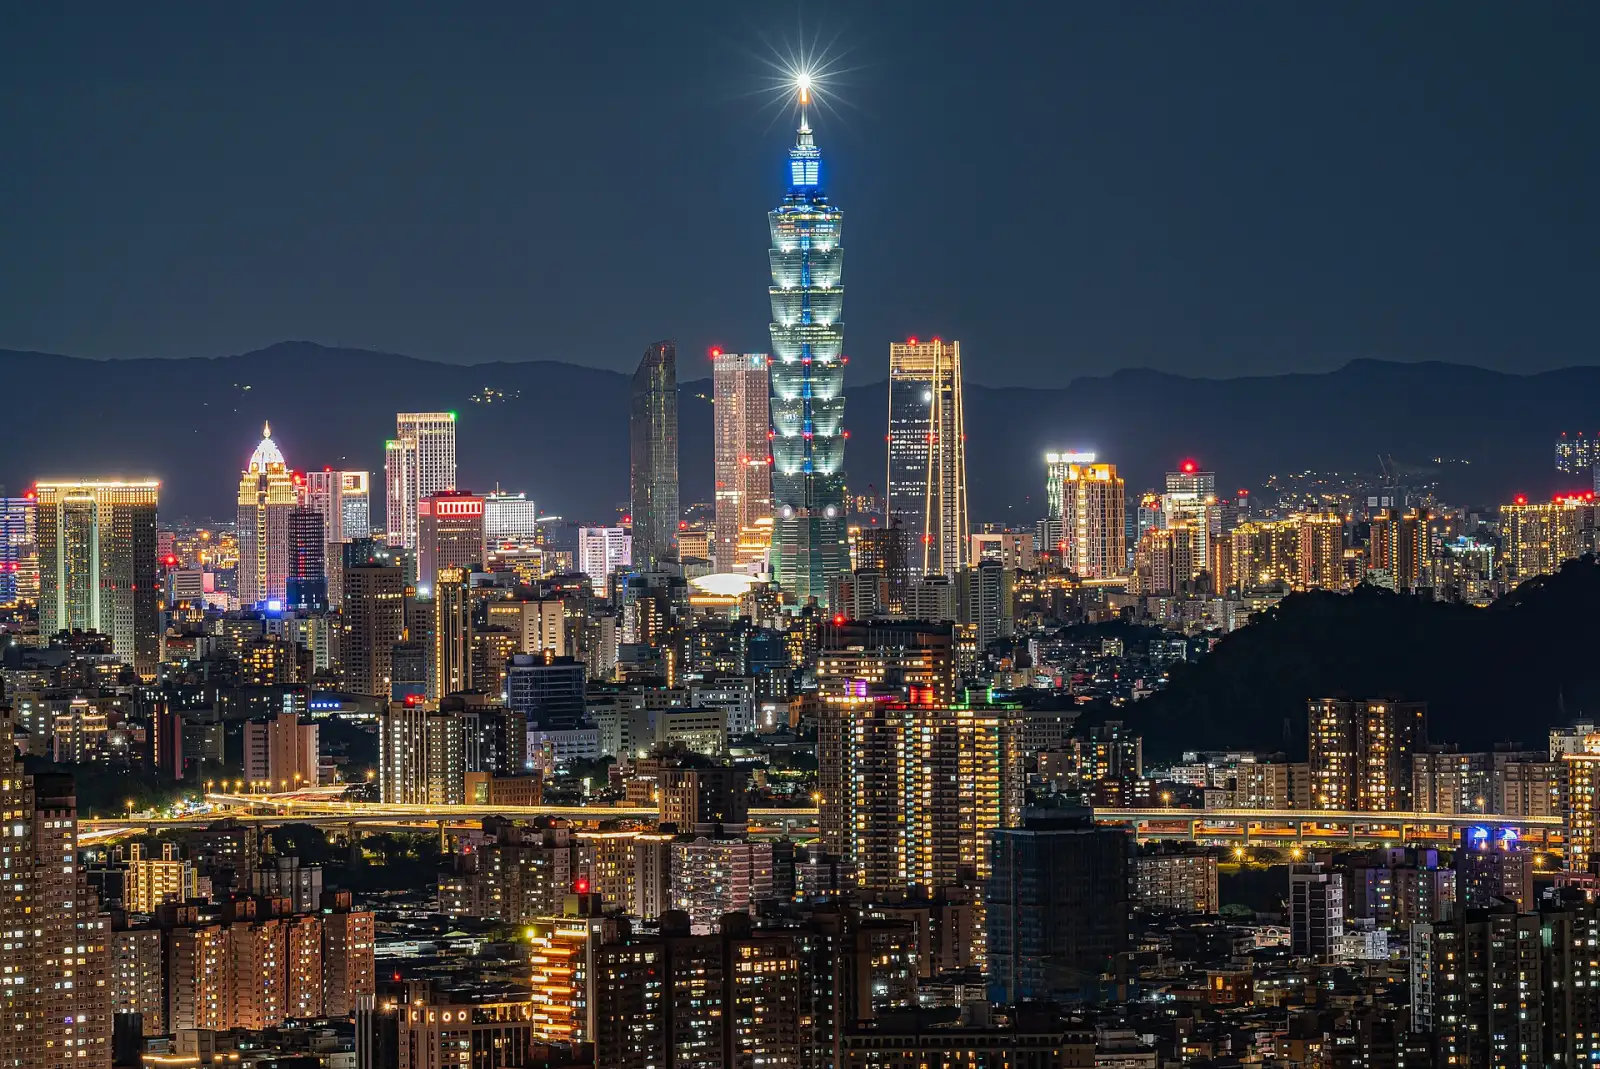
Mudarse a Taiwán
12 formas de mudarse a Taiwán en nuestra guía: 2 programas de talento, 1 visa de vacaciones y trabajo, 1 visa de nómada o trabajo en remoto, 3 vías para inversores, 1 vía de negocio o startup, 1 visa de trabajo, 1 visa de estudiante, 2 visas de cónyuge.
Trabajadores en remoto: Visa de nómada digital, desde $20k al año. Inversión más baja: Visa de emprendedor, desde TWD 1M ≈ $31k. Impuestos para recién llegados: Taiwán: rentas de fuente extranjera fuera del impuesto ordinario sobre la renta, computadas solo para el Impuesto Básico sobre la Renta, 20% de impuesto. Comprobado con fuentes oficiales el .
Taiwán ofrece una serie de vías de residencia para profesionales extranjeros, inversores, estudiantes y trabajadores en remoto. La vía adecuada depende de tu perfil y de tus planes, y cada vía tiene sus propios requisitos y condiciones.
Mejores opciones en Taiwán · 1
Programas de talento
Employment Gold Card
Ingresos exigidos: TWD 160k+ al mes ≈ $5,010
Programas de talento · 1

Permiso de artista freelance
Primera estancia: 3 años
Vacaciones y trabajo · 1

Working Holiday
Límite de edad y fondos exigidos: La edad varía según el pasaporte · TWD 100k ≈ $3,130
Nómada / Trabajo en remoto · 1

Visa de nómada digital
Ingresos exigidos: desde $20k al año
Inversión · 3

Plum Blossom
Inversión exigida: desde TWD 15M ≈ $469k
Visa de residente inversor
Inversión exigida: $200k+
Negocio / Startup · 1

Visa de emprendedor
Inversión exigida: desde TWD 1M ≈ $31k
Trabajo · 1

Permiso de trabajo profesional
Ingresos exigidos: TWD 48k+ al mes ≈ $1,500
Estudiante · 1

Visa de estudiante
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de residente permanente
Cónyuge de un ciudadano
Primera estancia: 1 año
Impuestos
Régimen especial
Deducción especial para profesionales extranjeros
Ventaja fiscal
Detalles
- Sobre: Ingresos laborales superiores a NT$3,000,000 al año
- Límite: TWD 3M/año ≈ $94k
Los profesionales especiales extranjeros que cumplan los requisitos pueden excluir de la renta imponible la mitad de los ingresos laborales anuales admisibles superiores a NT$3 million durante los primeros cinco ejercicios fiscales en que cumplan la condición de residencia, y sus ingresos del extranjero se excluyen de la renta básica.
Qué grava
Ingresos laborales superiores a NT$3,000,000 al año; el 50% del exceso se excluye de la renta bruta consolidada.
A quién se aplica
- Profesional especial extranjero aprobado por primera vez para residir en Taiwán por trabajo, o titular de una Employment Gold Card, que ejerce un trabajo profesional (Ley para la Contratación y el Empleo de Profesionales Extranjeros, Art. 22, antes Art. 20).
- Sin registro de hogar en Taiwán, y residiendo en Taiwán 183 días completos en el ejercicio fiscal.
- Los ingresos laborales anuales admisibles superan NT$3 million.
- Disponible durante los primeros cinco ejercicios fiscales a partir del primer año en que se cumple la condición de 183 días; la solicitud de exención se presenta con la declaración.
Exclusiones
- Solo se excluye la mitad de los ingresos laborales admisibles superiores a NT$3 million; los ingresos hasta NT$3 million tributan normalmente.
- Los ingresos del extranjero de estos profesionales se excluyen de la renta básica al calcular el Impuesto Básico sobre la Renta; otros residentes suman a la renta básica los ingresos del extranjero de NT$1 million o más.
Límites
- TWD 3,000,000 al año (≈ $93,900) · Ingresos laborales por encima de este importe; se excluye la mitad del exceso
Días en el país
- Al menos 183 días en ejercicio fiscal · Umbral de días de residencia; sin registro de hogar en Taiwán
Residencia fiscal
La residencia fiscal sigue a la presencia y al registro de hogar: 183 días o más en el ejercicio fiscal sin registro de hogar en Taiwán. Las rentas de fuente taiwanesa son imponibles incluso para los no residentes; las rentas de fuente extranjera entran en el cálculo del impuesto básico sobre la renta de los residentes que cumplen los requisitos.
Visas
Se aplica a los profesionales especiales extranjeros, incluidos los titulares de Employment Gold Card, que cumplan las condiciones fiscales.
Otros impuestos
El IVA/impuesto sobre actividades empresariales y las cotizaciones laborales y del seguro nacional de salud se aplican aparte.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Tipos progresivos del impuesto sobre la renta de Taiwán para residentes (ejercicio fiscal 2025)
Tipos progresivos
Detalles
- Quién: Residente = en Taiwán 183 días o más dentro de un ejercicio fiscal
- Límite: TWD 590k/año ≈ $19k
Los residentes que permanecen 183 días o más en un ejercicio fiscal pagan un impuesto progresivo del 5% al 40% sobre la renta consolidada neta; las estancias de 91 a 182 días tributan a los tipos de retención sobre las rentas de fuente taiwanesa.
Qué grava
Renta consolidada neta: rentas de fuente taiwanesa y remuneración por servicios prestados en Taiwán menos exenciones, deducciones y la diferencia de gastos básicos de subsistencia.
A quién se aplica
- Residente = en Taiwán 183 días o más dentro de un ejercicio fiscal; los extranjeros en Taiwán más de 90 pero menos de 183 días usan tipos de retención sobre las rentas de fuente taiwanesa.
Límites
- TWD 590,000 al año (≈ $18,500) · 5% sobre la renta imponible neta hasta NT$590,000
- TWD 1,330,000 al año (≈ $41,600) · 12% hasta NT$1,330,000 (diferencia progresiva NT$41,300)
- TWD 2,660,000 al año (≈ $83,200) · 20% hasta NT$2,660,000 (diferencia NT$147,700)
- TWD 4,980,000 al año (≈ $156,000) · 30% hasta NT$4,980,000 (diferencia NT$413,700); 40% por encima (diferencia NT$911,700)
- TWD 7,500,000 al año (≈ $235,000) · Prueba del impuesto básico sobre la renta: una renta básica igual o superior a NT$7,500,000 activa el cálculo del impuesto mínimo alternativo
Días en el país
- Al menos 183 días en ejercicio fiscal · Residente a efectos de la liquidación a tipos progresivos
- Más de 90 días en ejercicio fiscal · Más de 90 pero menos de 183 días: retención sobre las rentas de fuente taiwanesa
Residencia fiscal
Los ingresos del extranjero se excluyen de la renta básica de los profesionales especiales extranjeros que cumplen los requisitos; para los demás, los ingresos del extranjero agregados de NT$1,000,000 o más se incluyen en la renta básica.
Visas
La residencia fiscal sigue a los días de presencia, no a la categoría de visa.
Otros impuestos
A los no residentes con salarios se les retiene el 18%; los dividendos a no residentes, el 21%.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Taiwán: rentas de fuente extranjera fuera del impuesto ordinario sobre la renta, computadas solo para el Impuesto Básico sobre la Renta
20% de impuesto
Detalles
- Quién: Residente de la R.O.C.: domicilio y residencia en Taiwán, o sin domicilio pero residiendo 183 días o más en el ejercicio fiscal
- Límite: TWD 1M/año ≈ $31k
El impuesto ordinario sobre la renta de Taiwán abarca las rentas de fuentes de la R.O.C.; las rentas de fuera de Taiwán se excluyen de la renta bruta consolidada pero se suman a la "renta básica" cuando los ingresos del extranjero de una unidad declarante son de NT$1,000,000 o más, y el Impuesto Básico sobre la Renta es el 20% de la renta básica superior a NT$7,500,000, pagadero solo cuando supera el impuesto ordinario.
Qué grava
Impuesto ordinario sobre la renta: rentas de fuente de la R.O.C. más la remuneración por servicios prestados en la R.O.C. aunque se pague en el extranjero. Impuesto Básico sobre la Renta: renta imponible neta más ingresos del extranjero (agregado de NT$1,000,000 o más por unidad declarante) más otras partidas especificadas, menos NT$7,500,000, por 20%.
A quién se aplica
- Residente de la R.O.C.: domicilio y residencia en Taiwán, o sin domicilio pero residiendo 183 días o más en el ejercicio fiscal.
- Las rentas de fuente extranjera cuentan para la renta básica cuando las rentas de fuente extranjera agregadas de la unidad declarante son de NT$1,000,000 o más (por debajo de eso pueden excluirse).
- El impuesto pagado en el extranjero sobre esas rentas puede acreditarse contra el impuesto básico, con el límite del aumento del impuesto básico causado por incluir esas rentas.
Exclusiones
- Los profesionales especiales extranjeros con aprobación de trabajo por primera vez o una Employment Gold Card, en la desgravación de cinco años sobre ingresos laborales superiores a NT$3,000,000, tienen las rentas de fuente extranjera excluidas de la renta básica.
Límites
- TWD 1,000,000 al año (≈ $31,300) · Ingresos del extranjero agregados por unidad declarante a partir de los cuales se suman a la renta básica
- TWD 7,500,000 al año (≈ $235,000) · Importe que se deduce de la renta básica antes de aplicar el tipo del 20% del Impuesto Básico sobre la Renta
Días en el país
- Al menos 183 días en ejercicio fiscal (año natural) · Residente de la R.O.C. cuando no tiene domicilio
Residencia fiscal
Un residente tiene domicilio y reside en Taiwán, o, sin domicilio, reside 183 días o más en el ejercicio fiscal. Los extranjeros no residentes que permanecen 90 días o menos tributan por retención sobre las rentas de fuente de la R.O.C.
Visas
El tratamiento fiscal depende de la situación de residencia de 183 días; la Employment Gold Card conlleva una desgravación aparte de cinco años sobre los ingresos laborales.
Otros impuestos
Los extranjeros que permanecen de 91 a 182 días tributan al tipo de retención; el IVA y el seguro nacional de salud se aplican aparte.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Tipos progresivos del impuesto sobre la renta de Taiwán para residentes (ejercicio fiscal 2026, declaración presentada en mayo de 2027)
Tipos progresivos
Detalles
- Quién: Residente a efectos de la escala progresiva: domiciliado en Taiwán y residiendo allí, o sin domicilio y residiendo en Taiwán 183 días o más en el ejercicio fiscal (Ley del Impuesto sobre la Renta Art. 7)
- Límite: TWD 610k/año ≈ $19k
Para el ejercicio fiscal 2026 los residentes pagan un impuesto progresivo del 5% al 40% sobre la renta consolidada neta, con tramos elevados a NT$610,000, NT$1,380,000, NT$2,770,000 y NT$5,190,000; la exención personal sube a NT$101,000 y la deducción estándar para solteros a NT$136,000. Las rentas de fuente extranjera quedan fuera del impuesto ordinario sobre la renta y se suman solo a la renta básica para el Impuesto Básico sobre la Renta del 20% cuando una unidad declarante tiene NT$1,000,000 o más.
Qué grava
Renta consolidada neta del año natural 2026: rentas de fuente taiwanesa y remuneración por servicios prestados en Taiwán, menos exenciones, deducciones y la diferencia de gastos básicos de subsistencia. Tipos: 5% hasta NT$610,000; 12% de NT$610,001 a NT$1,380,000 (diferencia progresiva NT$42,700); 20% hasta NT$2,770,000 (diferencia NT$153,100); 30% hasta NT$5,190,000 (diferencia NT$430,100); 40% por encima de NT$5,190,000 (diferencia NT$949,100). El tipo marginal máximo se muestra como ratePercent.
A quién se aplica
- Residente a efectos de la escala progresiva: domiciliado en Taiwán y residiendo allí, o sin domicilio y residiendo en Taiwán 183 días o más en el ejercicio fiscal (Ley del Impuesto sobre la Renta Art. 7).
- Los tramos, las exenciones y las deducciones se ajustaron para el ejercicio fiscal 2026 porque el índice medio de precios al consumo subió un 4.13% respecto al año de referencia 2024 (por encima del umbral del 3%); se aplican a las declaraciones presentadas en mayo de 2027.
- Exención por persona (contribuyente, cónyuge, familiar a cargo) NT$101,000, NT$151,500 para mayores de 70 años; deducción estándar NT$136,000 para solteros, NT$272,000 para casados; deducción especial por ingresos laborales NT$227,000; deducción especial por discapacidad NT$227,000.
Exclusiones
- Las personas no residentes en Taiwán a efectos de la escala progresiva (estancias de 183 días o menos sin domicilio) tributan mediante retención sobre las rentas de fuente taiwanesa a los tipos del registro de 2025 (18% sobre salarios, 21% sobre dividendos).
- Las rentas de fuente extranjera quedan fuera de la base progresiva pero pueden entrar en el impuesto básico sobre la renta; la exención de renta básica de NT$7,500,000 y el tipo del impuesto básico del 20% no cambian para 2026 (sin ajuste por IPC conforme a la Ley del Impuesto Básico sobre la Renta).
Límites
- TWD 610,000 al año (≈ $19,100) · 5% sobre la renta consolidada neta hasta NT$610,000
- TWD 1,380,000 al año (≈ $43,200) · 12% hasta NT$1,380,000
- TWD 2,770,000 al año (≈ $86,700) · 20% hasta NT$2,770,000
- TWD 5,190,000 al año (≈ $162,000) · 30% hasta NT$5,190,000; 40% por encima
- TWD 7,500,000 al año (≈ $235,000) · Impuesto básico sobre la renta: la renta básica igual o inferior a NT$7,500,000 está exenta del impuesto básico (sin cambios para 2026)
Días en el país
- Al menos 183 días en ejercicio fiscal (año natural) · Residente sin domicilio: residiendo en Taiwán 183 días o más en total en el ejercicio fiscal (Ley del Impuesto sobre la Renta Art. 7(2)).
Residencia fiscal
La residencia fiscal sigue al domicilio y a los días de presencia en el año natural. Conforme al Art. 8(3), la remuneración por servicios prestados en Taiwán es de fuente taiwanesa; una persona no residente que permanece no más de 90 días en el año y cobra de un empleador fuera de Taiwán no tiene remuneración de fuente taiwanesa.
Visas
La residencia fiscal sigue a los días de presencia, no a la categoría de visa.
Otros impuestos
La retención a no residentes no ha cambiado respecto al registro de 2025; la exclusión de la mitad para especialistas extranjeros por encima de NT$3,000,000 figura en “Foreign professional special deduction”. Las declaraciones de los ejercicios fiscales 2025 y 2024 utilizan “Taiwan progressive income tax rates for residents”.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Taiwán en imágenes
Estancias más cortas · 1
Trabajo
Visa de búsqueda de empleo
Ingresos exigidos: TWD 48k+ al mes ≈ $1,500
Para cambiar más adelante · 2
Trabajo
Prórroga para graduados
Primera estancia: 2 años
Trabajo
Permiso de trabajo para graduados (puntos)
Primera estancia: 3 años
Camino a la residencia permanente · 1
- Residencia permanente tras 5 años · Alien Permanent Resident Certificate (APRC)
Al llegar a Taiwán: primeros pasos
- Contrata un seguro médico que cubra toda tu estancia prevista, como se exige en muchas vías.
- Registra tu domicilio de residencia en la Agencia Nacional de Inmigración tras la llegada.
- Abre una cuenta bancaria local para las operaciones diarias y el ingreso del salario.
- Solicita un Certificado de Residente Extranjero (ARC) si tu vía lo requiere, y lleva contigo tu pasaporte y los documentos de la visa.
- Conserva un registro de tus fechas de entrada y estancia para controlar los umbrales de residencia fiscal.
Preguntas frecuentes
¿Qué visas de talento tiene Taiwán?
Taiwán tiene 2 programas de talento. Employment Gold Card exige unos ingresos de al menos TWD 160,000 al mes (≈ $5,010) y da una primera estancia de 3 años que se puede renovar. Permiso de artista freelance da una primera estancia de 3 años que se puede renovar.
¿Tiene Taiwán visa de vacaciones y trabajo?
Sí. Taiwán tiene 1 visa de vacaciones y trabajo. Working Holiday da una primera estancia de 6 meses.
¿Cuál es el requisito de ingresos de la visa de nómada digital de Taiwán en 2026?
Taiwán tiene 1 visa de nómada o trabajo en remoto. Visa de nómada digital exige unos ingresos desde $20,000 al año y da una primera estancia de 6 meses que se puede renovar.
¿Cuánto hay que invertir para obtener la residencia en Taiwán?
Taiwán tiene 3 vías para inversores. Plum Blossom · Bonos exige una inversión de al menos TWD 30,000,000 (≈ $939,000). Plum Blossom · Negocios exige una inversión de al menos TWD 15,000,000 (≈ $469,000). Visa de residente inversor exige una inversión de al menos $200,000.
¿Puedo mudarme a Taiwán abriendo un negocio?
Taiwán tiene 1 vía de negocio o startup. Visa de emprendedor exige una inversión desde TWD 1,000,000 (≈ $31,300) y da una primera estancia de 2 años que se puede renovar.
¿Qué visas de trabajo ofrece Taiwán a extranjeros?
Taiwán tiene 1 visa de trabajo. Permiso de trabajo profesional exige un salario de al menos TWD 47,971 al mes (≈ $1,500) y da una primera estancia de 3 años que se puede renovar.
¿Cómo se obtiene una visa de estudiante para Taiwán?
Taiwán tiene 1 visa de estudiante. Es Visa de estudiante.
¿Puedo reunirme con mi cónyuge o pareja en Taiwán?
Sí. Taiwán tiene 2 visas de cónyuge. Cónyuge de un ciudadano da una primera estancia de 1 año que se puede renovar. También está Cónyuge de residente permanente.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Taiwán AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.