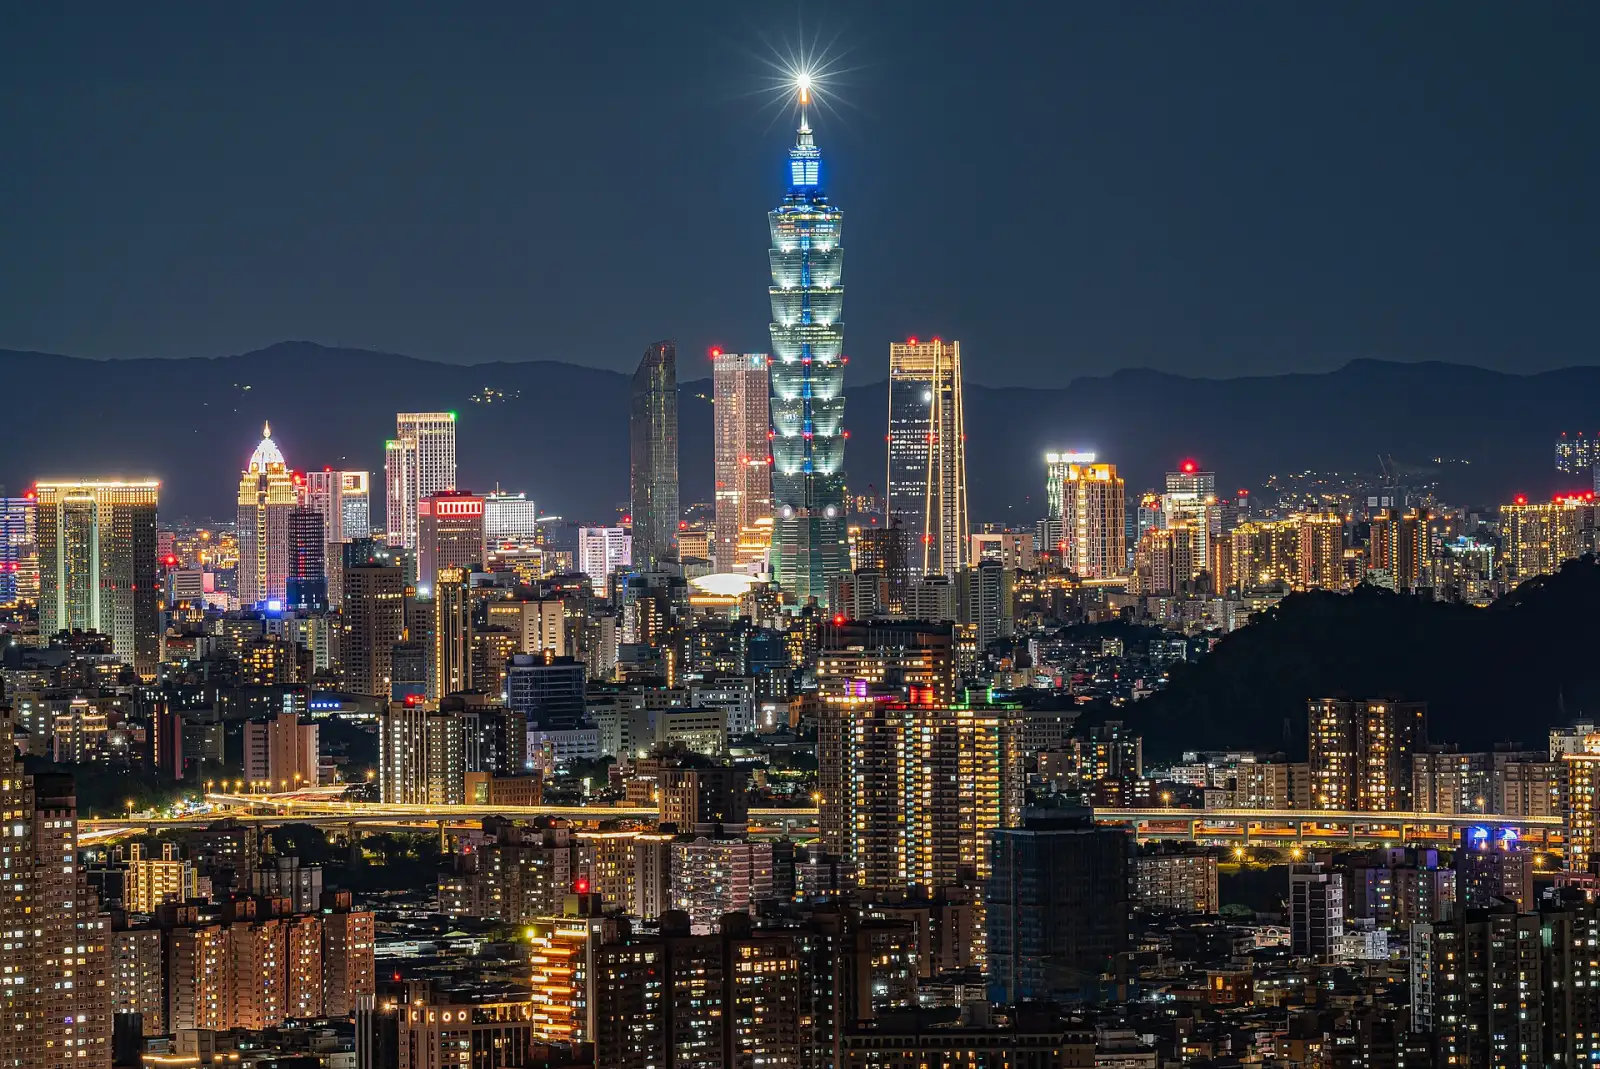
Mudar para Taiwan
12 formas de se mudar para Taiwan no nosso guia: 2 programas de talento, 1 visto de férias e trabalho, 1 visto de nômade / trabalho remoto, 3 vias para investidores, 1 via de negócios / startup, 1 visto de trabalho, 1 visto de estudante, 2 vistos de cônjuge.
Trabalhadores remotos: Visto de nômade digital, a partir de $20k por ano. Menor investimento: Visto de empreendedor, a partir de TWD 1M ≈ $31k. Imposto para recém-chegados: Taiwan: renda de fonte estrangeira fora do imposto de renda regular, contada apenas para o Income Basic Tax, 20% de imposto. Verificado em com fontes oficiais.
Taiwan oferece diversas rotas de residência para profissionais estrangeiros, investidores, estudantes e trabalhadores remotos. O caminho certo depende do seu perfil e dos seus planos, e cada rota tem seus próprios requisitos e condições.
Principais opções em Taiwan · 1
Programas de talento
Employment Gold Card
Renda exigida: TWD 160k+ por mês ≈ $5,010
Programas de talento · 1

Autorização para artista freelancer
Primeira estadia: 3 anos
Férias e trabalho · 1

Working Holiday
Limite de idade e fundos exigidos: As idades variam consoante o passaporte · TWD 100k ≈ $3,130
Nômade / Trabalho remoto · 1

Visto de nômade digital
Renda exigida: a partir de $20k por ano
Investimento · 3

Plum Blossom
Investimento exigido: a partir de TWD 15M ≈ $469k
Visto de residente investidor
Investimento exigido: $200k+
Negócios / Startups · 1

Visto de empreendedor
Investimento exigido: a partir de TWD 1M ≈ $31k
Trabalho · 1

Autorização de trabalho profissional
Renda exigida: TWD 48k+ por mês ≈ $1,500
Estudante · 1

Visto de estudante
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente permanente
Cônjuge de cidadão
Primeira estadia: 1 ano
Impostos
Regime especial
Dedução especial para profissionais estrangeiros
Benefício fiscal
Detalhes
- Sobre: Renda de emprego acima de NT$3,000,000 por ano
- Limite: TWD 3M/ano ≈ $94k
Profissionais especiais estrangeiros elegíveis podem excluir metade da renda anual de emprego qualificada acima de NT$3 milhões da renda tributável nos primeiros cinco anos fiscais em que atendem à condição de residência, e sua renda do exterior é excluída da renda básica.
Tributado sobre
Renda de emprego acima de NT$3,000,000 por ano; 50% do excedente é excluído da renda bruta consolidada.
A quem se aplica
- Profissional especial estrangeiro aprovado pela primeira vez para residir em Taiwan para trabalhar, ou titular de um Employment Gold Card, exercendo trabalho profissional (Act for the Recruitment and Employment of Foreign Professionals, Art. 22, antes Art. 20).
- Sem registro domiciliar em Taiwan, e residindo em Taiwan por 183 dias completos no ano fiscal.
- A renda anual de emprego qualificada excede NT$3 milhões.
- Disponível nos primeiros cinco anos fiscais a partir do primeiro ano em que a condição de 183 dias é atendida; o pedido de isenção é apresentado com a declaração.
Exclusões
- Apenas metade da renda de emprego qualificada acima de NT$3 milhões é excluída; a renda de até NT$3 milhões é tributada normalmente.
- A renda do exterior desses profissionais é excluída da renda básica quando o Income Basic Tax é calculado; outros residentes somam à renda básica a renda do exterior de NT$1 milhão ou mais.
Limites
- TWD 3,000,000 por ano (≈ $93,900) · Renda de emprego acima deste valor; metade do excedente é excluída
Dias no país
- Pelo menos 183 dias em ano fiscal · Limite de dias de residência; sem registro domiciliar em Taiwan
Residência fiscal
A residência fiscal segue a presença e o registro domiciliar: 183 dias ou mais no ano fiscal sem registro domiciliar em Taiwan. A renda de fonte taiwanesa é tributável mesmo para não residentes; a renda de fonte estrangeira entra no cálculo do imposto de renda básico para residentes qualificados.
Vistos
Aplica-se a profissionais especiais estrangeiros, incluindo titulares do Employment Gold Card, que atendam às condições fiscais.
Outros impostos
O IVA/imposto sobre negócios e as contribuições trabalhistas e do seguro nacional de saúde se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Alíquotas progressivas do imposto de renda de Taiwan para residentes (ano fiscal de 2025)
Taxas progressivas
Detalhes
- Quem: Residente = em Taiwan 183 dias ou mais em um ano tributável
- Limite: TWD 590k/ano ≈ $19k
Residentes que permanecem 183 dias ou mais em um ano fiscal pagam imposto progressivo de 5% a 40% sobre a renda consolidada líquida; estadias de 91 a 182 dias são tributadas por alíquotas de retenção na fonte sobre a renda de fonte taiwanesa.
Tributado sobre
Renda consolidada líquida: renda de fonte taiwanesa e remuneração por serviços prestados em Taiwan menos isenções, deduções e a diferença da despesa básica de vida.
A quem se aplica
- Residente = em Taiwan 183 dias ou mais em um ano tributável; estrangeiros em Taiwan por mais de 90 e menos de 183 dias usam alíquotas de retenção sobre a renda de fonte taiwanesa.
Limites
- TWD 590,000 por ano (≈ $18,500) · 5% sobre a renda tributável líquida de até NT$590,000
- TWD 1,330,000 por ano (≈ $41,600) · 12% até NT$1,330,000 (diferença progressiva NT$41,300)
- TWD 2,660,000 por ano (≈ $83,200) · 20% até NT$2,660,000 (diferença NT$147,700)
- TWD 4,980,000 por ano (≈ $156,000) · 30% até NT$4,980,000 (diferença NT$413,700); 40% acima (diferença NT$911,700)
- TWD 7,500,000 por ano (≈ $235,000) · Teste do imposto de renda básico: renda básica igual ou superior a NT$7,500,000 aciona o cálculo do imposto mínimo alternativo
Dias no país
- Pelo menos 183 dias em ano tributável · Residente para a apuração pela alíquota progressiva
- Mais de 90 dias em ano tributável · Mais de 90 e menos de 183 dias: retenção na fonte sobre a renda de fonte taiwanesa
Residência fiscal
A renda do exterior é excluída da renda básica de profissionais especialistas estrangeiros qualificados; para os demais, a renda do exterior agregada de NT$1,000,000 ou mais é incluída na renda básica.
Vistos
A residência fiscal segue os dias de presença, não a categoria de visto.
Outros impostos
Não residentes com salários sofrem retenção de 18%; dividendos a não residentes, 21%.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Taiwan: renda de fonte estrangeira fora do imposto de renda regular, contada apenas para o Income Basic Tax
20% de imposto
Detalhes
- Quem: Residente da R.O.C.: domicílio e residência em Taiwan, ou sem domicílio mas residindo 183 dias ou mais no ano fiscal
- Limite: TWD 1M/ano ≈ $31k
O imposto de renda regular de Taiwan abrange a renda de fontes da R.O.C.; a renda de fora de Taiwan é excluída da renda bruta consolidada, mas é somada à "renda básica" quando a renda do exterior de uma unidade declarante é de NT$1,000,000 ou mais, e o Income Basic Tax é de 20% da renda básica acima de NT$7,500,000, devido apenas quando excede o imposto regular.
Tributado sobre
Imposto de renda regular: renda de fonte da R.O.C. mais remuneração por serviços prestados na R.O.C., ainda que paga no exterior. Income Basic Tax: renda tributável líquida mais renda do exterior (agregado de NT$1,000,000 ou mais por unidade declarante) mais outros itens especificados, menos NT$7,500,000, vezes 20%.
A quem se aplica
- Residente da R.O.C.: domicílio e residência em Taiwan, ou sem domicílio mas residindo 183 dias ou mais no ano fiscal.
- A renda de fonte estrangeira conta para a renda básica quando a renda de fonte estrangeira agregada da unidade declarante é de NT$1,000,000 ou mais (abaixo disso, pode ser excluída).
- O imposto pago no exterior sobre essa renda pode ser creditado contra o imposto básico, limitado ao aumento do imposto básico causado pela inclusão dessa renda.
Exclusões
- Profissionais especialistas estrangeiros com aprovação de trabalho pela primeira vez ou com um Employment Gold Card, no benefício de cinco anos sobre a renda de emprego acima de NT$3,000,000, têm a renda de fonte estrangeira excluída da renda básica.
Limites
- TWD 1,000,000 por ano (≈ $31,300) · Renda do exterior agregada por unidade declarante a partir da qual a renda do exterior é somada à renda básica
- TWD 7,500,000 por ano (≈ $235,000) · Valor deduzido da renda básica antes de aplicar a alíquota de 20% do Income Basic Tax
Dias no país
- Pelo menos 183 dias em ano tributável (ano-calendário) · Residente da R.O.C. quando sem domicílio
Residência fiscal
Um residente tem domicílio e reside em Taiwan, ou, sem domicílio, reside 183 dias ou mais no ano fiscal. Estrangeiros não residentes que permanecem 90 dias ou menos são tributados por retenção na fonte sobre a renda de fonte da R.O.C.
Vistos
O tratamento fiscal depende do status de residência de 183 dias; o Employment Gold Card traz um benefício separado de cinco anos sobre a renda de emprego.
Outros impostos
Estrangeiros que permanecem 91 a 182 dias declaram à alíquota de retenção; o IVA e o seguro nacional de saúde se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Alíquotas progressivas do imposto de renda de Taiwan para residentes (ano fiscal de 2026, declaração apresentada em maio de 2027)
Taxas progressivas
Detalhes
- Quem: Residente para a escala progressiva: domiciliado em Taiwan e residindo ali, ou sem domicílio e residindo em Taiwan 183 dias ou mais no ano tributável (Income Tax Act Art. 7)
- Limite: TWD 610k/ano ≈ $19k
Para o ano fiscal de 2026, os residentes pagam imposto progressivo de 5% a 40% sobre a renda consolidada líquida, com faixas elevadas para NT$610,000, NT$1,380,000, NT$2,770,000 e NT$5,190,000; a isenção pessoal sobe para NT$101,000 e a dedução padrão para solteiros para NT$136,000. A renda de fonte estrangeira está fora do imposto de renda regular e é somada apenas à renda básica para o Income Basic Tax de 20% quando uma unidade declarante tem NT$1,000,000 ou mais.
Tributado sobre
Renda consolidada líquida do ano-calendário de 2026: renda de fonte taiwanesa e remuneração por serviços prestados em Taiwan, menos isenções, deduções e a diferença da despesa básica de vida. Alíquotas: 5% até NT$610,000; 12% de NT$610,001 a NT$1,380,000 (diferença progressiva NT$42,700); 20% até NT$2,770,000 (diferença NT$153,100); 30% até NT$5,190,000 (diferença NT$430,100); 40% acima de NT$5,190,000 (diferença NT$949,100). A alíquota marginal máxima é mostrada como ratePercent.
A quem se aplica
- Residente para a escala progressiva: domiciliado em Taiwan e residindo ali, ou sem domicílio e residindo em Taiwan 183 dias ou mais no ano tributável (Income Tax Act Art. 7).
- As faixas, isenções e deduções foram ajustadas para o ano fiscal de 2026 porque o índice médio de preços ao consumidor subiu 4.13% em relação ao ano de referência de 2024 (acima do gatilho de 3%); aplicam-se às declarações apresentadas em maio de 2027.
- Isenção por pessoa (contribuinte, cônjuge, dependente) NT$101,000, NT$151,500 para quem tem 70 anos ou mais; dedução padrão NT$136,000 para solteiros, NT$272,000 para casados; dedução especial para renda de emprego NT$227,000; dedução especial por deficiência NT$227,000.
Exclusões
- Indivíduos não residentes em Taiwan para a escala progressiva (estadias de 183 dias ou menos sem domicílio) são tributados por retenção na fonte sobre a renda de fonte taiwanesa às alíquotas do registro de 2025 (18% sobre salários, 21% sobre dividendos).
- A renda de fonte estrangeira está fora da base progressiva, mas pode entrar no imposto de renda básico; a isenção de renda básica de NT$7,500,000 e a alíquota do imposto básico de 20% permanecem inalteradas para 2026 (sem ajuste pelo IPC nos termos do Income Basic Tax Act).
Limites
- TWD 610,000 por ano (≈ $19,100) · 5% sobre a renda consolidada líquida até NT$610,000
- TWD 1,380,000 por ano (≈ $43,200) · 12% até NT$1,380,000
- TWD 2,770,000 por ano (≈ $86,700) · 20% até NT$2,770,000
- TWD 5,190,000 por ano (≈ $162,000) · 30% até NT$5,190,000; 40% acima
- TWD 7,500,000 por ano (≈ $235,000) · Imposto de renda básico: renda básica igual ou inferior a NT$7,500,000 é isenta do imposto básico (inalterado para 2026)
Dias no país
- Pelo menos 183 dias em ano tributável (ano-calendário) · Residente sem domicílio: residindo em Taiwan 183 dias ou mais no total no ano tributável (Income Tax Act Art. 7(2)).
Residência fiscal
A residência fiscal segue o domicílio e os dias de presença no ano-calendário. Nos termos do Art. 8(3), a remuneração por serviços prestados em Taiwan é de fonte taiwanesa; um indivíduo não residente que permanece no máximo 90 dias no ano e é pago por empregador fora de Taiwan não tem remuneração de fonte taiwanesa.
Vistos
A residência fiscal segue os dias de presença, não a categoria de visto.
Outros impostos
A retenção na fonte para não residentes não mudou em relação ao registro de 2025; a redução pela metade para especialistas estrangeiros acima de NT$3,000,000 está em “Foreign professional special deduction”. As declarações dos anos fiscais de 2025 e 2024 usam “Taiwan progressive income tax rates for residents”.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
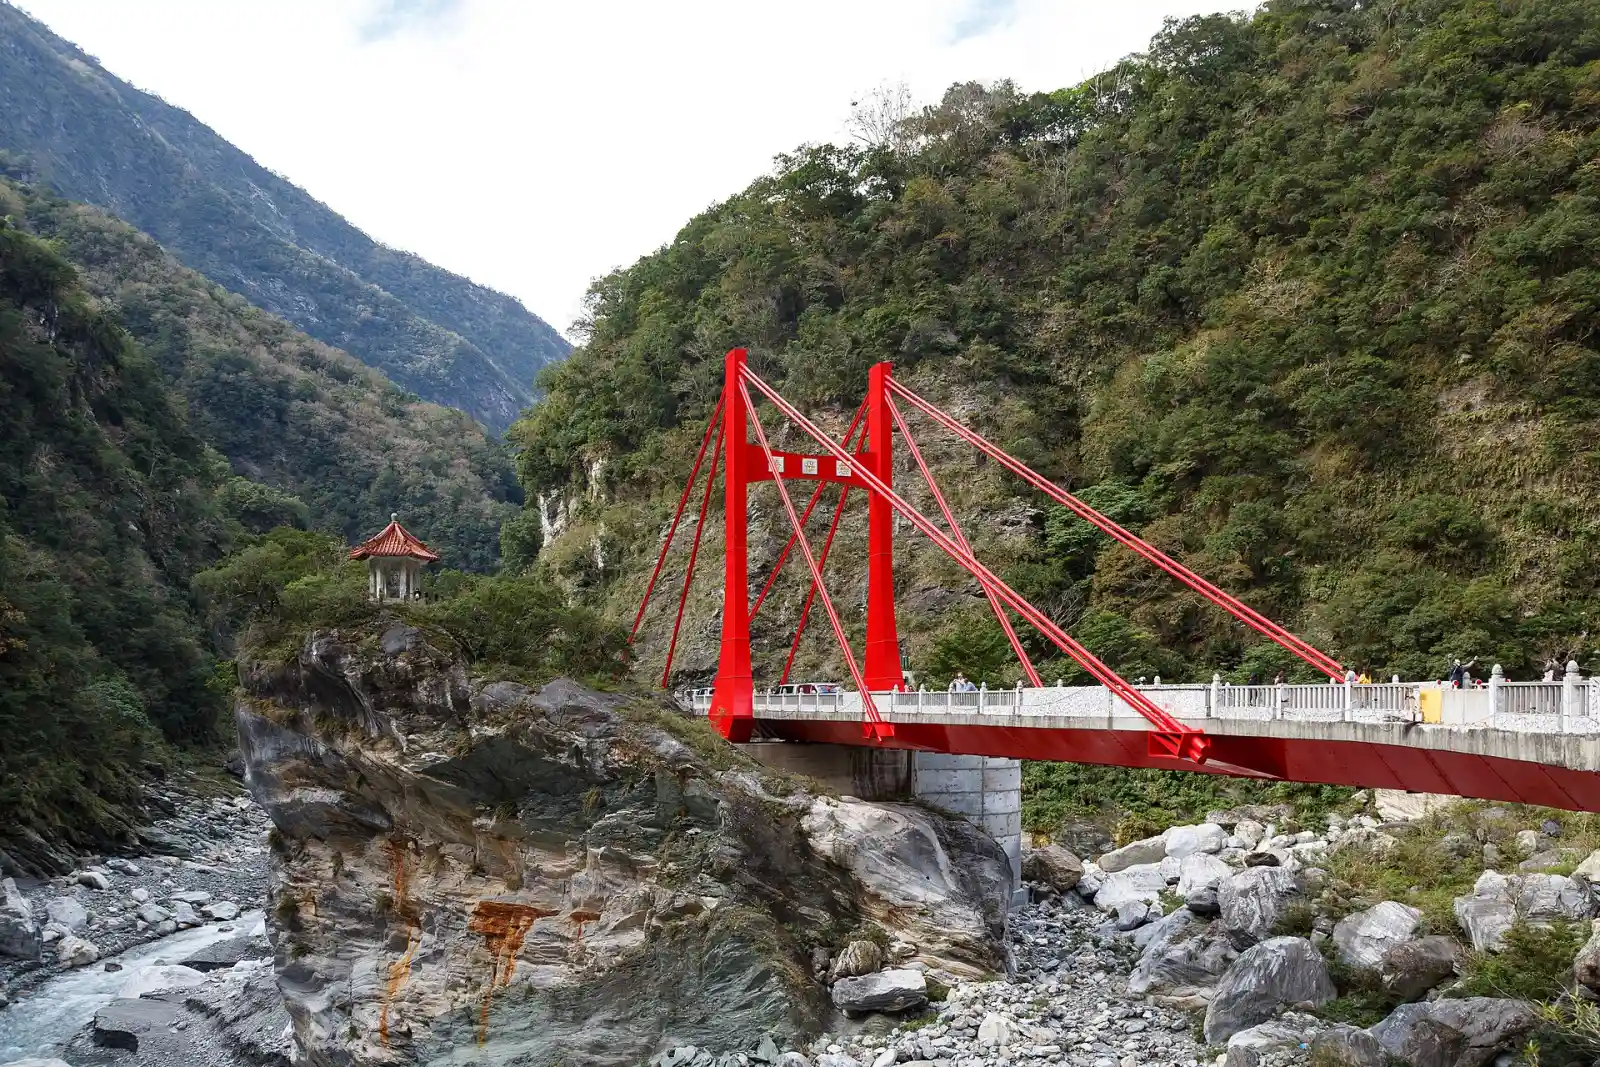
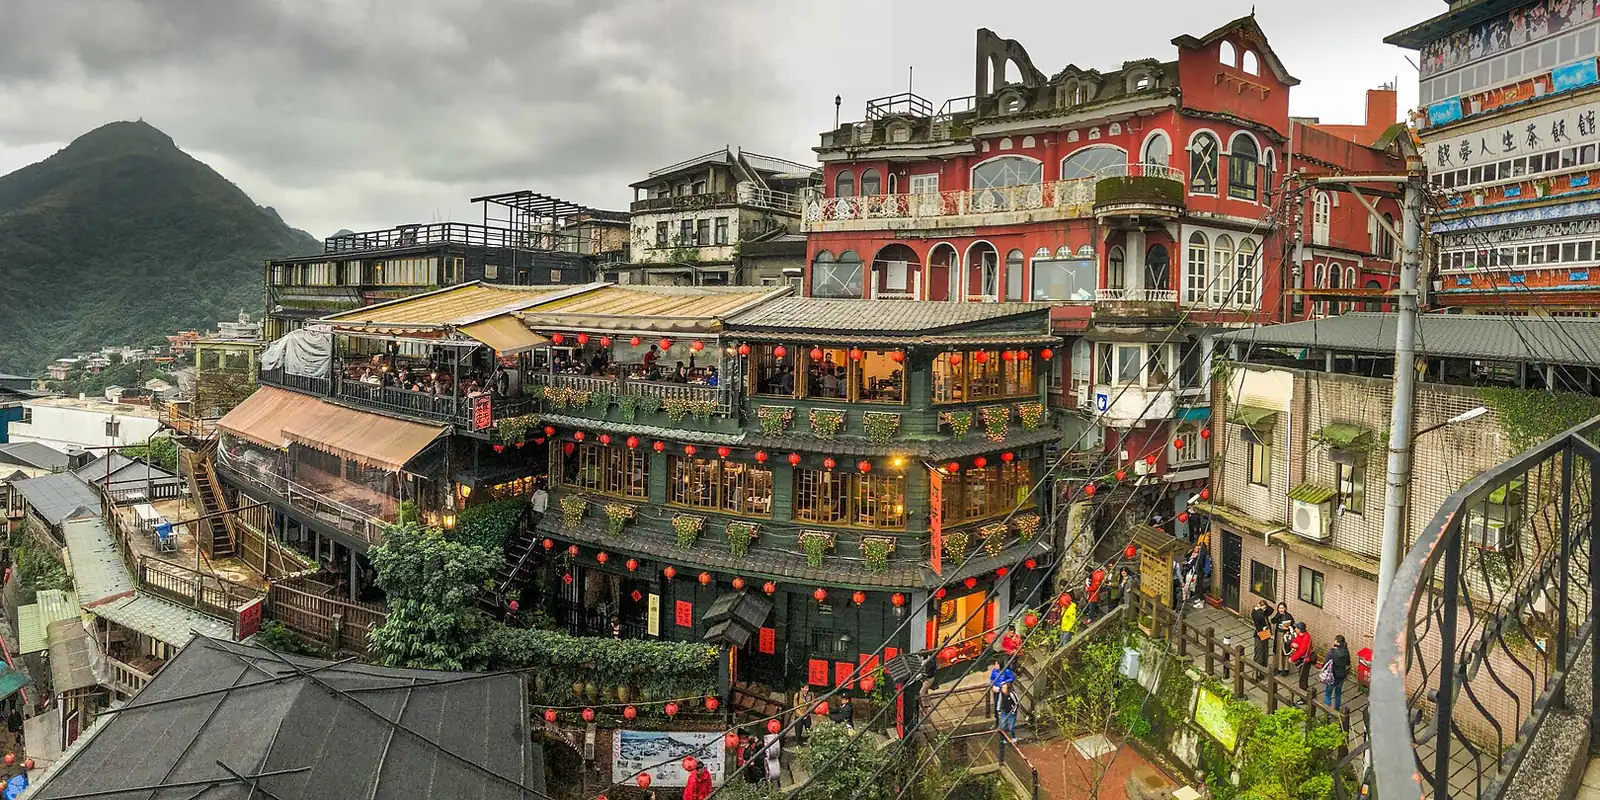
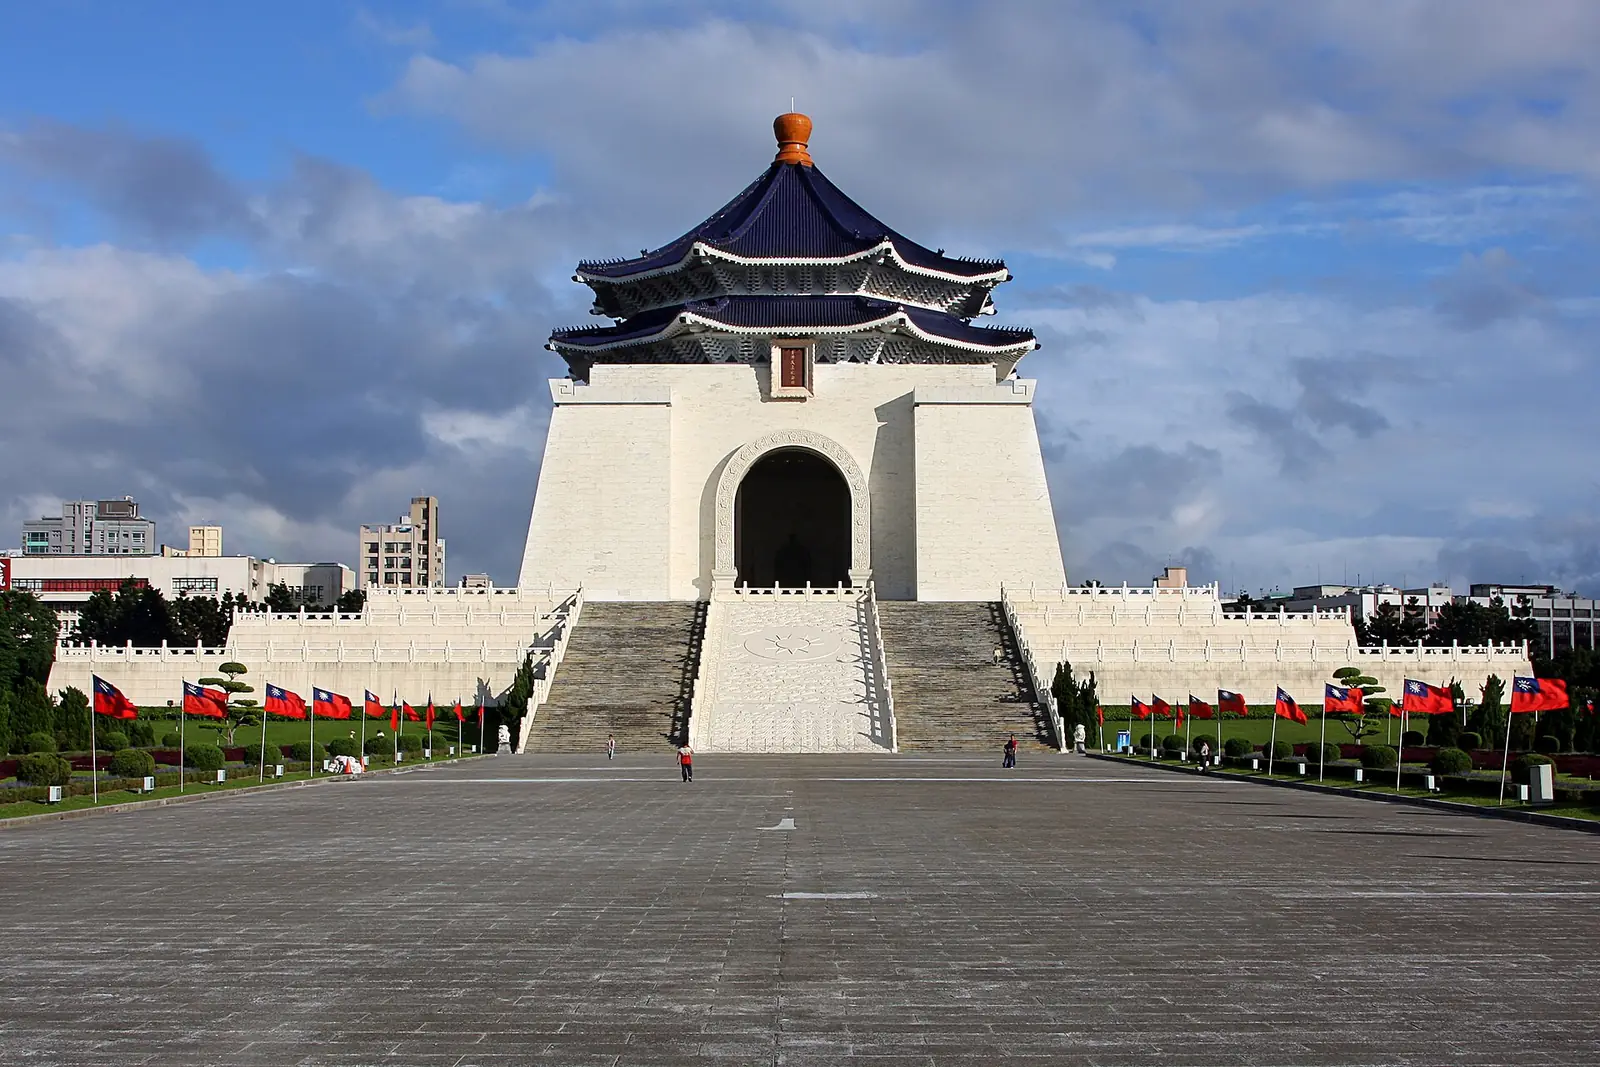
Taiwan em imagens
Estadias mais curtas · 1
Trabalho
Visto para busca de emprego
Renda exigida: TWD 48k+ por mês ≈ $1,500
Passar para mais tarde · 2
Trabalho
Prorrogação para graduados
Primeira estadia: 2 anos
Trabalho
Autorização de trabalho para graduados (pontos)
Primeira estadia: 3 anos
Caminho para a residência permanente · 1
- Residência permanente após 5 anos · Alien Permanent Resident Certificate (APRC)
Chegar a Taiwan: primeiros passos
- Providencie um seguro de saúde que cubra toda a estadia pretendida, conforme exigido por muitas rotas.
- Registre seu endereço residencial na National Immigration Agency após a chegada.
- Abra uma conta bancária local para transações do dia a dia e depósitos de salário.
- Solicite um Alien Resident Certificate (ARC) se a sua rota exigir, e leve consigo seu passaporte e documentos do visto.
- Mantenha registros das suas datas de entrada e estadia para acompanhar os limites de residência fiscal.
Perguntas frequentes
Que vistos de talento especial tem Taiwan?
Taiwan tem 2 programas de talento. Employment Gold Card exige renda de pelo menos TWD 160,000 por mês (≈ $5,010) e dá uma primeira estadia de 3 anos que pode ser renovada. Autorização para artista freelancer dá uma primeira estadia de 3 anos que pode ser renovada.
Taiwan tem um visto de férias e trabalho?
Sim. Taiwan tem 1 visto de férias e trabalho. Working Holiday dá uma primeira estadia de 6 meses.
Qual é o requisito de renda do visto de nômade digital de Taiwan em 2026?
Taiwan tem 1 visto de nômade ou de trabalho remoto. Visto de nômade digital exige renda a partir de $20,000 por ano e dá uma primeira estadia de 6 meses que pode ser renovada.
Quanto é preciso investir para obter residência em Taiwan?
Taiwan tem 3 vias para investidores. Plum Blossom · Títulos exige um investimento de pelo menos TWD 30,000,000 (≈ $939,000). Plum Blossom · Negócios exige um investimento de pelo menos TWD 15,000,000 (≈ $469,000). Visto de residente investidor exige um investimento de pelo menos $200,000.
Posso me mudar para Taiwan abrindo um negócio?
Taiwan tem 1 via de negócios ou startup. Visto de empreendedor exige um investimento a partir de TWD 1,000,000 (≈ $31,300) e dá uma primeira estadia de 2 anos que pode ser renovada.
Que vistos de trabalho Taiwan oferece a estrangeiros?
Taiwan tem 1 visto de trabalho. Autorização de trabalho profissional exige um salário de pelo menos TWD 47,971 por mês (≈ $1,500) e dá uma primeira estadia de 3 anos que pode ser renovada.
Como se obtém um visto de estudante para Taiwan?
Taiwan tem 1 visto de estudante. É Visto de estudante.
Posso me juntar ao meu cônjuge ou parceiro em Taiwan?
Sim. Taiwan tem 2 vistos de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 1 ano que pode ser renovada. Existe também Cônjuge de residente permanente.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Taiwan AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.