Mudar para Japão
23 formas de se mudar para Japão no nosso guia: 1 programa de talento, 1 visto de férias e trabalho, 1 visto de nômade / trabalho remoto, 1 via de pagar para residir, 2 vias de negócios / startup, 14 vistos de trabalho, 1 visto de estudante, 2 vistos de cônjuge.
Trabalhadores remotos: Visto de nômade digital, ¥10M+ por ano ≈ $63k. Menor investimento: Business Manager, ¥30M+ ≈ $189k. Imposto para recém-chegados: Tratamento da renda de fonte estrangeira de não residentes permanentes, Base de remessa. Verificado em com fontes oficiais.
O Japão oferece uma ampla gama de rotas de residência, de working holidays e estadias de nômades digitais a trabalho profissional, gestão empresarial e status de altamente qualificados. Vistos e impostos são separados.
Principais opções em Japão · 1
Férias e trabalho · 1

Working Holiday
Limite de idade e fundos exigidos: As idades e os fundos variam consoante o passaporte
Nômade / Trabalho remoto · 1

Visto de nômade digital
Renda exigida: ¥10M+ por ano ≈ $63k
Aposentadoria ou viver de poupança · 1

Visitante de longa estadia (JPY 30M)
Poupança exigida: ¥30M+ ≈ $189k
Negócios / Startups · 2

Business Manager
Investimento exigido: ¥30M+ ≈ $189k
Visto para startups
Investimento exigido: ¥30M+ ≈ $189k
Trabalho · 14

- J-SkipRenda exigida: a partir de ¥20M por ano ≈ $126k
- Visto de trabalho Skill DevelopmentPrimeira estadia: 3 anos
- Visto Engineer/SpecialistPrimeira estadia: 5 anos
- Highly Skilled ProfessionalPrimeira estadia: 5 anos
- Visto InstructorPrimeira estadia: 5 anos
- Transferência intraempresaPrimeira estadia: 5 anos
- Visto Legal/AccountingPrimeira estadia: 5 anos
- Visto Medical ServicesPrimeira estadia: 5 anos
- Visto Nursing CarePrimeira estadia: 5 anos
- Visto ProfessorPrimeira estadia: 5 anos
- Visto ResearcherPrimeira estadia: 5 anos
- Visto Skilled LaborPrimeira estadia: 5 anos
- Specified Skilled Worker 1Primeira estadia: 3 anos
- Specified Skilled Worker 2Primeira estadia: 3 anos
Estudante · 1

Visto de estudante
Primeira estadia: 4 anos 3 meses
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Primeira estadia: 5 anos
Cônjuge de residente permanente
Primeira estadia: 5 anos
Impostos
A residência se baseia em fatos, não no tipo de visto. O imposto de renda nacional é progressivo, com uma sobretaxa de reconstrução aplicada às declarações por um período determinado.
Regime especial
Tratamento da renda de fonte estrangeira de não residentes permanentes
Benefício fiscal
Detalhes
- Quem: Residente: domicílio ou residência contínua no Japão por um ano ou mais
Os não residentes permanentes são tributados no Japão sobre a renda de fonte japonesa e sobre a renda de fonte estrangeira paga no Japão ou remetida ao Japão; a renda de fonte estrangeira paga e mantida no exterior fica fora da base tributária japonesa.
Tributado sobre
Imposto de renda sobre toda a renda de fonte japonesa mais a renda de fonte estrangeira paga no Japão ou remetida ao Japão do exterior, às alíquotas nacionais progressivas de 5% a 45%.
A quem se aplica
- Residente: domicílio ou residência contínua no Japão por um ano ou mais.
- Nacionalidade não japonesa.
- Domicílio ou residência no Japão por um total de cinco anos ou menos nos dez anos anteriores.
Exclusões
- A renda de fonte japonesa, incluindo a remuneração por trabalho realizado no Japão, é tributada integralmente.
- Os residentes que não são não residentes permanentes são tributados sobre a renda mundial.
Residência fiscal
Residente = domicílio, ou residência contínua de um ano ou mais. Não residente permanente = residente de nacionalidade não japonesa por um total de cinco anos ou menos nos dez anos anteriores. Baseado em fatos, não no tipo de visto.
Vistos
Nenhum visto concede este tratamento; ele decorre da residência fiscal e da nacionalidade.
Outros impostos
Imposto sobre consumo: alíquota padrão de 10% (7.8% nacional mais 2.2% local) e alíquota reduzida de 8% (6.24% nacional mais 1.76% local). O imposto local de habitantes e a previdência social são separados.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Imposto de renda do Japão: escala progressiva nacional, sobretaxa de reconstrução e imposto de habitantes
Taxas progressivas
Detalhes
- Sobre: Renda tributável após deduções, tributada em faixas progressivas (itens de tributação separada excluídos)
- Quem: Aplica-se a residentes
- Limite: ¥1.9M/ano ≈ $12k
O imposto de renda nacional é progressivo em sete faixas: 5% até JPY 1,949,000 (≈ $12,300) de renda tributável, 10% até JPY 3,299,000, (≈ $20,800) 20% até JPY 6,949,000, (≈ $43,800) 23% até JPY 8,999,000, (≈ $56,800) 33% até JPY 17,999,000, (≈ $114,000) 40% até JPY 39,999,000 (≈ $252,000) e 45% a partir de JPY 40,000,000 (≈ $252,000). Os residentes que não são não residentes permanentes são tributados sobre a renda mundial, incluindo a renda de fonte estrangeira; os não residentes permanentes são tributados sobre a renda de fonte japonesa e sobre a renda de fonte estrangeira paga no Japão ou remetida ao Japão. Uma sobretaxa de reconstrução de 2.1% sobre o imposto de renda base e um imposto de habitantes de 10% são somados.
Tributado sobre
Renda tributável após deduções, tributada em faixas progressivas (itens de tributação separada excluídos); o imposto de habitantes é apurado sobre a renda do ano anterior.
A quem se aplica
- Aplica-se a residentes; os não residentes permanentes são tributados sobre a renda de fonte japonesa e a renda de fonte estrangeira remetida.
Exclusões
- A renda tributada pelas regras de tributação separada fica fora da escala progressiva.
- A partir de 2025, quando a renda base excede JPY 330 million (≈ $2,080,000), é acrescido um valor extra quando 22.5% do excedente é maior que o imposto de renda ordinário mais a sobretaxa de reconstrução.
Limites
- JPY 1,949,000 por ano (≈ $12,300) · Limite superior da faixa nacional de 5% (renda tributável a partir de JPY 1,000 (≈ $6)); dedução da tabela rápida JPY 0.
- JPY 3,299,000 por ano (≈ $20,800) · Limite superior da faixa de 10% (a partir de JPY 1,950,000 (≈ $12,300)); dedução da tabela rápida JPY 97,500 (≈ $610).
- JPY 6,949,000 por ano (≈ $43,800) · Limite superior da faixa de 20% (a partir de JPY 3,300,000 (≈ $20,800)); dedução da tabela rápida JPY 427,500 (≈ $2,700).
- JPY 8,999,000 por ano (≈ $56,800) · Limite superior da faixa de 23% (a partir de JPY 6,950,000 (≈ $43,800)); dedução da tabela rápida JPY 636,000 (≈ $4,010).
- JPY 17,999,000 por ano (≈ $114,000) · Limite superior da faixa de 33% (a partir de JPY 9,000,000 (≈ $56,800)); dedução da tabela rápida JPY 1,536,000 (≈ $9,690).
- JPY 39,999,000 por ano (≈ $252,000) · Limite superior da faixa de 40% (a partir de JPY 18,000,000 (≈ $114,000)); dedução da tabela rápida JPY 2,796,000 (≈ $17,600).
- JPY 40,000,000 por ano (≈ $252,000) · A faixa de 45% se aplica a partir desta renda tributável; dedução da tabela rápida JPY 4,796,000 (≈ $30,300).
Residência fiscal
Os indivíduos residentes têm domicílio no Japão ou residência contínua de 1 ano ou mais.
Vistos
O tratamento tributário segue o status de residência para fins fiscais, não o tipo de visto.
Outros impostos
O imposto especial de renda de reconstrução é de 2.1% do imposto de renda base, declarado e pago junto com o imposto de renda; para a renda gerada a partir de 1 de janeiro de 2027, a alíquota de reconstrução cai para 1.1% e um imposto especial de renda de defesa de 1% é retido em paralelo. O imposto individual de habitantes é de 10% da renda tributável (4% da prefeitura mais 6% do município nas alíquotas padrão; os governos locais podem fixar alíquotas diferentes), cobrado sobre a renda do ano anterior das pessoas domiciliadas no Japão em 1 de janeiro, mais valores per capita de JPY 1,000 (≈ $6) da prefeitura e JPY 3,000 (≈ $19) do município.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
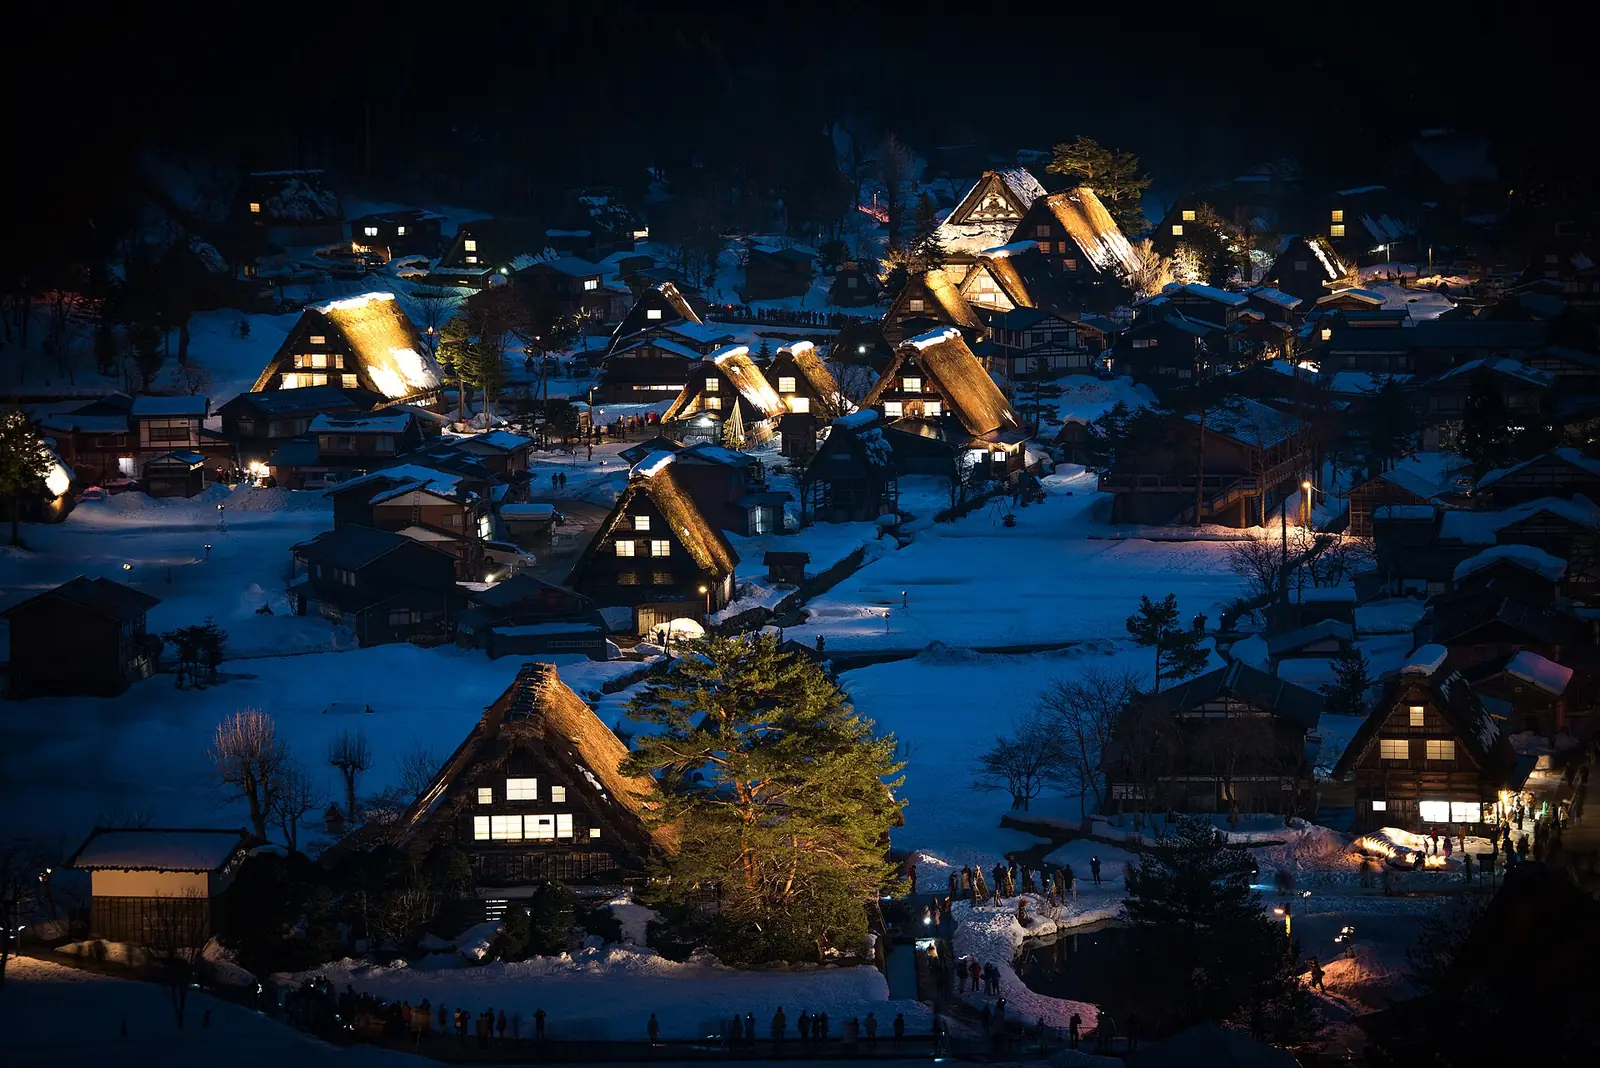
Japão em imagens
Caminho para a residência permanente · 1
- Residência permanente · Permanent Resident (永住者)
Chegar a Japão: primeiros passos
- Contrate um seguro médico privado quando sua rota o exigir, cobrindo morte, lesão e doença durante a estadia.
- Garanta um endereço e registre sua residência na prefeitura local.
- Abra uma conta bancária depois de ter seu cartão de residência e endereço.
- Guarde seu cronograma de estadia e comprovantes de poupança se sua rota os exigir.
Perguntas frequentes
Que vistos de talento especial tem Japão?
Japão tem 1 programa de talento. J-Find dá uma primeira estadia de 2 anos.
Japão tem um visto de férias e trabalho?
Sim. Japão tem 1 visto de férias e trabalho. Working Holiday dá uma primeira estadia de 1 ano.
Qual é o requisito de renda do visto de nômade digital de Japão em 2026?
Japão tem 1 visto de nômade ou de trabalho remoto. Visto de nômade digital exige renda de pelo menos JPY 10,000,000 por ano (≈ $63,100) e dá uma primeira estadia de 6 meses.
Posso me aposentar ou morar em Japão com minha poupança ou pensão?
Japão tem 1 via de aposentadoria ou de pagar para residir. Visitante de longa estadia (JPY 30M) exige poupança de pelo menos JPY 30,000,000 (≈ $189,000) e dá uma primeira estadia de 1 ano.
Posso me mudar para Japão abrindo um negócio?
Japão tem 2 vias de negócios ou startup. Business Manager exige um investimento de pelo menos JPY 30,000,000 (≈ $189,000) e dá uma primeira estadia de 5 anos que pode ser renovada. Visto para startups exige um investimento de pelo menos JPY 30,000,000 (≈ $189,000) e dá uma primeira estadia de 2 anos.
Que vistos de trabalho Japão oferece a estrangeiros?
Japão tem 14 vistos de trabalho. Visto de trabalho Skill Development dá uma primeira estadia de 3 anos. Visto Engineer/Specialist dá uma primeira estadia de 5 anos que pode ser renovada. Highly Skilled Professional dá uma primeira estadia de 5 anos que pode ser renovada.
Como se obtém um visto de estudante para Japão?
Japão tem 1 visto de estudante. Visto de estudante dá uma primeira estadia de 4.3 anos que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em Japão?
Sim. Japão tem 2 vistos de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 5 anos que pode ser renovada. Cônjuge de residente permanente dá uma primeira estadia de 5 anos que pode ser renovada.
Japão tem um regime fiscal especial para novos residentes?
Sim: Tratamento da renda de fonte estrangeira de não residentes permanentes. Os não residentes permanentes são tributados no Japão sobre a renda de fonte japonesa e sobre a renda de fonte estrangeira paga no Japão ou remetida ao Japão; a renda de fonte estrangeira paga e mantida no exterior fica fora da base tributária japonesa. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Japão AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.