Mudar para Vietnã
11 formas de se mudar para Vietnã no nosso guia: 4 vias para investidores, 5 vistos de trabalho, 1 visto de estudante, 1 visto de cônjuge.
Não há visto de nômade digital. Menor investimento: Visto de investidor ĐT3, ₫3B+ ≈ $116k. Verificado em com fontes oficiais.
O Vietnã oferece um conjunto de rotas de visto que acompanham a forma como você pretende passar seu tempo no país: investir, trabalhar para uma empresa, estudar ou entrar por um programa especial de talentos. As faixas para investidores baseiam-se no valor do aporte de capital, enquanto as categorias de trabalho e de estudante estão vinculadas a um patrocinador, a um empregador ou a uma instituição de ensino.
Investimento · 4

Trabalho · 5

Estudante · 1

Visto de estudante DH
Vistos de cônjuge · 1

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Impostos
O Vietnã tributa as pessoas físicas sobre renda de emprego, de negócios e outras rendas. Os residentes fiscais são tributados sobre a renda mundial, enquanto os não residentes são tributados sobre a renda de fonte vietnamita. A residência fiscal é separada da residência migratória, portanto a sua categoria de visto não resolve a questão por si só.
Regras gerais
Imposto de renda de pessoa física do Vietnã: residência, alcance mundial e alíquotas de 2026 (Law 109/2025/QH15)
Taxas progressivas
Detalhes
- Sobre: Renda tributável gerada dentro e fora do Vietnã para residentes
- Limite: ₫120M/ano ≈ $4,630
Os residentes fiscais do Vietnã (183 dias ou mais em um ano-calendário ou em 12 meses consecutivos a partir da primeira chegada, ou com residência habitual) são tributados sobre a renda dentro e fora do Vietnã; a renda de emprego dos residentes é tributada em escala progressiva de 5% a 35% a partir do período fiscal de 2026.
Tributado sobre
Renda tributável gerada dentro e fora do Vietnã para residentes; renda de fonte vietnamita para não residentes, cuja renda de emprego é tributada a 20% fixos sobre a remuneração por trabalho no Vietnã, independentemente de onde seja paga.
A quem se aplica
- Residente: presente no Vietnã 183 dias ou mais em um ano-calendário ou em 12 meses consecutivos a partir do primeiro dia de presença, ou com residência habitual (residência permanente registrada ou contrato de locação com prazo determinado) (article 2).
- Escala da renda de emprego de residentes, renda tributável anual (article 9): até VND 120 milhões (≈ $4,630) 5%; acima de 120 até 360 milhões 10%; acima de 360 até 720 milhões 20%; acima de 720 milhões até 1.2 bilhão 30%; acima de 1.2 bilhão 35%.
- Dedução pessoal de VND 15.5 milhões (≈ $600) por mês (VND 186 milhões (≈ $7,180) por ano) e VND 6.2 milhões (≈ $240) por mês por dependente (article 10).
Exclusões
- Os não residentes são tributados apenas sobre a renda gerada no Vietnã; sua renda de emprego por trabalho no Vietnã é tributada a 20% fixos, onde quer que seja paga (article 21).
Limites
- VND 120,000,000 por ano (≈ $4,630) · Limite superior da faixa de 5% para a renda de emprego de residentes
- VND 360,000,000 por ano (≈ $13,900) · Limite superior da faixa de 10%
- VND 720,000,000 por ano (≈ $27,800) · Limite superior da faixa de 20%
- VND 1,200,000,000 por ano (≈ $46,300) · Limite superior da faixa de 30%; 35% acima
- VND 186,000,000 por ano (≈ $7,180) · Dedução pessoal do contribuinte (VND 15.5 milhões (≈ $600) por mês)
Dias no país
- Pelo menos 183 dias em ano-calendário ou 12 meses consecutivos a partir do primeiro dia de presença · Pessoa física residente para fins de imposto de renda
Residência fiscal
A lei entra em vigor em 1 de julho de 2026; as regras sobre renda de negócios e renda de emprego de residentes se aplicam a partir do período fiscal de 2026 (article 29).
Vistos
A residência fiscal depende dos dias de presença ou da residência habitual, não do tipo de visto.
Outros impostos
As contribuições de seguro social, de saúde e de desemprego são dedutíveis da renda de emprego; o IVA e os impostos sobre empresas são separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Vietnã: isenção de imposto de renda de pessoa física por 5 anos para pessoal de alta qualidade de tecnologia digital e de alta tecnologia (Law 109/2025/QH15 article 5)
0% de imposto
Detalhes
- Sobre: Salários, ordenados e renda de emprego semelhante do pessoal elegível
A renda de salários e ordenados de pessoal de alta qualidade da indústria de tecnologia digital em atividades listadas, e de pessoal de alta tecnologia que realiza pesquisa e desenvolvimento de alta tecnologia ou de tecnologia estratégica, é isenta de imposto de renda de pessoa física por 5 anos.
Tributado sobre
Salários, ordenados e renda de emprego semelhante do pessoal elegível.
A quem se aplica
- Pessoal de tecnologia digital: renda de projetos em zonas de tecnologia digital concentradas, de pesquisa, desenvolvimento e produção de produtos digitais-chave, chips semicondutores e sistemas de inteligência artificial, ou de formação de mão de obra da indústria digital (article 5(2)).
- Pessoal de alta tecnologia que realiza pesquisa e desenvolvimento de alta tecnologia ou de tecnologia estratégica listada na lei de alta tecnologia (article 5(3)).
- A lei deixa as condições detalhadas para um decreto do Governo (article 5(6)) e não diz quando os 5 anos começam.
Exclusões
- A outra renda da mesma pessoa é tributada pelas regras ordinárias.
Vistos
A isenção depende da atividade, não do visto. Ter um visto UĐ1 não dá, por si só, a isenção.
Outros impostos
As contribuições de seguro social são separadas.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Vietnã: imposto de renda de pessoa física sobre renda de negócios de pessoas físicas residentes (Law 109/2025/QH15 article 7)
20% de imposto
Detalhes
- Sobre: Renda tributável igual à receita menos as despesas relacionadas no período fiscal
- Limite: ₫500M/ano ≈ $19k
Pessoas físicas residentes com receita anual de negócios de VND 500 milhões (≈ $19,300) ou menos não pagam imposto de renda de pessoa física; acima disso, o imposto incide sobre o lucro a 15% a 20% conforme a faixa de receita, ou sobre a receita acima de VND 500 milhões (≈ $19,300) a alíquotas de 0.5% a 5% para receita de até VND 3 bilhões (≈ $116,000).
Tributado sobre
Renda tributável igual à receita menos as despesas relacionadas no período fiscal; alternativamente, receita acima de VND 500 milhões (≈ $19,300) multiplicada por uma alíquota por atividade, para pessoas físicas com receita de até VND 3 bilhões (≈ $116,000).
A quem se aplica
- Pessoa física residente que exerce atividade empresarial, incluindo prática profissional independente e negócios de comércio eletrônico ou de plataformas digitais.
Exclusões
- O aluguel de imóveis, exceto atividade de hospedagem, é tributado a 5% sobre a receita acima de VND 500 milhões (≈ $19,300).
Limites
- VND 500,000,000 por ano (≈ $19,300) · Receita anual até este nível: sem imposto de renda de pessoa física
- VND 3,000,000,000 por ano (≈ $116,000) · Receita acima de 500 milhões até 3 bilhões: 15% sobre o lucro, ou alíquotas opcionais sobre a receita acima de 500 milhões (distribuição de mercadorias 0.5%, serviços 2%, produção e transporte 1.5%, outros negócios 1%); receita acima de 3 bilhões até 50 bilhões: 17% sobre o lucro
- VND 50,000,000,000 por ano (≈ $1,930,000) · Receita acima deste nível: 20% sobre o lucro
Dias no país
- Pelo menos 183 dias em ano-calendário ou 12 meses consecutivos a partir do primeiro dia de presença · Pessoa física residente para fins de imposto de renda
Residência fiscal
Aplica-se a partir do período fiscal de 2026 (article 29).
Vistos
O tratamento fiscal segue a residência e a atividade, não o tipo de visto; a atividade empresarial sob uma categoria de visto continua sujeita às regras de licenciamento.
Outros impostos
O IVA e o seguro social são separados.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
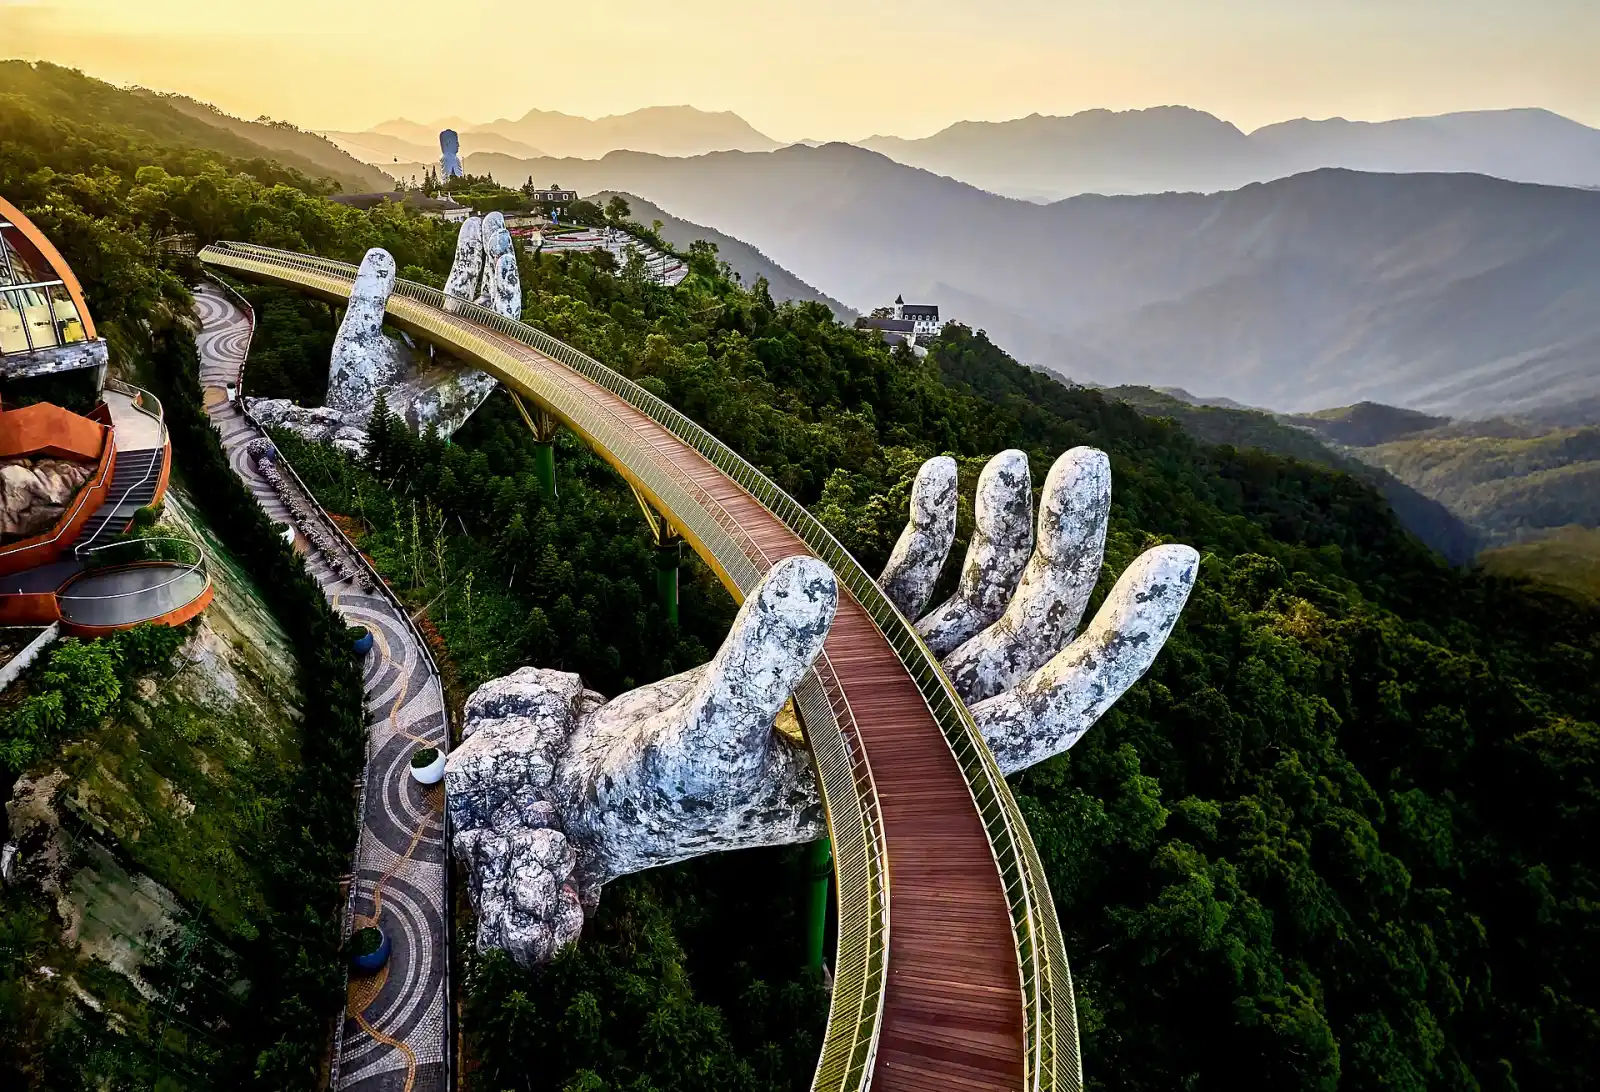
Vietnã em imagens
Caminho para a residência permanente · 1
- Residência permanente · Permanent residence (thường trú)
Chegar a Vietnã: primeiros passos
- Providencie um seguro de saúde que funcione no Vietnã, pois os registros não descrevem nenhum direito automático à saúde pública na chegada.
- Tenha um endereço estável pronto para o registro e as etapas administrativas, pois as questões de residência são tratadas separadamente do próprio visto.
- Abra uma conta bancária local para pagamentos do dia a dia e para quaisquer fluxos de investimento ou salário exigidos pela sua rota.
- Conclua o registro exigido junto às autoridades locais quando tiver seu endereço e seu cartão de residência ou status de visto em mãos.
- Tenha sua situação fiscal em mente desde o início, pois a residência migratória e a residência fiscal são avaliadas separadamente.
Perguntas frequentes
Quanto é preciso investir para obter residência em Vietnã?
Vietnã tem 4 vias para investidores. Visto de investidor ĐT1 exige um investimento de pelo menos VND 100,000,000,000 (≈ $3,860,000). Visto de investidor ĐT2 exige um investimento de pelo menos VND 50,000,000,000 (≈ $1,930,000). Visto de investidor ĐT3 exige um investimento de pelo menos VND 3,000,000,000 (≈ $116,000).
Que vistos de trabalho Vietnã oferece a estrangeiros?
Vietnã tem 5 vistos de trabalho. Existe também Visto de negócios DN1/DN2, Visto de talento digital UĐ1 e Visto para advogado estrangeiro (LS).
Como se obtém um visto de estudante para Vietnã?
Vietnã tem 1 visto de estudante. É Visto de estudante DH.
Posso me juntar ao meu cônjuge ou parceiro em Vietnã?
Sim. Vietnã tem 1 visto de cônjuge. É Cônjuge de cidadão.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Vietnã AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.