Mudar para Tailândia
22 formas de se mudar para Tailândia no nosso guia: 2 vistos de nômade / trabalho remoto, 5 vias para investidores, 4 vias de pagar para residir, 3 vias de negócios / startup, 4 vistos de trabalho, 2 vistos de estudante, 2 vistos de cônjuge.
Trabalhadores remotos: Visto DTV para nômades digitais e LTR · Work-from-Thailand. Menor investimento: Estadia de investidor · THB 2M, ฿2M+ ≈ $60k. Imposto para recém-chegados: Tailândia: renda de fonte estrangeira de residentes fiscais tributada quando trazida para a Tailândia (a partir de 1 January 2024), Base de remessa (a partir de 2024). Verificado em com fontes oficiais.
A Tailândia oferece várias rotas de longa estadia para quem deseja viver lá sem emprego local. Os principais caminhos são o Destination Thailand Visa para trabalhadores remotos e participantes de soft power, o visto Long-Term Resident para profissionais, investidores e aposentados, a associação Privilege Entry e os vistos de aposentadoria O-A e O-X.
Nômade / Trabalho remoto · 2

Visto DTV para nômades digitais
Poupança exigida: ฿500k+ ≈ $15k
LTR · Work-from-Thailand
Renda exigida: $80k+ por ano
Investimento · 5

Aposentadoria, viver de poupança ou pagar para residir · 4

Negócios / Startups · 3

Trabalho · 4

Estudante · 2

Visto de estudo (ED)
Primeira estadia: 1 ano, entrada de 90 dias
Visto de estudo (ED Plus)
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente permanente
Primeira estadia: Entrada de 90 dias, prorrogável
Cônjuge de cidadão
Renda exigida: ฿40k+ por mês ≈ $1,190
Impostos
A residência fiscal tailandesa geralmente começa quando você está presente na Tailândia pelo número limite de dias em um ano civil. A renda de trabalho realizado na Tailândia é de fonte tailandesa onde quer que seja paga.
Regime especial
Visto LTR: isenção para renda de fonte estrangeira trazida para a Tailândia (Royal Decree 743, section 5)
Benefício fiscal
Detalhes
Os titulares do visto LTR nas categorias Wealthy Global Citizen, Wealthy Pensioner ou Work-from-Thailand Professional são isentos do imposto de renda de pessoa física sobre renda de emprego, negócios e propriedade de fonte estrangeira trazida para a Tailândia; a renda de fonte tailandesa é tributada normalmente.
Tributado sobre
Renda tributável nos termos da section 40 do Revenue Code, proveniente de emprego, de negócio exercido no exterior ou de propriedade situada no exterior no ano fiscal anterior e trazida para a Tailândia. O decreto não fixa alíquota; o benefício é uma isenção do imposto de renda sobre essa renda de fonte estrangeira.
A quem se aplica
- Possuir um visto Long-Term Resident nos termos da lei de imigração em uma das três categorias: Wealthy Global Citizen, Wealthy Pensioner ou Work-from-Thailand Professional (Royal Decree 743 section 5).
- Atender às qualificações, regras, procedimentos e condições prescritos pelo Director-General of the Revenue Department (section 6).
- O benefício é suspenso em qualquer ano fiscal em que essas regras não sejam seguidas (section 7).
Exclusões
- Titulares de LTR Highly Skilled Professional não estão cobertos por esta isenção; a alíquota separada de 17% sobre a renda de trabalho na Tailândia é “LTR Highly Skilled Professional: 17% on employment income”.
- A renda de trabalho realizado na Tailândia é renda de fonte tailandesa, seja quem for que pague, e não é abrangida.
- A renda de negócio ou propriedade na Tailândia é tributada pelas regras ordinárias.
Dias no país
- Pelo menos 180 dias em ano fiscal · Uma pessoa presente na Tailândia por um ou mais períodos que totalizem 180 dias em um ano fiscal é considerada residente na Tailândia para os fins do Revenue Code.
Residência fiscal
A residência fiscal tailandesa segue a presença de 180 dias ou mais no ano fiscal; o próprio visto LTR não define a residência fiscal.
Vistos
A isenção está vinculada à categoria do visto LTR; não está disponível para titulares de outros vistos.
Outros impostos
IVA, contribuições previdenciárias, imposto retido na fonte e tributos locais não são dispensados pelo Royal Decree 743.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
LTR Highly Skilled Professional: 17% sobre renda de emprego (Royal Decree 743, sections 3-4)
17% de imposto
Detalhes
- Quem: Estrangeiro classificado como High-Skilled Professional e com visto Long-Term Resident concedido
Os titulares de LTR Highly Skilled Professional empregados por uma empresa ou sociedade jurídica em um setor-alvo têm o imposto retido à alíquota reduzida de 17% dessa renda de emprego, quando a alíquota ordinária de retenção seria mais alta. Podem deixar a renda fora de sua declaração se não pedirem restituição nem crédito pelo imposto retido.
Tributado sobre
Renda tributável de emprego em uma empresa ou sociedade jurídica que exerça setores-alvo nos termos das leis de competitividade nacional, promoção de investimentos ou Eastern Special Development Zone, calculada nos termos da section 50(1) do Revenue Code.
A quem se aplica
- Estrangeiro classificado como High-Skilled Professional e com visto Long-Term Resident concedido.
- O empregador é uma empresa ou sociedade jurídica em um setor-alvo, segundo as regras definidas pelo Director-General of the Revenue Department.
- Quando a retenção ordinária sobre a renda seria inferior a 17%, a isenção de incluí-la na declaração só se aplica se o estrangeiro permitir que o pagador retenha 17% (section 3, segundo parágrafo).
- O estrangeiro apresenta uma declaração informando a renda isenta e não pede restituição nem crédito do imposto retido, no todo ou em parte (section 4).
Exclusões
- A renda de empregadores fora dos setores-alvo é tributada pelas alíquotas progressivas ordinárias (a decisão 0702/637 do Revenue Department traz um exemplo).
- A alíquota de 17% abrange apenas a renda de emprego; não é uma isenção para renda de fonte estrangeira.
Dias no país
- Pelo menos 180 dias em ano fiscal · Teste de presença para residência fiscal tailandesa (Revenue Code section 41).
Residência fiscal
Aplica-se aos titulares de LTR independentemente dos dias de residência fiscal; a retenção é de 17% da renda.
Vistos
Exige a categoria Highly Skilled Professional do visto LTR.
Outros impostos
IVA, previdência social e tributos locais são separados.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Tailândia: renda de fonte estrangeira de residentes fiscais tributada quando trazida para a Tailândia (a partir de 1 January 2024)
Base de remessa (a partir de 2024)
Detalhes
Uma pessoa presente na Tailândia por 180 dias ou mais em um ano fiscal é residente fiscal tailandesa. A renda tributável de fonte estrangeira auferida a partir de 1 January 2024 é tributada na Tailândia no ano em que é trazida para o país; a renda auferida antes de 2024 não é tributada, mesmo que trazida depois.
Tributado sobre
Renda tributável de fonte estrangeira nos termos da section 40 do Revenue Code (emprego, negócio, propriedade no exterior) auferida em ou após 1 January 2024, tributada pela tabela progressiva da section 48 no ano fiscal em que é trazida para a Tailândia.
A quem se aplica
- Presente na Tailândia por um ou mais períodos que totalizem 180 dias no ano fiscal em que a renda é auferida (Revenue Code section 41).
- A renda é auferida em ou após 1 January 2024 e é trazida para a Tailândia nesse ano ou em um ano posterior (Departmental Order Por. 161/2566 conforme alterada pela Por. 162/2566).
Exclusões
- A renda auferida antes de 1 January 2024 não é tributada quando trazida, mesmo em 2024 ou depois.
- As categorias LTR abrangidas pela seção 5 do Decreto Real 743 são isentas sobre a renda de fonte estrangeira trazida ao país (veja “LTR visa: exemption for foreign-source income brought into Thailand”).
Dias no país
- Pelo menos 180 dias em ano fiscal em que a renda é auferida · Residente para os fins da section 41 do Revenue Code.
Residência fiscal
A residência é testada no ano em que a renda é auferida; o imposto incide no ano em que a renda é trazida para a Tailândia.
Vistos
Não vinculada a um visto; aplica-se a qualquer pessoa que atenda ao teste de 180 dias.
Outros impostos
IVA e contribuições previdenciárias são separados. Créditos de imposto estrangeiro estão disponíveis nos termos do Revenue Code e dos tratados tributários.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Tailândia: alíquotas progressivas do imposto de renda de pessoa física para residentes e não residentes
Taxas progressivas
Detalhes
- Limite: ฿150k/ano ≈ $4,460
O imposto de renda de pessoa física tailandês é progressivo de 0% a 35% sobre a renda líquida; a faixa de 35% começa acima de THB 5 million (≈ $149,000). Os residentes pagam sobre a renda de fonte tailandesa e sobre a parcela de fonte estrangeira trazida para a Tailândia; os não residentes pagam apenas sobre a renda de fonte tailandesa.
Tributado sobre
Renda líquida tributável após abatimentos e deduções (Revenue Code section 48), ano fiscal civil.
A quem se aplica
- Aplica-se a residentes (180 dias ou mais no ano fiscal) e a não residentes sobre renda de fonte tailandesa.
Exclusões
- As categorias LTR e outros regimes especiais modificam este tratamento (veja os registros LTR).
Limites
- THB 150,000 por ano (≈ $4,460) · A renda líquida até este valor é isenta.
- THB 300,000 por ano (≈ $8,920) · 5% sobre a renda líquida acima de 150,000 até 300,000.
- THB 500,000 por ano (≈ $14,900) · 10% acima de 300,000 até 500,000.
- THB 750,000 por ano (≈ $22,300) · 15% acima de 500,000 até 750,000.
- THB 1,000,000 por ano (≈ $29,700) · 20% acima de 750,000 até 1,000,000.
- THB 2,000,000 por ano (≈ $59,500) · 25% acima de 1,000,000 até 2,000,000.
- THB 5,000,000 por ano (≈ $149,000) · 30% acima de 2,000,000 até 5,000,000; 35% acima de 5,000,000.
Dias no país
- Pelo menos 180 dias em ano fiscal · Residente para os fins da section 41 do Revenue Code.
Residência fiscal
Os residentes são tributados sobre a renda de fonte tailandesa e sobre a renda de fonte estrangeira trazida para a Tailândia; os não residentes apenas sobre a renda de fonte tailandesa.
Vistos
Não vinculada a um visto.
Outros impostos
Um imposto mínimo de 0.5% da renda tributável (categorias de renda 2 a 8) se aplica a partir de THB 120,000 (≈ $3,570) de renda tributável quando excede o imposto progressivo (Revenue Code section 48(2)). IVA e contribuições previdenciárias são separados.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
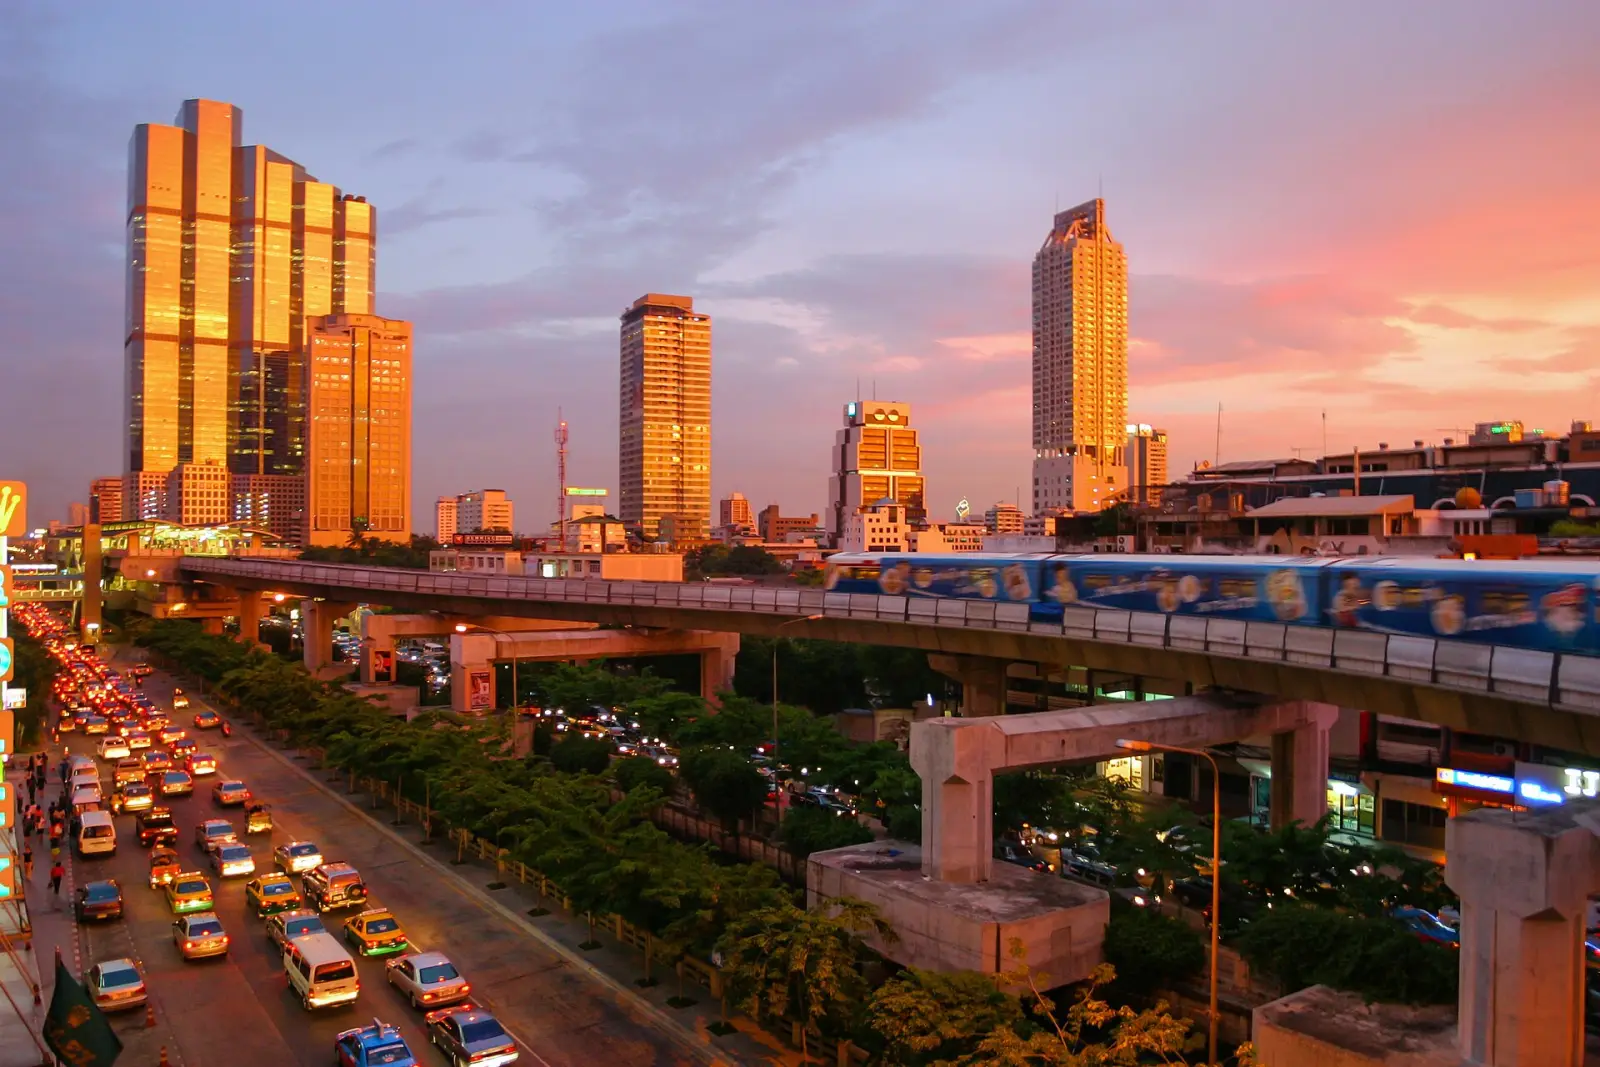
Tailândia em imagens
Passar para mais tarde · 1
Aposentadoria ou viver de poupança
Prorrogação para aposentados (50+)
Renda exigida: ฿65k+ por mês ≈ $1,930
Chegar a Tailândia: primeiros passos
- Guarde comprovantes de seu endereço na Tailândia, pois a comunicação à Imigração e alguns pedidos o exigem.
- Abra uma conta bancária na Tailândia se sua rota exigir um depósito em banco tailandês ou se você precisar de serviços bancários locais no dia a dia.
- Cumpra a obrigação de comunicação à Imigração se permanecer pelo número de dias consecutivos que a aciona.
- Se pretende trabalhar para um empregador tailandês, obtenha a autorização de trabalho separada antes de começar; um visto sozinho não é permissão para trabalhar.
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Tailândia em 2026?
Tailândia tem 2 vistos de nômade ou de trabalho remoto. Visto DTV para nômades digitais exige poupança de pelo menos THB 500,000 (≈ $14,900) e dá uma primeira estadia de 6 meses que pode ser renovada. LTR · Work-from-Thailand exige renda de pelo menos $80,000 por ano e dá uma primeira estadia de 5 anos que pode ser renovada.
Quanto é preciso investir para obter residência em Tailândia?
Tailândia tem 5 vias para investidores. LTR · Wealthy Global Citizen exige um investimento de pelo menos $500,000 e dá uma primeira estadia de 5 anos que pode ser renovada. Estadia de investidor · THB 10M exige um investimento de pelo menos THB 10,000,000 (≈ $297,000) e dá uma primeira estadia de 2 anos. Estadia de investidor · THB 2M exige um investimento de pelo menos THB 2,000,000 (≈ $59,500) e dá uma primeira estadia de 1 ano.
Posso me aposentar ou morar em Tailândia com minha poupança ou pensão?
Tailândia tem 4 vias de aposentadoria ou de pagar para residir. LTR · Wealthy Pensioner exige renda de pelo menos $80,000 por ano e dá uma primeira estadia de 5 anos que pode ser renovada. Thailand Privilege (PE) exige uma taxa a partir de THB 650,000 (≈ $19,300) e dá uma primeira estadia de 1 ano. Aposentadoria O-A (1 ano) exige renda de THB 65,000 por mês (≈ $1,930) e dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me mudar para Tailândia abrindo um negócio?
Tailândia tem 3 vias de negócios ou startup. SMART Visa S · 2 anos exige poupança de pelo menos THB 600,000 (≈ $17,800) e dá uma primeira estadia de 2 anos que pode ser renovada. SMART Visa S · 1 ano exige poupança de pelo menos THB 600,000 (≈ $17,800) e dá uma primeira estadia de 1 ano que pode ser renovada. SMART Visa S · 6 meses dá uma primeira estadia de 6 meses que pode ser renovada.
Que vistos de trabalho Tailândia oferece a estrangeiros?
Tailândia tem 4 vistos de trabalho. LTR · Highly Skilled exige um salário de pelo menos $80,000 por ano e dá uma primeira estadia de 5 anos que pode ser renovada. Visto de trabalho (Non-B) dá uma primeira estadia de 3 meses que pode ser renovada. SMART Visa E exige um salário de pelo menos THB 200,000 por mês (≈ $5,950) e dá uma primeira estadia de 4 anos que pode ser renovada.
Como se obtém um visto de estudante para Tailândia?
Tailândia tem 2 vistos de estudante. Visto de estudo (ED) dá uma primeira estadia de 3 meses que pode ser renovada. Existe também Visto de estudo (ED Plus).
Posso me juntar ao meu cônjuge ou parceiro em Tailândia?
Sim. Tailândia tem 2 vistos de cônjuge. Cônjuge de residente permanente dá uma primeira estadia de 3 meses que pode ser renovada. Cônjuge de cidadão exige renda de pelo menos THB 40,000 por mês (≈ $1,190) e dá uma primeira estadia de 3 meses que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Tailândia AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.