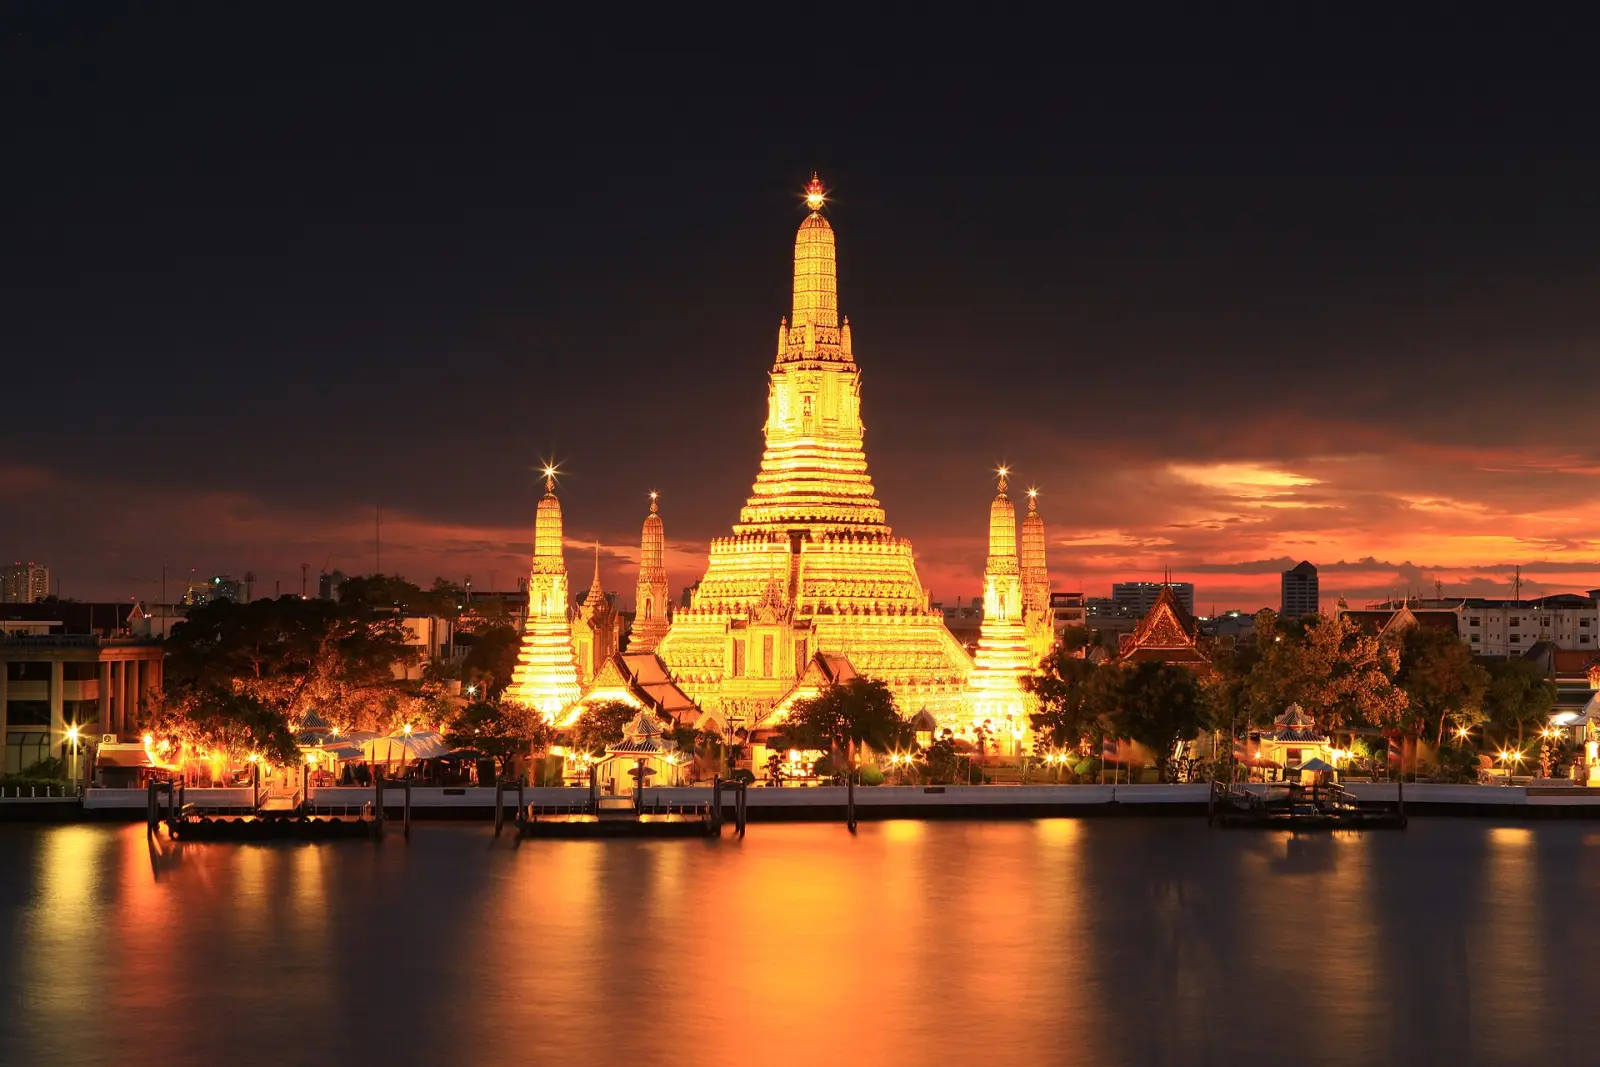
Umzug nach Thailand
22 Möglichkeiten für den Umzug nach Thailand in unserem Leitfaden: 2 Nomaden-/Remote-Arbeit-Visa, 5 Investorenrouten, 4 Routen mit Zahlung für den Aufenthalt, 3 Routen für Unternehmen / Start-ups, 4 Arbeitsvisa, 2 Studienvisa, 2 Ehegattenvisa.
Remote-Arbeit: DTV-Visum für digitale Nomaden und LTR · Work-from-Thailand. Kleinste Investition: Investorenaufenthalt · THB 2M, ฿2M+ ≈ $60k. Steuern für Neuzugezogene: Thailand: Einkommen aus ausländischen Quellen steuerlich Ansässiger wird besteuert, wenn es nach Thailand eingebracht wird (ab 1, Überweisungsbasis (ab 2024). Am anhand der amtlichen Quellen geprüft.
Thailand bietet mehrere Langzeitrouten für Menschen, die dort ohne örtliche Beschäftigung leben möchten. Die wichtigsten Wege sind das Destination Thailand Visa für Remote-Arbeitende und Soft-Power-Teilnehmende, das Long-Term-Resident-Visum für Fachkräfte, Investoren und Pensionäre, die Privilege-Entry-Mitgliedschaft sowie die Ruhestandsvisa O-A und O-X.
Nomaden / Remote-Arbeit · 2

DTV-Visum für digitale Nomaden
Nötige Ersparnisse: ฿500k+ ≈ $15k
LTR · Work-from-Thailand
Nötiges Einkommen: $80k+ im Jahr
Investition · 5

Ruhestand, Leben von Ersparnissen oder Zahlung für den Aufenthalt · 4

Unternehmen / Start-up · 3

Arbeit · 4

Studium · 2

Studienvisum (ED)
Erster Aufenthalt: 1 J., Einreise 90 Tage
Studienvisum (ED Plus)
Ehegattenvisa · 2

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner einer Person mit Daueraufenthalt
Erster Aufenthalt: Einreise 90 Tage, verlängerbar
Ehepartner eines Staatsbürgers
Nötiges Einkommen: ฿40k+ im Monat ≈ $1,190
Steuern
Die thailändische steuerliche Ansässigkeit beginnt in der Regel, wenn Sie sich in einem Kalenderjahr die Schwellenzahl an Tagen in Thailand aufhalten. Einkommen aus in Thailand ausgeübter Arbeit stammt aus thailändischen Quellen, wo auch immer es gezahlt wird.
Sonderregelung
LTR-Visum: Befreiung für nach Thailand eingebrachtes Einkommen aus ausländischen Quellen (Royal Decree 743, section 5)
Steuererleichterung
Details
Inhaber des LTR-Visums in den Kategorien Wealthy Global Citizen, Wealthy Pensioner oder Work-from-Thailand Professional sind von der Einkommensteuer auf nach Thailand eingebrachte Einkünfte aus Beschäftigung, Geschäft und Vermögen aus ausländischen Quellen befreit; Einkommen aus thailändischen Quellen wird normal besteuert.
Besteuert wird
Steuerpflichtiges Einkommen nach section 40 des Revenue Code aus Beschäftigung, aus einem im Ausland betriebenen Geschäft oder aus im Ausland gelegenem Vermögen im vorangegangenen Steuerjahr, das nach Thailand eingebracht wurde. Das Dekret legt keinen Satz fest; der Vorteil ist eine Befreiung von der Einkommensteuer auf dieses Einkommen aus ausländischen Quellen.
Für wen es gilt
- Ein Long-Term-Resident-Visum nach dem Einwanderungsrecht in einer von drei Kategorien besitzen: Wealthy Global Citizen, Wealthy Pensioner oder Work-from-Thailand Professional (Royal Decree 743 section 5).
- Die Voraussetzungen, Regeln, Verfahren und Bedingungen erfüllen, die vom Generaldirektor des Revenue Department vorgeschrieben sind (section 6).
- Der Vorteil ruht für jedes Steuerjahr, in dem diese Regeln nicht befolgt werden (section 7).
Ausschlüsse
- Inhaber eines LTR Highly Skilled Professional sind von dieser Befreiung nicht erfasst; für sie gilt weiterhin der gesonderte Satz von 17% auf thailändische Einkünfte aus unselbständiger Arbeit: „LTR Highly Skilled Professional: 17% on employment income“.
- Einkommen aus in Thailand ausgeübter Arbeit ist Einkommen aus thailändischen Quellen, unabhängig davon, wer zahlt, und ist nicht erfasst.
- Einkommen aus einem Geschäft oder Vermögen in Thailand wird nach den allgemeinen Regeln besteuert.
Tage im Land
- Mindestens 180 Tage in Steuerjahr · Eine Person, die sich in einem Steuerjahr in einem oder mehreren Zeiträumen von insgesamt 180 Tagen in Thailand aufhält, gilt im Sinne des Revenue Code als in Thailand ansässige Person.
Steuerliche Ansässigkeit
Die thailändische steuerliche Ansässigkeit folgt der Anwesenheit von 180 Tagen oder mehr im Steuerjahr; das LTR-Visum selbst begründet keine steuerliche Ansässigkeit.
Visa
Die Befreiung knüpft an die LTR-Visumkategorie an; sie steht Inhabern anderer Visa nicht zur Verfügung.
Weitere Steuern
Mehrwertsteuer, Sozialversicherungsbeiträge, Quellensteuer und lokale Steuern werden durch Royal Decree 743 nicht erlassen.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
LTR Highly Skilled Professional: 17% auf Erwerbseinkommen (Royal Decree 743, sections 3-4)
17% Steuer
Details
- Wer: Ausländer, der als High-Skilled Professional eingestuft ist und ein Long-Term-Resident-Visum erhalten hat
Inhaber des LTR als Highly Skilled Professional, die bei einem Unternehmen oder einer juristischen Personengesellschaft in einer Zielbranche angestellt sind, unterliegen einem Steuerabzug zu einem ermäßigten Satz von 17% dieses Erwerbseinkommens, wo der übliche Quellensteuersatz höher wäre. Sie können das Einkommen in ihrer Steuererklärung weglassen, wenn sie keine Erstattung oder Anrechnung der einbehaltenen Steuer beantragen.
Besteuert wird
Steuerpflichtiges Einkommen aus einer Beschäftigung bei einem Unternehmen oder einer juristischen Personengesellschaft, das Zielbranchen nach den Gesetzen zur nationalen Wettbewerbsfähigkeit, Investitionsförderung oder zur Eastern Special Development Zone betreibt, berechnet nach section 50(1) des Revenue Code.
Für wen es gilt
- Ausländer, der als High-Skilled Professional eingestuft ist und ein Long-Term-Resident-Visum erhalten hat.
- Der Arbeitgeber ist ein Unternehmen oder eine juristische Personengesellschaft in einer Zielbranche, nach den vom Generaldirektor des Revenue Department festgelegten Regeln.
- Wo die übliche Quellensteuer auf das Einkommen unter 17% läge, gilt die Befreiung von der Aufnahme in die Steuererklärung nur, wenn der Ausländer dem Zahlenden erlaubt, 17% einzubehalten (section 3, second paragraph).
- Der Ausländer reicht eine Erklärung ein, in der das befreite Einkommen angegeben ist, und beantragt keine vollständige oder teilweise Erstattung oder Anrechnung der einbehaltenen Steuer (section 4).
Ausschlüsse
- Einkommen von Arbeitgebern außerhalb der Zielbranchen wird nach den allgemeinen progressiven Sätzen besteuert (Revenue Department ruling 0702/637 gibt ein Beispiel).
- Der Satz von 17% gilt nur für Erwerbseinkommen; er ist keine Befreiung für Einkommen aus ausländischen Quellen.
Tage im Land
- Mindestens 180 Tage in Steuerjahr · Anwesenheitstest für die thailändische steuerliche Ansässigkeit (Revenue Code section 41).
Steuerliche Ansässigkeit
Gilt für LTR-Inhaber unabhängig von den Tagen der steuerlichen Ansässigkeit; die Quellensteuer beträgt 17% des Einkommens.
Visa
Erfordert die Kategorie Highly Skilled Professional des LTR-Visums.
Weitere Steuern
Mehrwertsteuer, Sozialversicherung und lokale Steuern sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Thailand: Einkommen aus ausländischen Quellen steuerlich Ansässiger wird besteuert, wenn es nach Thailand eingebracht wird (ab 1. Januar 2024)
Überweisungsbasis (ab 2024)
Details
Eine Person, die sich in einem Steuerjahr 180 Tage oder länger in Thailand aufhält, ist in Thailand steuerlich ansässig. Steuerpflichtiges Einkommen aus ausländischen Quellen, das ab 1. Januar 2024 erzielt wurde, wird in Thailand in dem Jahr besteuert, in dem es ins Land eingebracht wird; vor 2024 erzieltes Einkommen wird nicht besteuert, auch wenn es später eingebracht wird.
Besteuert wird
Steuerpflichtiges Einkommen aus ausländischen Quellen nach Revenue Code section 40 (Beschäftigung, Geschäft, Vermögen im Ausland), das am oder nach dem 1. Januar 2024 erzielt wurde, besteuert nach der progressiven Tabelle in section 48 in dem Steuerjahr, in dem es nach Thailand eingebracht wird.
Für wen es gilt
- Aufenthalt in Thailand in einem oder mehreren Zeiträumen von insgesamt 180 Tagen in dem Steuerjahr, in dem das Einkommen erzielt wird (Revenue Code section 41).
- Das Einkommen wird am oder nach dem 1. Januar 2024 erzielt und in diesem oder einem späteren Jahr nach Thailand eingebracht (Departmental Order Por. 161/2566 as amended by Por. 162/2566).
Ausschlüsse
- Vor dem 1. Januar 2024 erzieltes Einkommen wird beim Einbringen nicht besteuert, auch nicht in 2024 oder später.
- LTR-Kategorien, die unter Section 5 der Royal Decree 743 fallen, sind bei nach Thailand überwiesenen Auslandseinkünften befreit (siehe „LTR visa: exemption for foreign-source income brought into Thailand“).
Tage im Land
- Mindestens 180 Tage in Steuerjahr, in dem das Einkommen erzielt wird · Ansässig im Sinne von Revenue Code section 41.
Steuerliche Ansässigkeit
Die Ansässigkeit wird in dem Jahr geprüft, in dem das Einkommen erzielt wird; die Steuer fällt in dem Jahr an, in dem das Einkommen nach Thailand eingebracht wird.
Visa
Nicht an ein Visum gebunden; gilt für jede Person, die den 180-Tage-Test erfüllt.
Weitere Steuern
Mehrwertsteuer und Sozialversicherungsbeiträge sind gesondert zu betrachten. Anrechnungen ausländischer Steuern sind nach dem Revenue Code und nach Doppelbesteuerungsabkommen möglich.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Thailand: progressive Einkommensteuersätze für Ansässige und Nichtansässige
Progressive Sätze
Details
- Grenze: ฿150k/Jahr ≈ $4,460
Die thailändische Einkommensteuer ist progressiv von 0% bis 35% auf das Nettoeinkommen; die Stufe von 35% beginnt oberhalb von THB 5 (≈ $0) Mio.. Ansässige zahlen auf Einkommen aus thailändischen Quellen und auf den nach Thailand eingebrachten Teil des Einkommens aus ausländischen Quellen; Nichtansässige zahlen nur auf Einkommen aus thailändischen Quellen.
Besteuert wird
Steuerpflichtiges Nettoeinkommen nach Freibeträgen und Abzügen (Revenue Code section 48), Kalender-Steuerjahr.
Für wen es gilt
- Gilt für Ansässige (180 Tage oder mehr im Steuerjahr) und Nichtansässige auf Einkommen aus thailändischen Quellen.
Ausschlüsse
- LTR-Kategorien und andere Sonderregelungen verändern diese Behandlung (siehe die LTR-Datensätze).
Grenzen
- THB 150,000 im Jahr (≈ $4,460) · Nettoeinkommen bis zu diesem Betrag ist befreit.
- THB 300,000 im Jahr (≈ $8,920) · 5% auf Nettoeinkommen oberhalb von 150,000 bis 300,000.
- THB 500,000 im Jahr (≈ $14,900) · 10% oberhalb von 300,000 bis 500,000.
- THB 750,000 im Jahr (≈ $22,300) · 15% oberhalb von 500,000 bis 750,000.
- THB 1,000,000 im Jahr (≈ $29,700) · 20% oberhalb von 750,000 bis 1,000,000.
- THB 2,000,000 im Jahr (≈ $59,500) · 25% oberhalb von 1,000,000 bis 2,000,000.
- THB 5,000,000 im Jahr (≈ $149,000) · 30% oberhalb von 2,000,000 bis 5,000,000; 35% oberhalb von 5,000,000.
Tage im Land
- Mindestens 180 Tage in Steuerjahr · Ansässig im Sinne von Revenue Code section 41.
Steuerliche Ansässigkeit
Ansässige werden auf Einkommen aus thailändischen Quellen und auf nach Thailand eingebrachtes Einkommen aus ausländischen Quellen besteuert; Nichtansässige nur auf Einkommen aus thailändischen Quellen.
Visa
Nicht an ein Visum gebunden.
Weitere Steuern
Eine Mindeststeuer von 0.5% des steuerpflichtigen Einkommens (Einkommenskategorien 2 bis 8) gilt ab THB 120,000 (≈ $3,570) steuerpflichtigem Einkommen, sofern sie die progressive Steuer übersteigt (Revenue Code section 48(2)). Mehrwertsteuer und Sozialversicherungsbeiträge sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Thailand in Bildern
Später wechseln · 1
Ruhestand oder Leben von Ersparnissen
Verlängerung für Ruheständler (50+)
Nötiges Einkommen: ฿65k+ im Monat ≈ $1,930
Ankunft in Thailand: erste Schritte
- Bewahren Sie Nachweise über Ihre thailändische Adresse auf, da die Meldepflicht bei der Einwanderungsbehörde und einige Anträge danach fragen.
- Eröffnen Sie ein thailändisches Bankkonto, wenn Ihre Route eine Einlage bei einer thailändischen Bank verlangt oder Sie im Alltag ein örtliches Konto benötigen.
- Erfüllen Sie die Meldepflicht bei der Einwanderungsbehörde, wenn Sie die Schwelle aufeinanderfolgender Tage erreichen, ab der sie gilt.
- Wenn Sie für einen thailändischen Arbeitgeber arbeiten wollen, holen Sie die gesonderte Arbeitserlaubnis vor Arbeitsbeginn ein; ein Visum allein ist keine Arbeitserlaubnis.
Häufige Fragen
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Thailand im Jahr 2026?
Thailand hat 2 Visa für digitale Nomaden oder Remote-Arbeit. DTV-Visum für digitale Nomaden verlangt Ersparnisse von mindestens THB 500,000 (≈ $14,900) und gewährt einen ersten Aufenthalt von 6 Monate, der verlängert werden kann. LTR · Work-from-Thailand verlangt ein Einkommen von mindestens $80,000 im Jahr und gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann.
Wie viel muss man für einen Aufenthalt in Thailand investieren?
Thailand hat 5 Investorenrouten. LTR · Wealthy Global Citizen verlangt eine Investition von mindestens $500,000 und gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann. Investorenaufenthalt · THB 10M verlangt eine Investition von mindestens THB 10,000,000 (≈ $297,000) und gewährt einen ersten Aufenthalt von 2 Jahre. Investorenaufenthalt · THB 2M verlangt eine Investition von mindestens THB 2,000,000 (≈ $59,500) und gewährt einen ersten Aufenthalt von 1 Jahr.
Kann man in Thailand vom Ersparten oder von einer Rente im Ruhestand leben?
Thailand hat 4 Routen für den Ruhestand oder mit Zahlung für den Aufenthalt. LTR · Wealthy Pensioner verlangt ein Einkommen von mindestens $80,000 im Jahr und gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann. Thailand Privilege (PE) verlangt eine Gebühr ab THB 650,000 (≈ $19,300) und gewährt einen ersten Aufenthalt von 1 Jahr. Ruhestand O-A (1 Jahr) verlangt ein Einkommen von THB 65,000 im Monat (≈ $1,930) und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Kann man durch die Gründung eines Unternehmens nach Thailand ziehen?
Thailand hat 3 Routen für Unternehmen oder Start-ups. SMART Visa S · 2 Jahre verlangt Ersparnisse von mindestens THB 600,000 (≈ $17,800) und gewährt einen ersten Aufenthalt von 2 Jahre, der verlängert werden kann. SMART Visa S · 1 Jahr verlangt Ersparnisse von mindestens THB 600,000 (≈ $17,800) und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. SMART Visa S · 6 Monate gewährt einen ersten Aufenthalt von 6 Monate, der verlängert werden kann.
Welche Arbeitsvisa bietet Thailand Ausländern an?
Thailand hat 4 Arbeitsvisa. LTR · Highly Skilled verlangt ein Gehalt von mindestens $80,000 im Jahr und gewährt einen ersten Aufenthalt von 5 Jahre, der verlängert werden kann. Arbeitsvisum (Non-B) gewährt einen ersten Aufenthalt von 3 Monate, der verlängert werden kann. SMART Visa E verlangt ein Gehalt von mindestens THB 200,000 im Monat (≈ $5,950) und gewährt einen ersten Aufenthalt von 4 Jahre, der verlängert werden kann.
Wie erhält man ein Studienvisum für Thailand?
Thailand hat 2 Studienvisa. Studienvisum (ED) gewährt einen ersten Aufenthalt von 3 Monate, der verlängert werden kann. Es gibt außerdem Studienvisum (ED Plus).
Kann man in Thailand zu Ehe- oder Lebenspartner ziehen?
Ja. Thailand hat 2 Ehegattenvisa. Ehepartner einer Person mit Daueraufenthalt gewährt einen ersten Aufenthalt von 3 Monate, der verlängert werden kann. Ehepartner eines Staatsbürgers verlangt ein Einkommen von mindestens THB 40,000 im Monat (≈ $1,190) und gewährt einen ersten Aufenthalt von 3 Monate, der verlängert werden kann.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Thailand fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.