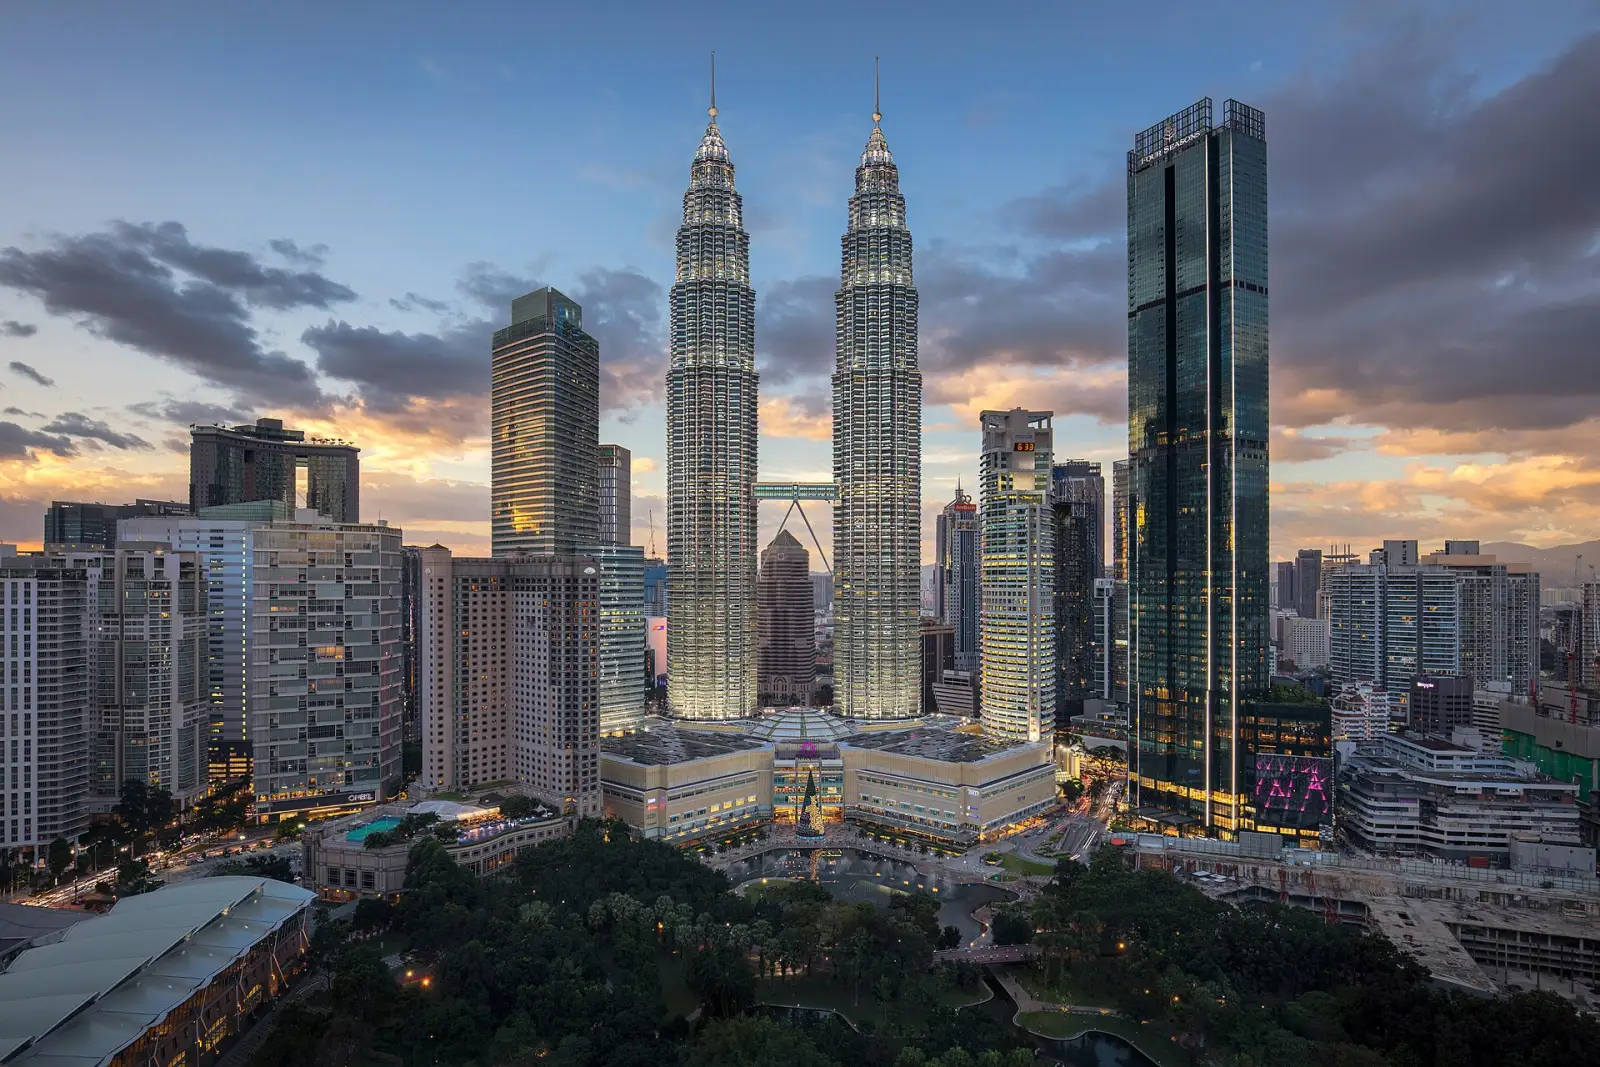
Umzug nach Malaysia
8 Möglichkeiten für den Umzug nach Malaysia in unserem Leitfaden: 1 Nomaden-/Remote-Arbeit-Visum, 1 Investorenroute, 4 Routen mit Zahlung für den Aufenthalt, 1 Arbeitsvisum, 1 Studienvisum.
Remote-Arbeit: DE Rantau Nomad Pass, ab $24k im Jahr. Steuern für Neuzugezogene: Malaysia: Befreiung für Einkünfte aus dem Ausland, die ansässige Einzelpersonen erhalten (1 January 2022 bis 31 December 2036), Einkommen aus ausländischen Quellen befreit. Am anhand der amtlichen Quellen geprüft.
Malaysia bietet eine Reihe von Einwanderungswegen für Menschen, die dort leben, arbeiten, studieren oder ihren Ruhestand verbringen möchten. Visa und Steuern sind getrennt zu betrachten.
Nomaden / Remote-Arbeit · 1

DE Rantau Nomad Pass
Nötiges Einkommen: ab $24k im Jahr
Investition · 1

Premium Visa (PVIP)
Nötige Ersparnisse: MYR 1M+ ≈ $245k
Ruhestand oder Leben von Ersparnissen · 4

Arbeit · 1

Employment Pass
Nötiges Einkommen: ab MYR 5,000 im Monat ≈ $1,220
Studium · 1

Student Pass
Steuern
Wenn Sie in Malaysia steuerlich ansässig werden, sind Einkünfte aus dem Ausland, die Sie in Malaysia erhalten, für einen befristeten Zeitraum befreit, sofern die Bedingungen erfüllt sind; Einkünfte aus Personengesellschaftsunternehmen sind ausgenommen. Einkünfte aus malaysischen Quellen, einschließlich der Vergütung für in Malaysia ausgeübte Arbeit, werden mit den normalen Sätzen für Ansässige besteuert. Die Ansässigkeit kann durch Anwesenheit in einem Kalenderjahr begründet werden; Tests für verbundene Jahre und kürzere Zeiträume stehen ebenfalls zur Verfügung. Dies ist von Ihrem Einwanderungsstatus getrennt zu betrachten.
Sonderregelung
Malaysia: Befreiung für Einkünfte aus dem Ausland, die ansässige Einzelpersonen erhalten (1 January 2022 bis 31 December 2036)
Steuererleichterung
Details
Ansässige Einzelpersonen sind vom 1 January 2022 bis 31 December 2036 von der Steuer auf in Malaysia erhaltene Einkünfte aus dem Ausland befreit, mit Ausnahme von Einkünften aus Personengesellschaften. Einkünfte aus in Malaysia ausgeübter Arbeit werden mit den normalen Sätzen für Ansässige besteuert.
Besteuert wird
Einkünfte aus dem Ausland, die eine steuerlich ansässige Einzelperson in Malaysia erhält; Einkünfte aus malaysischen Quellen (einschließlich der Vergütung für in Malaysia ausgeübte Arbeit) werden mit den normalen Sätzen für Ansässige besteuert.
Für wen es gilt
- Die Einzelperson ist für das Bemessungsjahr in Malaysia steuerlich ansässig, in der Regel bei einer Anwesenheit von 182 Tagen oder mehr.
- Die Einkünfte entstehen außerhalb Malaysias und werden von der Einzelperson in Malaysia erhalten.
- Die Einkünfte sind keine Einkünfte aus einem Personengesellschaftsunternehmen.
Ausschlüsse
- Einkünfte aus in Malaysia ausgeübter Arbeit stammen aus malaysischen Quellen, unabhängig davon, wer sie zahlt, und werden nach den Stufensätzen für Ansässige besteuert.
- Einkünfte aus einem Personengesellschaftsunternehmen fallen nicht unter die Befreiung für Einzelpersonen.
Tage im Land
- Mindestens 182 Tage in Kalenderjahr · In Malaysia steuerlich ansässig bei einer Anwesenheit von 182 Tagen oder mehr im Jahr; es gibt auch Tests für verbundene Jahre und einen 90-Tage-Test.
Steuerliche Ansässigkeit
Die Ansässigkeit richtet sich nach der körperlichen Anwesenheit von 182 Tagen oder mehr im Bemessungsjahr; es gibt auch Tests für verbundene Jahre und einen 90-Tage-Test.
Visa
Kein Visum gewährt diese Befreiung; sie gilt für jede steuerlich ansässige Einzelperson. MM2H nennt gesondert eine Steuerbefreiung für ausländische Gelder und Einkünfte.
Weitere Steuern
Verkaufs- und Dienstleistungssteuer, Arbeitnehmerbeiträge und Quellensteuer sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Malaysia: Einkommensteuer für ansässige Einzelpersonen, Stufensätze von 0-30% (Veranlagungsjahr 2025)
Details
- Grenze: MYR 5,000/Jahr ≈ $1,220
Wer in Malaysia steuerlich ansässig ist (182 Tage oder mehr im Bemessungsjahr), zahlt Stufensätze von 0% bis 30% auf das steuerpflichtige Einkommen und kann persönliche Freibeträge geltend machen; ein Nichtansässiger zahlt pauschal 30% ohne Freibeträge. Einkünfte aus dem Ausland, die ansässige Einzelpersonen in Malaysia erhalten, sind vom 1 January 2022 bis 31 December 2036 befreit, mit Ausnahme von Einkünften aus Personengesellschaften; Einkünfte aus Beschäftigung aus malaysischen Quellen werden nach den Stufensätzen besteuert.
Besteuert wird
Steuerpflichtiges Einkommen einer Einzelperson (Einkünfte aus malaysischen Quellen und, sofern nicht befreit, in Malaysia erhaltene Einkünfte aus dem Ausland). Stufentarif für die Veranlagungsjahre 2023, 2024 und 2025: 0% auf die ersten RM5,000; 1% auf die nächsten RM15,000; 3% auf die nächsten RM15,000; 6% auf die nächsten RM15,000; 11% auf die nächsten RM20,000; 19% auf die nächsten RM30,000; 25% auf die nächsten RM300,000; 26% auf die nächsten RM200,000; 28% auf die nächsten RM1,400,000; 30% über RM2,000,000. Nichtansässige: pauschal 30%. Höchster Grenzsatz als ratePercent angegeben.
Für wen es gilt
- Ansässig für ein Bemessungsjahr: körperliche Anwesenheit in Malaysia von 182 Tagen oder mehr im Bemessungsjahr; in der Regel nicht ansässig bei einer Anwesenheit von weniger als 182 Tagen (Public Ruling 2/2026 para 4.4, mit PR 11/2017 zu den vollständigen Ansässigkeitsregeln).
- Ansässige Einzelpersonen haben Anspruch auf persönliche Steuerfreibeträge nach den Abschnitten 45A bis 49 des Income Tax Act 1967 und werden nach den Stufensätzen von Schedule 1 besteuert.
Ausschlüsse
- Nichtansässige Einzelpersonen zahlen pauschal 30% auf das steuerpflichtige Einkommen und können keine persönlichen Freibeträge geltend machen.
- Das in Malaysia ausgeübte Beschäftigungseinkommen eines Nichtansässigen ist nach Paragraph 21 von Schedule 6 befreit, wenn die Bedingungen in PR 2/2026 para 4.6.1 erfüllt sind, darunter eine Beschäftigung von insgesamt höchstens 60 Tagen im Bemessungsjahr.
Grenzen
- MYR 5,000 im Jahr (≈ $1,220) · 0% auf die ersten RM5,000 des steuerpflichtigen Einkommens
- MYR 20,000 im Jahr (≈ $4,900) · 1% auf die nächsten RM15,000 (RM5,001 bis RM20,000)
- MYR 35,000 im Jahr (≈ $8,570) · 3% auf die nächsten RM15,000 (RM20,001 bis RM35,000)
- MYR 50,000 im Jahr (≈ $12,200) · 6% auf die nächsten RM15,000 (RM35,001 bis RM50,000)
- MYR 70,000 im Jahr (≈ $17,100) · 11% auf die nächsten RM20,000 (RM50,001 bis RM70,000)
- MYR 100,000 im Jahr (≈ $24,500) · 19% auf die nächsten RM30,000 (RM70,001 bis RM100,000)
- MYR 400,000 im Jahr (≈ $98,000) · 25% auf die nächsten RM300,000 (RM100,001 bis RM400,000)
- MYR 600,000 im Jahr (≈ $147,000) · 26% auf die nächsten RM200,000 (RM400,001 bis RM600,000)
- MYR 2,000,000 im Jahr (≈ $490,000) · 28% auf die nächsten RM1,400,000 (RM600,001 bis RM2,000,000); 30% über RM2,000,000
Tage im Land
- Mindestens 182 Tage in Bemessungsjahr (Kalenderjahr) · Eine Anwesenheit in Malaysia von 182 Tagen oder mehr macht eine Einzelperson ansässig; weniger als 182 Tage bedeuten in der Regel nicht ansässig.
Steuerliche Ansässigkeit
Die Ansässigkeit richtet sich nach der körperlichen Anwesenheit im Bemessungsjahr, nicht nach Staatsangehörigkeit oder Visum; in bestimmten Situationen kann auch die Anwesenheit in angrenzenden Bemessungsjahren zählen (PR 2/2026 para 4.4). Eine Bedingung der Befreiung für kurze Beschäftigung von Nichtansässigen: Beschäftigung in Malaysia von insgesamt höchstens 60 Tagen in einem Bemessungsjahr (PR 2/2026 para 4.6.1).
Visa
Die Art des Visums oder Arbeitspasses bestimmt nicht die steuerliche Ansässigkeit; die Anwesenheitstage tun es.
Weitere Steuern
Auslandseinkünfte, die natürliche Personen mit Wohnsitz in Malaysia dort erhalten, fallen unter „Malaysia: exemption for foreign-source income received by resident individuals“. Sales and Service Tax und Sozialbeiträge gelten gesondert.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
MM2H: Befreiung für ausländische Gelder und Einkünfte sowie für Zinserträge aus Festgeld
Steuererleichterung
Details
- Auf: Nach Malaysia überwiesene ausländische Gelder und Einkünfte sowie Gewinne aus dem MM2H-Festgeld in Malaysia
- Wer: Einen MM2H-Pass der Kategorie Platinum, Gold, Silver oder SEZ/SFZ besitzen
Teilnehmende aller MM2H-Kategorien werden auf nach Malaysia überwiesene ausländische Gelder oder Einkünfte sowie auf Gewinne aus ihrem malaysischen Festgeld nicht besteuert.
Besteuert wird
Nach Malaysia überwiesene ausländische Gelder und Einkünfte sowie Gewinne aus dem MM2H-Festgeld in Malaysia.
Für wen es gilt
- Einen MM2H-Pass der Kategorie Platinum, Gold, Silver oder SEZ/SFZ besitzen.
Ausschlüsse
- Einkünfte aus Beschäftigung oder Geschäftstätigkeit in Malaysia fallen nicht unter die genannte Befreiung.
Tage im Land
- Mindestens 182 Tage in Kalenderjahr · Die steuerliche Ansässigkeit in Malaysia richtet sich nach einer Anwesenheit von 182 Tagen oder mehr.
Steuerliche Ansässigkeit
MM2H-Teilnehmende unter 50 müssen für den Pass 90 Tage im Jahr anwesend sein; die steuerliche Ansässigkeit wird gesondert anhand der Anwesenheitstage geprüft.
Visa
Mit dem MM2H-Pass verbunden.
Weitere Steuern
Verkaufs- und Dienstleistungssteuer, Grundrente, Gemeinde- und Grundsteuern fallen gesondert an.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Johor-Singapore Special Economic Zone: besonderer Steuersatz von 15% für berechtigte Wissensarbeiter angekündigt
15% Steuer
Details
- Wer: Die Mitteilung nennt nur „berechtigte Wissensarbeiter, die in der JS-SEZ arbeiten“
Das Finanzministerium kündigte am 8 January 2025 einen besonderen Steuersatz von 15% für 10 Jahre für berechtigte Wissensarbeiter an, die in der Johor-Singapore Special Economic Zone arbeiten. Die Mitteilung sagt nicht, wer berechtigt ist oder welche Einkünfte der Satz abdeckt, und kündigt weitere Einzelheiten an.
Für wen es gilt
- Die Mitteilung nennt nur „berechtigte Wissensarbeiter, die in der JS-SEZ arbeiten“; die Berechtigungskriterien legt sie nicht dar.
- Die Mitteilung führt den Satz unter den Anreizen auf, die ab dem 1 January 2025 gelten, und kündigt an, dass weitere Einzelheiten zu den steuerlichen Anreizen zu gegebener Zeit bekannt gegeben werden.
Steuerliche Ansässigkeit
Die Mitteilung sagt nichts zur steuerlichen Ansässigkeit oder dazu, wann die 10 Jahre für eine Arbeitskraft beginnen.
Visa
Die Mitteilung verknüpft den Satz nicht mit einem Visum oder Pass.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Malaysia in Bildern
Kürzere Aufenthalte · 4
Arbeit
Expert Visit Pass
Erster Aufenthalt: 1 J.
Arbeit
Professional Visit Pass
Erster Aufenthalt: 1 J.
Arbeit
Temporary Employment Pass
Ehegattenvisa
Ehepartner eines Staatsbürgers
Erster Aufenthalt: 5 J.
Später wechseln · 1
Arbeit
Residence Pass-Talent
Nötiges Einkommen: MYR 15k+ im Monat ≈ $3,670
Ankunft in Malaysia: erste Schritte
- Sorgen Sie für eine Krankenversicherung oder medizinischen Schutz, wie es Ihre Passkategorie verlangt.
- Halten Sie für Ihre Anträge und Registrierungen eine bestätigte Adresse in Malaysia bereit.
- Eröffnen Sie ein malaysisches Bankkonto, wenn Ihr Weg oder Programm ein Festgeld oder lokale Zahlungen verlangt.
- Absolvieren Sie jede ärztliche Untersuchung nach der Ankunft innerhalb der für Ihren Pass geforderten Frist.
- Reichen Sie den Vermerk oder die Registrierung Ihres Passes nach der Ankunft über den richtigen Kanal ein.
- Halten Sie Reisepass, Genehmigungen und Belege für Verlängerungen gültig und griffbereit.
Häufige Fragen
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Malaysia im Jahr 2026?
Malaysia hat 1 Visum für digitale Nomaden oder Remote-Arbeit. DE Rantau Nomad Pass verlangt ein Einkommen ab $24,000 im Jahr und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Wie viel muss man für einen Aufenthalt in Malaysia investieren?
Malaysia hat 1 Investorenroute. Premium Visa (PVIP) verlangt Ersparnisse von mindestens MYR 1,000,000 (≈ $245,000) und gewährt einen ersten Aufenthalt von 5 Jahre.
Kann man in Malaysia vom Ersparten oder von einer Rente im Ruhestand leben?
Malaysia hat 4 Routen für den Ruhestand oder mit Zahlung für den Aufenthalt. MM2H Platinum verlangt Ersparnisse von mindestens $1,000,000. MM2H Gold verlangt Ersparnisse von mindestens $500,000. MM2H SEZ verlangt Ersparnisse ab $32,000.
Welche Arbeitsvisa bietet Malaysia Ausländern an?
Malaysia hat 1 Arbeitsvisum. Employment Pass verlangt ein Gehalt ab MYR 5,000 im Monat (≈ $1,220) und gewährt einen ersten Aufenthalt von 10 Jahre, der verlängert werden kann.
Wie erhält man ein Studienvisum für Malaysia?
Malaysia hat 1 Studienvisum. Es handelt sich um Student Pass.
Gibt es in Malaysia eine Sonderregelung bei der Steuer für neue Einwohner?
Ja: Malaysia: Befreiung für Einkünfte aus dem Ausland, die ansässige Einzelpersonen erhalten (1 January 2022 bis 31 December 2036). Ansässige Einzelpersonen sind vom 1 January 2022 bis 31 December 2036 von der Steuer auf in Malaysia erhaltene Einkünfte aus dem Ausland befreit, mit Ausnahme von Einkünften aus Personengesellschaften. Sie gilt unabhängig vom Visum und hat eigene Bedingungen.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Malaysia fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.