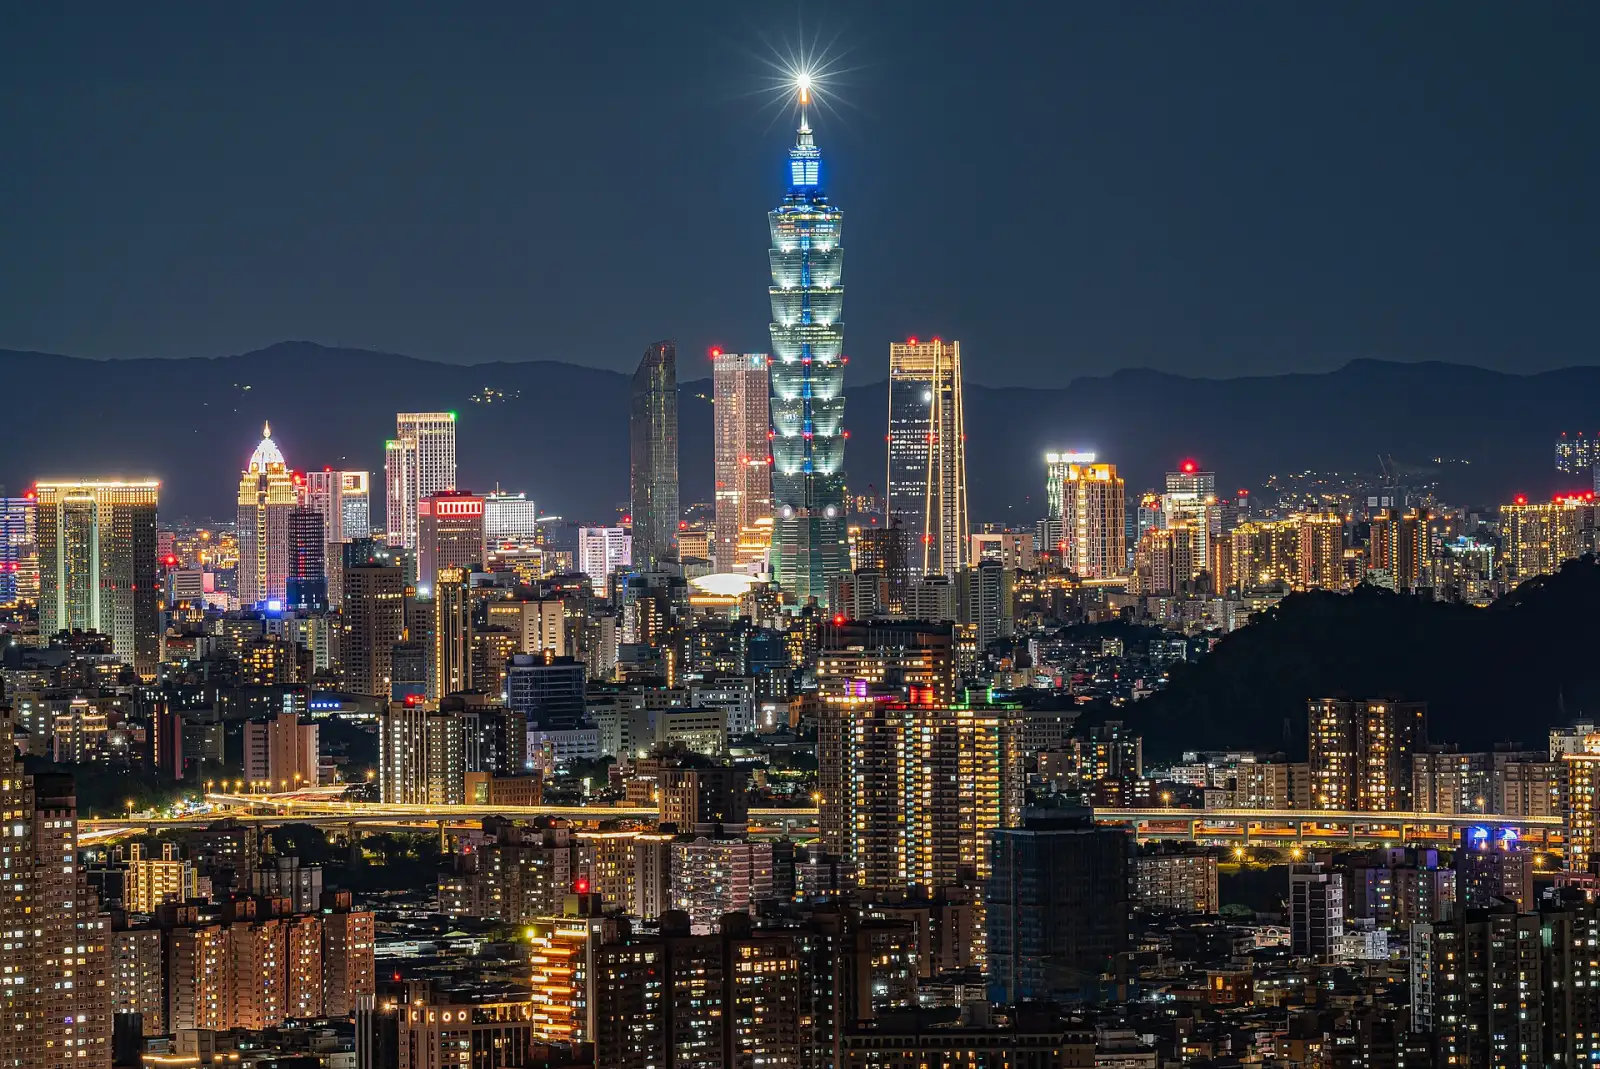
Umzug nach Taiwan
12 Möglichkeiten für den Umzug nach Taiwan in unserem Leitfaden: 2 Programme für Fachkräfte, 1 Work-and-Travel-Visum, 1 Nomaden-/Remote-Arbeit-Visum, 3 Investorenrouten, 1 Route für Unternehmen / Start-ups, 1 Arbeitsvisum, 1 Studienvisum, 2 Ehegattenvisa.
Remote-Arbeit: Visum für digitale Nomaden, ab $20k im Jahr. Kleinste Investition: Unternehmervisum, ab TWD 1M ≈ $31k. Steuern für Neuzugezogene: Taiwan: Einkünfte aus dem Ausland außerhalb der regulären Einkommensteuer, nur für die Income Basic Tax berücksichtigt, 20% Steuer. Am anhand der amtlichen Quellen geprüft.
Taiwan bietet eine Reihe von Aufenthaltswegen für ausländische Fachkräfte, Investoren, Studierende und Remote-Arbeitnehmer. Der richtige Weg hängt von Ihrem Hintergrund und Ihren Plänen ab, und jeder Weg hat eigene Anforderungen und Bedingungen.
Wichtigste Optionen in Taiwan · 1
Programme für Fachkräfte
Employment Gold Card
Nötiges Einkommen: TWD 160k+ im Monat ≈ $5,010
Programme für Fachkräfte · 1

Genehmigung für freiberufliche Künstler
Erster Aufenthalt: 3 J.
Work and Travel · 1

Working Holiday
Altersgrenze und nötige Mittel: Alter je nach Pass unterschiedlich · TWD 100k ≈ $3,130
Nomaden / Remote-Arbeit · 1

Visum für digitale Nomaden
Nötiges Einkommen: ab $20k im Jahr
Investition · 3

Plum Blossom
Nötige Investition: ab TWD 15M ≈ $469k
Aufenthaltsvisum für Investoren
Nötige Investition: $200k+
Unternehmen / Start-up · 1

Unternehmervisum
Nötige Investition: ab TWD 1M ≈ $31k
Arbeit · 1

Professional Work Permit
Nötiges Einkommen: TWD 48k+ im Monat ≈ $1,500
Studium · 1

Studentenvisum
Ehegattenvisa · 2

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner einer Person mit Daueraufenthalt
Ehepartner eines Staatsbürgers
Erster Aufenthalt: 1 J.
Steuern
Sonderregelung
Besonderer Abzug für ausländische Fachkräfte
Steuererleichterung
Details
- Auf: Beschäftigungseinkommen über NT$3,000,000 pro Jahr
- Grenze: TWD 3M/Jahr ≈ $94k
Berechtigte ausländische besondere Fachkräfte können die Hälfte des qualifizierenden jährlichen Beschäftigungseinkommens über NT$3 Millionen für die ersten fünf Steuerjahre, in denen sie die Aufenthaltsbedingung erfüllen, aus dem steuerpflichtigen Einkommen ausnehmen, und ihr Auslandseinkommen wird aus dem Basiseinkommen ausgenommen.
Besteuert wird
Beschäftigungseinkommen über NT$3,000,000 pro Jahr; 50% des Mehrbetrags werden aus dem Gesamtbruttoeinkommen ausgenommen.
Für wen es gilt
- Ausländische besondere Fachkraft, die erstmals für Arbeit in Taiwan zum Aufenthalt zugelassen wurde, oder Inhaber einer Employment Gold Card, die fachliche Arbeit leistet (Act for the Recruitment and Employment of Foreign Professionals, Art. 22, früher Art. 20).
- Keine Haushaltsregistrierung in Taiwan und Aufenthalt in Taiwan an 183 vollen Tagen im Steuerjahr.
- Das jährliche qualifizierende Beschäftigungseinkommen übersteigt NT$3 Millionen.
- Verfügbar für die ersten fünf Steuerjahre ab dem ersten Jahr, in dem die 183-Tage-Bedingung erfüllt ist; der Antrag auf Befreiung wird mit der Steuererklärung eingereicht.
Ausschlüsse
- Nur die Hälfte des qualifizierenden Beschäftigungseinkommens über NT$3 Millionen wird ausgenommen; Einkommen bis NT$3 Millionen wird normal besteuert.
- Auslandseinkommen dieser Fachkräfte wird bei der Berechnung der Income Basic Tax aus dem Basiseinkommen ausgenommen; andere Ansässige addieren Auslandseinkommen von NT$1 Million oder mehr zum Basiseinkommen.
Grenzen
- TWD 3,000,000 im Jahr (≈ $93,900) · Beschäftigungseinkommen über diesem Betrag; die Hälfte des Mehrbetrags wird ausgenommen
Tage im Land
- Mindestens 183 Tage in Steuerjahr · Schwelle der Ansässigkeitstage; keine Haushaltsregistrierung in Taiwan
Steuerliche Ansässigkeit
Die steuerliche Ansässigkeit richtet sich nach Anwesenheit und Haushaltsregistrierung: 183 Tage oder mehr im Steuerjahr ohne Haushaltsregistrierung in Taiwan. Einkommen aus taiwanischen Quellen ist auch für Nichtansässige steuerpflichtig; Einkünfte aus dem Ausland gehen für qualifizierende Ansässige in die Berechnung der Income Basic Tax ein.
Visa
Gilt für ausländische besondere Fachkräfte, einschließlich Inhaber der Employment Gold Card, die die steuerlichen Bedingungen erfüllen.
Weitere Steuern
Mehrwertsteuer/Geschäftssteuer, Beiträge zur Arbeits- und nationalen Krankenversicherung fallen gesondert an.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Progressive Einkommensteuersätze in Taiwan für Ansässige (Steuerjahr 2025)
Progressive Sätze
Details
- Wer: Ansässig = 183 Tage oder mehr in einem Steuerjahr in Taiwan
- Grenze: TWD 590k/Jahr ≈ $19k
Ansässige, die sich 183 Tage oder mehr in einem Steuerjahr aufhalten, zahlen progressive Steuer von 5% bis 40% auf das Netto-Gesamteinkommen; Aufenthalte von 91 bis 182 Tagen werden auf Einkommen aus taiwanischen Quellen mit Quellensteuersätzen besteuert.
Besteuert wird
Netto-Gesamteinkommen: Einkommen aus taiwanischen Quellen und Vergütung für in Taiwan erbrachte Leistungen abzüglich Freibeträgen, Abzügen und der Differenz des Grundlebensunterhalts.
Für wen es gilt
- Ansässig = 183 Tage oder mehr in einem Steuerjahr in Taiwan; Ausländer, die sich über 90, aber unter 183 Tage in Taiwan aufhalten, verwenden Quellensteuersätze auf Einkommen aus taiwanischen Quellen.
Grenzen
- TWD 590,000 im Jahr (≈ $18,500) · 5% auf das Netto-Steuereinkommen bis NT$590,000
- TWD 1,330,000 im Jahr (≈ $41,600) · 12% bis NT$1,330,000 (progressive Differenz NT$41,300)
- TWD 2,660,000 im Jahr (≈ $83,200) · 20% bis NT$2,660,000 (Differenz NT$147,700)
- TWD 4,980,000 im Jahr (≈ $156,000) · 30% bis NT$4,980,000 (Differenz NT$413,700); darüber 40% (Differenz NT$911,700)
- TWD 7,500,000 im Jahr (≈ $235,000) · Test der Income Basic Tax: Ein Basiseinkommen von NT$7,500,000 oder mehr löst die Berechnung der alternativen Mindeststeuer aus
Tage im Land
- Mindestens 183 Tage in Steuerjahr · Ansässig für die Veranlagung nach progressiven Sätzen
- Mehr als 90 Tage in Steuerjahr · Über 90, aber unter 183 Tage: Quellensteuer auf Einkommen aus taiwanischen Quellen
Steuerliche Ansässigkeit
Auslandseinkommen wird aus dem Basiseinkommen qualifizierender ausländischer Fachkräfte ausgenommen; für andere wird aggregiertes Auslandseinkommen von NT$1,000,000 oder mehr in das Basiseinkommen einbezogen.
Visa
Die steuerliche Ansässigkeit richtet sich nach den Anwesenheitstagen, nicht nach der Visakategorie.
Weitere Steuern
Bei Nichtansässigen mit Gehältern werden 18% einbehalten; bei Dividenden an Nichtansässige 21%.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Taiwan: Einkünfte aus dem Ausland außerhalb der regulären Einkommensteuer, nur für die Income Basic Tax berücksichtigt
20% Steuer
Details
- Wer: Ansässiger der R.O.C.: Wohnsitz und Aufenthalt in Taiwan oder ohne Wohnsitz mit Aufenthalt von 183 Tagen oder mehr im Steuerjahr
- Grenze: TWD 1M/Jahr ≈ $31k
Taiwans reguläre Einkommensteuer erfasst Einkommen aus Quellen in der R.O.C.; Einkommen von außerhalb Taiwans wird aus dem Gesamtbruttoeinkommen ausgenommen, aber zum „Basiseinkommen“ addiert, wenn das Auslandseinkommen einer Veranlagungseinheit NT$1,000,000 oder mehr beträgt, und die Income Basic Tax beträgt 20% des Basiseinkommens über NT$7,500,000, nur zahlbar, wenn sie die reguläre Steuer übersteigt.
Besteuert wird
Reguläre Einkommensteuer: Einkommen aus Quellen in der R.O.C. plus Vergütung für in der R.O.C. erbrachte Leistungen, auch wenn sie im Ausland gezahlt wird. Income Basic Tax: Netto-Steuereinkommen plus Auslandseinkommen (Summe von NT$1,000,000 oder mehr pro Veranlagungseinheit) plus sonstige bestimmte Posten, abzüglich NT$7,500,000, mal 20%.
Für wen es gilt
- Ansässiger der R.O.C.: Wohnsitz und Aufenthalt in Taiwan oder ohne Wohnsitz mit Aufenthalt von 183 Tagen oder mehr im Steuerjahr.
- Einkünfte aus dem Ausland zählen zum Basiseinkommen, wenn die Summe der Einkünfte aus dem Ausland der Veranlagungseinheit NT$1,000,000 oder mehr beträgt (darunter können sie ausgenommen sein).
- Auf dieses Einkommen im Ausland gezahlte Steuer kann auf die Basissteuer angerechnet werden, begrenzt auf die Erhöhung der Basissteuer, die durch die Einbeziehung dieses Einkommens verursacht wird.
Ausschlüsse
- Ausländische Fachkräfte mit erstmaliger Arbeitsgenehmigung oder einer Employment Gold Card haben in der fünfjährigen Entlastung auf Beschäftigungseinkommen über NT$3,000,000 Einkünfte aus dem Ausland aus dem Basiseinkommen ausgenommen.
Grenzen
- TWD 1,000,000 im Jahr (≈ $31,300) · Summe des Auslandseinkommens pro Veranlagungseinheit, ab der Auslandseinkommen zum Basiseinkommen addiert wird
- TWD 7,500,000 im Jahr (≈ $235,000) · Betrag, der vom Basiseinkommen vor Anwendung des Satzes der Income Basic Tax von 20% abgezogen wird
Tage im Land
- Mindestens 183 Tage in Steuerjahr (Kalenderjahr) · Ansässiger der R.O.C., wenn ohne Wohnsitz
Steuerliche Ansässigkeit
Ein Ansässiger hat Wohnsitz und Aufenthalt in Taiwan oder ohne Wohnsitz einen Aufenthalt von 183 Tagen oder mehr im Steuerjahr. Nichtansässige Ausländer mit einem Aufenthalt von 90 Tagen oder weniger werden durch Quellensteuer auf Einkommen aus Quellen der R.O.C. besteuert.
Visa
Die steuerliche Behandlung hängt vom Ansässigkeitsstatus nach der 183-Tage-Regel ab; die Employment Gold Card bringt eine gesonderte fünfjährige Entlastung auf Beschäftigungseinkommen mit sich.
Weitere Steuern
Ausländer mit einem Aufenthalt von 91 bis 182 Tagen versteuern zum Quellensteuersatz; Mehrwertsteuer und nationale Krankenversicherung fallen gesondert an.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Progressive Einkommensteuersätze in Taiwan für Ansässige (Steuerjahr 2026, Erklärung im May 2027 eingereicht)
Progressive Sätze
Details
- Wer: Ansässig für den progressiven Tarif: Wohnsitz in Taiwan und dortiger Aufenthalt oder ohne Wohnsitz mit einem Aufenthalt in Taiwan von 183 Tagen oder mehr im Steuerjahr (Income Tax Act Art. 7)
- Grenze: TWD 610k/Jahr ≈ $19k
Für das Steuerjahr 2026 zahlen Ansässige progressive Steuer von 5% bis 40% auf das Netto-Gesamteinkommen, mit auf NT$610,000, NT$1,380,000, NT$2,770,000 und NT$5,190,000 angehobenen Stufen; der persönliche Freibetrag steigt auf NT$101,000 und der Standardabzug für Alleinstehende auf NT$136,000. Einkünfte aus dem Ausland liegen außerhalb der regulären Einkommensteuer und werden nur dem Basiseinkommen für die Income Basic Tax von 20% hinzugerechnet, wenn eine Veranlagungseinheit NT$1,000,000 oder mehr hat.
Besteuert wird
Netto-Gesamteinkommen für das Kalenderjahr 2026: Einkommen aus taiwanischen Quellen und Vergütung für in Taiwan erbrachte Leistungen, abzüglich Freibeträgen, Abzügen und der Differenz des Grundlebensunterhalts. Sätze: 5% bis NT$610,000; 12% von NT$610,001 bis NT$1,380,000 (progressive Differenz NT$42,700); 20% bis NT$2,770,000 (Differenz NT$153,100); 30% bis NT$5,190,000 (Differenz NT$430,100); 40% über NT$5,190,000 (Differenz NT$949,100). Höchster Grenzsatz als ratePercent angegeben.
Für wen es gilt
- Ansässig für den progressiven Tarif: Wohnsitz in Taiwan und dortiger Aufenthalt oder ohne Wohnsitz mit einem Aufenthalt in Taiwan von 183 Tagen oder mehr im Steuerjahr (Income Tax Act Art. 7).
- Stufen, Freibeträge und Abzüge wurden für das Steuerjahr 2026 angepasst, weil der durchschnittliche Verbraucherpreisindex gegenüber dem Referenzjahr 2024 um 4.13% stieg (über dem Auslöser von 3%); sie gelten für im May 2027 eingereichte Erklärungen.
- Freibetrag pro Person (Steuerpflichtiger, Ehepartner, Angehöriger) NT$101,000, NT$151,500 für Personen ab 70 Jahren; Standardabzug NT$136,000 für Alleinstehende, NT$272,000 für Verheiratete; Sonderabzug für Beschäftigungseinkommen NT$227,000; Sonderabzug für Behinderung NT$227,000.
Ausschlüsse
- Personen, die für den progressiven Tarif in Taiwan nicht ansässig sind (Aufenthalte von 183 Tagen oder weniger ohne Wohnsitz), werden durch Quellensteuer auf Einkommen aus taiwanischen Quellen zu den Sätzen im Eintrag von 2025 besteuert (18% auf Gehälter, 21% auf Dividenden).
- Einkünfte aus dem Ausland liegen außerhalb der progressiven Bemessungsgrundlage, können aber in die Income Basic Tax eingehen; der Freibetrag des Basiseinkommens von NT$7,500,000 und der Basissteuersatz von 20% bleiben für 2026 unverändert (keine VPI-Anpassung nach dem Income Basic Tax Act).
Grenzen
- TWD 610,000 im Jahr (≈ $19,100) · 5% auf das Netto-Gesamteinkommen bis NT$610,000
- TWD 1,380,000 im Jahr (≈ $43,200) · 12% bis NT$1,380,000
- TWD 2,770,000 im Jahr (≈ $86,700) · 20% bis NT$2,770,000
- TWD 5,190,000 im Jahr (≈ $162,000) · 30% bis NT$5,190,000; darüber 40%
- TWD 7,500,000 im Jahr (≈ $235,000) · Income Basic Tax: Basiseinkommen bis einschließlich NT$7,500,000 ist von der Basissteuer befreit (unverändert für 2026)
Tage im Land
- Mindestens 183 Tage in Steuerjahr (Kalenderjahr) · Ansässig ohne Wohnsitz: Aufenthalt in Taiwan von insgesamt 183 Tagen oder mehr im Steuerjahr (Income Tax Act Art. 7(2)).
Steuerliche Ansässigkeit
Die steuerliche Ansässigkeit richtet sich nach Wohnsitz und Anwesenheitstagen im Kalenderjahr. Nach Art. 8(3) ist die Vergütung für in Taiwan erbrachte Leistungen aus taiwanischer Quelle; eine nicht ansässige Person, die sich im Jahr höchstens 90 Tage aufhält und von einem Arbeitgeber außerhalb Taiwans bezahlt wird, hat keine Vergütung aus taiwanischer Quelle.
Visa
Die steuerliche Ansässigkeit richtet sich nach den Anwesenheitstagen, nicht nach der Visakategorie.
Weitere Steuern
Die Quellensteuer für Gebietsfremde ist gegenüber dem Stand 2025 unverändert; die hälftige Ausnahme für ausländische Fachkräfte oberhalb von NT$3,000,000 ist unter „Foreign professional special deduction“ erläutert. Für die Steuerjahre 2025 und 2024 gilt „Taiwan progressive income tax rates for residents“.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Taiwan in Bildern
Kürzere Aufenthalte · 1
Arbeit
Visum zur Arbeitssuche
Nötiges Einkommen: TWD 48k+ im Monat ≈ $1,500
Später wechseln · 2
Arbeit
Verlängerung für Absolventen
Erster Aufenthalt: 2 J.
Arbeit
Graduate Work Permit (Punktesystem)
Erster Aufenthalt: 3 J.
Weg zum Daueraufenthalt · 1
- Daueraufenthalt nach 5 Jahren · Alien Permanent Resident Certificate (APRC)
Ankunft in Taiwan: erste Schritte
- Sorgen Sie für eine Krankenversicherung, die Ihren gesamten geplanten Aufenthalt abdeckt, wie sie für viele Wege verlangt wird.
- Melden Sie nach der Ankunft Ihre Wohnadresse bei der National Immigration Agency an.
- Eröffnen Sie ein lokales Bankkonto für tägliche Zahlungen und Gehaltseingänge.
- Beantragen Sie eine Alien Resident Certificate (ARC), wenn Ihr Weg sie verlangt, und führen Sie Ihren Reisepass und Ihre Visaunterlagen mit sich.
- Führen Sie Aufzeichnungen über Ihre Einreise- und Aufenthaltsdaten, um die Schwellen der steuerlichen Ansässigkeit im Blick zu behalten.
Häufige Fragen
Welche Visa für Fachkräfte gibt es in Taiwan?
Taiwan hat 2 Programme für Fachkräfte. Employment Gold Card verlangt ein Einkommen von mindestens TWD 160,000 im Monat (≈ $5,010) und gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann. Genehmigung für freiberufliche Künstler gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Gibt es in Taiwan ein Work-and-Travel-Visum?
Ja. Taiwan hat 1 Work-and-Travel-Visum. Working Holiday gewährt einen ersten Aufenthalt von 6 Monate.
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Taiwan im Jahr 2026?
Taiwan hat 1 Visum für digitale Nomaden oder Remote-Arbeit. Visum für digitale Nomaden verlangt ein Einkommen ab $20,000 im Jahr und gewährt einen ersten Aufenthalt von 6 Monate, der verlängert werden kann.
Wie viel muss man für einen Aufenthalt in Taiwan investieren?
Taiwan hat 3 Investorenrouten. Plum Blossom · Bonds verlangt eine Investition von mindestens TWD 30,000,000 (≈ $939,000). Plum Blossom · Business verlangt eine Investition von mindestens TWD 15,000,000 (≈ $469,000). Aufenthaltsvisum für Investoren verlangt eine Investition von mindestens $200,000.
Kann man durch die Gründung eines Unternehmens nach Taiwan ziehen?
Taiwan hat 1 Route für Unternehmen oder Start-ups. Unternehmervisum verlangt eine Investition ab TWD 1,000,000 (≈ $31,300) und gewährt einen ersten Aufenthalt von 2 Jahre, der verlängert werden kann.
Welche Arbeitsvisa bietet Taiwan Ausländern an?
Taiwan hat 1 Arbeitsvisum. Professional Work Permit verlangt ein Gehalt von mindestens TWD 47,971 im Monat (≈ $1,500) und gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Wie erhält man ein Studienvisum für Taiwan?
Taiwan hat 1 Studienvisum. Es handelt sich um Studentenvisum.
Kann man in Taiwan zu Ehe- oder Lebenspartner ziehen?
Ja. Taiwan hat 2 Ehegattenvisa. Ehepartner eines Staatsbürgers gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann. Es gibt außerdem Ehepartner einer Person mit Daueraufenthalt.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Taiwan fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.