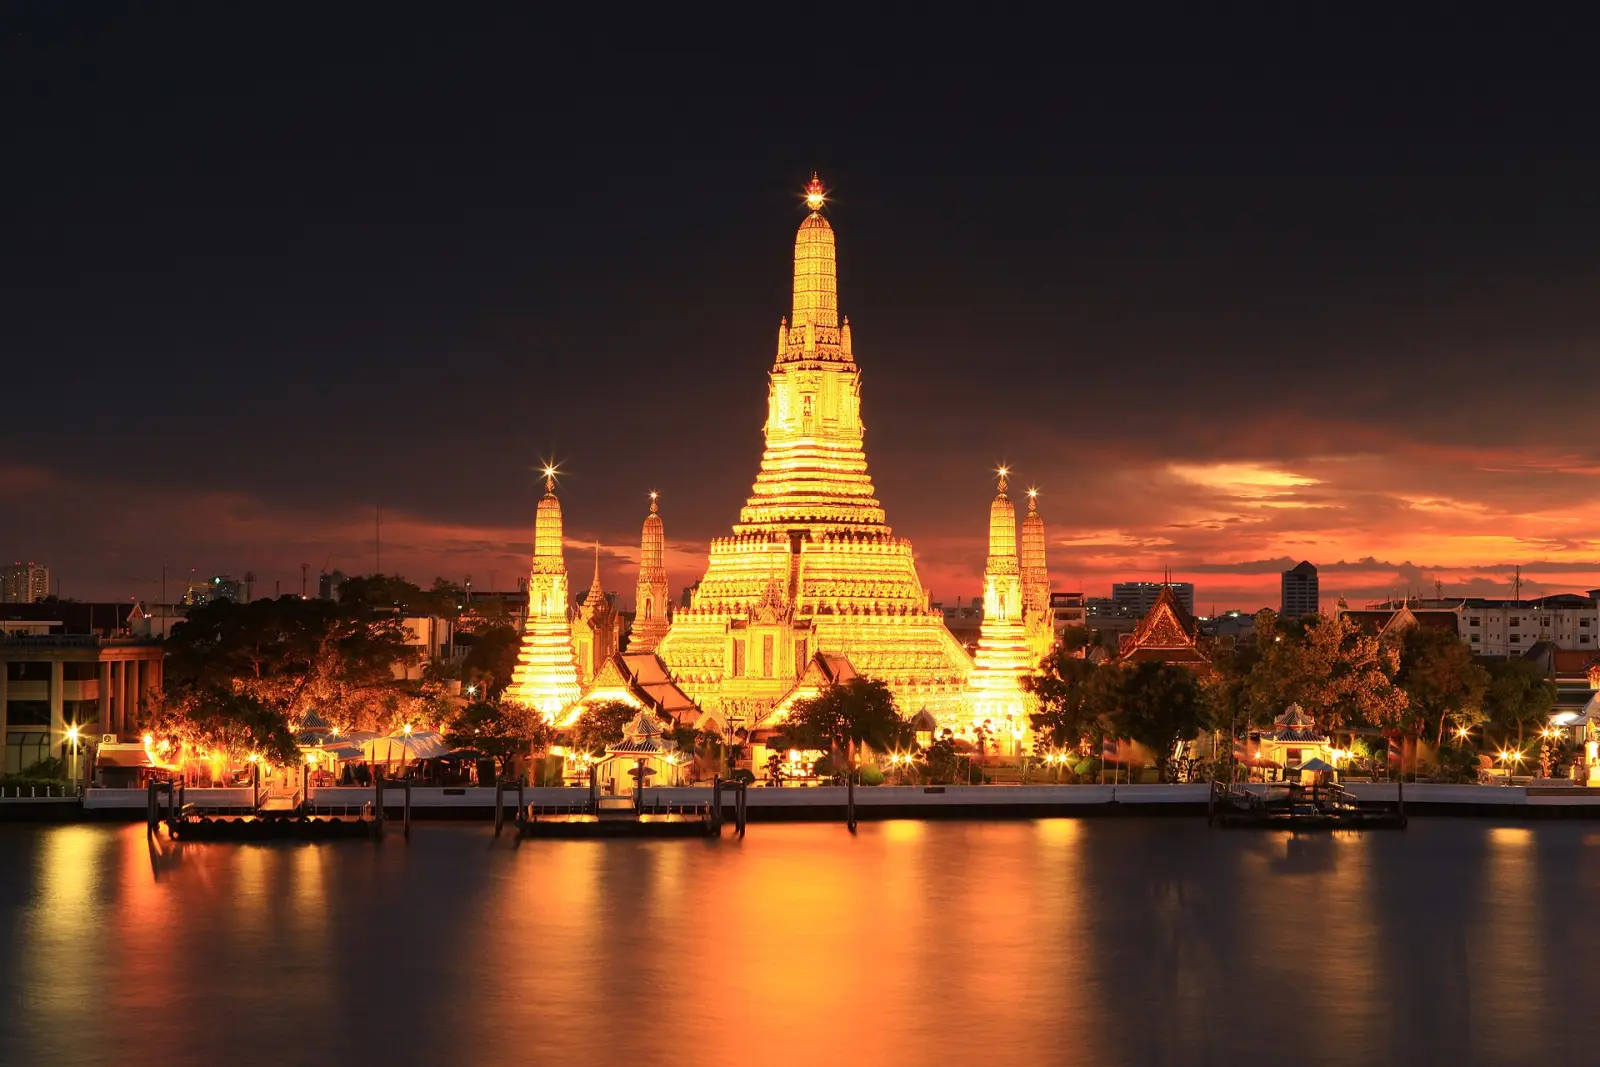
タイへの移住
当ガイドではタイへの移住方法が22件あります:ノマド・リモートワークビザ2件, 投資家ルート5件, 支払いで滞在するルート4件, ビジネス・起業ルート3件, 就労ビザ4件, 留学ビザ2件, 配偶者ビザ2件。
リモートワーカー:DTV ノマドビザとLTR · Work-from-Thailand。 最も低い投資額:Investor stay · THB 2M、฿2M+ ≈ $60k。 新規居住者の税金:タイ:税務上の居住者の国外源泉所得は、タイに持ち込まれた時点で課税(2024年1月1日から)、送金ベース課税(2024年から)。 に公的情報源で確認済み。
タイには、現地で就労せずに暮らしたい人向けの長期滞在ルートがいくつかあります。主なものは、リモートワーカーとソフトパワー活動参加者向けの Destination Thailand Visa、専門職・投資家・年金受給者向けの Long-Term Resident ビザ、Privilege Entry メンバーシップ、退職者向けのビザ O-A と O-X です。
ノマド・リモートワーク · 2

DTV ノマドビザ
必要な預貯金: ฿500k+ ≈ $15k
LTR · Work-from-Thailand
必要な収入: $80k+ /年
投資 · 5

リタイア・預貯金・支払いで滞在 · 4

ビジネス・起業 · 3

SMART Visa S
就労 · 4

留学 · 2

学生ビザ(ED)
初回の滞在: 1年、入国90日
学生ビザ(ED Plus)
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
タイの税務上の居住は、一般に、暦年中にタイに基準日数滞在した時点から始まります。タイで行った労働による所得は、どこで支払われてもタイ源泉所得です。
特別制度
LTR ビザ:タイに持ち込まれた国外源泉所得の免除(Royal Decree 743、第5条)
税の軽減
詳細
Wealthy Global Citizen、Wealthy Pensioner、Work-from-Thailand Professional の各カテゴリーの LTR ビザ保有者は、タイに持ち込まれた国外源泉の給与・事業・財産所得について個人所得税が免除されます。タイ源泉所得は通常どおり課税されます。
課税対象
歳入法第40条に基づく課税所得で、前課税年度に国外での雇用、国外で営む事業、または国外にある財産から生じ、タイに持ち込まれたものです。勅令は税率を定めておらず、特典はその国外源泉所得に対する所得税の免除です。
適用対象
- 入国管理法に基づく Long-Term Resident ビザを、Wealthy Global Citizen、Wealthy Pensioner、Work-from-Thailand Professional の3つのカテゴリーのいずれかで保有していること(Royal Decree 743 第5条)。
- 歳入局長(Director-General of the Revenue Department)が定める資格、規則、手続き、条件を満たすこと(第6条)。
- これらの規則が守られない課税年度については、特典が停止されます(第7条)。
適用除外
- Highly Skilled Professional LTRの保有者は、この免除の対象外です。タイでの雇用所得に対する別途の17%税率は「LTR Highly Skilled Professional: 17% on employment income」です。
- タイ国内で行った労働による所得は、誰が支払うかにかかわらずタイ源泉所得であり、対象外です。
- タイにある事業または財産からの所得は、通常の規則で課税されます。
国内での日数
- 課税年度で180日以上 · 課税年度中に1回または複数回の期間で合計180日タイに滞在した人は、歳入法上のタイ居住者です。
税務上の居住
タイの税務上の居住は、課税年度中の滞在が180日以上かどうかで決まります。LTR ビザ自体が税務上の居住を定めるわけではありません。
ビザ
免除は LTR ビザのカテゴリーに付随するもので、他のビザの保有者は利用できません。
その他の税
VAT、社会保障拠出金、源泉徴収税、地方税は、Royal Decree 743 では免除されません。
に公的情報源で確認変更履歴
特別制度
LTR Highly Skilled Professional:給与所得に17%(Royal Decree 743、第3条〜第4条)
税率17%
詳細
- 対象者:High-Skilled Professional に分類され、Long-Term Resident ビザを付与された外国人です
対象産業の会社または法人パートナーシップに雇用される Highly Skilled Professional の LTR 保有者は、通常の源泉徴収税率のほうが高い場合、その給与所得について17%の軽減税率で源泉徴収されます。源泉徴収された税の還付や控除を請求しない場合、その所得を申告から除外できます。
課税対象
国家競争力、投資促進、または東部特別開発区に関する法律に基づく対象産業を営む会社または法人パートナーシップでの雇用による課税所得で、歳入法第50条(1)に基づいて計算されます。
適用対象
- High-Skilled Professional に分類され、Long-Term Resident ビザを付与された外国人です。
- 雇用主は、歳入局長(Director-General of the Revenue Department)が定める規則に基づく対象産業の会社または法人パートナーシップです。
- その所得に対する通常の源泉徴収が17%未満の場合、申告に含めないことの免除は、外国人が支払者に17%を源泉徴収させる場合にのみ適用されます(第3条第2項)。
- 外国人は、免除される所得を報告する申告書を提出し、源泉徴収された税の全部または一部の還付や控除を請求しません(第4条)。
適用除外
- 対象産業以外の雇用主からの所得は、通常の累進税率で課税されます(歳入局の見解 0702/637 に例があります)。
- 17%の税率は給与所得のみを対象とし、国外源泉所得の免除ではありません。
国内での日数
- 課税年度で180日以上 · タイの税務上の居住の滞在要件(歳入法第41条)。
税務上の居住
税務上の居住日数にかかわらず LTR 保有者に適用され、源泉徴収は所得の17%です。
ビザ
LTR ビザの Highly Skilled Professional カテゴリーが必要です。
その他の税
VAT、社会保障、地方税は別です。
に公的情報源で確認変更履歴
通常のルール
タイ:税務上の居住者の国外源泉所得は、タイに持ち込まれた時点で課税(2024年1月1日から)
送金ベース課税(2024年から)
詳細
課税年度中に180日以上タイに滞在した人は、タイの税務上の居住者です。2024年1月1日以降に得た国外源泉の課税所得は、国内に持ち込まれた年にタイで課税されます。2024年より前に得た所得は、その後持ち込まれても課税されません。
課税対象
歳入法第40条に基づく、2024年1月1日以降に得た国外源泉の課税所得(国外での給与、事業、財産)で、タイに持ち込まれた課税年度に、第48条の累進税率表で課税されます。
適用対象
- 所得を得た課税年度中に、1回または複数回の期間で合計180日タイに滞在していること(歳入法第41条)。
- 所得が2024年1月1日以降に得られ、その年またはそれ以降の年にタイに持ち込まれること(Por. 162/2566 により改正された Departmental Order Por. 161/2566)。
適用除外
- 2024年1月1日より前に得た所得は、2024年以降に持ち込まれても課税されません。
- 王令743号第5条の対象となるLTR区分は、タイに持ち込まれた国外源泉所得について免税です(「LTR visa: exemption for foreign-source income brought into Thailand」を参照)。
国内での日数
- 所得を得た課税年度で180日以上 · 歳入法第41条上の居住者。
税務上の居住
居住は所得を得た年に判定され、課税はタイに持ち込まれた年に生じます。
ビザ
ビザに紐づくものではなく、180日の要件を満たすすべての人に適用されます。
その他の税
VAT と社会保障拠出金は別です。外国税額控除は、歳入法および租税条約に基づき利用できます。
に公的情報源で確認変更履歴
通常のルール
タイ:居住者と非居住者に対する個人所得税の累進税率
累進税率
詳細
- 上限:฿150k/年 ≈ $4,460
タイの個人所得税は、純所得に対して0%から35%までの累進課税で、35%の区分は THB 5 million (≈ $149,000) を超える部分から始まります。居住者はタイ源泉所得と、タイに持ち込まれた国外源泉分に課税され、非居住者はタイ源泉所得のみに課税されます。
課税対象
控除および諸控除後の純課税所得(歳入法第48条)、暦年の課税年度。
適用対象
- 居住者(課税年度中に180日以上)と非居住者のタイ源泉所得に適用されます。
適用除外
- LTR カテゴリーとその他の特別制度は、この取扱いを修正します(LTR の記録を参照)。
上限
- 年額THB 150,000 (≈ $4,460) · この金額までの純所得は免税です。
- 年額THB 300,000 (≈ $8,920) · 150,000 を超え 300,000 までの純所得に5%。
- 年額THB 500,000 (≈ $14,900) · 300,000 を超え 500,000 まで10%。
- 年額THB 750,000 (≈ $22,300) · 500,000 を超え 750,000 まで15%。
- 年額THB 1,000,000 (≈ $29,700) · 750,000 を超え 1,000,000 まで20%。
- 年額THB 2,000,000 (≈ $59,500) · 1,000,000 を超え 2,000,000 まで25%。
- 年額THB 5,000,000 (≈ $149,000) · 2,000,000 を超え 5,000,000 まで30%、5,000,000 を超える部分は35%。
国内での日数
- 課税年度で180日以上 · 歳入法第41条上の居住者。
税務上の居住
居住者はタイ源泉所得と、タイに持ち込まれた国外源泉所得に課税され、非居住者はタイ源泉所得のみに課税されます。
ビザ
ビザには紐づきません。
その他の税
課税所得(所得区分2〜8)の0.5%の最低税が、課税所得が THB 120,000 (≈ $3,570) から、累進税額を上回る場合に適用されます(歳入法第48条(2))。VAT と社会保障拠出金は別です。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
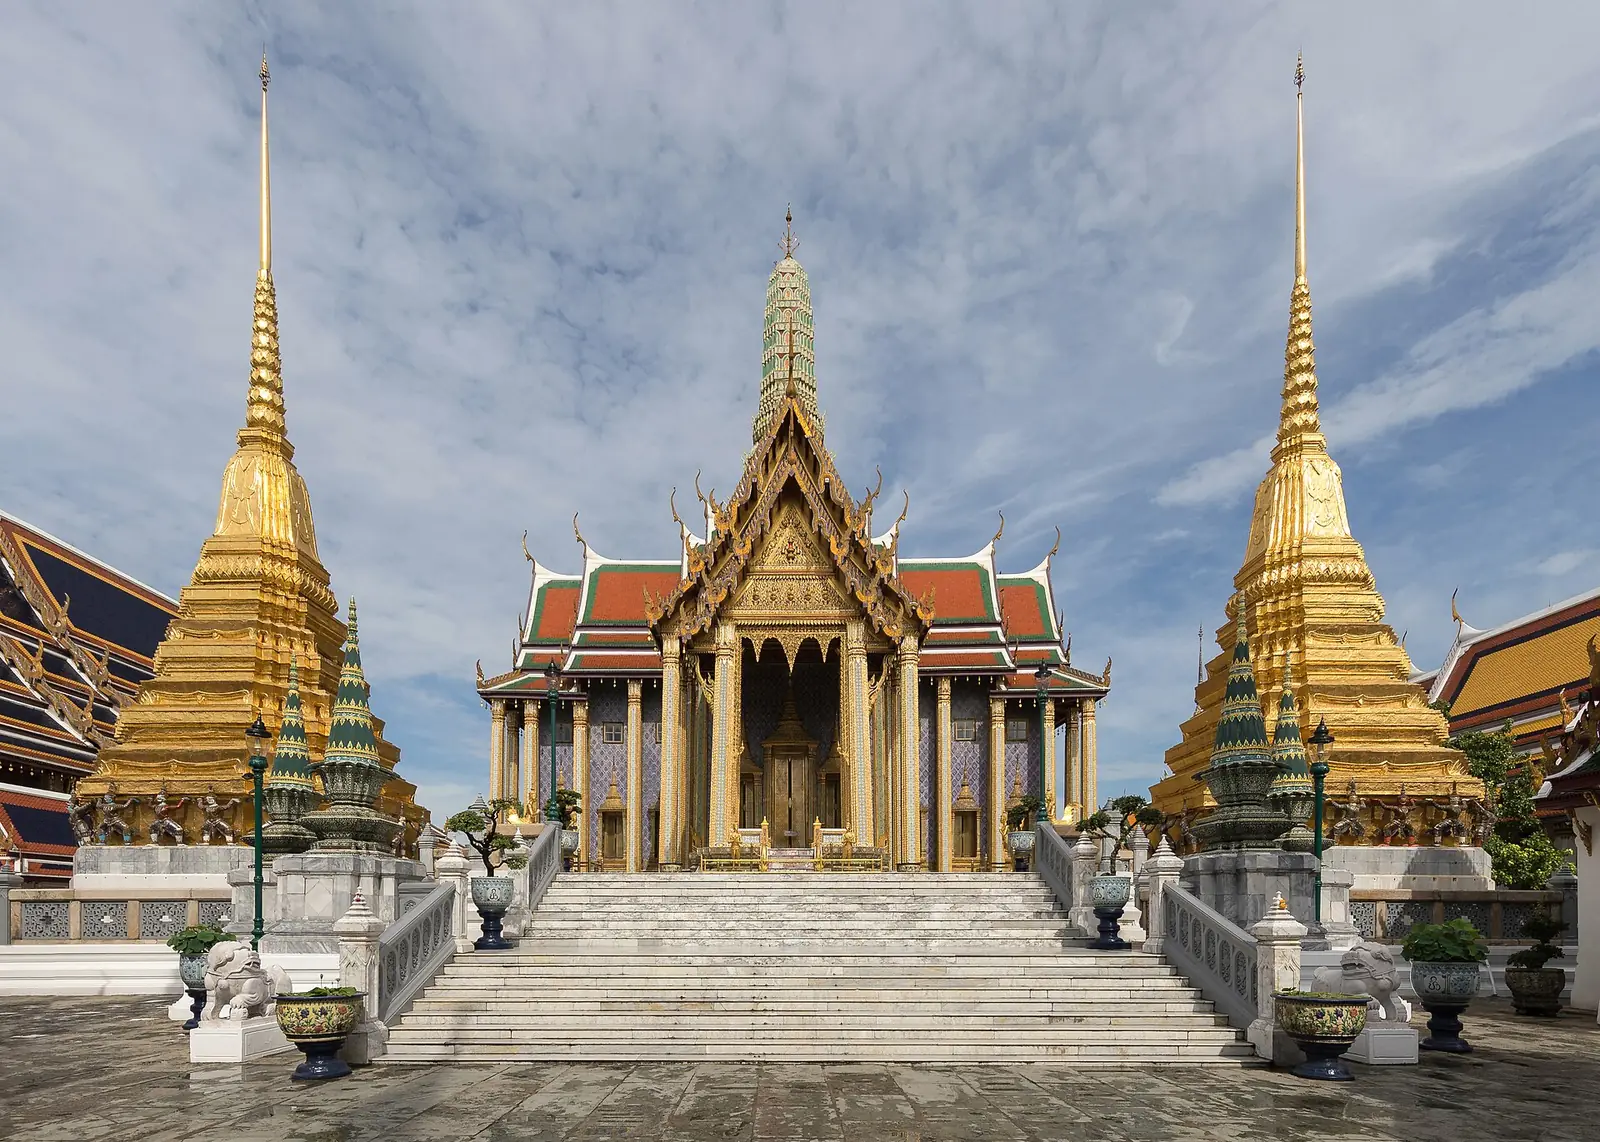
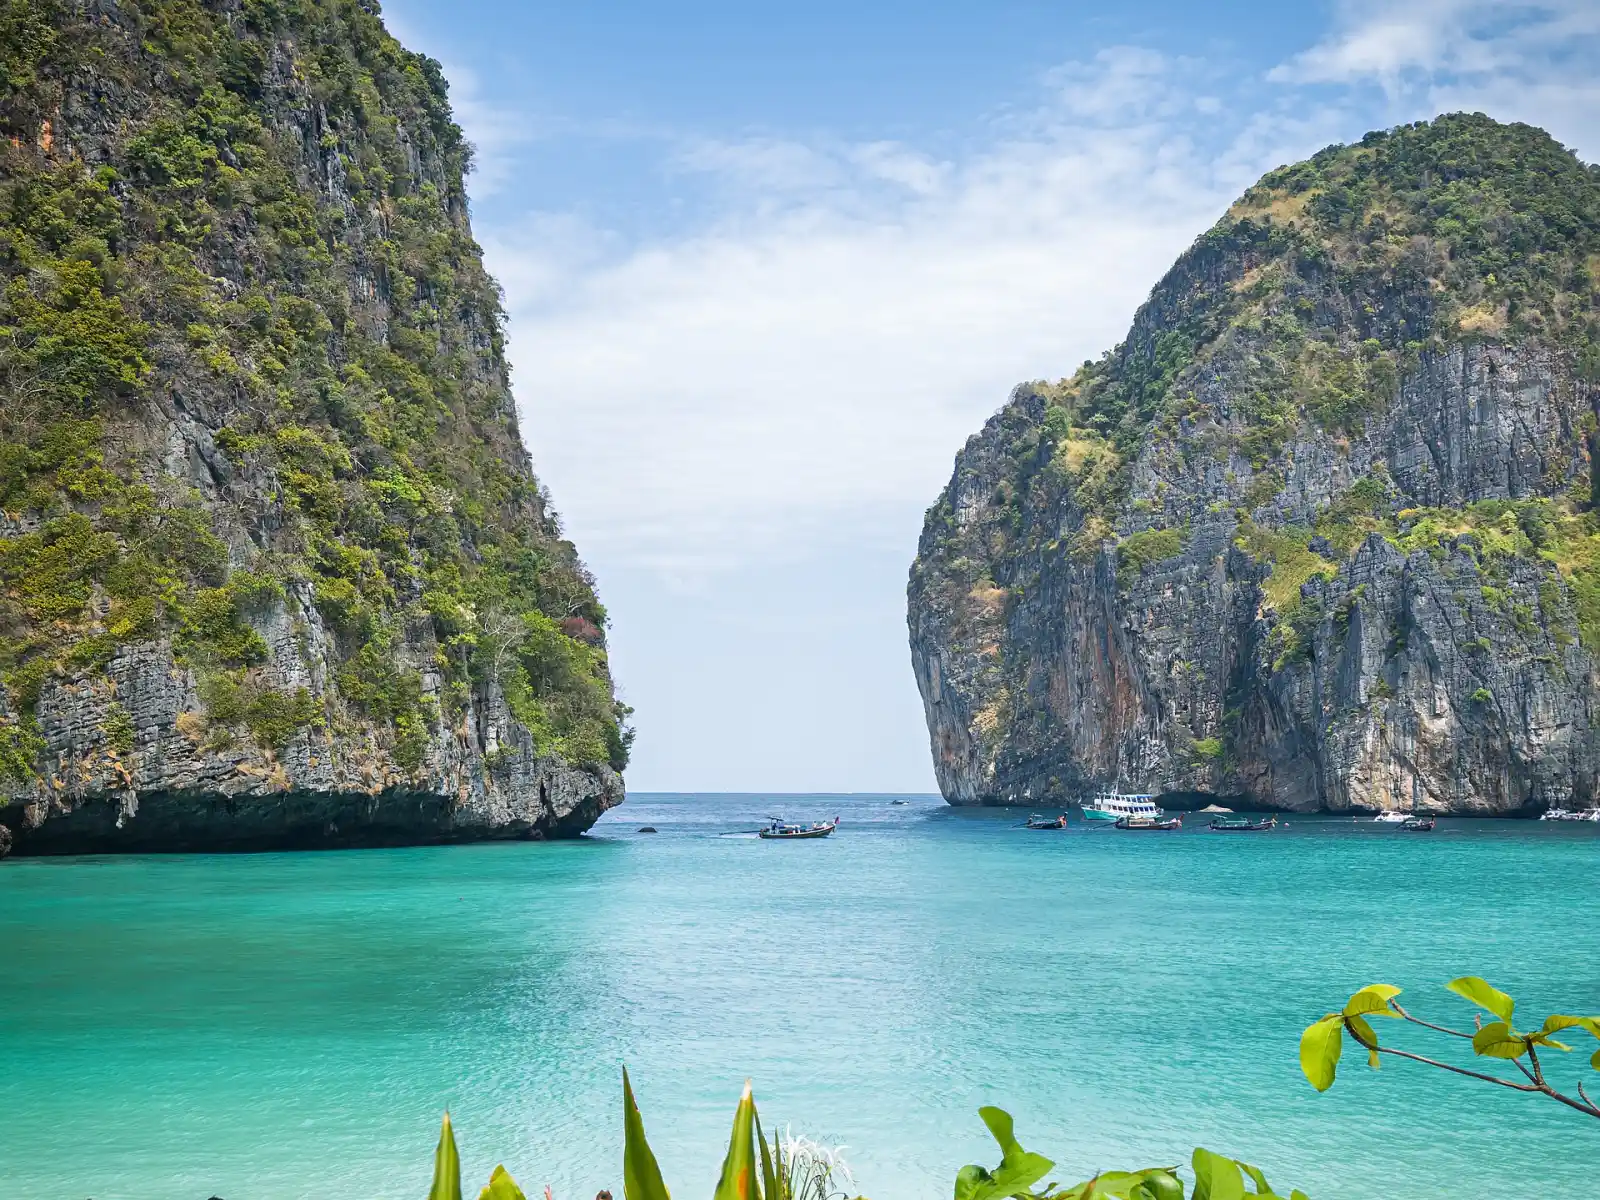
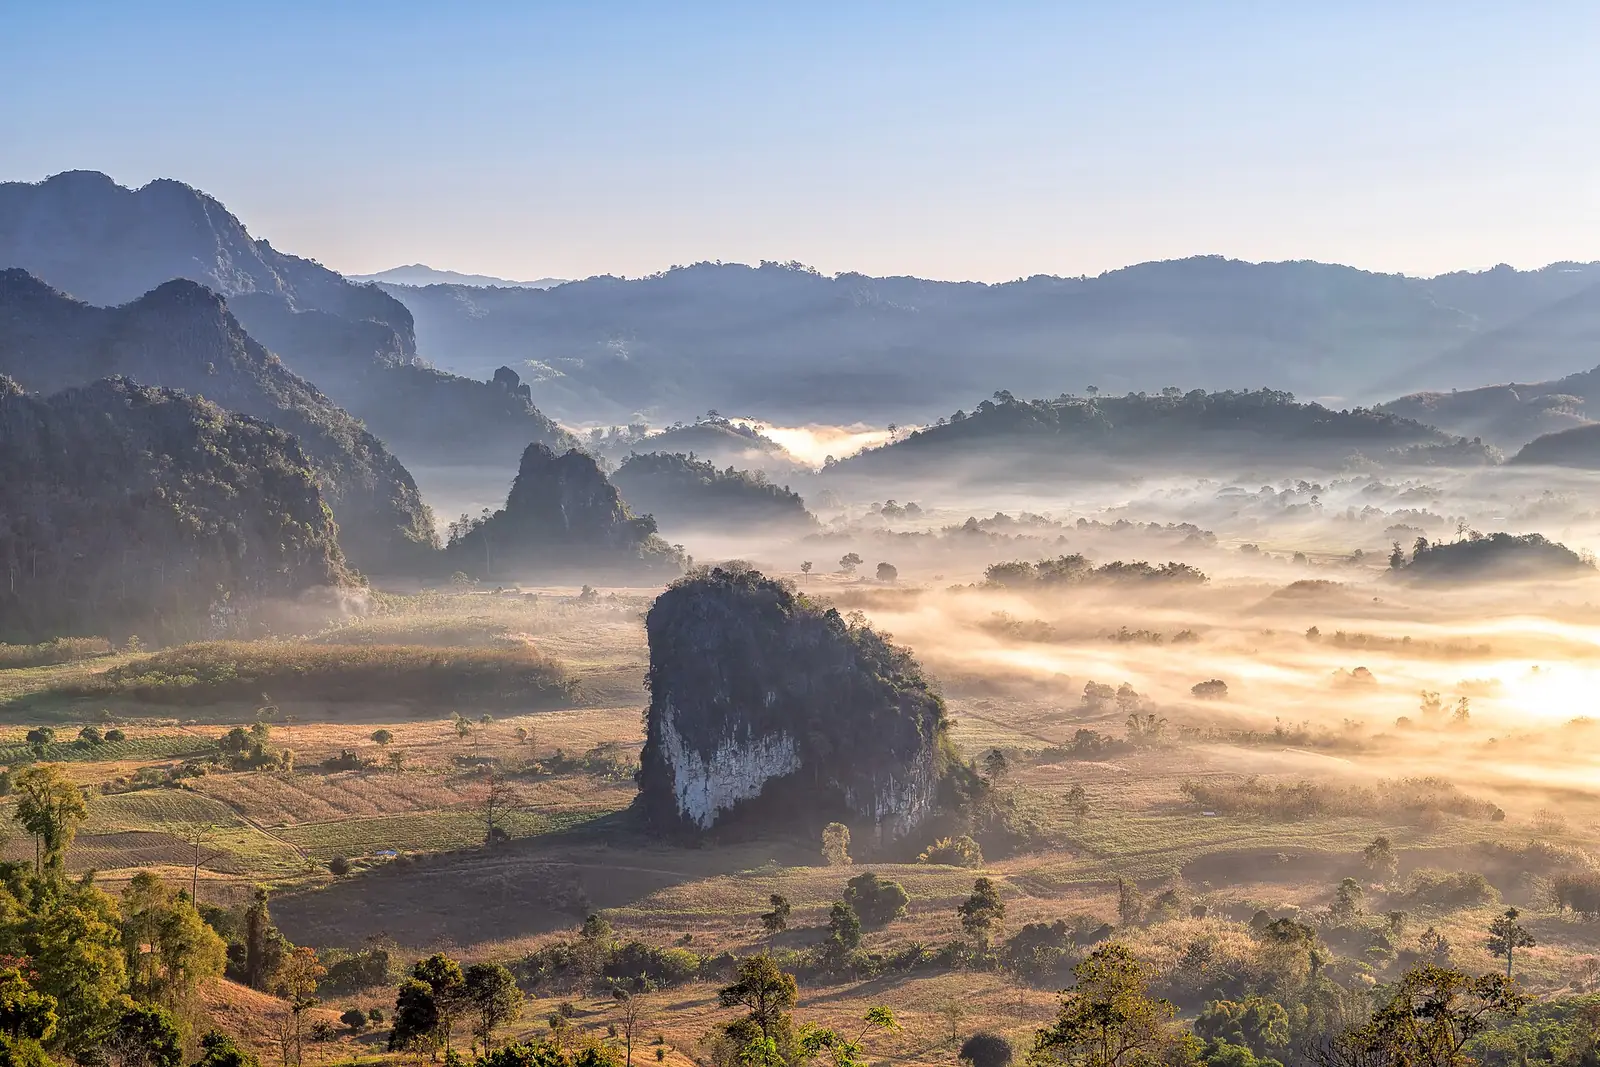
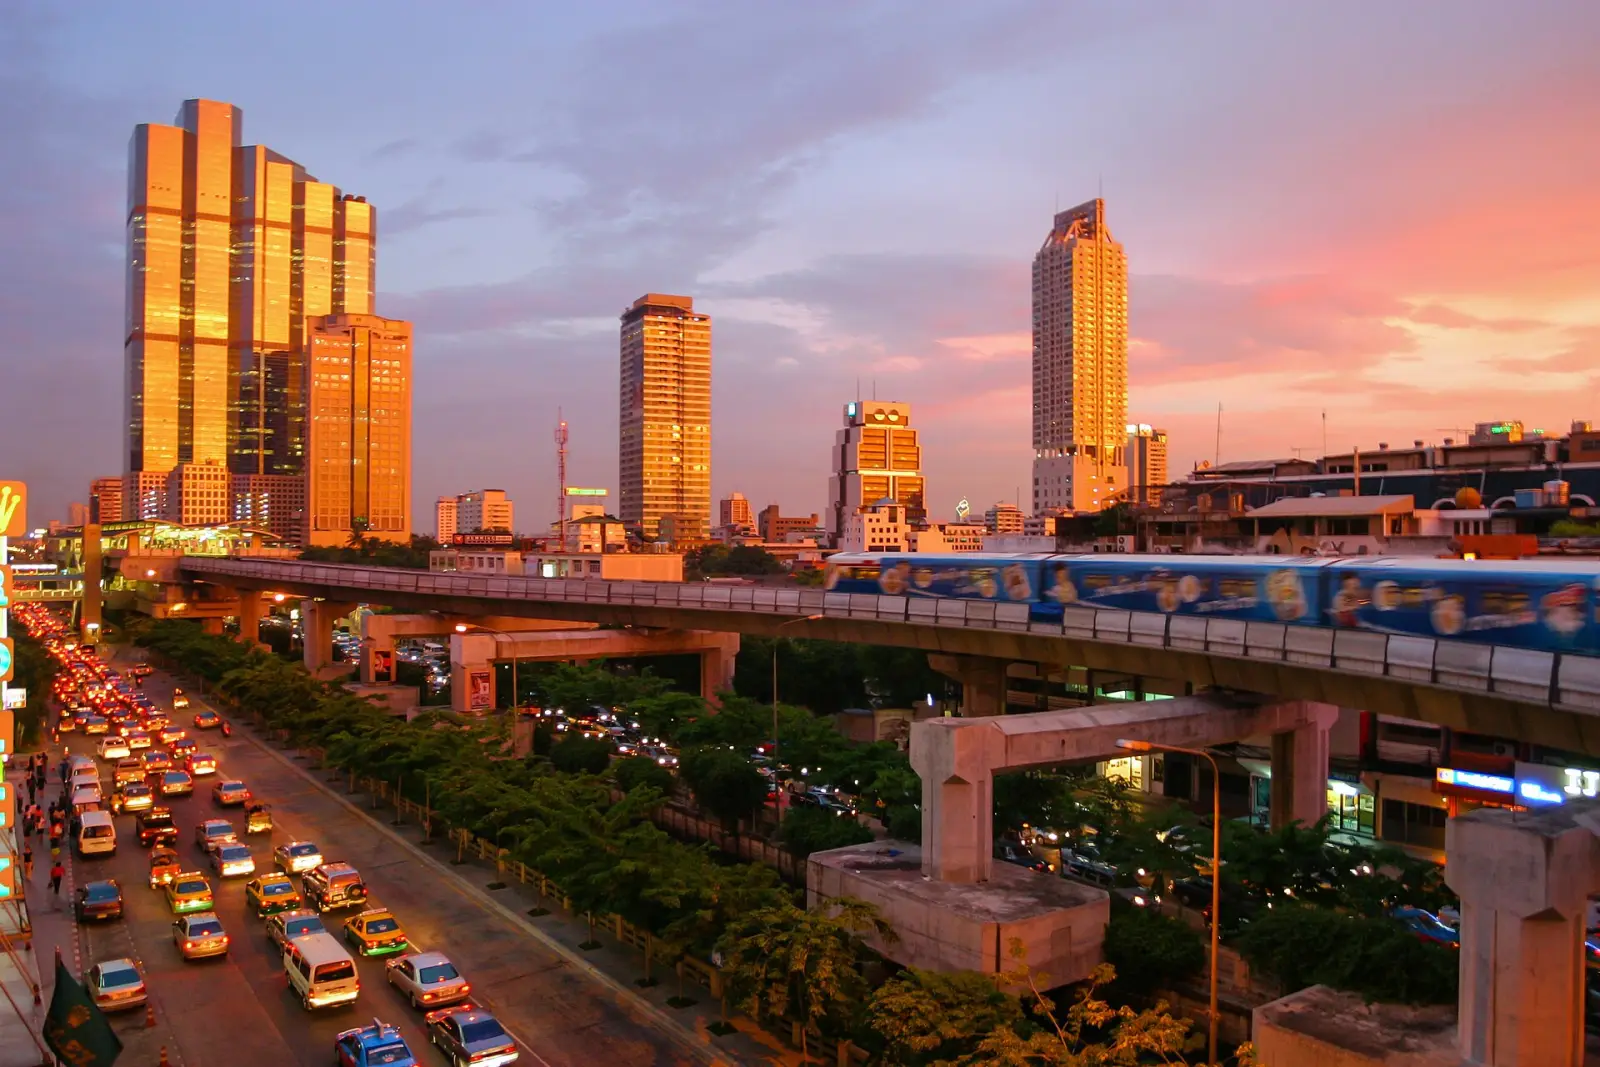
写真で見るタイ
後で見る · 1
リタイア・預貯金で滞在
退職者向け延長(50歳以上)
必要な収入: ฿65k+ /月 ≈ $1,930
タイ到着後の最初の手続き
- タイでの住所の証拠を保管してください。入国管理局への報告や一部の申請で求められます。
- ルートでタイの銀行預金が必要な場合や、日常生活で現地の銀行が必要な場合は、タイの銀行口座を開設します。
- 報告が必要になる連続日数の基準を超えて滞在する場合は、入国管理局への報告義務を履行します。
- タイの雇用主のもとで働く予定の場合は、開始前に別途の就労許可を取得してください。ビザだけでは就労の許可にはなりません。
よくある質問
2026年のタイのデジタルノマドビザの収入要件は?
タイにはノマド・リモートワークビザが2件あります。 DTV ノマドビザは預貯金としてTHB 500,000 (≈ $14,900)以上が必要と初回の滞在期間が6か月で、更新可能です。 LTR · Work-from-Thailandは収入として年額$80,000以上が必要と初回の滞在期間が5年で、更新可能です。
タイの居住権にはいくら投資が必要ですか?
タイには投資家ルートが5件あります。 LTR · Wealthy Global Citizenは投資として$500,000以上が必要と初回の滞在期間が5年で、更新可能です。 Investor stay · THB 10Mは投資としてTHB 10,000,000 (≈ $297,000)以上が必要と初回の滞在期間が2年です。 Investor stay · THB 2Mは投資としてTHB 2,000,000 (≈ $59,500)以上が必要と初回の滞在期間が1年です。
預貯金や年金でタイに退職・居住できますか?
タイにはリタイア・支払いで滞在するルートが4件あります。 LTR · Wealthy Pensionerは収入として年額$80,000以上が必要と初回の滞在期間が5年で、更新可能です。 Thailand Privilege (PE)は手数料としてTHB 650,000 (≈ $19,300)からが必要と初回の滞在期間が1年です。 Retirement O-A(1年)は収入として月額THB 65,000 (≈ $1,930)が必要と初回の滞在期間が1年で、更新可能です。
事業を始めてタイに移住できますか?
タイにはビジネス・起業ルートが3件あります。 SMART Visa S · 2年は預貯金としてTHB 600,000 (≈ $17,800)以上が必要と初回の滞在期間が2年で、更新可能です。 SMART Visa S · 1年は預貯金としてTHB 600,000 (≈ $17,800)以上が必要と初回の滞在期間が1年で、更新可能です。 SMART Visa S · 6か月は初回の滞在期間が6か月で、更新可能です。
タイは外国人にどんな就労ビザを出していますか?
タイには就労ビザが4件あります。 LTR · Highly Skilledは給与として年額$80,000以上が必要と初回の滞在期間が5年で、更新可能です。 就労ビザ(Non-B)は初回の滞在期間が3か月で、更新可能です。 SMART Visa Eは給与として月額THB 200,000 (≈ $5,950)以上が必要と初回の滞在期間が4年で、更新可能です。
タイの留学ビザはどう取得しますか?
タイには留学ビザが2件あります。 学生ビザ(ED)は初回の滞在期間が3か月で、更新可能です。 ほかに学生ビザ(ED Plus)があります。
タイで配偶者やパートナーのもとに移れますか?
はい。タイには配偶者ビザが2件あります。 永住者の配偶者は初回の滞在期間が3か月で、更新可能です。 国民の配偶者は収入として月額THB 40,000 (≈ $1,190)以上が必要と初回の滞在期間が3か月で、更新可能です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
タイについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。