日本への移住
当ガイドでは日本への移住方法が23件あります:高度人材制度1件, ワーキングホリデービザ1件, ノマド・リモートワークビザ1件, 支払いで滞在するルート1件, ビジネス・起業ルート2件, 就労ビザ14件, 留学ビザ1件, 配偶者ビザ2件。
リモートワーカー:デジタルノマドビザ、¥10M+ /年 ≈ $63k。 最も低い投資額:Business Manager、¥30M+ ≈ $189k。 新規居住者の税金:非永住者の国外源泉所得の取扱い、送金ベース課税。 に公的情報源で確認済み。
日本には、ワーキングホリデーやデジタルノマドの滞在から、専門職の就労、事業経営、高度人材の在留資格まで、幅広い在留ルートがあります。ビザと税は別です。
日本の主なルート · 1
ワーキングホリデー · 1

ノマド・リモートワーク · 1

リタイア・預貯金で滞在 · 1

長期滞在訪問者(JPY 30M)
必要な預貯金: ¥30M+ ≈ $189k
ビジネス・起業 · 2

Business Manager
必要な投資: ¥30M+ ≈ $189k
スタートアップビザ
必要な投資: ¥30M+ ≈ $189k
就労 · 14

留学 · 1

配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
居住は、ビザの種類ではなく、事実に基づきます。国の所得税は累進課税で、一定期間の申告には復興特別税が適用されます。
特別制度
非永住者の国外源泉所得の取扱い
税の軽減
詳細
- 対象者:居住者:日本に住所を有する、または引き続き1年以上居所を有する人
非永住者は、日本源泉所得と、日本で支払われた、または日本に送金された国外源泉所得について、日本で課税されます。国外で支払われ国外にとどまる国外源泉所得は、日本の課税対象外です。
課税対象
すべての日本源泉所得に加え、日本で支払われた、または国外から日本に送金された国外源泉所得に、5%から45%の国の累進税率で所得税が課されます。
適用対象
- 居住者:日本に住所を有する、または引き続き1年以上居所を有する人。
- 日本国籍を有しないこと。
- 過去10年以内に、日本に住所または居所を有していた期間が合計5年以下であること。
適用除外
- 日本国内での労働に対する報酬を含む日本源泉所得は、全額が課税されます。
- 非永住者でない居住者は、全世界所得に課税されます。
税務上の居住
居住者=住所を有する、または引き続き1年以上居所を有する人。非永住者=過去10年以内に居住していた期間が合計5年以下の、日本国籍を有しない居住者。在留資格の種類ではなく、事実に基づきます。
ビザ
この取扱いを付与するビザはなく、税務上の居住と国籍に従います。
その他の税
消費税:標準税率10%(国税7.8%と地方税2.2%)、軽減税率8%(国税6.24%と地方税1.76%)。住民税と社会保険は別です。
に公的情報源で確認変更履歴
通常のルール
日本の所得税:国の累進税率表、復興特別所得税、住民税
累進税率
詳細
- 課税対象:控除後の課税所得に、累進区分で課税されます(分離課税の項目は除く)
- 対象者:居住者に適用されます
- 上限:¥1.9M/年 ≈ $12k
国の所得税は7つの区分による累進課税です:課税所得 JPY 1,949,000 (≈ $12,300) まで5%、JPY 3,299,000 (≈ $20,800) まで10%、JPY 6,949,000 (≈ $43,800) まで20%、JPY 8,999,000 (≈ $56,800) まで23%、JPY 17,999,000 (≈ $114,000) まで33%、JPY 39,999,000 (≈ $252,000) まで40%、JPY 40,000,000 (≈ $252,000) からは45%。非永住者以外の居住者は、国外源泉所得を含む全世界所得に課税され、非永住者は、日本源泉所得と、日本で支払われた、または日本に送金された国外源泉所得に課税されます。これに加えて、基準所得税額に対する2.1%の復興特別所得税と、10%の住民税がかかります。
課税対象
控除後の課税所得に、累進区分で課税されます(分離課税の項目は除く)。住民税は前年の所得に基づいて課されます。
適用対象
- 居住者に適用されます。非永住者は、日本源泉所得と送金された国外源泉所得に課税されます。
適用除外
- 分離課税の規則で課税される所得は、累進税率表の対象外です。
- 2025年以降、基準所得が JPY 330 million (≈ $2,080,000) を超える場合、超過額の22.5%が通常の所得税と復興特別所得税を上回るときに、追加額が加算されます。
上限
- 年額JPY 1,949,000 (≈ $12,300) · 国の5%区分の上限(課税所得 JPY 1,000 (≈ $6) から)。速算表の控除額は JPY 0。
- 年額JPY 3,299,000 (≈ $20,800) · 10%区分の上限(JPY 1,950,000 (≈ $12,300) から)。速算表の控除額は JPY 97,500 (≈ $610)。
- 年額JPY 6,949,000 (≈ $43,800) · 20%区分の上限(JPY 3,300,000 (≈ $20,800) から)。速算表の控除額は JPY 427,500 (≈ $2,700)。
- 年額JPY 8,999,000 (≈ $56,800) · 23%区分の上限(JPY 6,950,000 (≈ $43,800) から)。速算表の控除額は JPY 636,000 (≈ $4,010)。
- 年額JPY 17,999,000 (≈ $114,000) · 33%区分の上限(JPY 9,000,000 (≈ $56,800) から)。速算表の控除額は JPY 1,536,000 (≈ $9,690)。
- 年額JPY 39,999,000 (≈ $252,000) · 40%区分の上限(JPY 18,000,000 (≈ $114,000) から)。速算表の控除額は JPY 2,796,000 (≈ $17,600)。
- 年額JPY 40,000,000 (≈ $252,000) · 45%区分は、この課税所得から適用されます。速算表の控除額は JPY 4,796,000 (≈ $30,300)。
税務上の居住
居住個人とは、日本に住所を有する、または引き続き1年以上居所を有する人です。
ビザ
税の取扱いは、ビザの種類ではなく、税務上の居住の地位に従います。
その他の税
復興特別所得税は基準所得税額の2.1%で、所得税とともに申告・納付します。2027年1月1日以降に生じる所得については、復興税率は1.1%に下がり、1%の防衛特別所得税が併せて源泉徴収されます。個人住民税は課税所得の10%(標準税率で道府県民税4%と市町村民税6%。地方自治体は異なる税率を設定できます)で、1月1日現在で日本に住所を有する人に前年の所得に対して課され、これに均等割として道府県民税 JPY 1,000 (≈ $6) と市町村民税 JPY 3,000 (≈ $19) が加わります。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
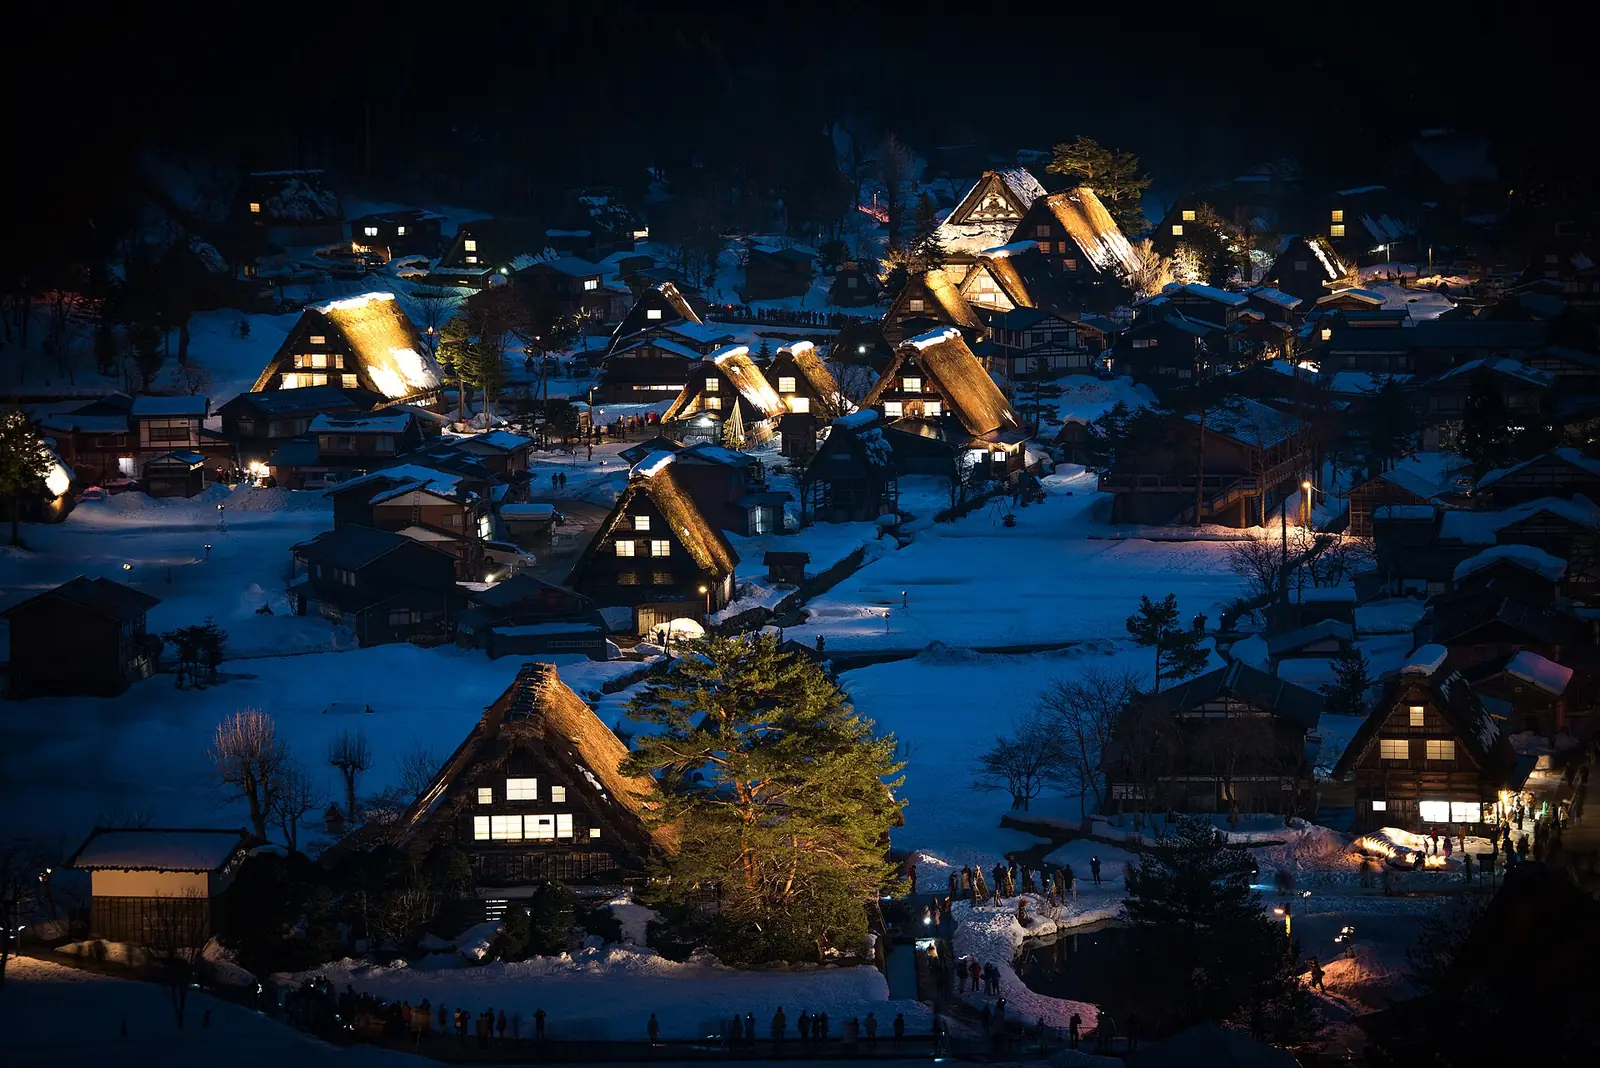
写真で見る日本
永住への道 · 1
- 永住 · Permanent Resident (永住者)
日本到着後の最初の手続き
- ルートで必要な場合は、滞在中の死亡、傷害、疾病をカバーする民間の医療保険を手配します。
- 住所を確保し、地元の市区町村役場で居住地を登録します。
- 在留カードと住所を取得したら、銀行口座を開設します。
- ルートで必要な場合は、滞在スケジュールと預貯金の証拠を保管します。
よくある質問
日本にはどんな高度人材ビザがありますか?
日本には高度人材制度が1件あります。 J-Findは初回の滞在期間が2年です。
日本にワーキングホリデービザはありますか?
はい。日本にはワーキングホリデービザが1件あります。 ワーキングホリデーは初回の滞在期間が1年です。
2026年の日本のデジタルノマドビザの収入要件は?
日本にはノマド・リモートワークビザが1件あります。 デジタルノマドビザは収入として年額JPY 10,000,000 (≈ $63,100)以上が必要と初回の滞在期間が6か月です。
預貯金や年金で日本に退職・居住できますか?
日本にはリタイア・支払いで滞在するルートが1件あります。 長期滞在訪問者(JPY 30M)は預貯金としてJPY 30,000,000 (≈ $189,000)以上が必要と初回の滞在期間が1年です。
事業を始めて日本に移住できますか?
日本にはビジネス・起業ルートが2件あります。 Business Managerは投資としてJPY 30,000,000 (≈ $189,000)以上が必要と初回の滞在期間が5年で、更新可能です。 スタートアップビザは投資としてJPY 30,000,000 (≈ $189,000)以上が必要と初回の滞在期間が2年です。
日本は外国人にどんな就労ビザを出していますか?
日本には就労ビザが14件あります。 技能実習就労ビザは初回の滞在期間が3年です。 技術・人文知識・国際業務ビザは初回の滞在期間が5年で、更新可能です。 高度専門職は初回の滞在期間が5年で、更新可能です。
日本の留学ビザはどう取得しますか?
日本には留学ビザが1件あります。 留学ビザは初回の滞在期間が4.3年で、更新可能です。
日本で配偶者やパートナーのもとに移れますか?
はい。日本には配偶者ビザが2件あります。 国民の配偶者は初回の滞在期間が5年で、更新可能です。 永住者の配偶者は初回の滞在期間が5年で、更新可能です。
日本には新規居住者向けの特別な税制度がありますか?
はい:非永住者の国外源泉所得の取扱い。非永住者は、日本源泉所得と、日本で支払われた、または日本に送金された国外源泉所得について、日本で課税されます。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
日本についてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。