インドネシアへの移住
当ガイドではインドネシアへの移住方法が25件あります:高度人材制度1件, ワーキングホリデービザ1件, ノマド・リモートワークビザ1件, 投資家ルート5件, 支払いで滞在するルート3件, 就労ビザ5件, 留学ビザ3件, 国籍・祖先によるルート4件, 配偶者ビザ2件。
リモートワーカー:リモートワーカービザ、$60k+ /年。 最も低い投資額:Ex-citizen visa (E32A)、$25k+。 に公的情報源で確認済み。
インドネシアには、就労、就学から、投資、退職、リモート収入での生活まで、さまざまな目的の限定滞在ビザがあります。ビザと税は別の事柄です。
インドネシアの主なルート · 1
高度人材制度
Golden Visa · Talent
初回の滞在: 5年
ワーキングホリデー · 1

ノマド・リモートワーク · 1

リモートワーカービザ
必要な収入: $60k+ /年
投資 · 5

Golden Visa
必要な投資: $350kから
Investor visa · IDR 10B
必要な投資: IDR 10B+ ≈ $558k
リタイア・預貯金で滞在 · 3

Second Home visa
必要な預貯金: $130k+
退職者ビザ
必要な預貯金: $50k+
高齢者向けセカンドホームビザ
必要な収入: $3,000+ /月
就労 · 5

留学 · 3

学生ビザ
- 高等教育
- 学校
- 非正規教育
国籍・祖先による · 4

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
滞在許可保持者の配偶者
国民の配偶者
税金
それ以外の場合は、インドネシア源泉所得のみが課税されます。入国管理上の滞在許可と税務上の地位は別であり、ビザのルートだけでは税務上の立場は決まりません。
通常のルール
個人の税務上の居住と全世界所得の範囲
全世界所得
詳細
- 課税対象:国内の納税主体は全世界所得、外国の納税主体はインドネシア源泉所得
- 対象者:国内の納税主体:インドネシアに居住している、または任意の12か月間に183日を超えて滞在した、または居住する意思をもって課税年度中に滞在した人
12か月間にインドネシアに183日を超えて滞在した外国人、または居住する意思をもって課税年度中に滞在した外国人は、国内の納税主体であり、全世界所得に課税されます。
課税対象
国内の納税主体は全世界所得、外国の納税主体はインドネシア源泉所得。
適用対象
- 国内の納税主体:インドネシアに居住している、または任意の12か月間に183日を超えて滞在した、または居住する意思をもって課税年度中に滞在した人。
- 居住する意思は、KITAP、183日を超える限定滞在許可、183日を超える雇用契約、または賃貸契約で示すことができます。
適用除外
- 非居住者は、条約に従い、インドネシア源泉所得のみに課税されます。
- 熟練外国人は、インドネシアの税務上の居住者となる場合、4年間の属地主義課税を選択することができます(「Four-year territorial basis for skilled foreigners who become Indonesian tax residents」を参照)。
国内での日数
- 直近12か月で183日超 · 183日を超える滞在(連続でなくてもよい)により、外国人は国内の納税主体となります。居住または居住する意思も要件となります。
税務上の居住
入国管理上の滞在許可と納税主体の地位は別で、滞在日数は連続ではなく合計で数えられます。
ビザ
183日を超えて有効な限定滞在許可は、居住する意思の証拠となります。Second Home ビザの保有者は、国内の納税主体です。
その他の税
給与の源泉徴収、VAT、社会保障は別に適用されます。
に公的情報源で確認変更履歴
特別制度
インドネシアの税務上の居住者となる熟練した外国人向けの、4年間の属地主義課税
税の軽減
詳細
- 課税対象:インドネシアから受け取った、または得た所得で、国外で支払われるインドネシアでの労働の報酬を含みます
- 対象者:国内の納税主体である外国人(居住者、または12か月間に183日を超えて滞在した人、または居住する意図をもって課税年度中に滞在した人)
国内の納税主体となる、指定された専門性を持つ外国人は、最初に国内の納税主体となってから4課税年度の間、インドネシアから受け取った、または得た所得のみに課税されます。その間、国外源泉所得はインドネシアの課税対象外です。
課税対象
インドネシアから受け取った、または得た所得で、国外で支払われるインドネシアでの労働の報酬を含みます。インドネシア国外からの所得は、4課税年度の間、課税されません。
適用対象
- 国内の納税主体である外国人(居住者、または12か月間に183日を超えて滞在した人、または居住する意図をもって課税年度中に滞在した人)。
- 一定の専門性(PMK 18/PMK.03/2021)を持つこと:PMK 18/PMK.03/2021 の別表に挙げられた職位の外国人労働者、または外国人研究者で、技能証明書、卒業証書、および/または少なくとも5年の関連する職務経験で示される STEM の専門性があり、知識を移転する義務があります。
- 電子的または書面で税務署に申請し、税務署は10営業日以内に承認の書簡または拒否を発行します。
適用除外
- 代わりに租税条約(P3B)の特典を選択する外国人は利用できません。選択は納税者が行います。
- 4課税年度は、国内の納税主体としての最初の年から数えられ、本人がインドネシアを離れても進行し続けます。
- 雇用創出法が施行された2020年11月2日の時点で、すでに4課税年度にわたり国内の納税主体であった外国人は、この特典を利用できません。
国内での日数
- 任意の12か月の期間で183日超 · 滞在により、外国人は国内の納税主体となります。インドネシアに居住すること、または課税年度中に居住する意思があることも要件となります。
税務上の居住
資格は、Law 11/2020 の article 4(1a)-(1e) と PMK 18/PMK.03/2021 に基づき、特典は、最初に国内の納税主体となってから4課税年度適用されます。
ビザ
指定された職位の外国人労働者または外国人研究者の地位に紐づきます。税務上の地位は居住に左右され、許可は別です。
その他の税
給与の源泉徴収(Article 21)、VAT、社会保障は別に適用されます。
に公的情報源で確認変更履歴
通常のルール
インドネシアの個人所得税率(Law 7/2021 税制調和法)
累進税率
詳細
- 対象者:国内の納税主体は全世界所得に課税されます
- 上限:IDR 60M/年 ≈ $3,350
居住個人は、5%から35%の累進所得税を支払います:IDR 60 million (≈ $3,350) まで5%、IDR 250 million (≈ $13,900) まで15%、IDR 500 million (≈ $27,900) まで25%、IDR 5 billion (≈ $279,000) まで30%、それを超える部分は35%。
課税対象
控除と非課税所得控除(PTKP)後の居住個人の課税所得:納税者本人は年 IDR 54 million (≈ $3,010)、さらに既婚の場合は IDR 4.5 million (≈ $250)、扶養家族1人につき IDR 4.5 million (≈ $250)(最大3人まで)。
適用対象
- 国内の納税主体は全世界所得に課税されます。ただし、一定の専門性を持つ外国人向けの4年間の属地主義制度に従います。
適用除外
- 外国の納税主体(非居住者)にはこの税率表は適用されず、そのインドネシア源泉所得は、租税条約に従い、Article 26 に基づく総額の20%で課税されます。
上限
- 年額IDR 60,000,000 (≈ $3,350) · 課税所得 IDR 60,000,000 (≈ $3,350) まで5%
- 年額IDR 250,000,000 (≈ $13,900) · IDR 60,000,000 (≈ $3,350) から 250,000,000 まで15%
- 年額IDR 500,000,000 (≈ $27,900) · IDR 250,000,000 (≈ $13,900) から 500,000,000 まで25%
- 年額IDR 5,000,000,000 (≈ $279,000) · IDR 500,000,000 (≈ $27,900) から 5,000,000,000 まで30%、IDR 5,000,000,000 (≈ $279,000) を超える部分は35%
税務上の居住
税率は、2022課税年度から適用されます。
ビザ
税率は、すべてのビザの種類で同じです。
その他の税
VAT、給与の源泉徴収、社会保障は別に適用されます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
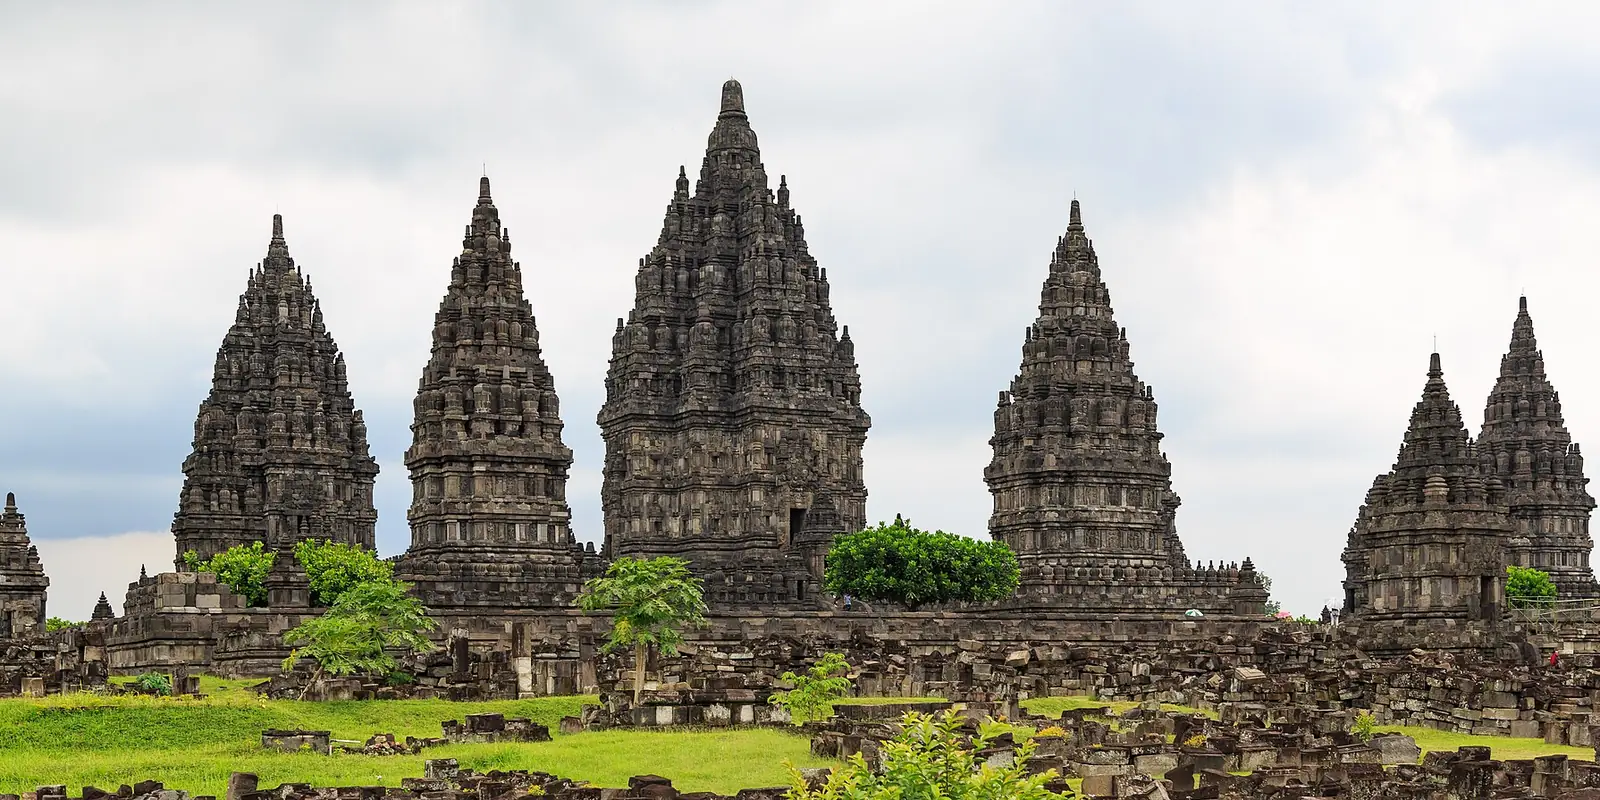
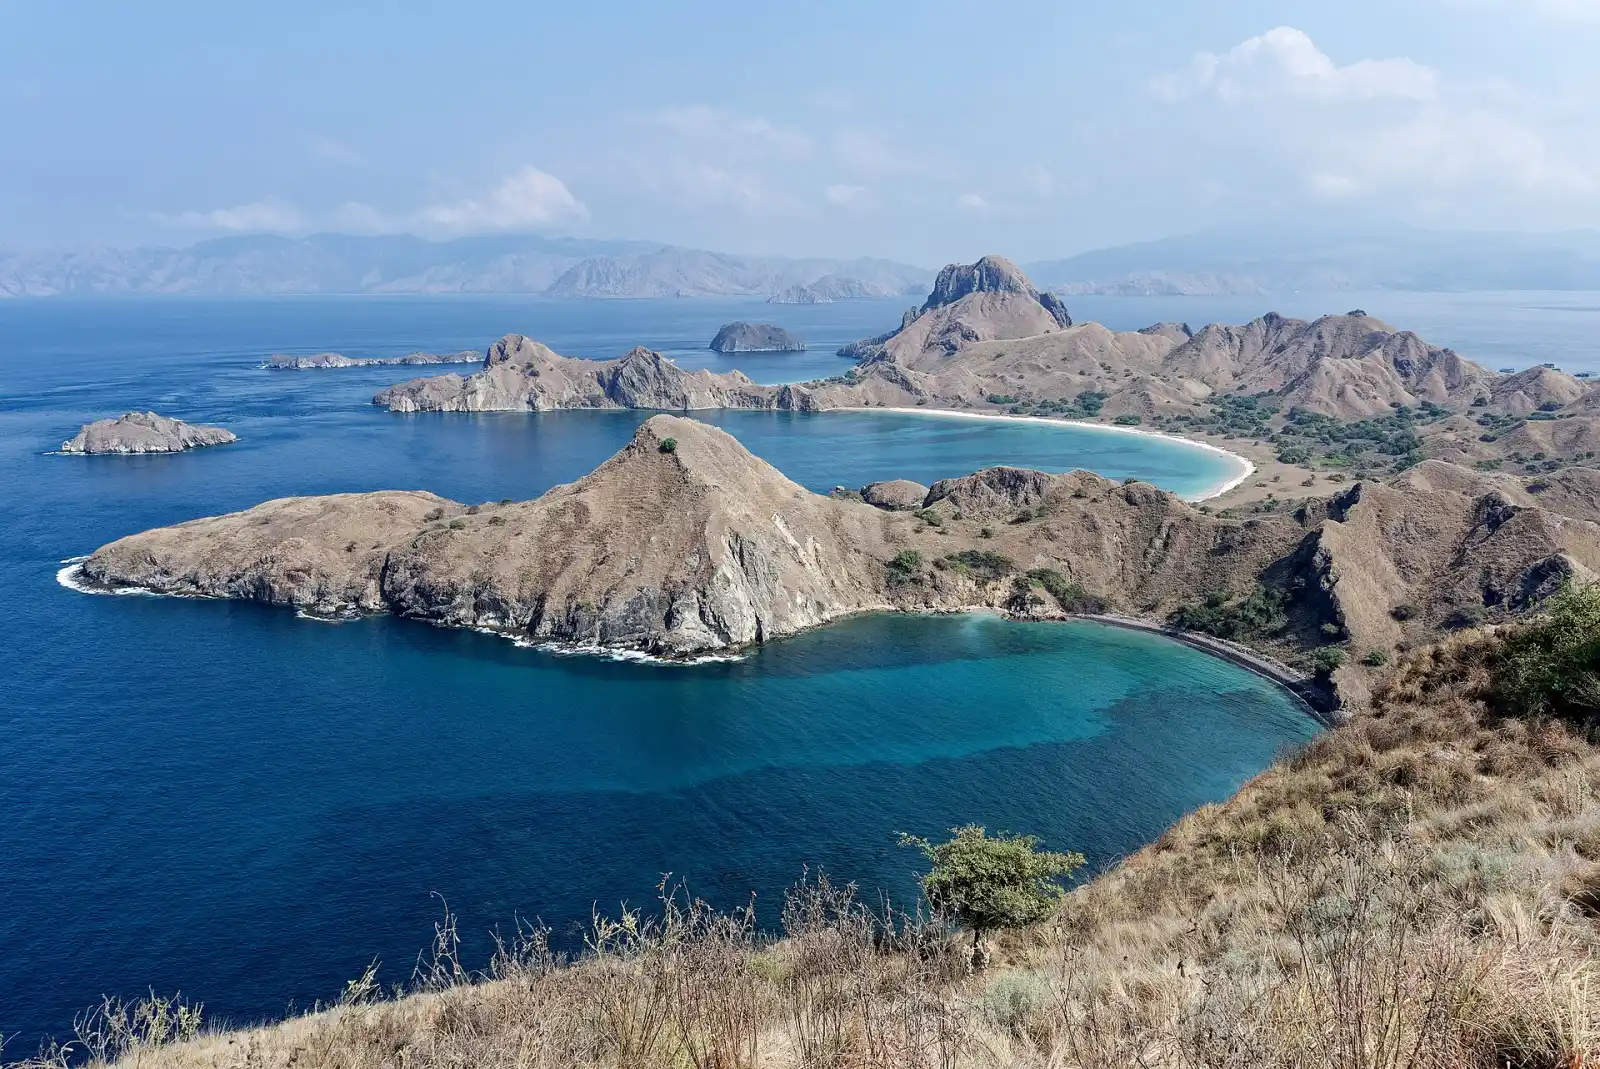
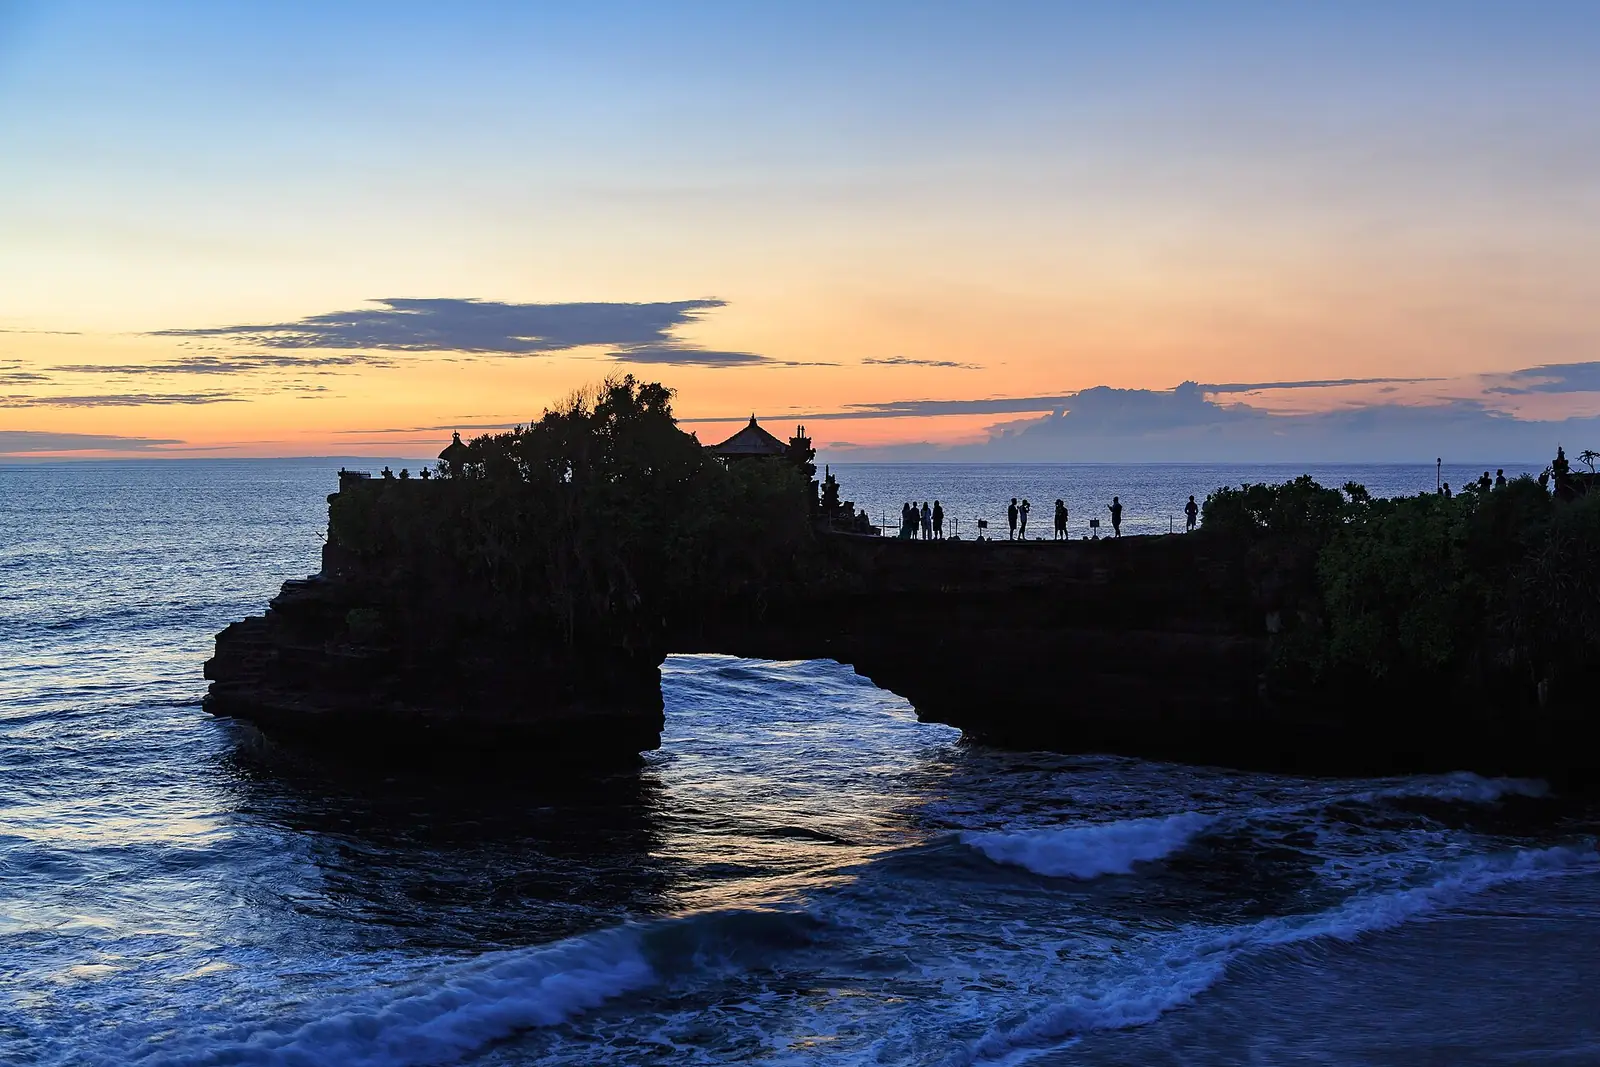
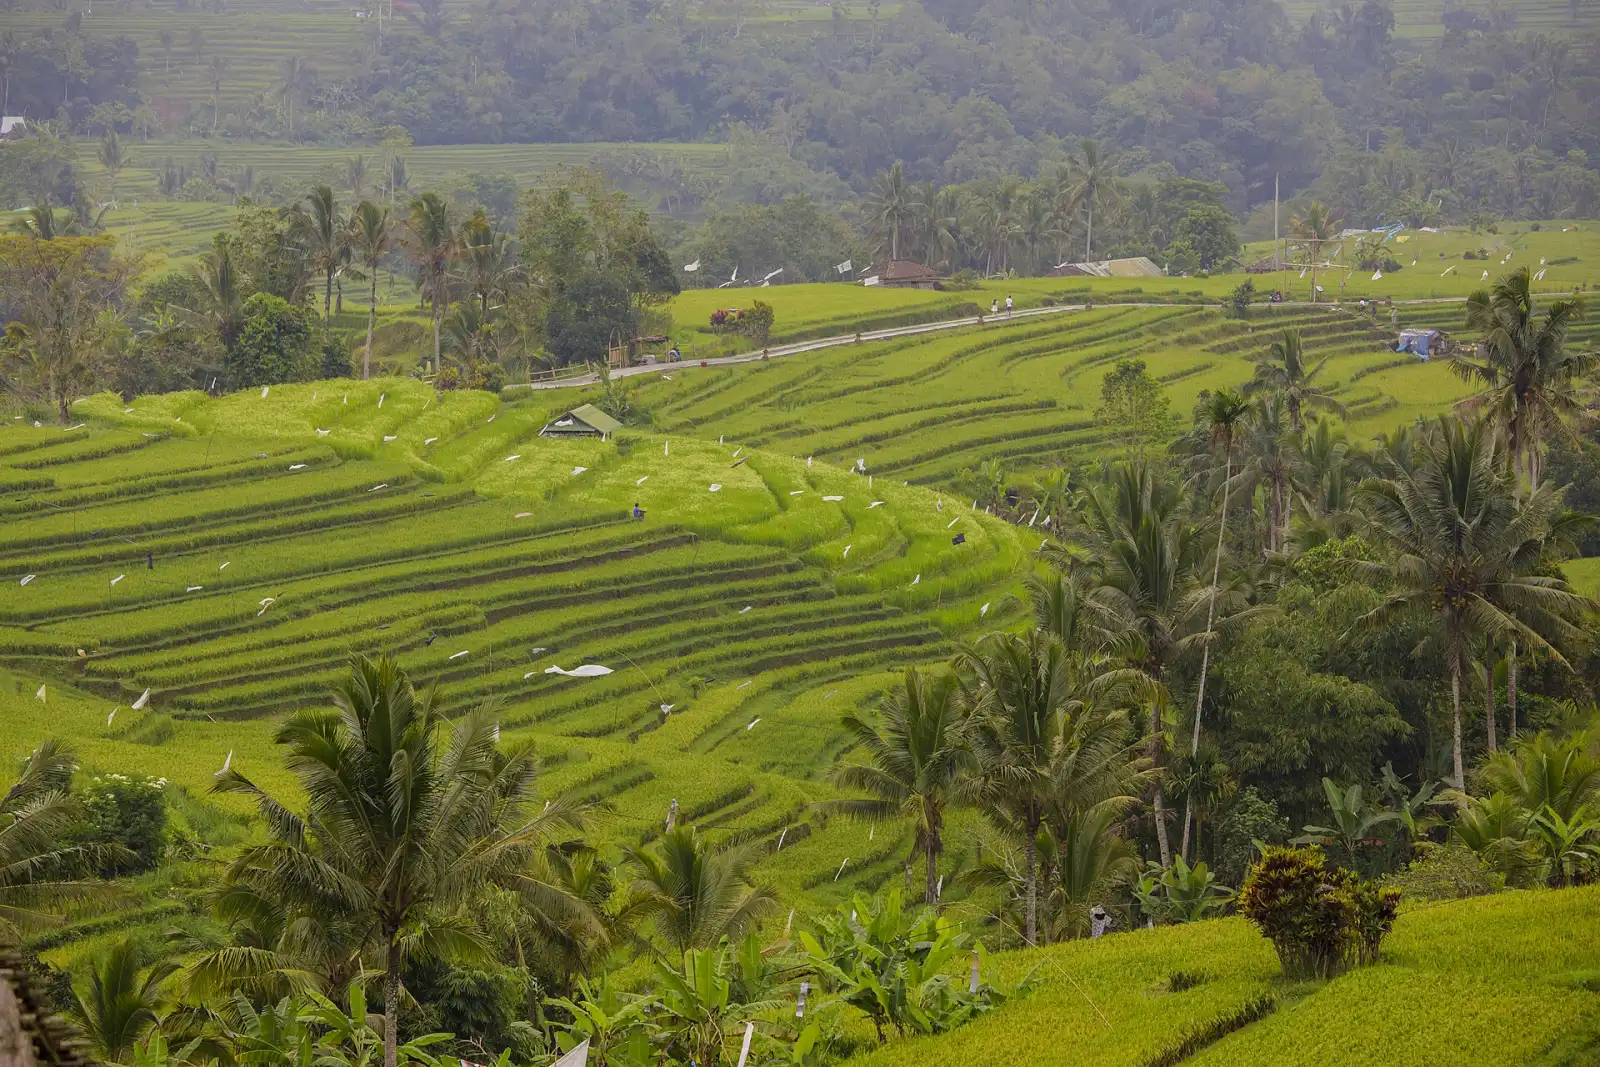
写真で見るインドネシア
永住への道 · 2
- 永住 · Ex-Citizen Descendant Visa for Permanent Stay (E32G)
- 永住 · Repatriation Visa for Permanent Stay — Ex-Indonesian Citizens (E32E)
インドネシア到着後の最初の手続き
- ビザのルートで必要とされる、有効な医療保険または補償を確保してください。
- 居住地の住所を、地元の入国管理事務所に、または滞在許可について指示されたとおりに報告します。
- ルートで資金証明や到着後の預金が必要な場合は、現地の銀行口座を開設します。
- 到着後、定められた期間内に、入国管理局への必要な登録または報告を完了します。
- 公的な確認に備えて、パスポート、ビザ、補足書類のコピーを保管します。
よくある質問
インドネシアにはどんな高度人材ビザがありますか?
インドネシアには高度人材制度が1件あります。 Golden Visa · Talentは初回の滞在期間が5年で、更新可能です。
インドネシアにワーキングホリデービザはありますか?
はい。インドネシアにはワーキングホリデービザが1件あります。 ワーキングホリデーは初回の滞在期間が1年で、更新可能です。
2026年のインドネシアのデジタルノマドビザの収入要件は?
インドネシアにはノマド・リモートワークビザが1件あります。 リモートワーカービザは収入として年額$60,000以上が必要と初回の滞在期間が1年で、更新可能です。
インドネシアの居住権にはいくら投資が必要ですか?
インドネシアには投資家ルートが5件あります。 Golden Visa · Portfolio $350kは投資として$350,000からが必要と初回の滞在期間が5年で、更新可能です。 Golden Visa · Branch head $25Mは投資として$25,000,000からが必要と初回の滞在期間が5年で、更新可能です。 Golden Visa · IKN branch $5Mは投資として$5,000,000からが必要と初回の滞在期間が5年で、更新可能です。
預貯金や年金でインドネシアに退職・居住できますか?
インドネシアにはリタイア・支払いで滞在するルートが3件あります。 Second Home visaは預貯金として$130,000以上が必要と初回の滞在期間が5年で、更新可能です。 退職者ビザは預貯金として$50,000以上が必要と初回の滞在期間が5年で、更新可能です。 高齢者向けセカンドホームビザは収入として月額$3,000以上が必要と初回の滞在期間が1年で、更新可能です。
インドネシアは外国人にどんな就労ビザを出していますか?
インドネシアには就労ビザが5件あります。 Golden Visa · Parent rep $25Mは投資として$25,000,000からが必要と初回の滞在期間が5年で、更新可能です。 研究ビザは初回の滞在期間が1年で、更新可能です。 特別人材ビザは初回の滞在期間が5年で、更新可能です。
インドネシアの留学ビザはどう取得しますか?
インドネシアには留学ビザが3件あります。 学生ビザ · 高等教育は初回の滞在期間が4年で、更新可能です。 学生ビザ · 学校は初回の滞在期間が2年で、更新可能です。 学生ビザ · 非正規教育は初回の滞在期間が4年で、更新可能です。
国籍や祖先をもとにインドネシアの居住権を得られますか?
はい。インドネシアには国籍・祖先によるルートが4件あります。 Ex-citizen descendant visa (E32B)は投資として$30,000からが必要と初回の滞在期間が5年で、更新可能です。 Descendant settlement visa (E32G)は収入として年額$15,000以上が必要です。 Ex-citizen visa (E32A)は投資として$25,000以上が必要と初回の滞在期間が5年で、更新可能です。
インドネシアで配偶者やパートナーのもとに移れますか?
はい。インドネシアには配偶者ビザが2件あります。 ほかに滞在許可保持者の配偶者と国民の配偶者があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
インドネシアについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。
出典(6)
公式の情報源
- Indonesia visa category list, updated 10 October 2026 · Regional Office of Southeast Sulawesi, Directorate General of Immigration · 2026-10-10に確認
- E28E Visa Investor Kawasan Ekonomi Khusus (visa index entry) · Direktorat Jenderal Imigrasi · 2026-10-12に確認
- E31B Family Visa for Spouse of a Limited Stay Permit or Permanent Stay Permit Holder · Directorate General of Immigration, Indonesia · 2026-10-12に確認
- Indonesia visa index (Daftar Visa Indonesia) · Directorate General of Immigration · 2026-10-12に確認
- Visa index Education visa E30B (higher education) (Directorate General of Immigration) · Directorate General of Immigration, Indonesia · 2026-10-12に確認
- Visa index Education visa E30A (school level) (Directorate General of Immigration) · Directorate General of Immigration, Indonesia · 2026-10-12に確認