Mudarse a Indonesia
25 formas de mudarse a Indonesia en nuestra guía: 1 programa de talento, 1 visa de vacaciones y trabajo, 1 visa de nómada o trabajo en remoto, 5 vías para inversores, 3 vías de pago por residir, 5 visas de trabajo, 3 visas de estudiante, 4 vías por nacionalidad u origen, 2 visas de cónyuge.
Trabajadores en remoto: Visa de trabajador en remoto, $60k+ al año. Inversión más baja: Visa de exciudadano (E32A), $25k+. Comprobado con fuentes oficiales el .
Indonesia ofrece una variedad de visas de estancia limitada con distintos fines, desde trabajar y estudiar hasta invertir, jubilarse o vivir de ingresos en remoto. Las visas y los impuestos son asuntos distintos.
Mejores opciones en Indonesia · 1
Programas de talento
Golden Visa · Talento
Primera estancia: 5 años
Vacaciones y trabajo · 1

Working Holiday
Primera estancia: 1 año
Nómada / Trabajo en remoto · 1

Visa de trabajador en remoto
Ingresos exigidos: $60k+ al año
Inversión · 5

Golden Visa
Inversión exigida: desde $350k
Visa de inversor · IDR 10B
Inversión exigida: IDR 10B+ ≈ $558k
Jubilarse o vivir de ahorros · 3

Visa Second Home
Ahorros exigidos: $130k+
Visa de jubilación
Ahorros exigidos: $50k+
Visa de segunda residencia para mayores
Ingresos exigidos: $3,000+ al mes
Trabajo · 5

Estudiante · 3

Visa de estudiante
- Educación superior
- Escuela
- No formal
Por tu nacionalidad u origen · 4

Solo para ciudadanos de determinados países o para personas con raíces familiares aquí. A diferencia de la libre circulación, cada una exige una solicitud.
Opciones: Ingresos o inversión
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de titular de permiso de estancia
Cónyuge de un ciudadano
Impuestos
Por lo demás, solo tributa la renta de fuente indonesia. La autorización de estancia en materia de inmigración y la situación fiscal son independientes, por lo que tu ruta de visa no determina por sí sola tu situación tributaria.
Normas generales
Residencia fiscal y alcance de la renta mundial para personas físicas
Renta mundial
Detalles
- Sobre: Renta mundial para los sujetos pasivos nacionales
- Quién: Sujeto pasivo nacional: residente en Indonesia, o presente más de 183 días en cualquier período de 12 meses, o presente en un ejercicio fiscal con intención de residir
Los extranjeros presentes en Indonesia más de 183 días en 12 meses, o presentes en un ejercicio fiscal con intención de residir, son sujetos pasivos nacionales y tributan por su renta mundial.
Qué grava
Renta mundial para los sujetos pasivos nacionales; rentas de fuente indonesia para los sujetos pasivos extranjeros.
A quién se aplica
- Sujeto pasivo nacional: residente en Indonesia, o presente más de 183 días en cualquier período de 12 meses, o presente en un ejercicio fiscal con intención de residir.
- La intención de residir puede acreditarse con un KITAP, un permiso de estancia limitada de más de 183 días, un contrato de trabajo de más de 183 días o un contrato de alquiler.
Exclusiones
- Los no residentes tributan solo por las rentas de fuente indonesia, sin perjuicio de los convenios.
- Los extranjeros cualificados pueden optar por la base territorial de cuatro años (véase “Four-year territorial basis for skilled foreigners who become Indonesian tax residents”).
Días en el país
- Más de 183 días en 12 meses consecutivos móviles · La presencia de más de 183 días (no necesariamente consecutivos) convierte a un extranjero en sujeto pasivo nacional; también lo hacen la residencia o la intención de residir
Residencia fiscal
La autorización de estancia de inmigración y la condición de sujeto pasivo son aparte; los días de presencia se cuentan en total, no de forma consecutiva.
Visas
Un permiso de estancia limitada válido más de 183 días es prueba de intención de residir; los titulares del visado Second Home son sujetos pasivos nacionales.
Otros impuestos
La retención en nómina, el IVA y la seguridad social se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Base territorial de cuatro años para extranjeros cualificados que pasan a ser residentes fiscales indonesios
Ventaja fiscal
Detalles
- Sobre: Renta recibida u obtenida de Indonesia, incluida la retribución por trabajo en Indonesia pagada en el extranjero
- Quién: Ciudadano extranjero que es sujeto pasivo nacional (residente, o presente más de 183 días en 12 meses, o presente en un ejercicio fiscal con intención de residir)
Los extranjeros con una especialización designada que pasan a ser sujetos pasivos nacionales tributan solo por las rentas recibidas u obtenidas de Indonesia durante cuatro ejercicios fiscales desde que pasan a serlo por primera vez; las rentas de fuente extranjera quedan fuera de la base imponible indonesia durante ese tiempo.
Qué grava
Renta recibida u obtenida de Indonesia, incluida la retribución por trabajo en Indonesia pagada en el extranjero; la renta de fuera de Indonesia no tributa durante los cuatro ejercicios fiscales.
A quién se aplica
- Ciudadano extranjero que es sujeto pasivo nacional (residente, o presente más de 183 días en 12 meses, o presente en un ejercicio fiscal con intención de residir).
- Tiene una especialización determinada (PMK 18/PMK.03/2021): un trabajador extranjero en uno de los puestos enumerados en el anexo del PMK 18/PMK.03/2021 o un investigador extranjero, con especialización STEM acreditada mediante un certificado de competencias, un diploma y/o al menos cinco años de experiencia laboral relevante, y la obligación de transferir conocimientos.
- Se solicita por vía electrónica o por escrito a la oficina tributaria; la oficina tributaria emite una carta de aprobación o una denegación en 10 días hábiles.
Exclusiones
- No disponible para un extranjero que elige en su lugar los beneficios del convenio fiscal (P3B); la elección es del contribuyente.
- Los cuatro ejercicios fiscales se cuentan desde el primer año como sujeto pasivo nacional y siguen corriendo si la persona sale de Indonesia.
- Un extranjero que ya fuera sujeto pasivo nacional durante cuatro ejercicios fiscales el 2 de noviembre de 2020, cuando entró en vigor la Ley de Creación de Empleo, no puede acogerse al beneficio.
Días en el país
- Más de 183 días en cualquier período de 12 meses · La presencia convierte al extranjero en sujeto pasivo nacional; también cuenta residir en Indonesia o tener intención de residir durante un ejercicio fiscal
Residencia fiscal
El derecho se basa en el artículo 4(1a)-(1e) de la Ley 11/2020 y en PMK 18/PMK.03/2021; el beneficio se aplica durante cuatro ejercicios fiscales desde que la persona pasa a ser sujeto pasivo nacional por primera vez.
Visas
Vinculado a la condición de trabajador extranjero en un puesto designado o de investigador extranjero; la situación fiscal depende de la residencia y los permisos son independientes.
Otros impuestos
La retención sobre el salario (Artículo 21), el IVA y la seguridad social se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Tipos del impuesto sobre la renta de las personas físicas en Indonesia (armonización de la Ley 7/2021)
Tipos progresivos
Detalles
- Quién: Los sujetos pasivos nacionales tributan por su renta mundial, sin perjuicio del régimen territorial de cuatro años para extranjeros con determinada especialización
- Límite: IDR 60M/año ≈ $3,350
Las personas físicas residentes pagan un impuesto sobre la renta progresivo del 5% al 35%: 5% hasta IDR 60 millones (≈ $3,350), 15% hasta IDR 250 millones (≈ $13,900), 25% hasta IDR 500 millones (≈ $27,900), 30% hasta IDR 5 mil millones (≈ $279,000) y 35% por encima.
Qué grava
Renta imponible de las personas físicas residentes tras las deducciones y el mínimo exento (PTKP): IDR 54 millones (≈ $3,010) al año para el contribuyente, más IDR 4.5 millones (≈ $250) si está casado y IDR 4.5 millones (≈ $250) por cada persona a cargo, hasta tres.
A quién se aplica
- Los sujetos pasivos nacionales tributan por su renta mundial, sin perjuicio del régimen territorial de cuatro años para extranjeros con determinada especialización.
Exclusiones
- Los sujetos pasivos extranjeros (no residentes) no usan esta escala: su renta de fuente indonesia tributa al 20% del importe bruto conforme al Artículo 26, sin perjuicio de los convenios fiscales.
Límites
- IDR 60,000,000 al año (≈ $3,350) · 5% sobre la renta imponible hasta IDR 60,000,000 (≈ $3,350)
- IDR 250,000,000 al año (≈ $13,900) · 15% de IDR 60,000,000 (≈ $3,350) a 250,000,000
- IDR 500,000,000 al año (≈ $27,900) · 25% de IDR 250,000,000 (≈ $13,900) a 500,000,000
- IDR 5,000,000,000 al año (≈ $279,000) · 30% de IDR 500,000,000 (≈ $27,900) a 5,000,000,000; 35% por encima de IDR 5,000,000,000 (≈ $279,000)
Residencia fiscal
Los tipos se aplican desde el ejercicio fiscal 2022.
Visas
Los tipos son los mismos para todos los tipos de visa.
Otros impuestos
El IVA, la retención sobre nóminas y la seguridad social se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
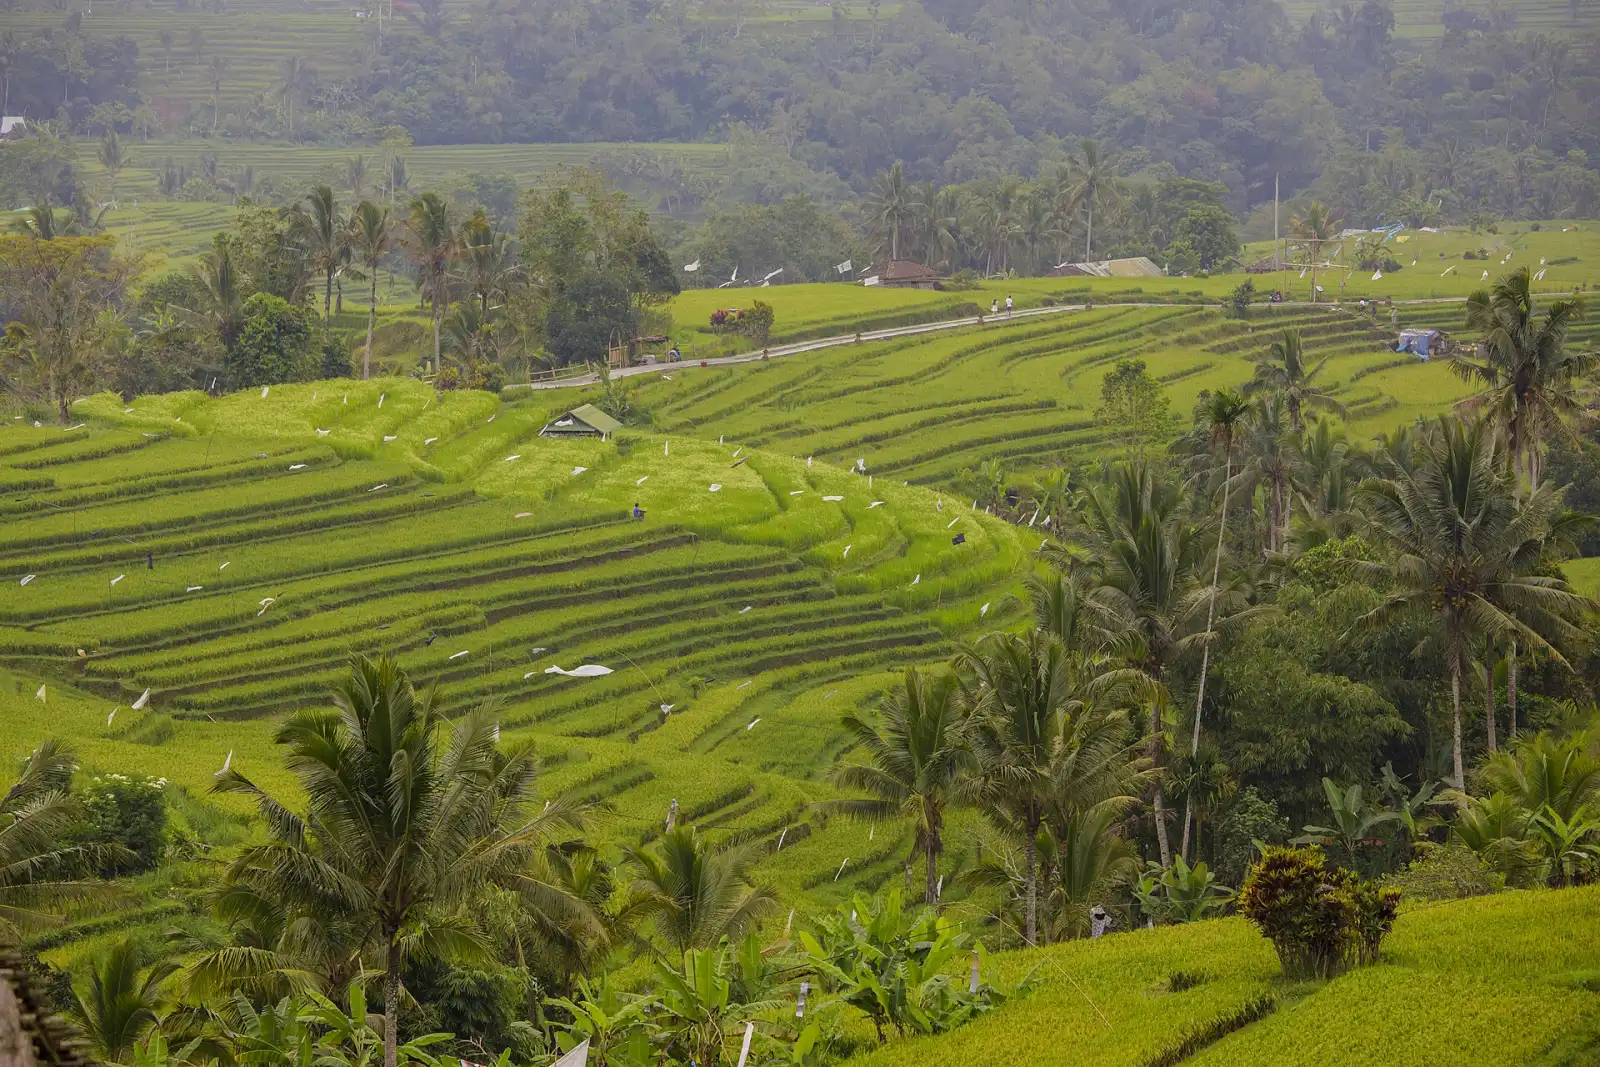
Indonesia en imágenes
Camino a la residencia permanente · 2
- Residencia permanente · Ex-Citizen Descendant Visa for Permanent Stay (E32G)
- Residencia permanente · Repatriation Visa for Permanent Stay — Ex-Indonesian Citizens (E32E)
Al llegar a Indonesia: primeros pasos
- Asegúrate de contar con un seguro médico válido o la cobertura exigida para tu ruta de visa.
- Comunica tu domicilio a la oficina de inmigración local o según se indique para tu permiso de estancia.
- Abre una cuenta bancaria local si tu ruta exige acreditar fondos o depósitos posteriores a la llegada.
- Completa cualquier registro o comunicación exigidos a inmigración dentro del plazo indicado tras la llegada.
- Conserva copias de tu pasaporte, tu visa y los documentos justificativos para posibles controles oficiales.
Preguntas frecuentes
¿Qué visas de talento tiene Indonesia?
Indonesia tiene 1 programa de talento. Golden Visa · Talento da una primera estancia de 5 años que se puede renovar.
¿Tiene Indonesia visa de vacaciones y trabajo?
Sí. Indonesia tiene 1 visa de vacaciones y trabajo. Working Holiday da una primera estancia de 1 año que se puede renovar.
¿Cuál es el requisito de ingresos de la visa de nómada digital de Indonesia en 2026?
Indonesia tiene 1 visa de nómada o trabajo en remoto. Visa de trabajador en remoto exige unos ingresos de al menos $60,000 al año y da una primera estancia de 1 año que se puede renovar.
¿Cuánto hay que invertir para obtener la residencia en Indonesia?
Indonesia tiene 5 vías para inversores. Golden Visa · Cartera $350k exige una inversión desde $350,000 y da una primera estancia de 5 años que se puede renovar. Golden Visa · Director de sucursal $25M exige una inversión desde $25,000,000 y da una primera estancia de 5 años que se puede renovar. Golden Visa · Sucursal IKN $5M exige una inversión desde $5,000,000 y da una primera estancia de 5 años que se puede renovar.
¿Puedo jubilarme o vivir en Indonesia con mis ahorros o mi pensión?
Indonesia tiene 3 vías de jubilación o de pago por residir. Visa Second Home exige unos ahorros de al menos $130,000 y da una primera estancia de 5 años que se puede renovar. Visa de jubilación exige unos ahorros de al menos $50,000 y da una primera estancia de 5 años que se puede renovar. Visa de segunda residencia para mayores exige unos ingresos de al menos $3,000 al mes y da una primera estancia de 1 año que se puede renovar.
¿Qué visas de trabajo ofrece Indonesia a extranjeros?
Indonesia tiene 5 visas de trabajo. Golden Visa · Representante de los padres $25M exige una inversión desde $25,000,000 y da una primera estancia de 5 años que se puede renovar. Visa de investigación da una primera estancia de 1 año que se puede renovar. Visa de talento especial da una primera estancia de 5 años que se puede renovar.
¿Cómo se obtiene una visa de estudiante para Indonesia?
Indonesia tiene 3 visas de estudiante. Visa de estudiante · Educación superior da una primera estancia de 4 años que se puede renovar. Visa de estudiante · Escuela da una primera estancia de 2 años que se puede renovar. Visa de estudiante · No formal da una primera estancia de 4 años que se puede renovar.
¿Puede mi nacionalidad u origen darme la residencia en Indonesia?
Sí. Indonesia tiene 4 vías por nacionalidad u origen. Visa de descendiente de exciudadano (E32B) exige una inversión desde $30,000 y da una primera estancia de 5 años que se puede renovar. Visa de asentamiento para descendientes (E32G) exige unos ingresos de al menos $15,000 al año. Visa de exciudadano (E32A) exige una inversión de al menos $25,000 y da una primera estancia de 5 años que se puede renovar.
¿Puedo reunirme con mi cónyuge o pareja en Indonesia?
Sí. Indonesia tiene 2 visas de cónyuge. También está Cónyuge de titular de permiso de estancia y Cónyuge de un ciudadano.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Indonesia AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.
Fuentes (6)
Fuentes oficiales
- Indonesia visa category list, updated 10 October 2026 · Regional Office of Southeast Sulawesi, Directorate General of Immigration · comprobado el 2026-10-10
- E28E Visa Investor Kawasan Ekonomi Khusus (visa index entry) · Direktorat Jenderal Imigrasi · comprobado el 2026-10-12
- E31B Family Visa for Spouse of a Limited Stay Permit or Permanent Stay Permit Holder · Directorate General of Immigration, Indonesia · comprobado el 2026-10-12
- Indonesia visa index (Daftar Visa Indonesia) · Directorate General of Immigration · comprobado el 2026-10-12
- Visa index Education visa E30B (higher education) (Directorate General of Immigration) · Directorate General of Immigration, Indonesia · comprobado el 2026-10-12
- Visa index Education visa E30A (school level) (Directorate General of Immigration) · Directorate General of Immigration, Indonesia · comprobado el 2026-10-12