Mudarse a Corea del Sur
17 formas de mudarse a Corea del Sur en nuestra guía: 1 programa de talento, 1 visa de vacaciones y trabajo, 1 visa de nómada o trabajo en remoto, 4 vías para inversores, 2 vías de negocio o startup, 3 visas de trabajo, 2 visas de estudiante, 1 vía por nacionalidad u origen, 2 visas de cónyuge.
Trabajadores en remoto: Visa Workcation (F-1-D), desde ₩52.4M al año ≈ $39k. Inversión más baja: D-8-1 Business Investment, ₩100M+ ≈ $75k. Impuestos para recién llegados: Corea: base de remesas para las rentas de fuente extranjera de extranjeros con 5 años o menos de residencia, Base de remesas (5 años). Comprobado con fuentes oficiales el .
Corea del Sur ofrece una amplia gama de vías de visa para diferentes situaciones, desde profesionales altamente cualificados e inversores hasta trabajadores en remoto y estudiantes. La vía adecuada depende de tu perfil, del propósito de la estancia y de si ya estás en el país o solicitas desde el extranjero.
Programas de talento · 1

Top-Tier · ciencia
Primera estancia: 5 años
Vacaciones y trabajo · 1

Working Holiday (H-1)
Límite de edad y fondos exigidos: La edad varía según el pasaporte · ₩3M ≈ $2,250
Nómada / Trabajo en remoto · 1

Visa Workcation (F-1-D)
Ingresos exigidos: desde ₩52.4M al año ≈ $39k
Inversión · 4

Negocio / Startup · 2

Startup Korea Special (D-8-4)
Primera estancia: 5 años
D-8 Tech Start-up
Primera estancia: 5 años
Trabajo · 3

Job Seeker (D-10)
Primera estancia: 1 año
Special Occupation (E-7)
Ingresos exigidos: desde ₩25.9M al año ≈ $19k
Top-Tier · empleo en la industria
Ingresos exigidos: desde ₩149.9M al año ≈ $112k
Estudiante · 2

D-4 estudio de idiomas
Primera estancia: 2 años
Visa de estudiante (D-2)
Primera estancia: 2 años
Por tu nacionalidad u origen · 1

Solo para ciudadanos de determinados países o para personas con raíces familiares aquí. A diferencia de la libre circulación, cada una exige una solicitud.
Visa F-4 de coreano en el extranjero
Primera estancia: 2 años
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un ciudadano
Ingresos exigidos: desde ₩25.2M al año ≈ $19k
Cónyuge de residente permanente
Primera estancia: 5 años
Impuestos
Las obligaciones fiscales dependen de tu situación de residencia. Los residentes tributan por su renta mundial, mientras que los no residentes tributan solo por las rentas de fuente coreana. Existen regímenes especiales para empleados extranjeros, entre ellos un tipo fijo opcional sobre los ingresos del trabajo durante un periodo limitado, y reducciones para ingenieros extranjeros y titulares de títulos de I+D que cumplan los requisitos.
Régimen especial
Tipo impositivo fijo opcional para empleados extranjeros
19% de impuesto
Detalles
- Quién: Empleado o directivo de nacionalidad extranjera con ingresos laborales coreanos
Los empleados extranjeros que empiecen a trabajar por primera vez en Corea el 31 de diciembre de 2026 o antes pueden optar por un tipo fijo del 19% sobre los ingresos del trabajo durante 20 años desde el ejercicio fiscal del primer trabajo en Corea. Un proyecto de ley del Gobierno publicado el 3 de agosto de 2026 propone elevar el tipo al 21% y prorrogar el periodo hasta el 31 de diciembre de 2029; es una propuesta, no la ley en vigor.
Qué grava
Ingresos del trabajo (salario bruto), gravados por separado a un tipo fijo en lugar de tipos progresivos.
A quién se aplica
- Empleado o directivo de nacionalidad extranjera con ingresos laborales coreanos.
- Empieza a trabajar por primera vez en Corea el 31 de diciembre de 2026 o antes (Ley de Restricción de Tributación Especial, Art. 18-2(2)).
- La opción se aplica a los ingresos del trabajo percibidos hasta el final del ejercicio fiscal que termine dentro de los 20 años siguientes al primer día de trabajo en Corea.
- Se solicita a la oficina tributaria o al empleador; es posible la retención al 19%.
- Cambio propuesto, no ley: el Proyecto de Revisión Tributaria de 2026 publicado por el Ministerio de Finanzas y Economía el 3 de agosto de 2026 elevaría el tipo preferente para trabajadores extranjeros del 19% al 21% y prorrogaría el periodo de aplicación tres años, hasta el 31 de diciembre de 2029.
Exclusiones
- No disponible para empleados de empresas vinculadas (relación especial), salvo las empresas con inversión extranjera especificadas por decreto; el Servicio Nacional de Impuestos pone como ejemplo a un trabajador que posee el 30% o más de las acciones del empleador durante el empleo.
- Optar por el tipo fijo elimina la no sujeción, las deducciones, las reducciones y los créditos fiscales de la Ley del Impuesto sobre la Renta y de la Ley de Tributación Especial, salvo determinadas prestaciones de tipo asistencial especificadas por decreto; los seguros médico y de empleo pagados por el empleador no están exentos de impuestos con el tipo fijo (guía del NTS). Los ingresos no se suman a la renta global.
Residencia fiscal
Los residentes (domicilio o residencia en Corea) tributan por su renta mundial; los no residentes solo por las rentas de fuente coreana.
Visas
Se aplica a empleados extranjeros de cualquier categoría de visa con ingresos laborales coreanos; no está ligado a una visa.
Otros impuestos
El impuesto local sobre la renta y las cotizaciones nacionales de salud, pensiones y seguro de empleo se aplican aparte.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Reducción del impuesto sobre la renta para ingenieros extranjeros que cumplan los requisitos
Ventaja fiscal
Detalles
Fecha límite 31 de diciembre de 2026: solo cumplen los requisitos los ingenieros extranjeros cuyo primer día de trabajo en Corea sea en esa fecha o antes. Obtienen una reducción del 50% del impuesto sobre la renta sobre la remuneración de un empleador coreano durante 10 años desde su primer día de trabajo. El tipo del 70% para ingenieros de materiales, piezas y equipos estaba abierto solo a quienes empezaron a trabajar el 31 de diciembre de 2022 o antes.
Qué grava
Impuesto sobre la renta de los ingresos del trabajo percibidos por trabajo prestado en Corea a un empleador nacional: se reduce el 50% del impuesto sobre los ingresos devengados hasta el mes que contiene el décimo aniversario del primer día de trabajo en Corea.
A quién se aplica
- Ingeniero extranjero conforme al decreto presidencial: un trabajador extranjero que aporta tecnología en virtud de un contrato de importación de tecnología de ingeniería, o titular de un grado universitario o superior en ciencias o ingeniería con experiencia en investigación y desarrollo en el extranjero (guía del Servicio Nacional de Impuestos).
- Primer día de trabajo en Corea el 31 de diciembre de 2026 o antes (Ley de Restricción de Tributación Especial, Art. 18(1)).
- La remuneración son ingresos del trabajo por trabajo prestado en Corea a un empleador nacional.
- Desde los ingresos del trabajo pagados el 28 de febrero de 2025 o después, el talento extranjero sobresaliente conforme al Artículo 28(1) de la Ley Especial de Talento de Industrias Avanzadas también puede acogerse (guía del Servicio Nacional de Impuestos).
- La reducción se solicita a través del empleador (agente de retención), que retiene el importe reducido (Art. 18(3) y (4)).
Exclusiones
- Los ingenieros de materiales, piezas y equipos obtienen el 70% durante los primeros 3 años y el 50% durante los 2 años siguientes solo si su primer día de trabajo en Corea fue el 31 de diciembre de 2022 o antes; quienes empiezan después obtienen el 50% general durante 10 años.
- No se cubre la remuneración de un empleador fuera de Corea: la reducción es por trabajo prestado a un empleador nacional.
- No puede combinarse con el tipo fijo del 19%: optar por el tipo fijo elimina las reducciones del impuesto sobre la renta.
- Se aplica solo a los ingresos del trabajo; la seguridad social es aparte.
Residencia fiscal
Se aplica a los ingresos del trabajo del trabajador en Corea.
Visas
Independiente del tipo de visa.
Otros impuestos
El impuesto local individual sobre la renta se reduce en el 10% de la reducción del impuesto sobre la renta (Ley de Restricción de Tributación Local Especial, Art. 167-2, aplicado hasta el 31 de diciembre de 2026). Las cotizaciones a la seguridad social son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Tipos progresivos del impuesto global sobre la renta de Corea (años de atribución 2023 a 2025)
Tipos progresivos
Detalles
- Sobre: Base imponible del impuesto global sobre la renta (renta imponible) tras las deducciones
- Quién: Residentes con domicilio o residencia en Corea
- Límite: ₩14M/año ≈ $11k
Los residentes pagan un impuesto progresivo del 6% al 45% sobre la renta global; la tabla de tipos del NTS muestra ocho tramos. Los residentes tributan por su renta mundial, incluidas las rentas de fuente extranjera; los nacionales extranjeros residentes durante cinco años o menos en los últimos diez tributan por las rentas de fuente extranjera solo cuando se pagan en Corea o se remiten a Corea.
Qué grava
Base imponible del impuesto global sobre la renta (renta imponible) tras las deducciones; impuesto = base multiplicada por el tipo menos la deducción progresiva.
A quién se aplica
- Residentes con domicilio o residencia en Corea; los empleados extranjeros pueden optar en su lugar por el tipo fijo del 19% sobre los ingresos del trabajo cuando cumplan los requisitos.
- Residente significa tener domicilio en Corea o una residencia de 183 días o más.
Exclusiones
- Los no residentes tributan solo por las rentas de fuente coreana (Ley del Impuesto sobre la Renta, Art. 3(2)).
Límites
- KRW 14,000,000 al año (≈ $10,500) · Tramo del 6% hasta KRW 14,000,000 (≈ $10,500)
- KRW 50,000,000 al año (≈ $37,500) · Tramo del 15% hasta KRW 50,000,000 (≈ $37,500) (deducción KRW 1,260,000 (≈ $940))
- KRW 88,000,000 al año (≈ $66,000) · Tramo del 24% hasta KRW 88,000,000 (≈ $66,000) (deducción KRW 5,760,000 (≈ $4,320))
- KRW 150,000,000 al año (≈ $112,000) · Tramo del 35% hasta KRW 150,000,000 (≈ $112,000) (deducción KRW 15,440,000 (≈ $11,600))
- KRW 300,000,000 al año (≈ $225,000) · Tramo del 38% hasta KRW 300,000,000 (≈ $225,000) (deducción KRW 19,940,000 (≈ $15,000))
- KRW 500,000,000 al año (≈ $375,000) · Tramo del 40% hasta KRW 500,000,000 (≈ $375,000) (deducción KRW 25,940,000 (≈ $19,400))
- KRW 1,000,000,000 al año (≈ $750,000) · Tramo del 42% hasta KRW 1,000,000,000 (≈ $750,000) (deducción KRW 35,940,000 (≈ $26,900)); 45% por encima (deducción KRW 65,940,000 (≈ $49,400))
Días en el país
- Al menos 183 días en residencia continuada en Corea · Una persona sin domicilio que tiene una residencia en Corea durante 183 días o más es residente
Residencia fiscal
Los extranjeros residentes con un periodo total de domicilio o de residencia de cinco años o menos en los diez años anteriores al final del periodo fiscal solo tributan por las rentas de fuente extranjera en la medida en que se paguen en Corea o se remitan a Corea (véase “Korea: remittance basis for foreign-source income of foreigners with 5 years or less of residence”).
Visas
Se aplica según la residencia fiscal, no según el tipo de visa.
Otros impuestos
El impuesto local sobre la renta se cobra además del impuesto nacional sobre la renta; la tabla abarca los años de atribución 2023 a 2025 tal como los publica el NTS.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Corea: base de remesas para las rentas de fuente extranjera de extranjeros con 5 años o menos de residencia
Ventaja fiscal
Detalles
- Sobre: Rentas de fuente extranjera pagadas en Corea o remitidas a Corea
- Quién: Nacional extranjero (no ciudadano coreano) que es residente fiscal coreano
Un residente extranjero cuyo periodo total de domicilio o residencia en Corea es de cinco años o menos en los diez años anteriores al final del periodo impositivo tributa por las rentas de fuente extranjera solo en la medida en que se paguen en Corea o se remitan a Corea.
Qué grava
Rentas de fuente extranjera pagadas en Corea o remitidas a Corea; las rentas de fuente coreana y todas las demás rentas tributan íntegramente con el impuesto progresivo sobre la renta.
A quién se aplica
- Nacional extranjero (no ciudadano coreano) que es residente fiscal coreano.
- La suma de los periodos con domicilio o residencia en Corea durante los 10 años anteriores al final del periodo imponible es de 5 años o menos.
- Residente significa tener domicilio en Corea o una residencia de 183 días o más.
Exclusiones
- Tras más de cinco años de domicilio o residencia dentro del periodo de revisión de diez años, las rentas de fuente extranjera tributan sobre la renta mundial como para los residentes coreanos.
- Las rentas no pagadas ni remitidas a Corea quedan fuera de la base coreana para los extranjeros que cumplen los requisitos.
Días en el país
- Al menos 183 días en residencia continuada en Corea · Una persona sin domicilio que tiene una residencia en Corea durante 183 días o más es residente
Residencia fiscal
La prueba de los cinco años se cuenta sobre los diez años anteriores al final del periodo imponible correspondiente; los no residentes tributan solo por las rentas de fuente coreana (artículo 3(2)).
Visas
Se aplica según la situación de residencia fiscal y la nacionalidad, no según la categoría de visa.
Otros impuestos
El impuesto local sobre la renta, el IVA y las cotizaciones a la seguridad social se aplican por separado; véanse “Optional flat tax rate for foreign employees” y “Korea progressive comprehensive income tax rates” para los tipos sobre rentas del trabajo.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Corea del Sur en imágenes
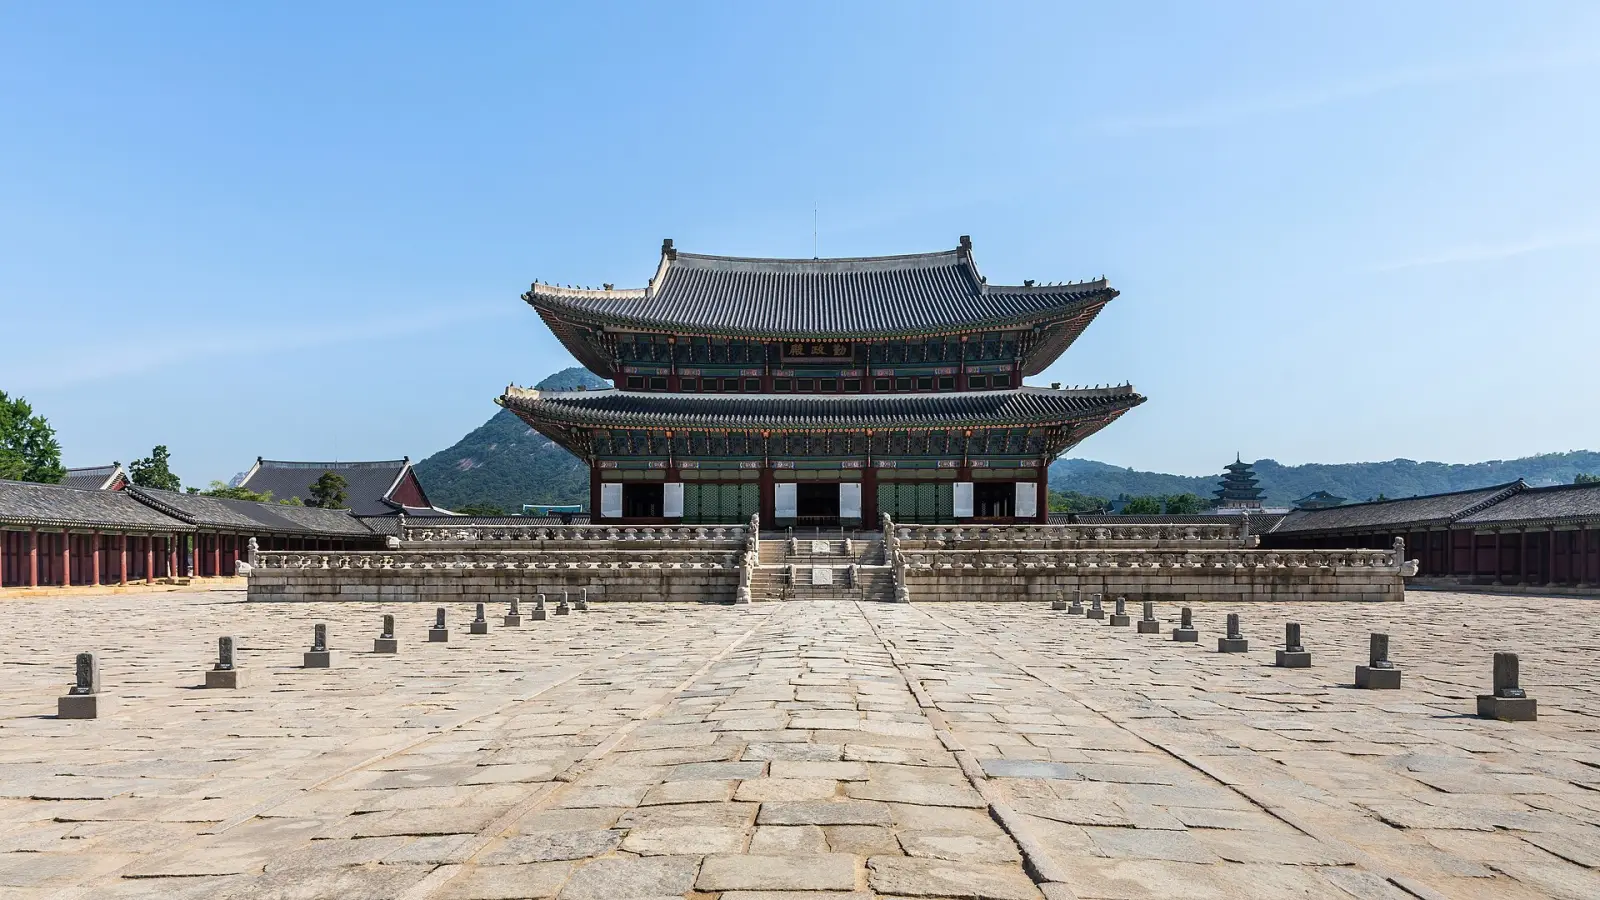
Para cambiar más adelante · 6
Inversión
F-2 · Inversor de $500k
Inversión exigida: desde $300k
Negocio / Startup
D-9 comercio (tras los estudios)
Inversión exigida: ₩100M+ ≈ $75k
Trabajo
K-STAR a F-2
Primera estancia: 5 años
Trabajo
Visa regional F-2-R
Primera estancia: 5 años
Trabajo
F-2 Points talent
Primera estancia: 5 años
Trabajo
E-7-4 Skilled points
Ingresos exigidos: ₩26M+ al año ≈ $20k
Camino a la residencia permanente · 2
- Residencia permanente tras 3 años · Resident, Long-term Resident with High-amount Investment (F-2)
- Residencia permanente · Permanent Resident (F-5)
Al llegar a Corea del Sur: primeros pasos
- Asegúrate de tener un seguro médico privado que cumpla la cobertura exigida para tu vía de visa.
- Consigue una dirección de residencia, como un contrato de alquiler o una reserva de alojamiento, sobre todo si tu visa lo exige.
- Abre una cuenta bancaria coreana para gestionar tus finanzas y recibir pagos si es necesario.
- Inscríbete en la oficina de inmigración local y solicita una Tarjeta de Registro de Extranjero si tu estancia lo requiere.
- Comprueba si tu vía de visa exige registros adicionales, como en la oficina tributaria o en el sistema de seguro médico.
- Ten a mano tu pasaporte, los documentos de la visa y la prueba de domicilio para cualquier cita oficial.
Preguntas frecuentes
¿Qué visas de talento tiene Corea del Sur?
Corea del Sur tiene 1 programa de talento. Top-Tier · ciencia da una primera estancia de 5 años.
¿Tiene Corea del Sur visa de vacaciones y trabajo?
Sí. Corea del Sur tiene 1 visa de vacaciones y trabajo. Working Holiday (H-1) da una primera estancia de 1 año.
¿Cuál es el requisito de ingresos de la visa de nómada digital de Corea del Sur en 2026?
Corea del Sur tiene 1 visa de nómada o trabajo en remoto. Visa Workcation (F-1-D) exige unos ingresos desde KRW 52,410,000 al año (≈ $39,300) y da una primera estancia de 1 año que se puede renovar.
¿Cuánto hay que invertir para obtener la residencia en Corea del Sur?
Corea del Sur tiene 4 vías para inversores. F-5 inversor · ₩3bn exige una inversión de al menos KRW 3,000,000,000 (≈ $2,250,000). F-2 inversor · ₩1.5bn exige una inversión de al menos KRW 1,500,000,000 (≈ $1,120,000) y da una primera estancia de 5 años que se puede renovar. Inversor inmobiliario en Jeju exige una inversión de al menos KRW 1,000,000,000 (≈ $750,000) y da una primera estancia de 5 años que se puede renovar.
¿Puedo mudarme a Corea del Sur abriendo un negocio?
Corea del Sur tiene 2 vías de negocio o startup. Startup Korea Special (D-8-4) da una primera estancia de 5 años. D-8 Tech Start-up da una primera estancia de 5 años que se puede renovar.
¿Qué visas de trabajo ofrece Corea del Sur a extranjeros?
Corea del Sur tiene 3 visas de trabajo. Job Seeker (D-10) da una primera estancia de 1 año que se puede renovar. Special Occupation (E-7) exige un salario desde KRW 25,890,000 al año (≈ $19,400) y da una primera estancia de 3 años que se puede renovar. Top-Tier · empleo en la industria exige un salario desde KRW 149,865,000 al año (≈ $112,000) y da una primera estancia de 5 años.
¿Cómo se obtiene una visa de estudiante para Corea del Sur?
Corea del Sur tiene 2 visas de estudiante. D-4 estudio de idiomas da una primera estancia de 2 años que se puede renovar. Visa de estudiante (D-2) da una primera estancia de 2 años que se puede renovar.
¿Puede mi nacionalidad u origen darme la residencia en Corea del Sur?
Sí. Corea del Sur tiene 1 vía por nacionalidad u origen. Visa F-4 de coreano en el extranjero da una primera estancia de 2 años que se puede renovar.
¿Puedo reunirme con mi cónyuge o pareja en Corea del Sur?
Sí. Corea del Sur tiene 2 visas de cónyuge. Cónyuge de un ciudadano exige unos ingresos desde KRW 25,195,752 al año (≈ $18,900) y da una primera estancia de 3 años que se puede renovar. Cónyuge de residente permanente da una primera estancia de 5 años.
¿Tiene Corea del Sur un régimen fiscal especial para nuevos residentes?
Sí: Corea: base de remesas para las rentas de fuente extranjera de extranjeros con 5 años o menos de residencia. Un residente extranjero cuyo periodo total de domicilio o residencia en Corea es de cinco años o menos en los diez años anteriores al final del periodo impositivo tributa por las rentas de fuente extranjera solo en la medida en que se paguen en Corea o se remitan a Corea. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Corea del Sur AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.