韓国への移住
当ガイドでは韓国への移住方法が17件あります:高度人材制度1件, ワーキングホリデービザ1件, ノマド・リモートワークビザ1件, 投資家ルート4件, ビジネス・起業ルート2件, 就労ビザ3件, 留学ビザ2件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
リモートワーカー:ワーケーションビザ (F-1-D)、₩52.4Mから /年 ≈ $39k。 最も低い投資額:D-8-1 Business Investment、₩100M+ ≈ $75k。 新規居住者の税金:韓国:居住期間が5年以下の外国人の国外源泉所得に対する送金ベース課税、送金ベース課税(5年)。 に公的情報源で確認済み。
韓国には、高度技能の専門職や投資家から、リモートワーカーや学生まで、さまざまな状況に対応する幅広いビザのルートがあります。適切なルートは、経歴、滞在の目的、すでに国内にいるか海外から申請するかによって異なります。
高度人材制度 · 1

Top-Tier · 科学
初回の滞在: 5年
ワーキングホリデー · 1

ワーキングホリデー (H-1)
年齢制限と必要資金: 年齢はパスポートにより異なる · ₩3M ≈ $2,250
ノマド・リモートワーク · 1

ワーケーションビザ (F-1-D)
必要な収入: ₩52.4Mから /年 ≈ $39k
投資 · 4

ビジネス・起業 · 2

Startup Korea Special (D-8-4)
初回の滞在: 5年
D-8 Tech Start-up
初回の滞在: 5年
就労 · 3

Job Seeker (D-10)
初回の滞在: 1年
Special Occupation (E-7)
必要な収入: ₩25.9Mから /年 ≈ $19k
Top-Tier · 産業分野の職
必要な収入: ₩149.9Mから /年 ≈ $112k
留学 · 2

D-4 語学研修
初回の滞在: 2年
学生ビザ (D-2)
初回の滞在: 2年
国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
韓国 F-4 在外同胞ビザ
初回の滞在: 2年
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
納税義務は居住の状況によって異なります。居住者は全世界所得に課税され、非居住者は韓国源泉所得のみに課税されます。外国人従業員向けの特別な制度があり、期間限定で給与所得に対する任意の一律税率や、適格な外国人技術者と研究開発の学位保有者に対する減免があります。
特別制度
外国人従業員向けの任意の一律税率
税率19%
詳細
- 対象者:韓国の給与所得を持つ、外国国籍の従業員または役員
2026年12月31日以前に韓国ではじめて就労を開始する外国人従業員は、韓国ではじめて就労した課税年度から20年間、給与所得に対する 19% の一律税率を選択できます。2026年8月3日に公表された政府の法案は、税率を 21% に引き上げ、期間を2029年12月31日まで延長することを提案していますが、これは提案であり、施行されている法律ではありません。
課税対象
給与所得(総支給額)で、累進税率ではなく一律税率で分離課税されます。
適用対象
- 韓国の給与所得を持つ、外国国籍の従業員または役員。
- 2026年12月31日以前に韓国ではじめて就労を開始すること(租税特例制限法 Art. 18-2(2))。
- 選択は、韓国での就労初日から20年以内に終了する課税年度の終わりまでに受け取る給与所得に適用されます。
- 税務署または雇用主に申請します。19% の源泉徴収が可能です。
- 提案された変更で、法律ではありません:2026年8月3日に企画財政部が公表した2026年税制改正案は、外国人勤労者に対する優遇税率を 19% から 21% に引き上げ、適用期間を3年延長して2029年12月31日までとするものです。
適用除外
- 特殊関係にある会社の従業員は、施行令で定める外国人投資企業を除き、利用できません。国税庁は、雇用期間中に雇用主の株式の 30% 以上を保有する労働者を例として挙げています。
- 一律税率を選択すると、所得税法と租税特例制限法に基づく非課税、控除、減免、税額控除は、施行令で定める一部の福利厚生型の給付を除き、適用されなくなります。雇用主が負担する健康保険と雇用保険は、一律税率の下では非課税ではありません(国税庁のガイド)。この所得は、総合所得に合算されません。
税務上の居住
居住者(韓国に住所または居所がある者)は全世界所得に課税され、非居住者は韓国源泉所得のみに課税されます。
ビザ
給与所得を持つ、あらゆるビザ区分の外国人従業員に適用されます。ビザとは結び付いていません。
その他の税
地方所得税と、国民健康保険、年金、雇用保険の拠出金は、別途適用されます。
に公的情報源で確認変更履歴
特別制度
適格な外国人技術者に対する所得税の減免
税の軽減
詳細
期限は2026年12月31日:韓国での就労初日がその日以前の外国人技術者のみが対象です。就労初日から10年間、韓国の雇用主から受ける給与について、所得税が 50% 減免されます。素材・部品・装備の技術者に対する 70% の税率は、2022年12月31日以前に就労を開始した人にのみ適用されました。
課税対象
国内の雇用主に対して韓国で提供した勤務に対して受け取る給与所得に対する所得税:韓国での就労初日の10周年を含む月までに生じた所得について、税額の 50% が減免されます。
適用対象
- 大統領令で定める外国人技術者:技術導入契約に基づいて技術を提供する外国人勤労者、または海外での研究開発の経験を持つ理工系の学士以上の学位の保有者(国税庁のガイド)。
- 韓国での就労初日が2026年12月31日以前であること(租税特例制限法 Art. 18(1))。
- その給与が、国内の雇用主に対して韓国で提供した勤務に対する給与所得であること。
- 2025年2月28日以降に支払われる給与所得から、Advanced Industry Talent Special Act の Article 28(1) に基づく優秀な海外人材も請求できます(国税庁のガイド)。
- 減免は、雇用主(源泉徴収義務者)を通じて申請され、雇用主は減免後の額を源泉徴収します(Art. 18(3) と (4))。
適用除外
- 素材・部品・装備の技術者は、韓国での就労初日が2022年12月31日以前の場合にのみ、最初の3年間は 70%、その後の2年間は 50% となります。それ以降に開始した人は、一般の 50% が10年間適用されます。
- 韓国国外の雇用主からの給与は対象外です。減免は、国内の雇用主に提供した勤務に対するものです。
- 19% の一律税率と併用できません。一律税率を選択すると、所得税の減免はなくなります。
- 給与所得にのみ適用されます。社会保険は別です。
税務上の居住
韓国における勤労者の給与所得に適用されます。
ビザ
ビザの種類とは無関係です。
その他の税
個人地方所得税は、所得税の減免額の 10% 減額されます(Restriction of Special Local Taxation Act Art. 167-2、2026年12月31日まで適用)。社会保険拠出金は別です。
に公的情報源で確認変更履歴
通常のルール
韓国の累進総合所得税率(2023年から2025年の帰属年度)
累進税率
詳細
- 課税対象:控除後の総合所得税の課税標準(課税所得)
- 対象者:韓国に住所または居所がある居住者
- 上限:₩14M/年 ≈ $11k
居住者は総合所得に 6% から 45% の累進税を支払います。国税庁の税率表には8つの区分があります。居住者は国外源泉所得を含む全世界所得に課税されます。過去10年のうち居住期間が5年以下の外国人は、国外源泉所得が韓国で支払われた、または韓国に送金された場合にのみ課税されます。
課税対象
控除後の総合所得税の課税標準(課税所得)。税額 = 課税標準 × 税率 − 累進控除額。
適用対象
- 韓国に住所または居所がある居住者。外国人従業員は、資格がある場合、代わりに給与所得に対する 19% の一律税率を選択できます。
- 居住者とは、韓国に住所がある、または183日以上の居所があることを指します。
適用除外
- 非居住者は、韓国源泉所得のみに課税されます(所得税法 Art. 3(2))。
上限
- 年額KRW 14,000,000 (≈ $10,500) · 6% の区分は KRW 14,000,000 (≈ $10,500) まで
- 年額KRW 50,000,000 (≈ $37,500) · 15% の区分は KRW 50,000,000 (≈ $37,500) まで(控除額 KRW 1,260,000 (≈ $940))
- 年額KRW 88,000,000 (≈ $66,000) · 24% の区分は KRW 88,000,000 (≈ $66,000) まで(控除額 KRW 5,760,000 (≈ $4,320))
- 年額KRW 150,000,000 (≈ $112,000) · 35% の区分は KRW 150,000,000 (≈ $112,000) まで(控除額 KRW 15,440,000 (≈ $11,600))
- 年額KRW 300,000,000 (≈ $225,000) · 38% の区分は KRW 300,000,000 (≈ $225,000) まで(控除額 KRW 19,940,000 (≈ $15,000))
- 年額KRW 500,000,000 (≈ $375,000) · 40% の区分は KRW 500,000,000 (≈ $375,000) まで(控除額 KRW 25,940,000 (≈ $19,400))
- 年額KRW 1,000,000,000 (≈ $750,000) · 42% の区分は KRW 1,000,000,000 (≈ $750,000) まで(控除額 KRW 35,940,000 (≈ $26,900))、これを超えると 45%(控除額 KRW 65,940,000 (≈ $49,400))
国内での日数
- 韓国での継続した居住で183日以上 · 住所がなく、韓国に183日以上の居所がある人は居住者です
税務上の居住
課税期間終了前の10年間のうち、住所または居住期間の合計が5年以下の外国人居住者は、国外源泉所得について、韓国で支払われた場合または韓国に送金された場合に限り課税されます(「Korea: remittance basis for foreign-source income of foreigners with 5 years or less of residence」を参照)。
ビザ
ビザの種類ではなく、税務上の居住地によって適用されます。
その他の税
地方所得税は国の所得税に上乗せして課されます。この表は、国税庁が公表した2023年から2025年の帰属年度を対象としています。
に公的情報源で確認変更履歴
特別制度
韓国:居住期間が5年以下の外国人の国外源泉所得に対する送金ベース課税
税の軽減
詳細
- 課税対象:韓国で支払われた、または韓国に送金された国外源泉所得
- 対象者:韓国の税務上の居住者である外国人(韓国国民ではない者)
課税期間の終了前10年間に、韓国での住所または居所の期間が合計5年以下の外国人居住者は、国外源泉所得について、韓国で支払われた、または韓国に送金された範囲でのみ課税されます。
課税対象
韓国で支払われた、または韓国に送金された国外源泉所得。韓国源泉所得とその他すべての所得は、累進所得税で全額課税されます。
適用対象
- 韓国の税務上の居住者である外国人(韓国国民ではない者)。
- 課税期間の終了前10年間における、韓国に住所または居所があった期間の合計が5年以下であること。
- 居住者とは、韓国に住所がある、または183日以上の居所があることを指します。
適用除外
- 10年間の遡及期間内に住所または居所が5年を超えると、国外源泉所得は、韓国の居住者と同様に全世界ベースで課税されます。
- 韓国に支払われず送金もされない所得は、対象となる外国人については、韓国の課税標準の外にとどまります。
国内での日数
- 韓国での継続した居住で183日以上 · 住所がなく、韓国に183日以上の居所がある人は居住者です
税務上の居住
5年の判定は、該当する課税期間の終了前10年間で数えられます。非居住者は、韓国源泉所得のみに課税されます(article 3(2))。
ビザ
税務上の居住地の状況と国籍によって適用され、ビザの区分によるものではありません。
その他の税
地方所得税、付加価値税および社会保険は別途適用されます。雇用に対する税率については、「Optional flat tax rate for foreign employees」および「Korea progressive comprehensive income tax rates」を参照してください。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
写真で見る韓国
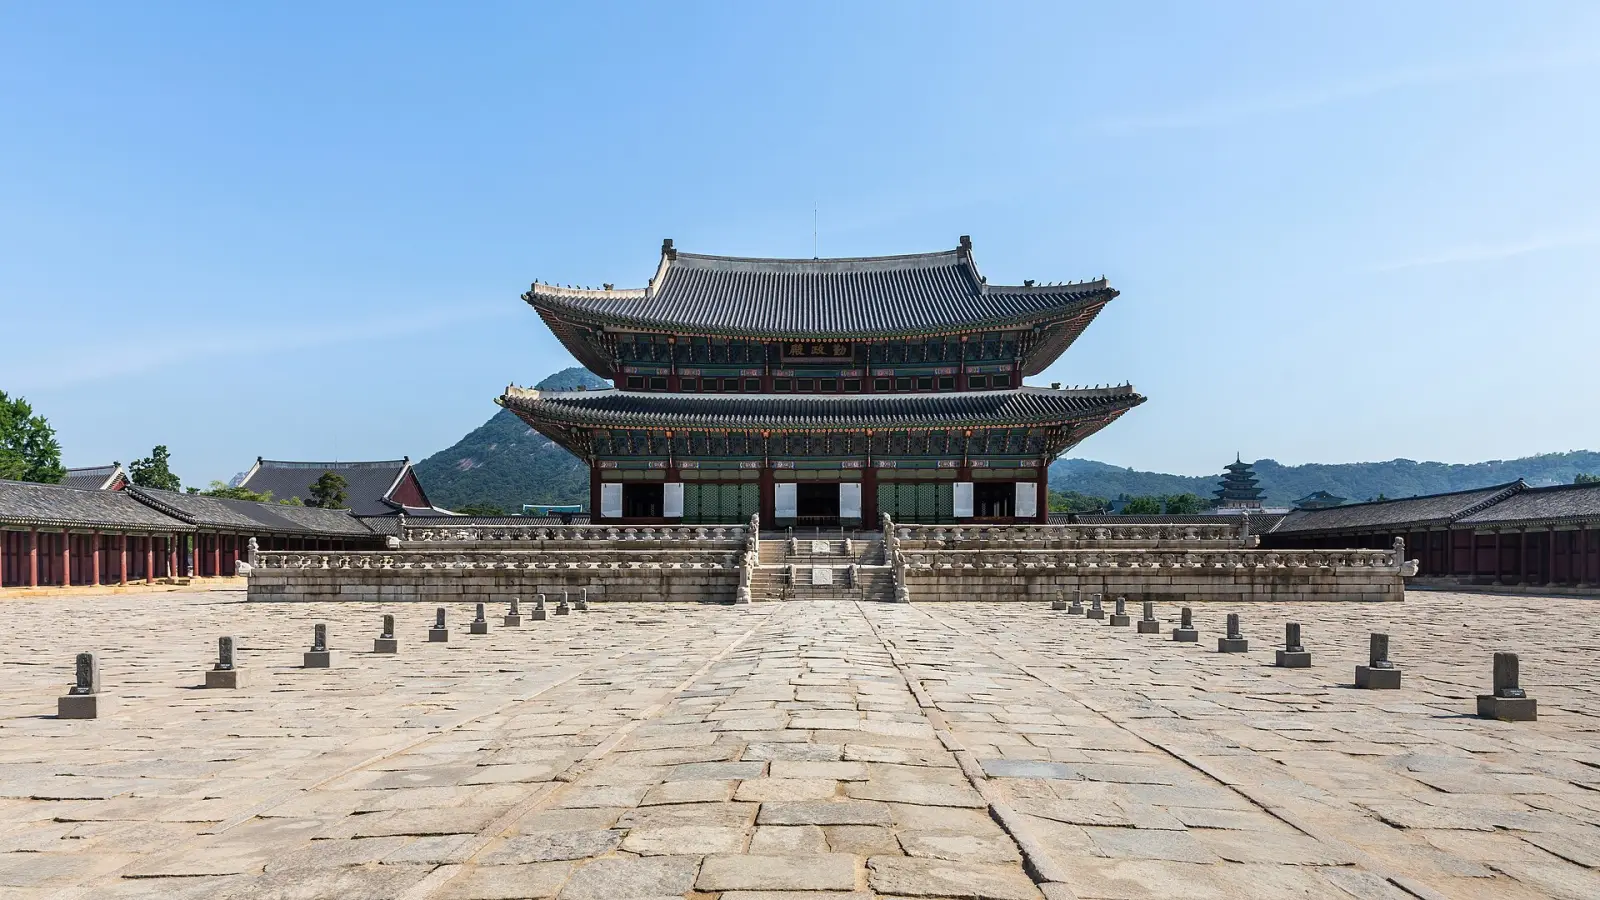
後で見る · 6
投資
F-2 · $500k investor
必要な投資: $300kから
ビジネス・起業
D-9 貿易(就学後)
必要な投資: ₩100M+ ≈ $75k
就労
K-STAR to F-2
初回の滞在: 5年
就労
F-2-R 地域ビザ
初回の滞在: 5年
就労
F-2 Points talent
初回の滞在: 5年
就労
E-7-4 Skilled points
必要な収入: ₩26M+ /年 ≈ $20k
永住への道 · 2
- 永住:3年後 · Resident, Long-term Resident with High-amount Investment (F-2)
- 永住 · Permanent Resident (F-5)
韓国到着後の最初の手続き
- ビザのルートで求められる補償を満たす民間の医療保険に加入してください。
- 特にビザで必要な場合は、賃貸借契約や宿泊の予約など、居住先の住所を確保してください。
- 必要に応じて、資金の管理と支払いの受け取りのために、韓国の銀行口座を開設してください。
- 滞在上必要な場合は、地元の出入国管理事務所に登録し、外国人登録証を申請してください。
- ビザのルートで、税務署や健康保険制度への登録など、追加の登録が必要かどうかを確認してください。
- 公的な予約に備えて、パスポート、ビザの書類、住所の証明をすぐに出せるようにしておいてください。
よくある質問
韓国にはどんな高度人材ビザがありますか?
韓国には高度人材制度が1件あります。 Top-Tier · 科学は初回の滞在期間が5年です。
韓国にワーキングホリデービザはありますか?
はい。韓国にはワーキングホリデービザが1件あります。 ワーキングホリデー (H-1)は初回の滞在期間が1年です。
2026年の韓国のデジタルノマドビザの収入要件は?
韓国にはノマド・リモートワークビザが1件あります。 ワーケーションビザ (F-1-D)は収入として年額KRW 52,410,000 (≈ $39,300)からが必要と初回の滞在期間が1年で、更新可能です。
韓国の居住権にはいくら投資が必要ですか?
韓国には投資家ルートが4件あります。 F-5 投資家 · ₩3bnは投資としてKRW 3,000,000,000 (≈ $2,250,000)以上が必要です。 F-2 投資家 · ₩1.5bnは投資としてKRW 1,500,000,000 (≈ $1,120,000)以上が必要と初回の滞在期間が5年で、更新可能です。 済州島不動産投資家は投資としてKRW 1,000,000,000 (≈ $750,000)以上が必要と初回の滞在期間が5年で、更新可能です。
事業を始めて韓国に移住できますか?
韓国にはビジネス・起業ルートが2件あります。 Startup Korea Special (D-8-4)は初回の滞在期間が5年です。 D-8 Tech Start-upは初回の滞在期間が5年で、更新可能です。
韓国は外国人にどんな就労ビザを出していますか?
韓国には就労ビザが3件あります。 Job Seeker (D-10)は初回の滞在期間が1年で、更新可能です。 Special Occupation (E-7)は給与として年額KRW 25,890,000 (≈ $19,400)からが必要と初回の滞在期間が3年で、更新可能です。 Top-Tier · 産業分野の職は給与として年額KRW 149,865,000 (≈ $112,000)からが必要と初回の滞在期間が5年です。
韓国の留学ビザはどう取得しますか?
韓国には留学ビザが2件あります。 D-4 語学研修は初回の滞在期間が2年で、更新可能です。 学生ビザ (D-2)は初回の滞在期間が2年で、更新可能です。
国籍や祖先をもとに韓国の居住権を得られますか?
はい。韓国には国籍・祖先によるルートが1件あります。 韓国 F-4 在外同胞ビザは初回の滞在期間が2年で、更新可能です。
韓国で配偶者やパートナーのもとに移れますか?
はい。韓国には配偶者ビザが2件あります。 国民の配偶者は収入として年額KRW 25,195,752 (≈ $18,900)からが必要と初回の滞在期間が3年で、更新可能です。 永住者の配偶者は初回の滞在期間が5年です。
韓国には新規居住者向けの特別な税制度がありますか?
はい:韓国:居住期間が5年以下の外国人の国外源泉所得に対する送金ベース課税。課税期間の終了前10年間に、韓国での住所または居所の期間が合計5年以下の外国人居住者は、国外源泉所得について、韓国で支払われた、または韓国に送金された範囲でのみ課税されます。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
韓国についてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。